هدایت سرمایهها به سوی طرحهای با توجیه اقتصادی، کمترین اثر فعالیت کانون مشاوران اعتباری و سرمایه گذاری بانکی است
مهندس روح الله صادقلو با تجارب وسیع کارشناسی در حوزه متالورژی، مدیریت صنعتی، از جمله قائم مقامی مدیرعامل شرکت صنعتی معدنی چادرملو و مدیریت دفتر امور صنعتی شرکت ملی ( وقت ) فولاد ایران، دو دوره متوالی ریاست شورای عالی کانون مشاوران اعتباری و سرمایه گذاری بانکی را عهده دار بوده و از همین رو نه تنها با جزئیات پایگیری و رشد این نهاد آشناست بلکه از جزئیات حرکت تکاملی آن آگاه است.
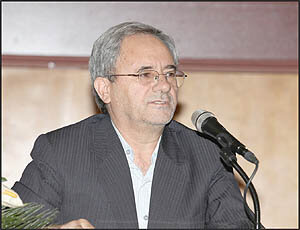
مهندس روح الله صادقلو با تجارب وسیع کارشناسی در حوزه متالورژی، مدیریت صنعتی، از جمله قائم مقامی مدیرعامل شرکت صنعتی معدنی چادرملو و مدیریت دفتر امور صنعتی شرکت ملی ( وقت ) فولاد ایران، دو دوره متوالی ریاست شورای عالی کانون مشاوران اعتباری و سرمایه گذاری بانکی را عهده دار بوده و از همین رو نه تنها با جزئیات پایگیری و رشد این نهاد آشناست بلکه از جزئیات حرکت تکاملی آن آگاه است.
گفت و گوی زیر حاصل یک نشست کوتاه با وی درباره کانون است:
• به عنوان رییس شورای عالی در هر دو دوره فعالیت کانون؛ بفرمایید اساسی ترین دلایل ایجاد کانون چه بوده ؟
لزوم سرمایهگذاری در کشور و نیاز به استفاده از امکانات بانکی، متفاوت بودن سطح آگاهی آحاد جامعه از قوانین و مقررات و عدم درک متقابل در تعاملات، تضمین سلامت فعالیت اقتصادی، شناسایی و فراهم آوردن پتانسیلهای موجود کشور، استفاده از تخصصها و نهادینه کردن امر خدمات مشاورهای و همچنین اعتبار دادن به خدمات حرفهای و جلوگیری از ورود افراد ناسالم و غیرمسئول در تعاملات سرمایهگذاری و بانکی از اساسیترین دلایل ایجاد کانون بوده است که با پیگیری کانون، ضمن اقدام به استانداردسازی و نظاممندکردن فعالیتهای مشاورهای و تقویت امر مشاوره در کلان کشور با عنایت به تمهیدات لازم و کنترلهای مستمر، زمینههای رقابت و رشد مشاوران، تقویت و امر مشاوره در کشور تقویت خواهد شد.
• چه نهادهایی در ایجاد و موفقیت کانون سهیم بودهاند؟
از آنجاییکه لزوم حضور مشاوران در ایجاد طرحها و نظارت بر مصارف منابع در زنجیره اقتصادی در کلان کشور مطرح بود، ایجاد این نهاد غیرانتفاعی و غیر دولتی بر اساس مصوبه مجلس شورای اسلامی و ابلاغ آن به دولت و با مشارکت مشترک وزارت امور اقتصادی و دارایی و همچنین بانک مرکزی جمهوری اسلامی ایران شروع و اساسنامه آن با ایجاد دبیرخانه موقت در سیستم بانکی تدوین و با دعوت از مشاوران در مجمع مؤسس، رسماً از اواخر سال ۸۶ دبیرخانه آن تشکیل شد و در اردیبهشت سال ۸۷ به ثبت رسید.
• چه تمهیداتی ناظر بر روابط سالم حرفهای در عرصه کار و فعالیت مشاوران است و چرا گزارشهایی که مشاوران عضو کانون به سیستم بانکی و متقاضیان ارائه میدهند، قابلیت اطمینان بالاتری دارند؟
مشاوران عضو کانون از طریق یک فرآیند و با بررسی سوابق و وضعیت تخصصی سهامداران، مدیران و کارکنان و در صورت احراز صلاحیت به عضویت کانون در میآیند. در ادامه نیز در صورت کسب رتبه که تواناییهای آنها را در ارائه خدماتشان نشان میدهد، مجاز به فعالیت و ارائه گزارش طبق ضوابط کانون هستند. موضوع مهم دیگر؛ تعهد مشاوران به کانون و جامعه هدف (بانکها و متقاضیان) است و چون این روابط مرتب توسط کانون پایش و ارزیابی میشود و مشاوران در محدوده نظارتی و انتظامی کانون فعالیت میکنند، لاجرم موظّف به ارائه خدمات و مشاوره در سطح بالا و در چارچوب ضوابط میشوند. در غیر این صورت فرآیند انضباطی کانون موجب رد صلاحیت موقت یا دائم آنها خواهد شد. در هر حال کانون نقطه اتکاء و اطمینان سیستم بانکی و متقاضیان جهت ارائه خدمات مشاوره سرمایهگذاری و اعتباری است.
• به نظر جنابعالی برای آنکه مطالعه امکان سنجی طرحها و نظارت بر مصرف منابع بانکی در آنها، با دقت هرچه بیشتر و مبتنی بر اصول علمی صورت گیرد ، چه باید کرد؟
این سؤال دارای دو وجه است. وجه اول؛ نگاه صحیح به کاری است که مشاور می باید در نهایت دقت و در محیطی کاملاً آزاد و بدون فشارهای جانبی انجام دهد و این مهم در شرایطی امکانپذیر است که حق و حقوق مشاور بر اساس کار انجام گرفته و بدون توجه به توجیهپذیری طرح و یا قابل توجیه نبودن آن به مشاور پرداخت شود. این مسئله با همکاری و پشتیبانی سیستم بانکی با ایجاد صندوق تودیع قابل حل است که در این خصوص اقداماتی هم صورت پذیرفته است. وجه دوم؛ رعایت دستورالعملها و جداول حق الزحمهها از سوی مشاوران و نیازمند به حمایت سیستم بانکی است، که البته این مبالغ درحد هزارم از میزان سرمایهگذاریهاست که دستورالعمل و جداول آنها قبلاً توسط هیأت عالی نظارت که نمایندگان بانکها و ارگانهای اقتصادی و بانکی دولت است، مورد تأیید قرار گرفته است.
• آیا روشهای مختلف و متفاوت در بانکهای متعدد و متفاوت بودن نگرشها در سیستم مشاورهای کشور، به دلیل نبود استانداردهای کار، برای کانون مشکلزا نیست؟
در ابتدای کار به دلیل ارزیابی کار مشاوران و نگاه درست به اقداماتشان در جهت ارائه خدمات یکسان و استاندارد به سیستم بانکی، نظر بر این بود که روش واحد و جامعی که در برگیرنده کلیه خواستههای بانکهای مختلف بوده، در بررسی امکانسنجی طرحها و نظارت بر مصارف منابع بانکی بهکار گرفته شود اما به دلیل وجود روشها و نگرشهای مختلف در بانکها و نو پا بودن نهادی مثل کانون این مهم عملی نشد و هر بانکی که تعامل خود را با کانون شروع کرده، سرفصلهای مورد نظر خود را در گزارش ها، اعلام کرده است که تصور میرود در آینده نه چندان دور بانکها با اطمینان بیشتری این امور را به کانون واگذار خواهند کرد.
* کیفیت کار مطالعاتی از سوی مشاوران را چگونه ارزیابی می کنید و آیا ظرفیت مجموعه کانون را قادر به پاسخگویی به همه نیازهای کشور در زمینه مشاوره اعتباری می دانید ؟
طبعاً پیش از تشکیل کانون، مشاوران به صورت آزاد در کار تهیه گزارش های امکان سنجی بوده اند اما پس از ایجاد این نهاد و تدوین و تصویب مقررات و آیین نامه های متعدد، فعالیتها ضابطهمند شده و بدیهی است که از این رهگذر بر کیفیت گزارشها افزوده شده است. به ویژه که ارتقاء دانش تخصصی مشاوره اعتباری و سرمایه گذاری از اهداف اساسی کانون است و نظارت مستمر برکیفیت کار مشاوران تحقق این هدف را تضمین می کند. امروز و پس از ۴ سال فعالیت کانون، هم مسئولان این نهاد، هم سیستم بانکی و هم خود مشاوران می پذیرند که کیفیت کار تهیه گزارشها روز به روز و سال به سال بهبود می یابد و با به کارگیری ساز وکار نظارتی پیوسته و دقیق و هماهنگی و همصدایی بانکهایی که در این زمینه پیشرو بودند، کارها در کوره تعامل متقابل پختهتر و اثربخشتر ارائه می شود.
* در مجموع چشم انداز کانون را چطور می بینید ؟
با روند رو به رشد امور از نظر کیفی و با بسیج نهادهای ذی ربط، می توان اطمینان حاصل کرد که با رفع کاستیهای موجود، کانون به نهادی قابل اتکاء تبدیل خواهد شد و از آنجاکه کارها با محوریت علمی و با استفاده از جدیدترین یافته های نظارتی در جریان است دیر نخواهد بودکه همگان شاهد ایفای نقش کانون در توسعه صنعتی، کاهش ریسک سرمایه گذاریها و سوق دادن هرچه بیشتر سرمایهها به سوی طرحهای اقتصادیتر خواهند بود.