سود ناشی از عملیات بیمه ای رقم بسیار ناچیزی است
شرکت بیمه دی از سال ۸۳ فعالیت خود را آغاز کرد و ۱۸ مرداد سال ۸۸ به عنوان سومین شرکت و اولین شرکت بیمه درفرا بورس پذیرش شد . این شرکت دارای سهامداران باارزشی چون خانواده معظم شهدا هستند و بیمه دی به موازات اجرای برنامه ها واهداف مدون درصدد ارائه سرویس دهی مناسب به این گروه ازسهامداران است. بیمه دی آذرماه ۸۹ تغییرات مدیریتی را اعمال کرد چون سهامداران تصمیم داشتند با آوردن مدیری بیمه ای و با تجربه مسیرتوسعه ای بیمه دی را ادامه دهند. بنابراین پرفسورفتح نژاد ازمعاونین سابق بیمه مرکزی خرداد ماه امسال به سمت مدیرعاملی بیمه دی منصوب شد و برنامه های خود را اعلام کرد. دنیای اقتصاد درخصوص برخی ازچالش های صنعت بیمه و عملکرد و برنامه های بیمه دی گفت و گویی را با مدیرعامل بیمه دی انجام داده که درادامه می آید:
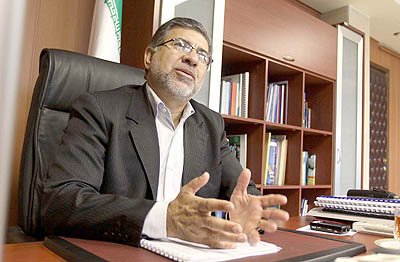
شرکت بیمه دی از سال 83 فعالیت خود را آغاز کرد و 18 مرداد سال 88 به عنوان سومین شرکت و اولین شرکت بیمه درفرا بورس پذیرش شد . این شرکت دارای سهامداران باارزشی چون خانواده معظم شهدا هستند و بیمه دی به موازات اجرای برنامه ها واهداف مدون درصدد ارائه سرویس دهی مناسب به این گروه ازسهامداران است. بیمه دی آذرماه 89 تغییرات مدیریتی را اعمال کرد چون سهامداران تصمیم داشتند با آوردن مدیری بیمه ای و با تجربه مسیرتوسعه ای بیمه دی را ادامه دهند. بنابراین پرفسورفتح نژاد ازمعاونین سابق بیمه مرکزی خرداد ماه امسال به سمت مدیرعاملی بیمه دی منصوب شد و برنامه های خود را اعلام کرد. دنیای اقتصاد درخصوص برخی ازچالش های صنعت بیمه و عملکرد و برنامه های بیمه دی گفت و گویی را با مدیرعامل بیمه دی انجام داده که درادامه می آید:
به عنوان نخستین سوال جایگاه مدیریت ریسک در شرکتهای بیمهای از جمله بیمه دی توضیح دهید.
مدیریت ریسک به عنون مبنای محاسبات نر خ و حق بیمه به عنوان شالوده اصلی عملیات بیمهگری به حساب آمده و پیشبینی عواملی چون mpl و eml تواتر و شدت خسارت احتمالی و توجه به survey و الزام warranty survey در قراردادهای بیمهای و همچنین وجود قانون اعداد بزرگ و حجم حق بیمه طرحهای ofshare باعث میشود بیمهگر هوشمندانه ریسک را بررسی کرده و نسبت به پذیرش و یا توضیع مجدد ریسک در قالب بیمهای اتکایی اقدام کند. در شرکت بیمه دی، شورای فنی به عنوان مرکز مدیریت ریسک از جمله در ریسکهای بزرگ به لحاظ عوامل مذکور و در عین حال سوابق ضریب خسارت مربوطه در صنعت و یا در شرکت میزان سهمگذاری، امکانسنجی عملیات اتکایی و تجزیه رفتار رقبا نسبت به بررسی ریسک و استخراج نرخ و حق بیمه و پذیرش یا عدم پذیرش ریسک اقدام میکند و با اعمال روشهای تعدیل ریسک از جمله اعمال شرایط تحدیدکننده فرانشیز و حدود تعهدات براساس صرفه و صلاح فنی شرکت تصمیم میگیرد، نقش فعال در کنسرسیومها و تبادل اتکایی با سایر شرکتهای بیمه از استراتژیهای مهم شرکت بیمه دی محسوب میشود.
از دیدگاه جنابعالی IT در صنعت بیمه چه نقشی را ایفا میکند؟
یکپارچگی عملیات بیمهای در رشتههای مختلف به دلیل ضرورت نظارت کافی بر انجام فعالیتهای مرتبط در حوزههای مالی، فنی، حدود اختیارات زیربخشها و مانیتورینگ online تمام فرایندهای صدور توسط عوامل فروش در سراسر کشور نشاندهنده اهمیت it در توفیق شرکتهای بیمهای از جمله بیمه دی است. همچنین it نقش اساسی در ارائه خدمات به موقع به مشتریان را دارد.
با توجه به آییننامه سرمایهگذاری، لطفا درباره استراتژی سرمایهگذاری در شرکتهای بیمهای توضیح دهید.
استراتژی سرمایهگذاری به عنوان یکی از مهمترین استراتژیهای وظیفهای در شرکتهای بیمهای لحاظ میشود.
با توجه به فاصله فیمابین دریافت حق بیمه و پرداخت خسارت، این دوره زمانی به شرکتهای بیمه این امکان را میدهد تا نسبت به سرمایهگذاری وجوه حق بیمههای ورودی به شرکت اقدام لازم را انجام دهند که این امر به عنوان یکی از مهمترین معیارهای تامین سود شرکتهای بیمهای «سود غیرعملیاتی» مدنظر قرار گیرد.
هماکنون در بیشتر شرکتهای بیمهای در داخل یا خارج از کشور سود ناشی از عملیات بیمهگری رقم ناچیزی است. با توجه به تغییر مصوبه شورایعالی بیمه و آییننامه مربوط به سرمایهگذاری شرکتهای بیمه به همین شکل باید شرکتهای بیمهای در استفاده از فرصتهای بهینه سرمایهگذاری میتواند عامل مهمی در تقویت جایگاه شرکتهای بیمه در بازار سرمایه شود.
این موضوع از جمله در بیمههای عمر و سرمایهگذاری که بلندمدت بوده و سالیان متمادی حق بیمههای پرداختی سالیانه بیمهگذار در اختیار بیمهگر قرار گرفته و بیشتر قادر خواهد بود در موقعیتهای سرمایهگذاری بلندمدت و حتی ایجاد صندوقهای متنوع سرمایهگذاری با بازه و ریسکهای متفاوت اقدام کند تا با تحصیل roi مناسب زمینه تقویت بنیه مالی شرکتهای بیمهای را فراهم آورد.
به نظر جنابعالی بازار بیمه کشور براساس کدامین استراتژی بازاریابی فعال است؟
یکی دیگر از استراتژیهای وظیفهای شرکتهای بیمهای استراتژی بازایابی بوده که در برگیرنده استراتژیهای فرعی ذیل است:
استراتژی شبکه فروش: این استراتژی با عنایت به هدف شرکت در فروش مستقیم یا غیرمستقیم و اطلس تجاری شعب و نمایندگیها شکل میگیرد. استراتژی روابطعمومی: این استراتژی مشتمل بر استراتژی تبلیغات و اطلاعرسانی بوده که براساس خلق محصول جدید یا مزی رقابتی در محصول بیمهای و در عین حال استفاده از شبکه پرداخت خسارت و اندیشیدن تمهیدات لازم به بیمهگذاران گروهی با استفاده از سیستمهای چند رسانهای شکل میگیرد.
استراتژی تمایز: استراتژی مذکور بر مبنای طراحی محصولات جدید بیمهای که اخیرا برای نظام بانکی و حتی گروهی از خبرنگاران محصول متفاوتی طراحی شده است.
استراتژی نرخدهی: از این نوع استراتژی بیشتر برای بیمهگذاران چند رشتهای که خدمات بیمهای موردنیاز آنها را به صورت بسته و ریسک آنها به صورت ریسک پروفایل بررسی میشود.
با توجه به ضرورت استفاده از نیروهای مجرب در ساختار بیمهای در این صنعت چه مقدار از تجربیات مدیریتی بهرهگیری میشود؟
به کارگیری وسیع نیروهای بازنشسته در شرکتهای بیمهای دولتی در شرکتهای بیمه خصوصی بیانگر اهمیت نقش تجربه در ارزیابی ریسک است؛ نکته اصلی در صنعت بیمه که باید مورد توجه جدی قرار گیرد فقدان مدیریت دانش در مستند کردن تجربیات و انتقال آنها به نیروهای جوان و تحصیلکرده در صنعت بیمه است که متاسفانه حلقه مفقوده در صنعت بیمه نیز محسوب میشود.
تجربیاتی که در سالیان اخیر در داخل شرکتهای بیمهای و در برخورد با ریسکهای متنوع چه در مرحله صدور و یا پرداخت خسارت توسط کارشناسان تحصیلکرده باید به صورت جزوات و لوح فشرده آموزشی به سایر کارکنان منتقل شود.
البته با تجه به تجربه ۷۵ ساله صنعت بیمه و تعداد اندک کتب، مقالات و جزوات آموزشی و کارگاهی که در برگیرنده مباحث تئوری و تکنیکال باشد خود دلیلی بر این مدعا است.
از دیدگاه جنابعالی حاکمیت شرکتی در صنعت بیمه یعنی چه؟
حاکمیت شرکتی در صنعت بیمه یک مبحث نوین است؛ این اصل در راستای تامین و رعایت حقوق تمام ذینفعان و مسوولیت شرکت در قبال آنان و همچنین رعایت اصل انصاف و بیطرفی است که هیاتمدیره شرکتها را مکلف میکند که در این راستا حرکت کنند.
اطمینان از وجود سازوکارهای مدیریت ریسک و اکچوئری که باید در حسابرسی داخلی شرکتهای بیمهای مدنظر قرار گیرد از الزامات اعمال اصول حاکمیت شرکتی در شرکتهای بیمه است.
در عین حال ایجاد تعادل فیمابین انتظارات کارکنان، بیمهگذاران و سهامداران و سایر ذینفعان شرکت از مزیتهای رعایت اصول حاکمیت شرکتی است. بنابراین اصول حاکمیت شرکت با موضوعاتی چن بخش مالی، سرمایهگذاری، بازاریابی و سایر موارد ارتباط پیدا میکند.
افشای تمام اطلاعات مالی بیمه از جمله خسارات معوق، خسارات پرداختی ذخایر حق بیمهها به ویژه عمر و پسانداز به دلیل ضرورت شفافسازی و تصریح موضوعات مالی برای تمام ذینفعان از نتایج استقرار نظام حاکمیت شرکتی در شرکتهای بیمهای خواهد بود.
آیا بیمههای بازرگانی دارای مسوولیت اجتماعی هستند؟
اگر به اهداف اساسنامه شرکتهای بیمه بازرگانی توجه شود که علاوه بر کسب سود و افزایش ثروت سهامداران به ارتقای رفاه عمومی جامعه نیز اشاره شده است موارد ذیل در راستای اثبات ادعای مسوولیت اجتماعی شرکتهای بیمهای از جمله بیمه دی است.
الف- صندوق خسارتهای بدنی: منشا درآمد این صندوقها که توسط شرکتهای بیمهای از بیمه گذاران اخذ و به صندوق منتقل میشود دارای معیارهایی چون جرایم تاخیر تمدید و ۵ درصد از کل حق بیمههای شخص ثالث برای ایجاد امکان پرداخت خسارت به زیاندیدگانی است که مقصر حادثه متواری شده یا فاقد بیمهنامه معتبر است.
ب- پرداخت و انتقال درصدی از حق بیمههای وصولی از سوی شرکتهای بیمهای به وزارت بهداشت، درمان و آموزش پزشکی و نیروی انتظاری در راستای تقویت اهداف رفاهی شرکتهای بیمهای در جامعه و احساس مسوولیت اجتماعی در آنان است.
شرکت بیمه دی در شش ماهه اول سال ۹۰ تقریبا کل حق بیمه مورد انتظار خود در سالجاری را با مبلغ ۹۸۶ میلیارد ریال تولید کرده است.
با توجه به افزایش ۴۳۰ درصدی حق بیمه تولیدی شش ماهه اول سالجاری نسبت به مدت مشابه در سال گذشته، خسارت پرداختی شش ماهه اول سالجاری با مبلغ ۲۳۲ میلیارد ریال نشاندهنده افزایش بسیار ناچیز ۵ درصدی بوده است.
شایان ذکر است تعداد کل نمایندگان فعال تا پایان شهریورماه سالجاری تقریبا ۷۴۰ نفر بوده است که نسبت به سالهای گذشته بسیار رشد مناسبی داشته است.
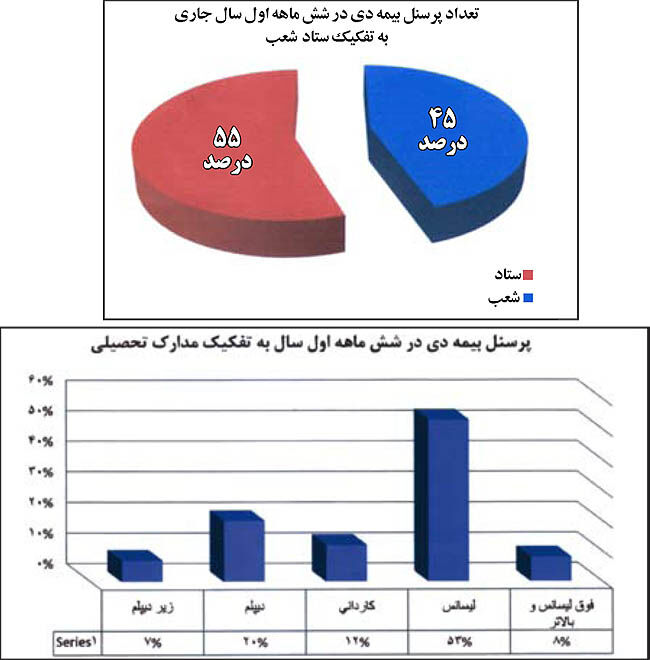
در شرکت بیمه دی از نظر تعداد پرسنل ستادی و شعب نیز تغییراتی ایجاد گردیده است. به عبارتی تعداد پرسنل بیمه دی در شش ماهه اول سالجاری نسبت به تعداد کل سال گذشته ۱۱ درصد افزایش داشته است که به تفکیک مدارک تحصیلی و پراکندگی آن براساس شعب و ستاد به صورت نمودارهای زیر نمایش داده میشود.