نقش بیمه عمر و سرمایهگذاری در تحکیم نهاد خانواده
عباس شهریور*<br>بی شک خانواده مهمترین جزء به وجود آورنده پیکره اجتماع است. رفتار خانواده در چگونگی شکلگیری مناسبات و نظامات مختلف اجتماعی تاثیر بسزایی دارد. در واقع خانواده و جامعه هر کدام یکی از دو روی یک سکه هستند.
عباس شهریور*
بی شک خانواده مهمترین جزء به وجود آورنده پیکره اجتماع است. رفتار خانواده در چگونگی شکلگیری مناسبات و نظامات مختلف اجتماعی تاثیر بسزایی دارد. در واقع خانواده و جامعه هر کدام یکی از دو روی یک سکه هستند.
برای حفظ، بقاء و سلامت این نهاد، جامعه باید کارکردهای مختلف خانواده را شناسایی، کنترل و در نهایت ارضا کند. فقط در این صورت است که میتوان انتظار داشت بقای خانواده در جامعه بنیان قوی و پویا داشته باشد؛ حال سوال اساسی این است که چه باید کرد که خانواده بتواند توان اقتصادی خود را حفظ کند و به آینده امیدوار و مصمم باشد، به طوری که در برابر حادث شدن اتفاقات نامنتظره و ناخواسته مثل مرگ، تا حدی توان برابری و ایستادگی داشته باشد؟ طبیعی است که خانواده پس از بروز مشکلات و وقوع حوادث کمرشکن، به حمایتگری نیرومند نیاز دارد تا با تکیه بر آن بتواند خسارتها و ضررهای وارده را تا حدی جبران کند.
با توجه به مفاهیم و تعاریف، بیمه تکیهگاهی مناسب جهت حفظ ساختار اقتصادی خانوادهها بوده که با آگاهی از وجود انواع بیمه امکان انتقال حجم زیادی از خطرها به بیمهگر وجود دارد. همین جاست که نقش کلیدی بیمه و علیالخصوص بیمه عمر و سرمایهگذاری در زمینه اقتصاد خانواده ترسیم میشود.
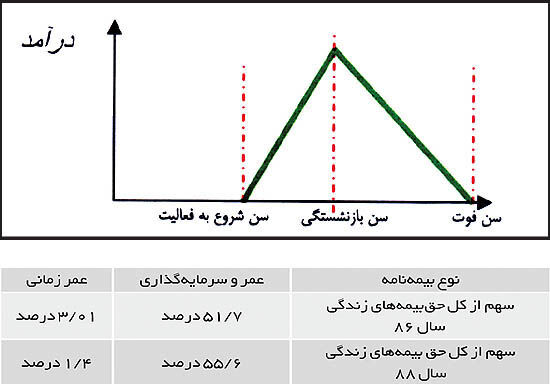
سرپرستان خانواده در نگاه به آینده دور و نزدیک همواره نگران هستند؛ نگرانی اول از بابت مرگ زودرس یا از کارافتادگی او که در این صورت اعضاء خانواده گرفتار مشکلات مالی معمول در پی از دست دادن سرپرست خانواده شوند، نگرانی دوم از فقدان کفایت درآمدهای آتی در دوران بازنشستگی است. به همین دلیل سرپرستان خانواده همواره در تلاش هستند که کسب و کار مناسبی داشته باشند که تا حدودی نگرانیهای موجود را رفع کند. براساس نظریه سیکل زندگی، زندگی انسانها به سه قسمت تقسیم میشود، کودکی و نوجوانی، میانسالی و فعالیت، بازنشستگی، سرپرستان خانواده در دوران میانسالی و فعالیت تمامی تلاشهای خود را به کار میگیرند که کسب و کار مناسبی داشته باشند و از طریق پوشش بیمه تامیناجتماعی مخاطرات نگرانی اول و تا حدودی نگرانی دوم را رفع کنند. طبق این نظریه انسانها در سن بازنشستگی باید در کمال آرامش به استراحت بپردازند و مصرف و سایر هزینههای خود را از محل پساندازهای انجام شده در سن فعالیت انجام دهند.
سوال این است که با توجه به شواهد موجود در جامعه آیا این نظریه به صورت عملیاتی در خصوص خانوادههای کشورمان صدق میکند؟ بیشک باید اذعان کرد که با وجود داشتن پوشش تامیناجتماعی، عواید حاصل از این بیمه در دوران بازنشستگی کافی نبوده و اکثر خانوادهها با مشکلات مالی در زمان بازنشستگی مالی در زمان بازنشستگی مواجه هستند که راهکار آن یافتن شغل جدید است. نتیجه اینکه در صورتی که چنین روندی در جامعه گسترش یابد میانگین سنی و امید به زندگی افراد جامعه کاهش مییابد و جامعه با چالشهای اساسی از جمله شکاف طبقاتی مواجه خواهد شد. راهکار مناسب که سرپرستان خانوادهها میتوانند انتخاب نمایند و تمامی نگرانیهایی را که دارند، رفع کنند داشتن بیمه نامه عمر و سرمایهگذاری است، این بیمه نامه ضمن پوشش تمامی مخاطرات خانواده (فوت زودرس، از کارافتادگی، بیماریهای صعبالعلاج، هزینههای پزشکی، ...) پساندازی مناسب بوده که با سود تضمینی در دسترس خانواده است. در سالهای اخیر دولت با اجباریکردن بیمه عمر زمانی کارکنان به نوعی در این راستا گام برداشته که البته در این خصوص باید اشاره کرد که این مهم علیرغم اینکه مورد تقدیر است، ولی جوابگوی
نیاز فعلی و آتی خانوادهها نیست؛ جدول ذیل ترکیب بیمههای زندگی را در سال ۱۳۸۶ و ۱۳۸۸ نشان میدهد:
بررسی آماری عملکرد بیمههای زندگی حکایت از این واقعیت دارد که سهم بیمههای عمر و سرمایهگذاری از کل حق بیمههای زندگی، از ۷/۵۱ درصد در سال ۱۳۸۶ به ۶/۵۵ درصد در سال ۱۳۸۸ رسیده است، توجه به این مقایسه نشان از این دارد که دولت باید استراتژیهای حمایتهای بیمهای و الزامی کردن بیمه عمر را همگام با تغییرات نگرش خانوادهها از عمر زمانی یک ساله به عمر و سرمایهگذاری تغییر و الزامات و کمکهای قانونی را مدون کند.
ظرفیت بالقوه بسیار زیادی در کشورمان وجود دارد که در صورتی که مشکلات فروش و معرفی این بیمهنامهها برطرف گردد امکان بالفعل نمودن آنها وجود دارد، مشکلات موجود بخشی درونزا و تعداد زیادی نیز بیرونزا هستند که سایر دستگاههای کشور باید با اصلاح قوانین و آییننامهها با صنعت بیمه هماهنگ شده و زمینه افزایش سطح زندگی خانوادهها را فراهم نمایند.
به عنوان مثال در این بیمهنامه از نوزاد تا سن ۶۵ سالگی میتوانند متقاضی این بیمهنامه باشند، با یک بررسی سطحی در صورتی که جمعیت کشور ۷۴ میلیون نفر در نظر گرفته شود و با توجه به سن مشمول این بیمهنامه، متقاضیان داشتن این بیمهنامه حدود ۶۰ میلیون نفر برآورد میگردد، با توجه به آمارهای سال گذشته صنعت، ضریب نفوذ بیمه عمر کمتر از ۶ درصد در کشور بوده است این آمار در کشورهای پیشرفته و گاهی کشورهای همسایه بالاتر از ۵۰ درصد میباشد.
این مقایسه با این پیشفرض صورت گرفته است که هر نفر یک بیمهنامه داشته باشد، در صورتی که طبق قوانین تحت ضوابطی هر نفر به صورت همزمان میتوانند نزد چند شرکت بیمه، بیمه عمر و سرمایهگذاری داشته باشند.
اگر این موضوع نیز در پرتفوی بالقوه لحاظ شود ضریب نفوذ بیمه عمر بسیار اندک میشود که نقش پیگیری و ارائه طریق توسط نهادهای حاکمیتی به جهت اهمیت نهاد خانواده به عنوان مهمترین جزء به وجود آورنده پیکره اجتماع بسیار پررنگتر از قبل نمایان میشود.
شرکت بیمه دی با درک نهاد ارزشمند خانواده و در راستای تغییر نگرش و سلیقههای خانوادهها (از عمر زمانی به عمر و سرمایهگذاری) بیمه نامه عمر و سرمایهگذاری در شان و شخصیت خانوادههای ایرانی ارائه کرده که در ادامه به معرفی این بیمهنامه میپردازیم:
این بیمهنامه به گونهای طراحی شده که تمامی خانوادهها با هر سطح درآمدی میتوانند متقاضی خرید آن باشند. حداقل حق بیمههای قابل پرداخت روزانه ۲۳۰ تومان (سالیانه ۸۴۰۰۰ تومان) بوده که امکان پرداخت حق بیمه به صورت اقساط ماهیانه، دوماهه، سهماهه، چهارماهه، ششماهه، سالیانه و یکجا وجود دارد.
شرکت بیمه دی به عنوان اولین شرکت بیمهای در راستای احترام گذاشتن به وقت و زمان در اختیار خانوادهها، با آگاهی از علم روز جهت پرداخت اقساط بیمهنامه تمامی روشهای غیرحضوری (عابر بانک، دستگاه POS، تلفنبانک، همراه بانک، سایت اینترنتی و ...) را علاوه بر روشهای حضوری (دفترچه قسط)، جهت تمامی متقاضیان این بیمهنامه فعال کرده است.
تمامی اعضای خانواده از نوزاد تا سن ۶۵ سالگی میتوانند این بیمهنامه را خریداری کنند. حداقل مدت زمان بیمهنامه ۵ سال و حداکثر ۳۰ سال بوده که براساس درخواست بیمهگذار متغیر است.
ویژگی بارز این نوع بیمهنامه علاوه بر تحت پوشش بودن فرد نسبت به خطرات فوت عادی، فوت ناشی از حادثه و هزینههای پزشکی بیماریهای خاص در طول مدت بیمهنامه، مستثنی بودن از قانون ارث (اموال ماترک) است.
امکان دریافت وام تا ۹۰ درصد حساب اندوخته سرمایهگذاری متقاضی بیمه بدون نیاز به ضامن وجود دارد.
متقاضی خرید بیمهنامه میتواند اندوخته سرمایهگذاری خود را به صورت مستمری موقت چند ساله یا مادامالعمر با حقوق ماهیانه دریافت کند.
در صورتی که خانواده با چالشهای درآمدی مواجه شود، امکان بازخریدی بیمهنامه در طول مدت بیمهنامه وجود دارد.
از این بیمهنامه میتوان برای تضمین شرکت در مناقصات یا اخذ وام از موسسات مالی و اعتباری بدون ضامن استفاده کرد.
با توجه به روند تورمی اقتصادی و احتمال کاهش ارزش پول در آینده، امکان برنامهریزی جهت جلوگیری از کاهش ارزش پول در آینده توسط این بیمهنامه وجود دارد.
سرمایه بیمه عمر و همچنین اندوخته حاصل از سرمایهگذاریها طبق ماده ۱۳۶ قانون مالیاتهای مستقیم از معافیتهای مالیاتی برخوردار است.
به استناد بند (۲-ج) ماده یکصد و چهل و هشت قانون مالیاتهای مستقیم مبالغ پرداختی از بابت بیمه عمر میتوانند جزو هزینههای قابل قبول موسسات از نظر مالیات به حساب آیند. پرداخت سود تضمینی، سرمایهگذاری بدون ریسک، پوششهای بیمهای، استفاده از سرمایه صندوق سرمایهگذاری در هر زمان، معافیتهای مالیاتی و ... مواردی هستند که ضرورت داشتن بیمهنامه عمر به جای سپردههای بانکی را برجستهتر میکند.
این بیمهنامه به گونهای طراحی گردیده است که خانوادههایی که از امروز تصمیم به خرید این بیمهنامه بگیرند، به نوعی امکان جبران فرصتهای از دست رفته سالهای گذشته با یک سپردهگذاری اولیه رفع گردد.
پوششهای اصلی این بیمهنامه (فوت به هر علت) و پوشش تکمیلی (فوت به علت حادثه، معافیت از پرداخت حق بیمه در اثر از کارافتادگی کامل و دائم، درآمد از کارفتادگی، نقص عضو ناشی از حادثه، هزینههای پزشکی ناشی از حادثه، بیماریهای صعبالعلاج (انواع سکته) و پیوند اعضاء، هزینههای درمانی آخرین سال حیات، پوشش بیمهای تمامی اعضاء خانواده و ...) است.
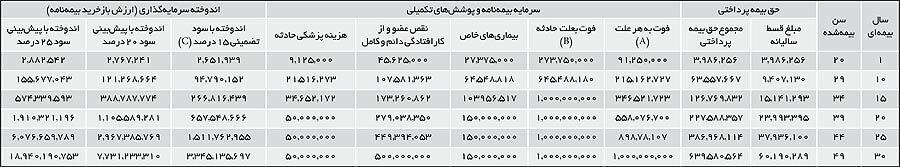
مثال: اگر یکی از اعضاء خانوده در سن ۲۰ سالگی تصمیم به خرید بیمهنامه با مدت ۳۰ سال بگیرد و معادل ۷ درصد حقوق ماهیانه (حق بیمهای که باید به تامیناجتماعی پرداخت نماید)، بیمهنامه عمر خریداری کند (به عنوان مثال توانایی پرداخت حق بیمه روزانه ۱۰۰۰ تومان را داشته باشد)، با فرض اینکه تمامی پوششهای تکمیلی بیمهنامه را نیز انتخاب کرده و تمایل به پرداخت حق بیمه پوششهای اضافی علاوه بر حق بیمه اولیه را دارد و جهت جلوگیری از کاهش ارزش پول در آینده سالانه ۱۰ درصد حق بیمه و همچنین ۱۰ درصد سرمایه پوششهای تکمیلی را افزایش دهد وضعیت آن فرد در طول مدت بیمهنامه همانند جدول ذیل صفحه میباشد. در صورت حیات بیمهشده در پایان سال سیام، مبلغ پرداختی همانند ستون C در آن سال میباشد.
در صورت فوت بیمهشده به صورت طبیعی مبلغ پرداختی شامل سرمایه عادی فوت بعلاوه اندوخته در آن سال خواهد بود. (ستون A+C)
در صورت فوت بیمهشده بر اثر حادثه، مبلغ پرداختی شامل سرمایه فوت حادثه بعلاوه فوت به هر علت اندوخته خواهد بود. (ستون A+B+C) در صورتی که بیمهگذاری مثلا در سال دهم تمایل به بازخرید بیمهنامه داشته باشد، مبلغ دریافتی همانند ستون C در آن سال میباشد که در جدول فوقالذکر با نرخ تضمینی ۱۵ درصد حداقل ۱۵۲/۷۹۰/۹۴ ریال میباشد.
نکته مهم اینکه همانطور که جدول فوقالذکر نشان میدهد در صورتی که بیمههای عمر و سرمایهگذاری جایگزین بیمههای تامیناجتماعی گردد فقط با پرداخت ۷ درصد حق بیمه از درآمد (سهم کارمند)، اندوختههای پایان دوره و همچنین پوششهای بیمهای بیشتری شرکتهای بیمه تجاری نسبت به تامیناجتماعی ارائه مینمایند.
جهت کسب اطلاعات بیشتر و دریافت مشاوره رایگان میتوان با شماره تلفن ۲۳۱۳-۰۲۱ داخلی ۵۶۰ الی ۵۶۳ تماس حاصل فرمایید.
*مدیر بیمه های عمر و سرمایه گذاری شرکت بیمه دی- a_shahrivar@dayins.com