بیمه «سرمایه گذاری جام زندگی» بزودی به بازارمی آید
تجربه و بررسیها نشان میدهد عمده شرکتهای بیمه کشور استراتژی مناسبی برای بازاریابی ندارند و بیشتر بر مبنای عملکرد سنتی گذشته و بعضا” سلایق و دیدگاههای فردی اقدام به بازاریابی و جلب مشتری مینمایند. در حالیکه این روشها دیگر پاسخگوی نیازها نیست و همین امر باعث شد به اصطلاح کیک بیمه در چند سال اخیر بزرگتر نشده، ( بجز رشدی که از محل رشد تورم و یا افزایش بیمه های خودرو داشته ) و شرکتهای جدید التاسیس پرتفوی بیمه ای کشور را افزایش نداده و سعی در سهیم شدن در پرتفوی شرکتهای دیگر نموده اند
تجربه و بررسیها نشان میدهد عمده شرکتهای بیمه کشور استراتژی مناسبی برای بازاریابی ندارند و بیشتر بر مبنای عملکرد سنتی گذشته و بعضا" سلایق و دیدگاههای فردی اقدام به بازاریابی و جلب مشتری مینمایند. در حالیکه این روشها دیگر پاسخگوی نیازها نیست و همین امر باعث شد به اصطلاح کیک بیمه در چند سال اخیر بزرگتر نشده، ( بجز رشدی که از محل رشد تورم و یا افزایش بیمه های خودرو داشته ) و شرکتهای جدید التاسیس پرتفوی بیمه ای کشور را افزایش نداده و سعی در سهیم شدن در پرتفوی شرکتهای دیگر نموده اند بیمه جام زندگی تلفیقی از مزایایی است که تا کنون در کلیه بیمه های سرمایه گذاری ارائه شده است
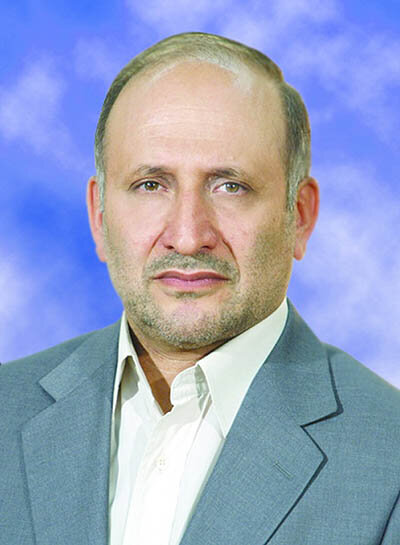
علی پوریزدی مدیرعامل شرکت بیمه ما تازهتاسیس ترین بیمه خصوصی درکشوراست که سهامداربزرگی چون بانک ملت دارد. این شرکت برنامههای مدون خود را با توسعه بیمه های زندگی و توجه به بیمه های خرد دربازارآغازکرده است و برای اجرای درست اهداف خود ازتجربه مدیری چون علی پوریزدی مدیرعامل سابق بیمه آسیا استفاده می کند.
علی پوریزدی درخصوص بازاربیمه کشور می گوید: شرکت های بیمه نیازمند ظرفیت سازی و پیدا کردن بازارهای جدید با موضوعات نوین اعم از داخلی و خارجی هستند، خصوصی سازی صنعت بیمه، راه را برای رقابت باز کرد و این رقابت میتواند زمینه خلاقیت و نوآوری را ایجاد و خدمات مناسبتری را به مشتریان ارائه دهد.
مشروح گفت و گوی دنیای اقتصاد با مدیرعامل بیمه ما را درادامه بخوانید:
لطفا در خصوص جایگاه "مدیریت ریسک در شرکت های بیمه" به ویژه "بیمه ما" توضیح دهید.
اساسا" صنعت بیمه با مدیریت ریسک و نحوه خطر پذیری آن دربخشهای مختلف اقتصاد معنا پیدا میکند. امروزه در جهان فضای رقابتی تشدید شده وتغییرات پی در پی و روزمره در بسیاری از بنگاههای اقتصادی و توسعه فناوریهای نوین و پیشرفته نیازمند دانش؛ تجربه و مدیریت ریسک شرکتهای بیمهای است.
به ویژه آنکه موضوعاتی که می توانند تحت پوششهای بیمه ای قرار گیرند گسترش زیادی یافته و حتی شامل داراییهای غیر ملموسی نیز می شوند که محاسبات و مدیریت ریسک آنها از پیچیدگی و گستردگی و حساسیت خاصی برخوردار است و این امر بازارهای متنوع و جدیدی را به ظرفیت بیمه افزوده و مفاهیم جدیدی در مدیریت ریسک ایجاد کرده است.
با این اوصاف توجه مدیران شرکت های بیمهای به ویژه کارشناسان ومتخصصان آنها در بررسی موضوعات، تجزیه و تحلیل اطلاعات سخت تر از گذشته و نیازمند دانش لازم وبه روز مدیریت ریسک میباشد. و ما درشرکت "ما" همواره در مقام ارتقاء این دانش و تجربه مربوط به آن هستیم.
لطفا" در خصوص جایگاه IT در شرکت های بیمه توضیح دهید؟
همه خوب میدانیم IT در همه شئون زندگی فردی و اجتماعی وارد شده و در بسیاری از موارد IT یک ضرورت برای انجام صحیح امور تلقی میشود و بیمهها نیز از این نیاز مستثنی نیستند.
گستردگی واحدهای بیمهگر و تنوع محصولات بیمه ای و نیز جمع آوری اطلاعات مربوط به مشتریان، و لزوم شفافیت و دقت اطلاعات، و نیز سرعت لازم و پرداخت خسارت موجب توجه بیشتر به نقش IT در شرکتهای بیمه شده است. به طور کلی نقش IT در ارتقاء سلامت نظام بیمهای و پیشگیری از بروز فساد و صحت عمل کارکنان بیمهگر و نیز رضایت مشتریان موثراست.
به عبارت دیگر؛ IT در کارایی، اثر بخشی و انجام ماًموریتهای بیمهای تاًثیر قابل ملاحظهای دارد.
درآسیب شناسی که از شرکت های بیمهای انجام شده است فقدان یک نظام IT مناسب از جمله علل اصلی بروز سوءاستفادهها در آنها و همچنین عدم ارائه بموقع و مطلوب خدمات بیمه ای به بیمه گذاران تشخیص داده شده و کارشناسان ذی صلاح رفع مشکل را استقرار نظام IT اعلام داشتهاند.
با توجه به آیین نامه سرمایه گذاری لطفا" در خصوص استراتژی سرمایه گذاری در شرکت های بیمه توضیح دهید؟
ابلاغ سیاست های کلی نظام درباره اصل ۴۴ قانون اساسی و قانون اجازه تاًسیس بیمههای خصوصی، چشم انداز این صنعت را به خوبی روشن میسازد . بیمهای که در انحصار دولت و غیر رقابتی بود نمیتوانست کشور را چه در بخش دولتی و چه در بخش غیر دولتی به توفیق لازم برساند.
ما اعتقاد داریم شرکتهای بیمه خصوصی با رقابتی که ایجاد شده ناگزیر هستند در صدد یافتن بازارهای جدید بیمهای چه در داخل و خارج باشند.
برای مثال باید گفت علیرغم تحریم هایی که اعمال شده شرکت های بیمه ایرانی با انواع سازوکارها از جمله ایجاد ظرفیتهای مشترک اتکایی اقدام به تامین پوشش بیمه پروژههای بزرگ نموده و در نتیجه علاوه بر کسب سود مناسب و جلوگیری از خروج ارز از کشور، سرمایه های کشور را از خطر نداشتن پوشش بیمه ای نجات دادند .
ما به عنوان یک شرکت بیمهگر معتقدیم؛ آینده درخشانی برای این شرکت و همه شرکتهایی که دارای یک راهبرد معین و پویا و همراه با تلاش کارکنان باشد قابل تصور است. سود شرکت های بیمه ای از محل عملیات بیمه گری راضی کننده نیست بلکه سرمایه گذاری منابع حاصل از ذخایر و حق بیمهها و مدیریت هوشمندانه آنهاست که می تواند سود شرکت های بیمه را تامین نماید . بنابراین شرکت های بیمه خصوصی که دارای ویژگی های مدیریت صحیح بیمهگری باشند، فرصت مناسبی را برای سرمایه گذاری فراهم نموده و سود خود را بدست می آورند.
به نظر شما بازار بیمه کشورمان براساس کدامین استراتژی بازاریابی فعالیت دارد؟
تجربه و بررسیها نشان میدهد عمده شرکتهای بیمه کشور استراتژی مناسبی برای بازاریابی ندارند و بیشتر بر مبنای عملکرد سنتی گذشته و بعضا" سلایق و دیدگاههای فردی اقدام به بازاریابی و جلب مشتری مینمایند. در حالیکه این روشها دیگر پاسخگوی نیازها نیست و همین امر باعث شد به اصطلاح کیک بیمه در چند سال اخیر بزرگتر نشده، ( بجز رشدی که از محل رشد تورم و یا افزایش بیمه های خودرو داشته ) و شرکتهای جدید التاسیس پرتفوی بیمه ای کشور را افزایش نداده و سعی در سهیم شدن در پرتفوی شرکتهای دیگر نموده اند .
تدوین استراتژیهای بازاریابی آن هم با استراتژی منسجم و در عین حال منعطف، ظرفیتهای جدیدی را به وجود میآورد که ماندگاری بیشتری را در بر دارد.
در هر صورت، استراتژی بازاریابی، شناخت بازارهای هدف و نیازهای مشخص جامعه و بنگاههای اقتصادی و علم همراه با تجربه است که بدون تردید زمینه های تازه و جذاب و با ارزشی را برای توسعه؛ طراحی و قابل اجرا مینماید.
بی شک، نقش شبکههای اطلاع رسانی و مدیریت روابط مشتری(CRM) در شرکت بیمه بخشی از استراتژیهای مهم بازاریابی است و در کارآمدی و کارآیی بیمهها انکار ناپذیر است.
به نظر جنابعالی در صنعت بیمه کشور تا چه اندازه به تجربیات مدیریتی توجه میشود؟
اداره صنعت بیمه مانند هر صنعت دیگر نیازمند دانش آن صنعت و تجربه کافی است. همانطور که نمیتوان امور هر حرفه و صنعتی را به فرد بی تجربه و یا کم تجربهای واگذار نمود در صنعت بیمه که از حساسیت و ریسک بالایی برخوردار است تجربههای مدیریتی نه تنها ضروری بلکه جزء ارکان حیاتی اداره یک شرکت بیمهای میباشد. به همین جهت است که قوانین و مقررات، برای انتصاب مدیران صنعت بیمه کشور شرایطی را مقرر داشته وافراد معرفی شده توسط سهامداران شرکتها درصورت احراز شرایط ؛ میتوانند در سمتهای مدیریتی منصوب شوند و احراز شرایط مذکور را قانون به عهده بیمه مرکزی گذاشته است.
لطفا در خصوص خلاقیت و نوآوری و کارآفرینی در صنعت بیمه توضیح دهید؟
سازمان و بنگاه اقتصادی زمانی میتواند به حیات خود ادامه دهد که در آن نوآوری و خلاقیت و کارآفرینی بصورت پویا وجود داشته باشد و الا سیر نزولی خود را طی و در نتیجه به مرگ سازمان یا بنگاه دچار میشود.
شرکتهای بیمه نیز از این اصول و قواعد مستثنی نیستند.
شرکتهای بیمه امروز و فردا نیازمند ظرفیت سازی و پیدا کردن بازارهای جدید با موضوعات نوین اعم از داخلی و خارجی هستند.
به نظر اینجانب خصوصی سازی صنعت بیمه، راه را برای رقابت باز نمود و این رقابت میتواند زمینه خلاقیت و نوآوری را ایجاد و خدمات مناسبتری را به مشتریان ارائه دهد.
از طرفی شرکتهای بیمه خصوصی به لحاظ وضع قوانین و مقررات مناسب خود در جذب بهترینها در کادر مدیریتی و تخصصی اقدام میکنند و این نیز بر خلاقیت و نوآوری شرکتهای بیمهای میافزاید.
برگزاری همایشها؛ کمیسیونهای تخصصی و بهره مندی از صاحب نظران و اندیشمندان؛ تبادل اطلاعات بین شرکتهای بیمهای و مشتریان از روشهایی است که بخش خصوصی به راحتی آن را انجام و زمینههای توسعه صنعت بیمه را افزایش میدهد و ما در شرکت بیمه خود بخشی از این روشها را اعمال کردهایم و قصد داریم با ایجاد زمینه و رویکرد مناسب و تجربه بومی و بیرونی و بهرهمندی از توانایی کارشناسی کشور نوآوری و کارآفرینی را در حد مقدورات توسعه دهیم.
آیا بیمههای بازرگانی دارای مسئولیتهای اجتماعی هستند؟
بیمه های بازرگانی با وجود ماهیت بازرگانی، از دوجهت نسبت به جامعه ای که در آن فعالیت دارند باید احساس مسئولیت داشته باشند : اول اینکه شرکتهای بیمه آنچه را که به مردم می فروشند اعتماد و آرامش خاطر است، لذا ایجاب می نماید ارائه خدمات بیمه دور از هرگونه لغزش، تردید، تاخیر و ابهام به جامعه ارائه گردد و این جام بلورین آرامش و امنیت ترک برندارد تا زمینه های اضطراب و ناهنجاری و نا امنی در جامعه کاسته شود .
ثانیا بیمه بخش مهمی از اقتصاد جامعه است ؛ فعالیتهای اقتصادی در دوران اخیر اندازه و سایزهای بزرگتری پیدا نموده و به سرمایه گذاریهای عظیمی نیاز دارد . مسلما سرمایه گذاری بدون پوششهای بیمه ای ریسک زیادی را متوجه سرمایه گذاران می نماید ؛ لذا بیمه با ارائه پوششهای مناسب و کافی برای سرمایه گذاری، شرایط پایدار و قابل برنامه ریزی را فراهم می نماید و اطمینان و امنیت را برای سرمایه گذاری های بزرگ فراهم می نماید تا جامعه بتواند در مسیر رشد و توسعه قدم بردارد. دنیای بیمه دنیای آرامش و امید است به شرط آنکه همه چیز سرجای خودش قرار گیرد. اصول رعایت شود و این خیلی سخت نیست . اگر اصول و ضوابط حرفه ای رعایت شود، اگر افراد غیر حرفه ای و سیاستهای غیر حرفهای بر آن تحمیل نشود، حریم و زمینه بیمه مورد تاخت و تاز دخالتها و نظرات غیراصولی قرار نگیرد، میتواند به عنوان تکیه گاهی عظیم و یا چتری وسیع جامعه را در مقابل آسیبها و کاستی های ناخواسته حفظ کند و آنرا در مسیر رشد پایدار همراهی نماید.
استراتژی شرکت بیمه "ما" برای حضور در بازار بیمه کشور چیست ؟
این شرکت طبعا استراتژی های مناسب را بر اساس اهداف خود تدوین کرده و بر اساس آن سیاستها و اولویت های زیر در دستور کار است :
- جذب نیرو های متخصص صنعت بیمه کشور و تقویت توان علمی و تخصصی شرکت.
- حرکت در جهت شناسایی ظرفیت های بالقوه صنعت بیمه کشور که تاکنون مغفول مانده است.
- ارتقاء کیفیت خدمات بیمه ای به بیمه گذاران در رشته های مختلف بیمه ای .
- فعالیت مشترک با سایر شرکتهای بیمه نظیر فعالیت در بیمه های اتکایی برای خطرات بزرگ و ایجاد صندوقها و ظرفیتهای مشترک برای پوشش سرمایه های ملی .
- فعالیت گسترده در بیمه های زندگی .
- تمرکز بر تطبیق محصولات بیمه ای با نیازهای جامعه.
گفته می شود شرکت "ما " خدمات جدید بیمه ای تحت عنوان بیمه سرمایه گذاری جام زندگی را بزودی ارائه خواهد کرد . در صورت امکان در این باره توضیح دهید.
بیمه سرمایه گذاری جام زندگی به عنوان مهمترین محصول استراتژیک بانک بیمه ای شرکت بیمه "ما" است این بیمهنامه تلفیقی از مزایایی است که در کلیه بیمه های سرمایه گذاری تا کنون ارائه شده و ضمن برخورداری بیمه شونده از خدمات بیمه ای جذاب و کارآمد، ذخائر بیمه نامه را در پروژه های سود آور سرمایه گذاری و بیمه نامه را از سود مطلوب سرمایه گذاری برخوردار می نماید ؛ ضمن آنکه از پوششهای متنوع بیمه ای نظیر پوشش حادثه، درمان، معافیت حق بیمه، از کارافتادگی و سایر پوشش های بیمه ای خاص برخوردار می باشد و همچنین با بعضی از خدماتی که تا کنون در بانکها ارائه می شده تلفیق خواهد شد.