«مدیریت ریسک» شاهرگ حیات شرکت های بیمه است
بیمه پارسیان از سال ۸۲ که فعالیت خود را در صنعت بیمه کشور آغاز کرده به شهادت آمار و ارقام تاکنون از رشد و پیشرفتی مناسب و معقول برخوردار بوده است. این شرکت با درک صحیح از شرایط حاکم بر اقتصاد کشور و صنعت بیمه و انجام برنامهریزیهای دقیق و اتخاذ تدابیر هوشمندانه طی سالهای فعالیت خود توانست علاوه بر رشد پرتفوی و حضور فعال در بازار بیمه کشور، در راستای بهبود مستمر کیفیت خدمات خود نیز گام بردارد.
بیمه پارسیان از سال ۸۲ که فعالیت خود را در صنعت بیمه کشور آغاز کرده به شهادت آمار و ارقام تاکنون از رشد و پیشرفتی مناسب و معقول برخوردار بوده است. این شرکت با درک صحیح از شرایط حاکم بر اقتصاد کشور و صنعت بیمه و انجام برنامهریزیهای دقیق و اتخاذ تدابیر هوشمندانه طی سالهای فعالیت خود توانست علاوه بر رشد پرتفوی و حضور فعال در بازار بیمه کشور، در راستای بهبود مستمر کیفیت خدمات خود نیز گام بردارد. بد نیست بدانید که طبق آخرین آمارهای منتشر شده از سوی بیمه مرکزی جمهوری اسلامی ایران، بیمه پارسیان در سال ۱۳۸۹ با در اختیار گرفتن حدود ۶درصد از بازار بیمه کشور، جایگاه چهارم را در میان ۲۰ شرکت بیمهای به خود اختصاص داده و به عنوان یکی از شرکتهای تاثیرگذار در صنعت بیمه کشور مطرح است.
این شرکت اخیرا نیز در شماره جدید نشریه بنکر که در نوامبر ۲۰۱۱ منتشر شد، درمیان ۵۰۰ موسسه مالی اسلامی جهان در رتبه ۱۴۷ قرار گرفت و در میان شرکتهای بیمه داخلی نیز جایگاه اولین شرکت بیمه خصوصی و همچنین دومین شرکت بیمه کشور را به خود اختصاص داد.
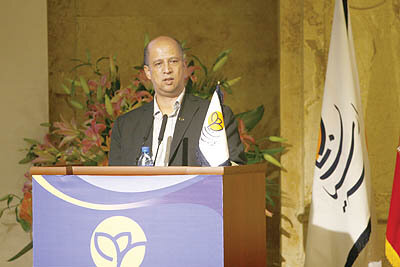
با حسین کریمخانزند مدیرعامل شرکت بیمه پارسیان به گفت و گو نشستهایم تا در خصوص روند رو به رشد این شرکت و روشهایی که به این منظور اتخاذ کردهاند قرار بگیریم.
جناب آقای زند به عنوان اولین سوال بفرمایید که به نظر شما مدیریت ریسک در شرکتهای بیمه چه جایگاهی دارد؟
اصولا شرکتهای بیمه بدون اجرای مدیریت ریسک نمیتوانند نسبت به تولید حق بیمه اقدام کنند. اگرشرکتی نسبت به صدور بیمهنامه بدون توجه و درنظرگرفتن مدیریت ریسک و ضریب خسارات احتمالی اقدام کند درنهایت به جایی میرسد که متاسفانه چارهای جزاعلام ورشکستگی ندارد. فرآیند مدیریت ریسک از انتخاب بیمه گذار و تحت پوشش قراردادن نوع خطراتی که مورد درخواست اوست آغازمی شود و درنهایت شرایط متناسب با ریسک و نرخ آن اعلام و سپس بعد از توافق بیمهنامه صادر و قرارداد منعقد میشود. مهم ترین بخش این مراحل همان ارزیابی ریسک و خسارات احتمالی است تا درنهایت بیمهنامه با درنظرگرفتن فنیترین نرخ و شرایط صادر شود. البته این چیزی است که این روزها چندان رعایت نمیشود و متاسفانه دربخشی از بازار بدون درنظرگرفتن نکات فنی و بدون محاسبات اکچوئری، بیمهنامه صادر میشود که درصورت بروز خسارات بدون تردید مشکلساز خواهد شد.
اصولا اعتقاد دارم هیچ خدمت بیمهای بدون مدیریت ریسک ممکن نیست؛ کنترل ضریب خسارت شرکت نیز با مدیریت ریسک امکان پذیراست که حیات یک شرکت بیمه به این موضوع بستگی دارد. همانطورکه میدانید ضریب خسارت برخی رشتهها بالا و دربرخی رشتهها پایین است، بیمهگران با ارزیابی ریسکها و بررسی ضرایب و نسبتهای خسارت این رشتهها را به دوگروه پرتفوی زیانده و سودده تقسیم کردهاند و با مدیریت درست این پرتفویها و حداکثرخسارات محتمل بر پوششهای ارایه شده، درخصوص صدور بیمهنامهها و شرایط قبولی ریسکها تصمیمگیری خواهند کرد.
موضوعی که دربحث مدیریت ریسک حائز اهمیت است و تاکنون درصنعت بیمه کشورمان مورد محاسبه قرار نگرفته، تجمیع ریسک دریک شرکت بیمه است تا این شرکت درنهایت بتواند در هر زمان و در بدترین حالت نسبت به ادامه فعالیت و ایفای تعهدات خود اقدام نماید. درسیستم پارسیان نیز، شرکت ازقبل برای تمام واحدها به استثنای بیمهنامه شخص ثالث که طبق قانون، دولت مسوول تعیین نرخ و شرایط بیمهنامه است و بیمهگران نقشی در انتخاب ریسک ندارند تمام شرایط بیمه شده مورد ارزیابی قرار میگیرد و بیمه پارسیان با سیستمهای کارا نسبت به قبول یا رد ریسک و درصورت قبول آن شرایط و نرخ مناسب اقدام میکند. مطمنئا تا زمانی که بیمه گذار با نرخ و شرایط شرکت موافقت نکند برای صدور بیمهنامه اقدام نخواهد شد .
لطفا درخصوص جایگاه مدیریت استراتژیک در شرکتهای بیمه توضیح دهید؟
یکی ازنیازهای شرکتهای بیمه برای ادامه فعالیت در بازار رقابتی نیاز به برنامهریزی و تعیین استراتژیهای میان و بلند مدت است و شرکتهای بیمه شاید نسبت به این مهم از اهمیت بیشتری برخورداراند.
بیمه پارسیان نیز ازابتدای تاسیس اقدام به تدوین دو برنامه سه و پنج ساله کرد و طبق آن به فعالیت پرداخت. اهمیت این برنامه کاربردی این است که تمامی عوامل بیمه پارسیان حتی شبکه فروش به خوبی وظایف خود را میدانند و همسو با اهداف شرکت فعالیت میکنند. البته این برنامه کاربردی توسط یک کمیته متشکل از کارشناسان مجرب شرکت مدام مورد ارزیابی مجدد قرار میگیرد و اگر لازم باشد بنا به شرایط و موقعیتهای تازه تغییر و یا اصلاحی درآن صورت میگیرد تا پس از طرح درجلسات هیئت مدیره و تصویب آن اجرایی شود.
آیا درصنعت بیمه کشور به خصوص در بیمه پارسیان به ساختارهای سازمانی توجه میشود؟
درخصوص سایرشرکتها نمیتوانم پاسخ دهم اما در بیمه پارسیان به ساختارسازمانی توجه خاصی شده است. طبق برنامه کاربردی پارسیان ساختارهای سازمانی باید به گونهای شکل میگرفت که از انعطاف کافی و لازم برخوردار باشد تا در زمان مواجهه با تغییرات بازار بتوانند با سرعت خود را با شرایط جدید وقف داده و فعالیت خود را ادامه دهند. این برنامهریزی موجب شد تا بیمه پارسیان نسبت به تغییرات ساختاری شرکت منعطفی باشد و واحدهای مختلف که متشکل از کارشناسان زبده و جوانان تحصیل کرده هستند توان کار در تمامی شرایط را داشته باشند و درنهایت در راستای اهداف شرکت حرکت کنند. اینها سرمایههای اصلی بیمه پارسیان هستند و شرکت با آموزشهای حین خدمت دانش آنها را همواره بهروز میکند تا ضمن دارا بودن دانش روز از رفتار مناسب درحین برخورد با مشتریان، بیمه گذاران، خسارتدیدگان و نمایندگان و کارگزاران برخوردار باشند.
بدین منظور ماهانه نسبت به رضایتمندی ذینفعان اقدام و نقاط ضعف شناسایی و نسبت به رفع آنان اقدام میشود چراکه متاسفانه در کشور شرکتهای مستقلی برای ارزیابی رضایتمندی مشتریان وجود ندارد و این خود شرکتها هستند که باید این نظارت را از طرق مختلف انجام دهند تا درنهایت با شناخت ازخواسته ذینفعان و در راستای رضایتمندی آنان اقدام نماید.
البته توجه داشته باشید که اصولا رضایت مشتری نسبی است و شرکت در بهترین حالت نهایتا ۷۰ تا ۸۰ درصد رضایتمندی آنان را جلب نمایند که یکی ازدلایل مهم این امرعدم آشنایی بیمه گذاران ازشرایط بیمهنامهها و توقعات بیش از مفاد مندرج در قراردادهاست. آمارها نیز نشان میدهد که تعداد پروندههای خسارتی که با شکایات و اعتراض ذینفعان همراه است در کل صنعت بیمه و همچنین درشرکت بیمه پارسیان کمتر از یک درصد است که این آمار دلیلی بر این ادعاست که جلب رضایت مشتری به صورت۱۰۰درصدی ممکن نیست و معتقدم این عدم رضایت اندک هم با کارفرهنگی و اطلاعرسانی درست به حداقل رساند.
آیا بازار بیمه کشورمان براساس استراتژیهای بازاریابی فعال است؟
اصولا بازاریابی درفعالیتهای اقتصادی کشور نقش با اهمیتی دارد که متاسفانه در کشور ما حتی اصول اولیه بازاریابی هم رعایت نمیشود.
در بازار بیمه کشور نیز اگرمنظور از بازاریابی شناخت بازارهای نو و مشتریان بالقوه است، خیر؛ ما بازاریابی به این معنا نداریم و کمتر به نیازسنجی در بازار توجه میشود. البته ما در بیمه پارسیان دراین خصوص سعی کردهایم به جهت نیازهای جامعه به انواع خدمات بیمهای، با استفاده از گروههای مختلف کارهای تحقیقاتی انجام دهیم تا بتوانیم با شناسایی ظرفیتهای جدید طرحهای جدید بیمهای را آماده و به بازارعرضه کنیم. درواقع با ارایه پوششهای مناسب قصد داریم ضمن افزایش سهم بازار در جلب رضایت مشتریان هم موفق باشیم که البته درابتدای راه هستیم و برای رسیدن به شرایط مطلوب راه درازی پیش رو داریم.
در کشور به ویژه درصنعت بیمه تا چه اندازه به تجربیات مدیریتی توجه میشود؟
همانطور که میدانید بعد از خصوصیسازی درصنعت بیمه و ورود شرکتهای متعدد به بازارضعف کمبود نیروی انسانی مجرب خود را به خوبی نشان داد. متاسفانه برای تربیت نیروی انسانی اقدام قابل توجهی انجام نگرفته است. این مسئله موجب شد تا به تجربیات مدیران صنعت بیمه توجه بیشتری شود و حضور آنان بیش از پیش مغتنم باشد. نبود کارشناسان متخصص و زبده نیز معضلی بود که با ورود شرکتهای جدید به بحران تبدیل شد و متاسفانه صنعت بیمه برای حل آن هیچ برنامهای ندارد و دانشگاهها هم نیروی انسانی مورد نیازصنعت بیمه را که نیازمند مهارتهای لازم هستند، پرورش ندادهاند. برای رفع این معضل نیاز است که صنعت بیمه اقدام جدی کند و تصمیماتی فوری دراین خصوص داشته باشد. توجه داشته باشید که تعداد مدیران با تجربه صنعت بیمه که اکثرا درمرز بازنشستگی قرار دارند، اندک است و مهمتر از همه اینکه فاصله بین دو نسل گذشته و امروزی بیش از ۱۵ سال است که این فاصله تنها میتواند با آموزش درحین خدمت برای مدیران میانی و استفاده ازتجارب مدیران ارشد به حداقل برسد. در بیمه پارسیان هم سعی شده است از همکاری و هماندیشی جوانان تحصیلکرده با تجربه مدیران متخص استفاده شود .
به نظرجنابعالی آزادسازی چه تاثیری بربازار بیمه دارد؟
آزادسازی تعرفهها موجب شد تا صنعت بیمه نسبت به کار کارشناسی دقت و وسواس بیشتری داشته باشد، زیرا اداره شرکتهای بیمه بدون تعیین درست نرخها امکان پذیرنیست.
البته عدم آشنایی کافی برخی بیمهگران به بحث مدیریت ریسک و تعیین فنی نرخ و شرایط نسبت به فروش بیمهنامه به کمتر از نرخ واقعی اقدام میکنند. شاید ظاهرا منافع بیمهگذاران در پرداخت حق بیمه کمتر باشد اما این شرایط، هرشرکت بیمهای را در بلندمدت با مشکل جدی مواجه کرده به طوری که تعهداتش درمقابل بیمهگذاران و سهدمداران زیرسوال میرود. شاید لازم باشد با توجه به اینکه بعضا فروش برخی ازرشتههای بیمهای خسارت خود را در سالهای آتی درحسابها نشان میدهند بیمه مرکزی درارتباط با سقف قبول ریسک و تولید بیمهنامه مقررات جدیدی را وضع نماید و نظارت بیشتری را اعمال کند.