سازوکار تقسیمبندی ۵ گانه بانکها و جایگاه بانکهای توسعهای
رئیس کارگروه تحول بانکی ضمن تشریح تقسیمبندی بانکها در لایحه طرح تحول به بیان نوع تفکیک حسابها در این طرح پرداخت و گفت: با تفکیک حسابها نرخ سود بانکی نیز تغییر پیدا میکند.
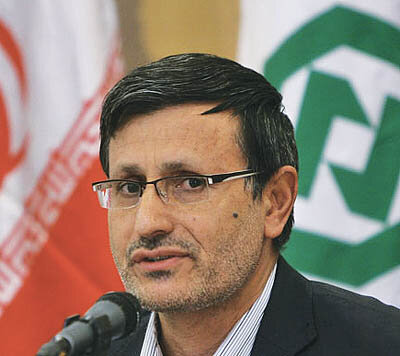
رئیس کارگروه تحول بانکی ضمن تشریح تقسیمبندی بانکها در لایحه طرح تحول به بیان نوع تفکیک حسابها در این طرح پرداخت و گفت: با تفکیک حسابها نرخ سود بانکی نیز تغییر پیدا میکند. دکتر حسین عیوضلو ، درباره آخرین وضعیت بررسی لوایح طرح تحول بانکی اظهار داشت: بانک مرکزی و وزارت اقتصاد بستههای پیشنهادی خود را در این خصوص ارائه دادهاند و کارگروه طرح تحول بانکی پیشنهادهای خود را به زودی ارائه خواهد کرد.
وی با بیان اینکه سهشنبه هر هفته جلسات تحول بانکی در وزارت اقتصاد با حضور سخنگوی طرح تحول اقتصادی برگزار میشود، افزود: بستههای بانک مرکزی به نوبت در این جلسات ارائه میشود.
مهمترین محورهای طرح تحول بانکی
رئیس کارگروه طرح تحول بانکی شورای هماهنگی بانکها ادامه داد: ۲ محور اجرای واقعی بانکداری اسلامی و عدالت و رضایت اجتماعی جزو قویترین محورهای طرح تحول بانکی هستند که البته الزاماتی هم دارند که باید دید این الزامات را تا چه حد قبول داریم.
عیوضلو، اجرایی شدن محورهای طرح تحول بانکی را منوط به جمعبندی نهایی دانست و تأکید کرد: اگر تنها ۲ محور فوق به صورت کامل و جامع عملیاتی و همچنین الزامات آن اجرایی شوند، عمده مشکلات بانکداری کشور برطرف خواهد شد.
این مقام مسئول در تدوین قانون طرح تحول بانکی در ادامه گفت: تفکیک حسابهای بانکی شعار اصلی بسته پیشنهادی طرح تحول کارگروه است؛ اگر حسابها تفکیک شوند نظارت بر عملکرد و خدمات بانکها شفاف خواهد شد.
رئیس کارگروه طرح تحول بانکی با بیان اینکه بانکداری اسلامی به معنای تفکیک حسابهاست، تصریح کرد: باید براساس انواع خدمات بانکی "حساب مشخصی " ایجاد شود.
عیوضلو ادامه داد: اگر زیرساختهای بانکی در اصلاح حسابها انجام شود نظارت بر عملکرد بانکها منطقیتر میشود.
تفکیک حسابهای بانکی شعار اصلی طرح تحول
این اقتصاددان با تأکید براینکه تفکیک حسابها تأثیری بر کاهش انگیزه سرمایهگذاری مردم در بانکها نخواهد داشت، افزود: این حسابها به تفکیک در بانکداری تخصصی، تجاری، توسعهای و قرضالحسنه مشخص شده است.
رئیس کارگروه تحول بانکی اجرای این برنامهها را در میانمدت و بلند مدت عملی دانست و تأکید کرد: باید دستگاه های مختلف نیز در جریان کامل امور بانکداری اسلامی قرار گیرند.
وی ضمن اشاره به جدیت بررسی طرح تحول بانکی در جلسات کارگروه و وزارت اقتصاد، گفت: با تفکیک حسابها نرخ سود بانکی نیز تغییر پیدا میکند و برای حسابهای مختلف نرخهای متفاوت خواهد بود.
سیاستگذاران پولی
کنترل سود را مدنظر قرار دهند
این مقام مسئول در تدوین قانون طرح تحول بانکی در ادامه در باره اخباری مبنی براینکه بسته سیاستی امسال در راستای طرح تحول است، اظهار کرد: بسته سیاستی-نظارتی سال ۹۰ خیلی بهتر از سالهای قبل بود، این بسته تنها در یک الی دو بخش مشکل داشت.
وی افزود: باید بحث کنترل حد سودآوری هر بانک مورد توجه قرار گیرد، به این معنی که در بستههای سیاستی به حد مجاز سود عملیاتی هر بانک نیز توجه شود.
عیوضلو تصریح کرد: با توجه به راهکار مذکور که در طرح تحول پیشبینی شده اقتصاد زیرزمینی نیز قابل کنترل خواهد بود.
تقسیمبندی بانکها در طرح تحول بانکی
رئیس کارگروه تحول بانکی در ادامه با بیان اینکه در طرح پیشنهادی این کارگروه بانکها به پنج دسته تقسیم شدهاند، افزود: نوع اول از بانکها به خدمات عامالمنفعه مربوط میشود که میتوان این روش را بانکداری قرضالحسنهای نامید و صندوقهای قرضالحسنه، صندوقهای وام و پسانداز ، اتحادیههای اعتباری و نظایر آن را زیر مجموعه این گروه قرار داد.
عیوضلو در همین ارتباط ضمن تأکید براینکه در این نوع بانکداری خدمات خاص با انگیزههای خیرخواهانه و عام المنفعه صورت گرفته و عمدتاً از عقد قرضالحسنه استفاده میشود، تصریح کرد: درصورتی که ساختار نظام تامین مالی بدین گونه چیده شود ممکن است بخش زیادی از مسئله تامین مالی کشور در نظام بانکداری قرضالحسنهای برطرف شود.
بانکداری تأمین مالی خرد راهکار طرح تحول برای صنایع خرد
وی در ادامه گفت: نوع دوم تامین مالی در سیستم بانکی، نظام تامین مالی خرد است و مجموعه ای از فعالیتهای کسب و کارها و صنایع کوچک را تامین اعتبار میکند.
این کارشناس اقتصادی در تشریح نوع دوم تأمین مالی بانکداری طبق طرح پیشنهادی کارگروه تصریح کرد: این بانکداری از خلاقیت، نوآوری و ایدههای اقتصادی و علمی حمایت میکند و صندوقهای پژوهش و فناوری، صندوق ضمانت صنایع کوچک، پارکهای فناوری، مراکز رشد از این دسته فعالیتها هستند.
عضو هیات مدیره بانک توسعه صادرات در بخش دیگری از این گفتوگو به عملکرد بانک توسعه تعاون و حمایت این بانک از فعالیتهای تعاونی اشاره کرد و گفت: برای حمایت از صنایع کوچک هم تاسیس بانک توسعه صنایع کوچک در راستای حمایت از توسعه این نوع بنگاهها مورد توصیه است؛ علاوه بر این صندوقهای پژوهش و فناوری وابسته به برخی بانکها در این جهت نقشآفرین هستند.
به اعتقاد رئیس کارگروه تحول بانکی، با ساماندهی و تعریف جامع این دو نوع بانکداری بیش از پنجاه درصد از اهداف توسعهای و عدالت محورانه دولت قابل دستیابی خواهد شد و میتوان از ابزارهای بانکداری اسلامی پیشرفته برای تحقق این اهداف استفاده کرد.
جایگاه بانکداری توسعهای و تجاری در طرح تحول
عیوضلو بانکداری توسعهای را نوع سوم بانکداری در طرح مذکور عنوان کرد و گفت: این بانکداری نوع دیگری از صنعت بانکداری است که دولت میتواند حمایت بیش از حد در آن داشته باشد، چرا که در اینجا بنا به تعریف بانکداری دولتی است و حمایت دولت لازم است.
عضو هیات مدیره بانک توسعه صادرات با بیان اینکه منظور از بانکداری توسعهای، مدیریت منابع پولی و مالی برای توسعه کشور است، تصریح کرد: در این نوع بانکها، ادبیات بنگاهی و حداکثرسازی سود مطرح نیست و نباید از بانکهای توسعهای انتظار سود مشابه بانکهای تجاری داشت چراکه این بانکها با هدف تسهیل جریان تجاری شکل گرفتهاند.
وی در ادامه ضمن اشاره به اینکه مجموع سه نوع بانکداری می تواند بیش از ۷۰ درصد مسائل تأمین مالی توسعهای کشور را حل کند، عنوان کرد: در حیطه فراتر از این سه طیف، بانکداری تخصصی و حرفهای مثل بانک صنعت و معدن، مسکن و کشاورزی است که در تکتک آنها انواع نهادهای مالی وجود دارد.
عیوضلو نوع پنجم بانکها را اعم از دولتی و خصوصی بانکهای تجاری دانست و اظهار داشت: این نوع بانکداری با ادبیات بانکداری متعارف هماهنگی دارد؛ باید بررسی شود که بسیاری از هجمههایی که به نظام بانکی وارد میشود، ناظر به کدامیک از انواع بانکداری است.
اغلب فعالیتهای غیررسمی در تأمین مالی شبهه ربوی دارند
این کارشناس اقتصادی تأکید کرد: به نظر بنده لازم است از چارچوب سیاستهای کلان پولی آزادی عمل بیشتری به بانکداری تجاری داده شده تا این نوع فعالیت رسمی جایگزین فعالیتهای غیر رسمی اقتصاد زیرزمینی فعلی شود.
به اعتقاد این مقام مسئول، اغلب فعالیتهای غیررسمی در حوزه تأمین مالی شبهه ربوی دارند و آثارخانمان سوزی بر موقعیت اقتصادی خانوارها و بنگاههای اقتصادی خواهند داشت.
این اقتصاددان با تأکید براینکه با تعریف جامع از این پنج نوع ساختار تأمین مالی، بهتر میتوان نظام تامین مالی کشور را مهندسی کرد، ادامه داد: طرح تحول بانکی باید به سمتی هدایت شود که هدف نهایی را مشخص کند و هنگامی که هدف مشخص شد مبانی را نیز میتوان در تطبیق با آن تنظیم کرد.