عملکرد بانکهای خصوصی و کارآفرین
دو مشکل اصلی اقتصاد ایران در سالهای اخیر، تورم و بیکاری بوده است. غالب اقتصاددانان توافق نظر دارند علل اصلی این مشکلات عبارت بودهاند از ۱) اتکای شدید به درآمد نفت، ۲) دولتی بودن، ۳)افراط در اعمال یارانه در سطوح مختلف و ۴) عدم کارایی و تداوم سیاستهای اقتصادی.
دو مشکل اصلی اقتصاد ایران در سالهای اخیر، تورم و بیکاری بوده است. غالب اقتصاددانان توافق نظر دارند علل اصلی این مشکلات عبارت بودهاند از 1) اتکای شدید به درآمد نفت، 2) دولتی بودن، 3)افراط در اعمال یارانه در سطوح مختلف و 4) عدم کارایی و تداوم سیاستهای اقتصادی.
برای حل حداقل برخی از این مشکلات، کشور نیاز به سرمایهگذاری دارد. سرمایه استقراضی مکمل انواع دیگر سرمایه است. در واقع توجیه علت وجودی واسطههای مالی و بهخصوص بانکها، نقش آنها در تجهیز پساندازها و سوق دادن آن به سرمایهگذاری است. تجربه گذشته نشان داده است بانکهای دولتی این وظیفه را به نحو اکمل انجام ندادهاند.
بانکهای خصوصی به این امید ایجاد گردیدند که تا حدودی به این نقیصه پاسخ دهند. این بانکها توانستهاند کما بیش اهمیت رسالت خود را در این زمینه درک نمایند و حتیالامکان به آن پاسخ دهند. ارقام نشان میدهند طی چهار سال و اندی که از فعالیت آنها میگذرد، این بانکها، بهرغم اندازه کوچکشان و بهرغم ادامه حمایت دولت از بانکهای دولتی، در عرصه بانکداری کشور منشا تحولات اساسی بودهاند.
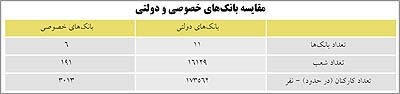
در حال حاضر، سیستم بانکی ایران از ۱۱ بانک دولتی و ۶ بانک خصوصی و تعدادی موسسه اعتباری غیربانکی تشکیل شده است. در سال ۱۳۸۰، بانک کارآفرین به همراه ۳ بانک خصوصی دیگر از موسسه اعتباری به بانک تبدیل شدند. در آخرین ماههای سال ۱۳۸۴، ۲ بانک خصوصی دیگر نیز تاسیس شدند. در حال حاضر تعداد شعب ۶ بانک خصوصی به ۱۹۱ شعبه رسیده است. این در حالی است که تا پایان سال ۱۳۸۴ تعداد شعب بانکهای دولتی بالغ بر ۱۶۱۲۹ شعبه بوده است. تعداد کارکنان بانکهای دولتی، در پایان سال ۱۳۸۴، بالغ بر ۱۷۳۵۶۲ نفر بوده است. این رقم برای بانکهای خصوصی ۳۵۶۱ نفر است.
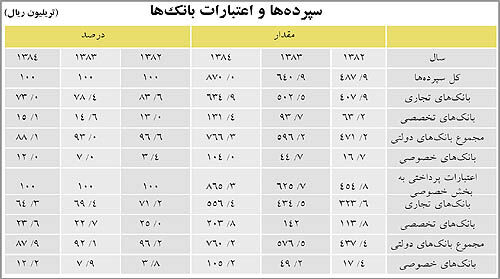
در حال حاضر بانکهای خصوصی حدود ۱۰درصد از داراییهای سیستم بانکی را به خود اختصاص دادند که سهم بانک کارآفرین در سیستم بانکی حدود یکدرصد میباشد. بر طبق آمار بانک مرکزی، از سال ۱۳۸۱ تا پایان سال ۱۳۸۴، سهم بانکهای خصوصی در تامین اعتبارات بخش خصوصی از ۷/۱درصد بانکهای دولتی (به استثنای بانکهای تخصصی) به ۹/۱۸درصد آنها رسیده است. سهم بانکهای خصوصی در کل اعتبارات بخش خصوصی از ۲/۱درصد به ۲/۱۲درصد و سهم آنها در کل سپردههای سیستم بانکی از ۴/۳درصد به ۱۲درصد رسید. هنوز این بانکها سهم کوچکی از سیستم بانکی را در اختیار دارند، ولی اهمیت این میزان پیشرفت نسبی در این مدت کوتاه نادیده گرفتنی نیست.
طی این مدت سپردههای بانک کارآفرین ۳۰ برابر و تسهیلات بانک کارآفرین ۲۸ برابر رشد داشته است، که این رشد تا حدودی ناشی از شروع به کار نمودن بوده است و پس از رسیدن به اوج خود، طبیعتا به تدریج به روال عادی نزدیکتر شده است. ضمنا قابل توجه است که در زمینه گسترش فعالیت، سیاست بانکهای خصوصی با یکدیگر کمابیش تفاوت داشته است. به این ترتیب، سیاست بانک کارآفرین بیشتر مبتنی بر افزایش کیفیت خدمات، شفافیت و پایهگذاری مستحکمتر بوده است و رشد کمی فعالیت آن در حد متوسط بانکهای خصوصی قرار داشته است. بعضی بانکهای خصوصی دیگر در زمینه گسترش شبکه جغرافیایی و جذب سپردههای بیشتر موفقیت داشتهاند. بیتردید این موفقیتها مکمل یکدیگر بودهاند.
در زیر به اختصار به برخی دیگر از دستآوردهای بانکهای خصوصی، که بانک کارآفرین هم در آن نقش داشته، اشاره میکنیم.
۱ - خدمات جدید - بانکهای خصوصی پیشرو در ارائه خدمات جدید بانکی بودند و این موضوع باعث شد تا تعدادی از بانکهای دولتی به پیروی از آنها، اقدام به ایجاد خدمات مشابه بنمایند. برخی از این خدمات عبارتند از:
الف - احترام و بالا بردن نحوه برخورد با مشتری.
ب - پرداخت و دریافت پول بهطور همزمان (Online) در تمام شعب بانکهای خصوصی و دیگر خدمات بانکی الکترونیکی به مشتریان.
ج ارسال صورت حساب ماهانه برای مشتریان.
د - طرح فروش گواهی سپرده با نرخ سود شناور.
ه - ایجاد رابطه با موسسات بینالمللی (مانند بانک توسعه اسلامی و بانک جهانی) و بانکهای بینالمللی.
۲ - بانکهای خصوصی باعث افزایش درآمد سپردهگذاران شدهاند. طی ۴ سال اخیر بانکهای خصوصی بین ۳۰ تا ۱۰۰درصد بیش از بانکهای دولتی سود علیالحساب به سپردهگذاران پرداخت نمودهاند. این امر سبب افزایش تجهیز پساندازها در اقتصاد کشور جهت سرمایهگذاری شده و در عین حال در راستای اهداف بانکداری بدون ربا است که به سپردهگذاران سهم بیشتری از حقوق حقه شان پرداخت میگردد. از نظر اقتصادی، هزینه تامین مالی افزایش یافته، به نرخ تورم نزدیکتر شده است و سپردهگذاران کمتر متضرر گردیدهاند. کاهش دستوری نرخ سود (بهره) سپردهها، مسلما به ضرر سپردهگذاران، به ویژه سپردهگذاران کوچک که توان بهکارگیری آن را در جای دیگر ندارند، خواهد شد.
۳ - بانکهای خصوصی باعث کاهش نرخ سود پول در بازار شدهاند. طیف نرخ سود بسیار گسترده است: از نرخ ارزی ۶ تا ۷درصد و نرخهای یارانه ۱۳درصد (کشاورزی) و ۱۶درصد (صنعت) تا ۵۰درصد نرخ بازار غیر رسمی. بانکهای خصوصی که چهار سال قبل با نرخ ۳۰درصدی برای تسهیلات شروع به فعالیت نمودهاند، به علت رقابت مجبور شدهاند نرخهای ریالی خود را تا ۱۷درصد هم تقلیل دهند. از طرف دیگر با برقراری رابطههای کارگزاری با بانکهای بینالمللی، این بانکها توانستهاند امکانات ارزی را نیز برای مشتریانی که واردات و صادرات دارند عرضه نمایند. نتیجه این فعالیتها کاهش متوسط موزون نرخ سود بوده است.
۴ -بانکهای خصوصی تا حدود زیادی رقیب بازار غیررسمی شدهاند. بانکهای خصوصی با ارائه نرخهای مناسب و سرویس بهتر موفق شدهاند، بخشی از متقاضیان و در عین حال عرضهکنندگان وجوه بازار غیررسمی پول را به خود جذب نمایند و این بازار را تا حدود زیادی خنثی کنند.
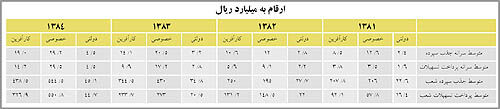
۵ -کارآییـ بانکهای خصوصی باعث افزایش بهرهوری در نظام بانکی کشور شدهاند. جدول زیر شاهد این مدعاست و ضمنا نشان میدهد رقابت باعث افزایش کارآیی بانکهای دولتی نیز شده است.
۶ -ساختار مناسب مالیـ بانک یک موسسه عمومی است که سپرده عامه مردم را دریافت مینمایند و میبایست به نحو صحیح آن را به کار گیرد و در هر زمان آمادگی بازپرداخت این وجوه را داشته باشد. بنابراین این موسسات باید از ساختار مالی قوی برخوردار باشند و احراز این امر، باید به تایید بانکمرکزی برسد که عهدهدار وظیفه بازرسی و نظارت بر بانکها است. به تایید بانکمرکزی جمهوری اسلامی ایران، تنها بانکهای خصوصی، بهدلیل ساختار مناسب مالی میتوانند مقررات بینالمللی (بازل ـ سوئیس) را در مورد کفایت سرمایه به اجرا گذارند. این در حالی است که بانکهای دولتی بهعلت تسهیلات تکلیفی گذشته و مشکلات دیگر نمیتوانند به آسانی خود را با این مقررات وفق دهند.
۷ -بانکهای خصوصی شفافیت اطلاعات مالی را سرلوحه فعالیت خود قرار دادهاند و بهطور منظم اقدام به تهیه گزارشهای مالی حسابرسی شده توسط حسابرسان مستقل نموده، این گزارشها را در اختیار بانکمرکزی، وزارت دارایی و عامه مردم قرار میدهند. چون اکثر بانکهای خصوصی در بورس اوراق بهادار تهران نیز پذیرفته شدهاند، الزاما صورتهای مالی خود را از طریق بورس در اختیار سرمایهگذاران قرار میدهند. بانکهای دولتی که عضو بورس نیستند ملزم به این امر نمیباشند. اگر این واقعیت را قبول کنیم که یکی از مهمترین علل فساد در کشورهای کمتر توسعهیافته جهان، عدم شفافیت مالی و دسترسی عامه به صورتهای مالی بنگاههای اقتصادی اعم از دولتی و خصوصی میباشد اهمیت خدمتی که بانکهای خصوصی در اشاعه اطلاعات انجام دادهاند روشن میشود.
۸ - اشتغال - در طول ۴ سال گذشته، بانکهای خصوصی به میزان قابلتوجهی موفق به ایجاد اشتغال به صورت مستقیم و غیرمستقیم شدهاند. تعداد کارکنان مشغول به کار در بانکهای خصوصی تا پایان سال ۱۳۸۴ به حدود ۳۶۰۰نفر رسید. سهم بانک کارآفرین در ایجاد این میزان اشتغال، ۵۹۹نفر بوده است.
۹ - کمک به صنعت - در طول ۴ سال فعالیت بانکهای خصوصی، بخش اعظم تسهیلات آنها به فعالیتهای صنعتی اختصاص یافته است. بانک کارآفرین از بدو شروع فعالیت خود تاکنون، ۶۰درصد تسهیلات خود را به بخش صنعت، ۱۹درصد به بخش ساختمان و مابقی به بخش کشاورزی و خدمات ارائه گردیده است.
۱۰ - درآمد دولت - بانکهای خصوصی از شروع فعالیتشان تا پایان سال ۱۳۸۴ بیش از ۳۰۰میلیارد ریال مالیات پرداخت نمودهاند و از این راه موجب افزایش درآمد دولت گردیدهاند که سهم بانک کارآفرین در میان بانکهای خصوصی حدود ۰/۲۰میلیارد ریال بوده است. مضافا تا حدودی که این بانکها سهمی از بازار غیررسمی پول را به خود جذب نمودهاند این امر نه فقط حیطه کنترل سیاست پولی را بسط داده است بلکه به نوبه خود موجب افزایش درآمد مالیاتی دولت گردیده است. زیرا همان طور که میدانیم بازار غیررسمی پول خارجه از حیطه وزارت دارایی عمل مینماید.
نتیجه آنکه موفقیت بانکهای خصوصی و نقشی که این بانکها میتوانند در گسترش پولی و توسعه و سرمایهگذاری ایفا نمایند در گرو اعمال سیاست پولی مناسب و عدمدخالتهای نسنجیده و غیرمنطقی خواهد بود. با گذشت زمان و خصوصی شدن بعضی از بانکهای دولتی، این امر روز به روز اهمیت بیشتر خواهد داشت.