احیای اعتماد در بورس
دنیای اقتصاد - علی عبدالمحمدی : بازار سهام ایران در سال جاری، علاوه بر ثبت بازدهی قابلتوجه در نماگرهای اصلی، شاهد افزایش مشارکت سرمایهگذاران در عرضههای اولیه نیز بوده است؛ اتفاقی که میتواند از بازگشت تدریجی اعتماد عمومی به بورس حکایت داشته باشد. رشد ۱۶۱درصدی شاخص هموزن و افزایش ۱۲۴درصدی شاخص کل از ابتدای سال، فضای متفاوتی را نسبت به دوره رکودی سالهای گذشته در بازار سهام ایجاد کرده است. در چنین شرایطی، سیاستگذار نیز فرصت بیشتری برای عرضه شرکتهای جدید در بورس و فرابورس پیدا کرده و توانسته است بخشی از شرکتهایی را که مدتها در صف عرضه اولیه قرار داشتند، روانه بازار کند. بررسی آمار عرضههای اولیه سال جاری نشان میدهد که در مجموع ۲۹ شرکت در بورس و فرابورس عرضه شدهاند و میانگین مشارکت در این عرضهها به یکمیلیون و ۵۲۱هزار کد معاملاتی رسیده است. افزایش تدریجی تعداد مشارکتکنندگان در عرضههای اولیه، در کنار رشد شاخصها، میتواند یکی از نشانههای بهبود نگاه سرمایهگذاران حقیقی به بازار سهام باشد.
عرضههای اولیه در مسیر صعود بورس
در سال جاری، مجموعا ۲۹ عرضه اولیه در بازار سرمایه انجام شده است. این تعداد عرضه در شرایطی به ثبت رسیده که شاخصهای سهامی بازدهی قابلتوجهی را تجربه کردهاند و فضای عمومی معاملات نیز نسبت به دورههای رکودی گذشته تغییر کرده است. شاخص هموزن از ابتدای سال ۱۶۱درصد رشد کرده و شاخص کل نیز افزایش ۱۲۴درصدی را به ثبت رسانده است. چنین عملکردی موجب شده است که سیاستگذار در زمینه عرضه شرکتهای جدید با دست بازتری عمل کند و شرکتهایی را که برای ورود به بازار سهام در صف انتظار قرار داشتند، به بازار معرفی کند. عرضه اولیه شرکتها در دورههای مختلف بازار سرمایه، همواره با واکنشهای متفاوتی از سوی فعالان بازار مواجه بوده است. در سالهایی که بورس در مسیر نزولی قرار داشت، انجام عرضه اولیه گاهی بهعنوان عاملی برای خروج نقدینگی از بازار تلقی میشد. بخشی از معاملهگران معتقد بودند که عرضه سهام شرکتهای جدید، در شرایطی که تقاضا در بازار با ضعف مواجه است، میتواند بخشی از پول موجود را به سمت خرید سهام تازهوارد هدایت کند و از توان تقاضا برای حمایت از نمادهای موجود بکاهد. به همین دلیل، در دورههای رکودی، عرضه اولیه بعضا با انتقادهایی از سوی فعالان بازار همراه میشد و برخی انجام آن را به زیان روند معاملات میدانستند. اما شرایط صعودی بازار در سال جاری، فضای متفاوتی برای سیاستگذار ایجاد کرده است. رشد شاخصها و بهبود چشمانداز عمومی بورس، امکان عرضه شرکتهای جدید را فراهم کرده و حساسیت نسبت به جذب نقدینگی از سوی عرضههای اولیه را کاهش داده است. در واقع، زمانی که بازار در مسیر صعود قرار دارد و سرمایهگذاران چشمانداز مثبتی نسبت به بازدهی سهام دارند، عرضه شرکتهای جدید با سهولت بیشتری انجام میشود. از این منظر، رونق بازار نهتنها بر معاملات سهام شرکتهای حاضر در بورس اثر میگذارد، بلکه فرآیند ورود بنگاههای جدید به بازار سرمایه را نیز تسهیل میکند.
شتاب مشارکت در عرضههای اولیه
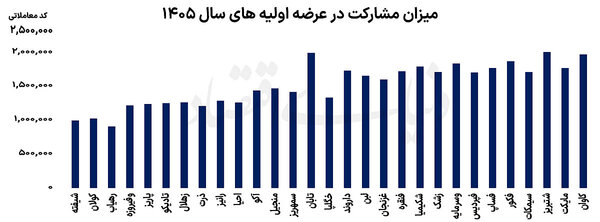
بررسی آمار عرضههای اولیه سال جاری نشان میدهد که بیشترین میزان مشارکت به شرکت پتروشیمی تبریز با نماد «شتبریز» اختصاص داشته است. در عرضه اولیه این شرکت، ۲میلیون و ۳هزار کد معاملاتی مشارکت کردند و این عرضه در جایگاه نخست از منظر تعداد خریداران قرار گرفت. پس از آن، پتروشیمی تابان فردا با نماد «تابان» قرار دارد که یکمیلیون و ۹۹۱هزار کد معاملاتی در عرضه اولیه آن مشارکت داشتند. رتبه سوم نیز به شرکت مس کاوان با نماد «کاوان» اختصاص یافته است؛ شرکتی که آخرین عرضه اولیه بازار تا زمان ارائه این آمار بوده و حدود یکمیلیون و ۹۶۹هزار کد معاملاتی در عرضه آن حضور داشتهاند. در سوی دیگر این فهرست، کمترین میزان مشارکت به عرضه اولیه شرکت رهیاب پیام گستران با نماد «رهیاب» اختصاص دارد. در این عرضه حدود ۹۰۸هزار کد معاملاتی مشارکت کردند؛ رقمی که فاصله محسوسی با میزان مشارکت در عرضههای پرتقاضای سال جاری دارد. با وجود این تفاوت، میانگین مشارکت در ۲۹ عرضه اولیه انجامشده در بورس و فرابورس به یکمیلیون و ۵۲۱ هزار کد معاملاتی رسیده است. این میانگین نشان میدهد که عرضههای اولیه در سال جاری توانستهاند توجه بخش قابلتوجهی از سرمایهگذاران را به خود جلب کنند. نکته قابلتوجه در آمار عرضههای اولیه امسال، افزایش میزان مشارکت با گذشت زمان است. به بیان دیگر، هرچه از ابتدای سال فاصله گرفته شده، تعداد کدهای معاملاتی حاضر در عرضههای اولیه نیز روند افزایشی داشته است.
این روند را میتوان در کنار رشد شاخصهای سهامی بررسی کرد؛ چراکه افزایش بازدهی بورس و شکلگیری انتظارات مثبت نسبت به ادامه مسیر بازار، میتواند انگیزه سرمایهگذاران برای حضور در عرضههای اولیه را تقویت کند. البته تعداد مشارکتکنندگان در هر عرضه، بهتنهایی معیاری کامل برای سنجش میزان اعتماد عمومی نیست و عواملی مانند اندازه عرضه، میزان سهام قابلتخصیص، قیمتگذاری و جذابیت شرکت نیز بر تعداد متقاضیان اثرگذار هستند. با این حال، افزایش تدریجی مشارکت در عرضههای اولیه، در کنار سایر متغیرهای بازار، تصویری از بهبود نسبی فضای اعتماد در بورس ارائه میکند.
از رکوردهای ۱۳۹۹ تا بازگشت تدریجی اعتماد
برای درک بهتر وضعیت مشارکت در عرضههای اولیه، میتوان شرایط امسال را با سال ۱۳۹۹مقایسه کرد. در آن سال، ضریب نفوذ بازار سرمایه در میان مردم به سطح قابلتوجهی رسیده بود و در برخی عرضههای اولیه، بیش از ۵میلیون کد معاملاتی برای خرید سهام شرکتهای تازهوارد اقدام کردند. این میزان مشارکت، نشاندهنده گستردگی حضور مردم در بازار سهام و استقبال عمومی از فرآیند عرضه اولیه بود. با این حال، ریزش سنگین بورس تهران در ادامه همان سال، به اعتماد عمومی آسیب وارد کرد و فضای سرمایهگذاری در بازار سهام را تحت تاثیر قرار داد. پس از آن دوره، میزان مشارکت در عرضههای اولیه نیز کاهش یافت و در برخی عرضهها تعداد کدهای معاملاتی حاضر به کمتر از یکمیلیون رسید. افت قیمت سهام و تجربه زیان توسط بخشی از سرمایهگذاران حقیقی، موجب شد که جذابیت بورس برای گروهی از فعالان بازار کاهش پیدا کند. در چنین فضایی، حتی عرضه شرکتهای جدید نیز نمیتوانست مانند گذشته مشارکت گسترده سرمایهگذاران را به همراه داشته باشد. کاهش استقبال از عرضههای اولیه را میتوان یکی از نشانههای تغییر رفتار سرمایهگذاران پس از تجربه ریزش بازار دانست. با آغاز سال جاری و شکلگیری روند صعودی در بورس تهران، شرایط تا حدی تغییر کرده است. رشد شاخص کل و بهویژه عملکرد بهتر شاخص هموزن، چشمانداز متفاوتی از بازدهی بازار سهام ایجاد کرده و به نظر میرسد بخشی از سرمایهگذاران حقیقی بار دیگر تمایل بیشتری برای حضور در بازار پیدا کردهاند.
افزایش مشارکت در عرضههای اولیه نیز در همین چارچوب قابل بررسی است. اگرچه میانگین یکمیلیون و ۵۲۱هزار کد معاملاتی هنوز با رکوردهای بیش از ۵میلیون نفری سال ۱۳۹۹ فاصله دارد، اما مقایسه آن با دورههایی که مشارکت به کمتر از یکمیلیون کد رسیده بود، از بهبود وضعیت حکایت میکند. در مجموع، رشد قابلتوجه شاخصهای سهامی، انجام ۲۹ عرضه اولیه و افزایش تدریجی مشارکت سرمایهگذاران در این عرضهها، مجموعهای از نشانهها را در اختیار تحلیلگران قرار میدهد که میتوانند از بازیابی تدریجی اعتماد به بازار سهام حکایت داشته باشند. با این حال، پایداری این روند به تداوم ثبات در بازار، کیفیت بازدهی شرکتها، شفافیت فرآیند عرضهها و حفظ منافع سهامداران وابسته است. تجربه سال ۱۳۹۹ نشان داد که رشد سریع بازار بهتنهایی برای حفظ اعتماد عمومی کافی نیست و آنچه در بلندمدت اهمیت دارد، استمرار فرصتهای سرمایهگذاری و امکان کسب بازدهی متناسب با ریسک توسط سرمایهگذاران است.