پایان سه هفته عقبنشینی بورس
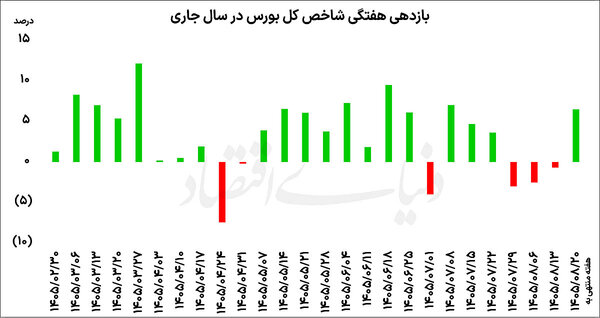
دنیای اقتصاد - علی عبدالمحمدی : بورس تهران در هفته گذشته یکی از دورههای پرتحرک خود را پشت سر گذاشت و شاخصهای سهامی با ثبت بازدهی مثبت در تمامی روزهای معاملاتی، بار دیگر در مسیر صعودی قرار گرفتند. شاخص کل بورس که سه هفته متوالی با افت هفتگی مواجه شده بود، در هفته گذشته رشد ۶.۵درصدی را به ثبت رساند و معاملات را در سطح ۸میلیون و ۴۲۷هزار واحد به پایان برد. این میزان از رشد، بهترین عملکرد هفتگی شاخص کل در شش هفته اخیر بود و موجب شد نماگر اصلی بازار سهام بار دیگر کانال ۸میلیون واحدی را فتح کند و در این محدوده به پیشروی ادامه دهد. در همین حال، شاخص هموزن و شاخص کل فرابورس نیز هر دو بازدهی ۵.۷درصدی را تجربه کردند.
افزایش میانگین روزانه ارزش معاملات خرد به محدوده ۴۵همت و ورود حدود ۲۰هزار و ۵۰۰میلیارد تومان پول از سوی سرمایهگذاران حقیقی، از دیگر نشانههای تقویت تقاضا در معاملات هفته گذشته بود.
در نتیجه این تحولات، بازدهی شاخص کل از ابتدای سال به ۱۲۷درصد رسید و شاخصهای هموزن و کل فرابورس نیز به ترتیب رشد ۱۴۷ و ۱۴۹درصدی را از ابتدای سال ثبت کردند.
بازگشت شاخص کل به مسیر صعود
مهمترین اتفاق هفته گذشته، پایان یافتن روند سههفتهای افت متوالی شاخص کل و ثبت یک بازدهی قابلتوجه در مقیاس هفتگی بود. شاخص کل در هفتههای پیش از آن با فشار عرضهها و کاهش قیمت سهام، سه هفته متوالی عملکرد منفی داشت؛ اما در هفته گذشته ورق معاملات برگشت و این نماگر در تمامی روزهای معاملاتی سبزپوش باقی ماند. رشد ۶.۵درصدی شاخص کل، نهتنها افت هفتههای قبل را تا حد زیادی تحتتاثیر قرار داد، بلکه بهترین عملکرد هفتگی این شاخص طی شش هفته اخیر را نیز رقم زد. شاخص کل در پایان معاملات هفته به سطح ۸میلیون و ۴۲۷هزار واحد رسید و با عبور مجدد از مرز ۸میلیون واحد، حرکت صعودی خود را در این کانال ادامه داد.
همچنین در معاملات روز چهارشنبه، شاخص کل برای هفتمین روز متوالی افزایش یافت؛ موضوعی که از تداوم برتری تقاضا در جریان معاملات حکایت داشت. بررسی عملکرد شاخص کل از ابتدای سال نیز تصویر روشنی از غلبه هفتههای مثبت بر دورههای نزولی ارائه میدهد. از مجموع ۲۶ هفته معاملاتی سپریشده در سال جاری، شاخص کل در ۲۰ هفته بازدهی مثبت داشته و تنها در ۶ هفته با افت مواجه شده است. به این ترتیب، با وجود تجربه دورههای اصلاحی در مسیر حرکت بازار، عملکرد هفتگی شاخص کل در بخش عمده سال همچنان صعودی بوده است. رشد اخیر نیز باعث شد بازدهی این شاخص از ابتدای سال به ۱۲۷درصد برسد؛ رقمی که جایگاه بورس را در میان بازارهای دارایی از منظر بازدهی سالانه برجسته میکند.
همراهی شاخص هموزن و فرابورس
رشد بازار در هفته گذشته به نمادهای بزرگ و شاخصساز محدود نماند و شاخص هموزن نیز همگام با شاخص کل افزایش یافت. این نماگر در مقیاس هفتگی ۵.۷درصد رشد کرد و برای دومین هفته متوالی بازدهی مثبت به ثبت رساند. همزمان، شاخص کل فرابورس نیز با رشد ۵.۷درصدی همراه شد. همجهتی بازدهی این سه نماگر نشان میدهد که حرکت صعودی هفته گذشته در بخشهای مختلف بازار سهام جریان داشته است؛ هرچند تفاوت بازدهی شاخص کل با دو شاخص دیگر، از عملکرد متفاوت گروههای بورسی و فرابورسی حکایت دارد.
در مقیاس سالانه نیز شاخص هموزن و شاخص کل فرابورس عملکردی بالاتر از شاخص کل بورس داشتهاند. بازدهی شاخص هموزن از ابتدای سال به ۱۴۷درصد و بازدهی شاخص کل فرابورس به ۱۴۹درصد رسیده است؛ درحالیکه شاخص کل بورس در همین بازه رشد ۱۲۷درصدی را تجربه کرده است. این اختلاف بازدهی نشان میدهد که در محاسبه عملکرد از ابتدای سال، سهام خارج از گروه نمادهای بزرگ و همچنین شرکتهای حاضر در بازار فرابورس، رشد بیشتری را نسبت به شاخص کل به ثبت رساندهاند. البته این ارقام، عملکرد کلی شاخصها را نشان میدهند و به معنای رشد یکسان قیمت تمامی نمادهای حاضر در هر بازار نیستند.
ورود پول حقیقیها و افزایش تحرک معاملات
در کنار رشد شاخصها، جریان نقدینگی و ارزش معاملات نیز از بهبود فضای دادوستدها در هفته گذشته حکایت داشت. میانگین روزانه ارزش معاملات خرد در هفته گذشته در محدوده ۴۵همت قرار گرفت؛ سطحی که از تداوم فعالیت قابلتوجه معاملهگران در بازار سهام خبر میدهد.
همچنین در مجموع معاملات هفته، حدود ۲۰هزار و ۵۰۰میلیارد تومان پول توسط سرمایهگذاران حقیقی وارد بازار سهام شد. ورود این میزان پول در کنار رشد همزمان شاخصها، نشان میدهد که تقاضا در هفته گذشته تنها به افزایش قیمتها محدود نبوده و با جابهجایی قابلتوجه نقدینگی به سمت سهام همراه شده است. ترکیب رشد شاخصها، ورود پول حقیقیها و قرار گرفتن ارزش معاملات خرد در کانال ۴۵ همت، تصویری از بازگشت رونق به معاملات بورس تهران ارائه میدهد. با این حال، پایداری این روند به تداوم تقاضا و حفظ جریان ورود پول در هفتههای آینده وابسته است.
تجربه سه هفته افت متوالی پیش از رشد اخیر نیز نشان میدهد که مسیر بازار میتواند با تغییر شرایط معاملاتی دستخوش نوسان شود. از این رو، عملکرد هفته گذشته را میتوان نشانهای از تقویت دوباره تقاضا و بازگشت شاخص کل به مدار صعود دانست؛ روندی که برای ارزیابی استمرار آن باید رفتار معاملهگران، ارزش معاملات و جریان پول حقیقیها در هفتههای پیش رو را دنبال کرد.
مسیر آینده بورس
بورس در سال جاری در رقابت با سایر بازارهای دارایی توانسته است جایگاه بازار برتر را به خود اختصاص دهد و فاصله قابلتوجهی با عملکرد بسیاری از بازارهای رقیب ایجاد کند. رشد شاخص هموزن و شاخص کل فرابورس نیز نشان میدهد که این برتری تنها به چند نماد بزرگ و شاخصساز محدود نبوده و دامنه گستردهتری از سهام را در بر گرفته است. در شرایطی که بازار سهام طی سالهای گذشته با جاماندگی نسبی از برخی بازارهای دارایی مواجه بود، عملکرد امسال بورس را میتوان بخشی از تلاش برای جبران این عقبماندگی ارزیابی کرد؛ هرچند تداوم این وضعیت به عوامل متعددی وابسته است. بازگشت شاخص کل به کانال ۸میلیونواحدی پس از یک دوره اصلاح، بار دیگر نگاه فعالان بازار را به سطوح بالاتر معطوف کرده است. در این میان، رسیدن شاخص کل به محدوده ۱۰میلیونواحدی میتواند به عنوان یکی از اهداف پیش روی بازار در ادامه مسیر صعودی مطرح باشد. البته عبور از این سطح، صرفا به تداوم شتاب رشد قیمت سهام وابسته نیست و متغیرهای بنیادی، شرایط اقتصادی و میزان همراهی جریان نقدینگی نیز در تحقق چنین مسیری نقش تعیینکنندهای خواهند داشت.
از سوی دیگر، رشد قابلتوجه قیمتها از ابتدای سال، ضرورت توجه به نسبت قیمتها با سودآوری شرکتها و چشمانداز عملکرد بنگاههای بورسی را افزایش داده است. در کنار عوامل بنیادی، ریسکهای سیاسی و سیستماتیک همچنان از مهمترین متغیرهای اثرگذار بر مسیر آتی بورس به شمار میروند. تحولات سیاسی و بینالمللی، چشمانداز روابط خارجی، وضعیت تحریمها و احتمال بروز تنشهای منطقهای میتوانند از مسیر تغییر انتظارات سرمایهگذاران، بر میزان تقاضا و جریان ورود و خروج پول اثر بگذارند.
در سطح اقتصاد داخلی نیز نرخ ارز، سیاستهای پولی و مالی، نرخ بهره، وضعیت تورم و تصمیمات سیاستگذار درباره صنایع مختلف، از جمله عواملی هستند که میتوانند بر سودآوری شرکتها و ارزشگذاری سهام اثرگذار باشند. بنابراین، هرچند بورس در سال جاری با فاصله گرفتن از رقبا عنوان بازار برتر را به دست آورده و بار دیگر در مسیر صعود قرار گرفته است، حرکت به سمت قلههای بالاتر، از جمله محدوده ۱۰میلیونواحدی، به چگونگی تحولات این متغیرها وابسته خواهد بود. به بیان دیگر، فتح دوباره کانال ۸میلیونواحدی نقطه پایان مسیر نیست، اما عبور از آن و ادامه حرکت صعودی نیز بدون در نظر گرفتن ریسکهای پیش رو قابل ارزیابی نخواهد بود.