عبور بورس از امواج دلاری
دنیای اقتصاد : درحالیکه شاخص کل بورس دیروز تا آستانه کانال ۸.۵میلیون واحدی پرواز کرد، ارزش دلاری بازار سهام نیز بار دیگر به محدوده حساس ۱۱۰میلیارد دلار نزدیک شد. این سطح در یک سال گذشته، بورس را با اصلاحهای موقت همراه کرده است. اما اکنون این ابهام مطرح است که آیا ارزش بازار سهام میتواند به سطوح بالاتر برسد؟ کارشناسان معتقدند، شرایط بازار این بار متفاوت است و رشد فروش و سودآوری شرکتها میتواند به بورس کمک کند تا در برابر اصلاح نرخ ارز مقاومت نشان دهد و وارد فاز جدیدی شود.
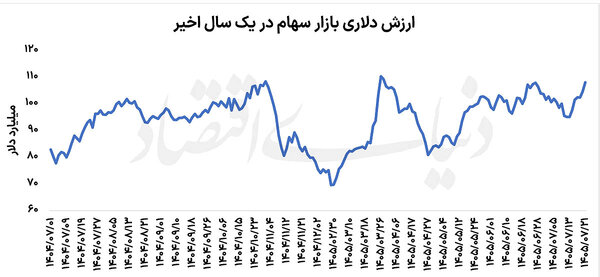
پروانه کُبره: ارزش دلاری بورس تهران در یک سال گذشته عمدتا در محدوده ۸۰تا ۱۱۰میلیارد دلار نوسان کرده و هر بار با نزدیک شدن به این سقف، بازار وارد فاز اصلاح یا درجا زدن شده است. اکنون با رسیدن شاخص کل به مرز ۸.۵میلیون واحد، قرار گرفتن ارزش بازار در محدوده ۱۱۰میلیارد دلار و همزمان افت نرخ دلار آزاد به زیر ۲۶۰هزار تومان، سناریوی احتیاط معاملهگران محتمل شده است. با این حال، کارشناسان معتقدند شرایط بازار این بار متفاوت است و بورس برخلاف دفعات گذشته، از این موج دلاری عبور خواهد کرد. ارزش بازار سهام ایران در یک سال گذشته، در محدوده ۸۰ تا ۱۱۰میلیارد دلار قرار گرفته است. بررسی روند معاملات در این دوره نشان میدهد هر بار ارزش بازار به محدوده ۱۰۸ تا ۱۱۰میلیارد دلار رسیده، بورس پس از ثبت سقفهای قیمتی با موجی از اصلاح مواجه شده است.
نخستین نمونه آن به اواخر دیماه سال گذشته بازمیگردد؛ زمانی که شاخص کل پس از ثبت سقف ۴میلیون و ۴۹۱هزار واحد در ۲۹دیماه تا حوالی ۹ اسفند وارد فاز اصلاح شد. در ادامه، اواخر خردادماه امسال نیز با رسیدن ارزش دلاری بازار به محدوده ۱۱۰میلیارد دلار، بورس در تیرماه وارد دورهای از اصلاح موقت و نوسان شد. این الگو بار دیگر در اواخر شهریورماه تکرار شد و بازار پس از لمس این محدوده، عقبنشینی کوتاهی را تجربه کرد. اکنون شاخص کل بورس با رسیدن به مرز ۸.۵میلیون واحد، بار دیگر ارزش بازار را به نزدیکی ۱۱۰میلیارد دلار رسانده است؛ اتفاقی که همزمان با تعدیل نرخ دلار و ریزش قیمت دلار آزاد به زیر مرز ۲۶۰هزار تومان همراه شده و احتیاط معاملهگران را افزایش داده است. در معاملات دیروز نیز شاخص کل از سقف روزانه خود عقب نشست. تکرار این رفتار در مقاطع گذشته، این ابهام را مطرح میکند که آیا رسیدن دوباره ارزش بازار به محدوده ۱۱۰میلیارد دلار میتواند نشانهای از آغاز یک دوره اصلاحی تازه باشد یا این بار متغیرهای بنیادی و انتظارات مثبت، مانع از تداوم فشار فروش خواهند شد؟
دوراهی بورس
اصلاح نرخ دلار میتواند بر ارزش دلاری بازار و انتظارات سرمایهگذاران اثر بگذارد و مصوبه اخیر درباره نرخ خوراک پالایشیها نیز بر احتیاط بخشی از معاملهگران افزوده است. از سوی دیگر، انتشار صورتهای مالی ششماهه شرکتها در ادامه مهرماه میتواند تصویر روشنتری از عملکرد بنگاهها ارائه دهد و در صورت بهبود سودآوری، زمینه تعدیل نسبت قیمت به درآمد بازار را فراهم کند. ازاینرو باید دید که آیا بورس در آستانه یک اصلاح قرار دارد؟
در همین رابطه علیرضا خانمحمدی، کارشناس بازارهای مالی، در گفتوگو با «دنیای اقتصاد» اظهار کرد: بازار سرمایه در هفتههای اخیر روزهای متفاوتی را پشت سر گذاشته است؛ از ثبت رکوردهای تازه در ارزش معاملات تا عبور شاخص کل از سقفهای تاریخی. به گفته او، رشد اخیر بورس پشتوانه بنیادی دارد و عملکرد شرکتها در حوزه فروش، سودآوری و گزارشهای ماهانه، چشمانداز مثبتی را پیش روی بازار قرار داده است. همچنین انتظار میرود شرکتها در گزارشهای تابستانی نیز روند مطلوبی را دنبال کنند؛ چراکه افزایش نرخ فروش محصولات و رقابت شکلگرفته در بورس کالا، بهویژه در گروههای سیمانی و فلزی، میتواند به بهبود درآمد و سودآوری بنگاهها کمک کند.
او افزود: یکی از موضوعاتی که در هفتههای اخیر به نگرانی بخشی از معاملهگران تبدیل شده، نزدیک شدن ارزش دلاری بورس به محدوده ۱۱۰میلیارد دلار است. برخی فعالان بازار معتقدند رسیدن ارزش بازار به این سطح میتواند نشانهای از افزایش عرضه و آغاز اصلاح باشد؛ با این حال، چنین برداشتی چندان معتبر نیست و ارزش دلاری بازار بهتنهایی نمیتواند معیار مناسبی برای تشخیص ارزندگی سهام یا پیشبینی اصلاح باشد.
به گفته علیرضا خانمحمدی، اصلاحهایی که در گذشته و همزمان با رسیدن ارزش بازار به محدوده ۱۱۰میلیارد دلار رخ دادهاند، بیش ازآنکه ناشی از رسیدن بورس به یک سقف دلاری مشخص باشند، تحتتاثیر اخبار منفی و ریسکهای بیرونی قرار داشتهاند. از جمله این عوامل میتوان به تحولات سیاسی و حواشی مربوط به صنعت پالایش اشاره کرد. بنابراین، نمیتوان تنها با استناد به ارزش دلاری بازار، درباره زمان اصلاح یا پایان روند صعودی بورس تصمیم گرفت؛ هرچند این شاخص میتواند در کنار سایر متغیرها، بهعنوان یکی از معیارهای فرعی مورد توجه قرار گیرد.
او با اشاره به نوسانات نرخ ارز ادامه داد که تغییرات بازار دلار، تحت تاثیر عوامل سیاسی و مداخلات سیاستگذار پولی، ممکن است با سرعت و شدت متفاوتی رخ دهد. از این رو، انتقال مستقیم الگوهای قیمتی بازار ارز به بورس و تنظیم معاملات سهام بر اساس نوسانات کوتاهمدت دلار، رویکرد دقیقی نیست. به گفته او، بانک مرکزی در هفتههای اخیر اقداماتی برای کنترل گردش پول و مهار نوسانات ارزی انجام داده است؛ از جمله تعیین محدودیت زمانی برای فعالیت برخی پلتفرمهای خریدوفروش، حذف نمودارهای قیمتی و اعمال محدودیتهایی در برداشت ریالی. این اقدامات در کنار نرخ طلای جهانی، به کاهش قیمت دلار و اصلاح بازارهای موازی مانند طلا منجر شدهاند. این کارشناس گفت: تعدیل قیمتها در بازارهای موازی میتواند از دو مسیر بر بورس اثر بگذارد. از یک سو، با توجه به بازدهی اخیر بازار سهام و جذابیت برخی نمادها، احتمال دارد بخشی از نقدینگی از بازار طلا و ارز به سمت بورس حرکت کند. البته این موضوع به معنای ارزندگی همه سهمها نیست و نمیتوان انتظار داشت تمام نمادها به یک اندازه از ورود پول منتفع شوند. از سوی دیگر، رشد نرخ دلار توافقی نیز میتواند بر سودآوری شرکتهای صادراتمحور اثر بگذارد.
او افزود: نرخ دلار توافقی که در مقطعی حدود ۱۵۲هزار تومان بود، اکنون به محدوده ۱۸۰هزار تومان رسیده است. تداوم افزایش تدریجی این نرخ میتواند درآمد ریالی شرکتهایی را که به کشورهای همسایه صادرات دارند یا به هر شکل در بازارهای صادراتی فعالاند، تحتتاثیر قرار دهد. برای ارزیابی اثر نرخ ارز بر عملکرد این شرکتها، باید نرخ دلار توافقی را نیز در کنار سایر نرخهای موثر بر درآمد آنها در نظر گرفت؛ هرچند برخی شرکتها همچنان محصولات خود را بر مبنای نرخهای نزدیک به بازار آزاد به فروش میرسانند. او در ادامه اظهارات خود به وضعیت گروه پالایشی اشاره کرد و گفت: حتی با وجود احتمال کاهش تخفیفها، انتظار میرود گزارشهای تابستانی این شرکتها همچنان قابلقبول باشد و سودآوری آنها با افت شدیدی مواجه نشود. به گفته او، اثر نهایی مصوبات مرتبط با این صنعت به جزئیات تصمیمها، از جمله نحوه تعیین سقف کرکاسپرد در شرایط جنگی، بستگی دارد. در صورتی که محدودیتهای تعیینشده اثر شدیدی بر حاشیه سود شرکتها نداشته باشد، نمیتوان انتظار داشت این مصوبات بهتنهایی تغییر بزرگی در چشمانداز گروه پالایشی ایجاد کنند.
این کارشناس گفت: اگر ریسکهای سیاسی و احتمال تشدید ریسکها را کنار بگذاریم، گزارشهای مالی شرکتها، رقابت در بورس کالا، افزایش نرخ دلار توافقی و چشمانداز سودآوری، همچنان میتوانند از ادامه روند صعودی بازار حمایت کنند. بنابراین تشدید تنشها یا تداوم محاصره دریایی میتواند شرایط را تغییر دهد. هرچند آثار این وضعیت تاکنون بهطور کامل در عملکرد شرکتها منعکس نشده است، تداوم آن در بلندمدت ممکن است هزینه تامین مواد اولیه، تولید و فروش را افزایش دهد و شرکتها را با چالشهای جدیتری روبهرو کند. او تاکید کرد: با وجود این ریسکها، رفتار جریان مالکیت حقیقی در روزهای معاملاتی اخیر نشان میدهد که نگاه فعالان بازار همچنان به تحولات سیاسی و اقتصادی وابسته است؛ بهطوریکه در روزهای منفی ممکن است حدود ۲همت پول حقیقی از بازار خارج شود، اما با انتشار اخبار مثبت و کاهش تنشها، چند برابر این میزان پول دوباره به بورس بازگردد.
بورس در میدان جبران جاماندگی