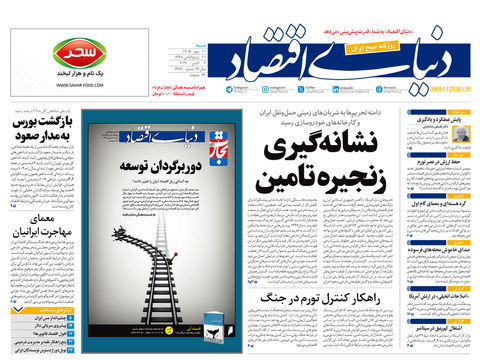
سومین شماره «دورنما» منتشر شد؛
حفظ ارزش در عصر تورم
در شماره این هفته عملکرد متفاوت ارزهای شاخص در حفظ ارزش سرمایه از سال ۱۳۹۷ تاکنون بررسی شده است. از سوی دیگر، تغییر نسبت قیمت به اجاره در سطوح بیسابقه مورد بررسی قرار گرفته است؛ پدیدهای که نشاندهنده ورود این متغیر به یک عصر جدید تحتتاثیر مستقیم نااطمینانیها و انتظارات تورمی است. همچنین مجله این هفته به ریشهیابی معمای ماندگاری تورم پرداخته و نشان داده است که چگونه افزایش سرعت گردش پول در کنار ضعف سمت عرضه، اثرات سیاست کنترل نقدینگی بانک مرکزی را خنثی کرده است. بررسی عبور بازدهی اوراق ۱۰ساله خزانهداری آمریکا از مرز ۵درصد تحتتاثیر ناترازیهای بودجهای، شوکهای انرژی و تب سرمایهگذاری در هوش مصنوعی، در کنار تحلیل پیامدهای آن بر بازارهای جهانی، بخش دیگری از شماره سوم «دورنما» است. شما میتوانید به نسخه کامل این مجله در وبسایت و شبکههای اجتماعی گروه رسانهای «دنیایاقتصاد» دسترسی داشته باشید.
یک انتخاب ارزی در سال۹۷ چقدر تفاوت ایجاد میکرد؟
اگر ابتدای سال۱۳۹۷، پیش از جهشهای ارزی، برای حفظ ارزش سرمایه سراغ ارزهای مختلف میرفتید، انتخاب ارز میتوانست تفاوت قابلتوجهی در بازدهی ایجاد کند. بررسی تغییرات نرخ ارزها تا امروز نشان میدهد عملکرد آنها فاصله زیادی با یکدیگر داشته است. در میان ارزهای بررسیشده، فرانک سوئیس با رشد ۵۲۴۶درصدی بیشترین افزایش ارزش را ثبت کرده است؛ رشدی که علاوه بر تحولات بازار ارز ایران، از تقویت فرانک در بازار جهانی و جایگاه آن بهعنوان دارایی امن نیز تاثیر گرفته است.
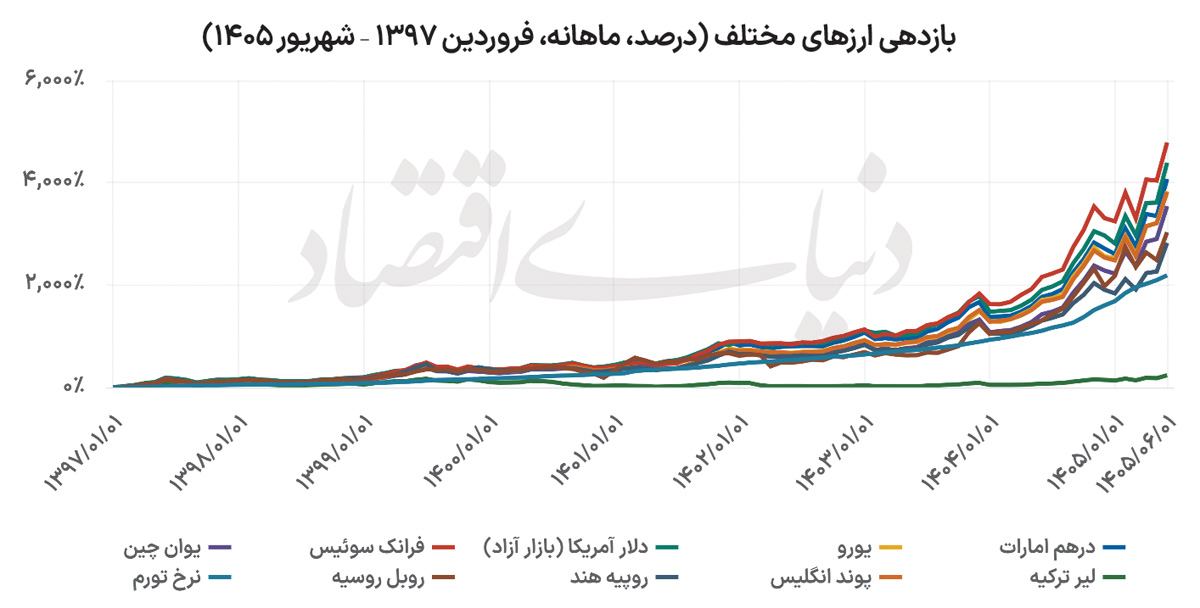
در مقابل، لیر ترکیه با رشد ۲۶۴درصدی کمترین افزایش را داشته؛ تضعیف این ارز در بازار جهانی و تورم بالای اقتصاد ترکیه از عوامل مهم این اختلاف بودهاند. در همین دوره، تورم داخلی حدود ۲۱۹۰درصد افزایش یافته است. درهم، دلار، پوند و یورو نیز حدود ۴۲۰۰ تا ۴۵۰۰درصد رشد کردهاند و یوآن نیز بالاتر از تورم حرکت کرده است. روپیه و روبل روسیه تقریبا همپای تورم پیش رفتهاند؛ درحالیکه لیر فاصله زیادی از آن داشته است. این مقایسه نشان میدهد ارزها در برابر کاهش ارزش ریال عملکرد یکسانی نداشتهاند؛ برخی علاوه بر پوشش تورم، بازدهی بالاتری ایجاد کردهاند و برخی حتی نتوانستهاند همپای تورم داخلی رشد کنند.
عصر جدید بازار مسکن؛ آیا فاصله قیمت و اجاره ماندگار است؟
روند نسبت قیمت به اجاره مسکن نشان میدهد رفتار بازار در دو دوره پیش و پس از سال۱۳۹۷ تفاوت محسوسی داشته است. پیش از ۱۳۹۷، این نسبت عمدتا در محدوده ۱۴ تا ۲۳ نوسان میکرد و میانه آن 16.4 بود. در این دوره، با وجود نوسانات مقطعی، شاخص در محدوده نسبتا مشخصی حرکت میکرد و فاصله زیادی از میانگین تاریخی خود نمیگرفت.
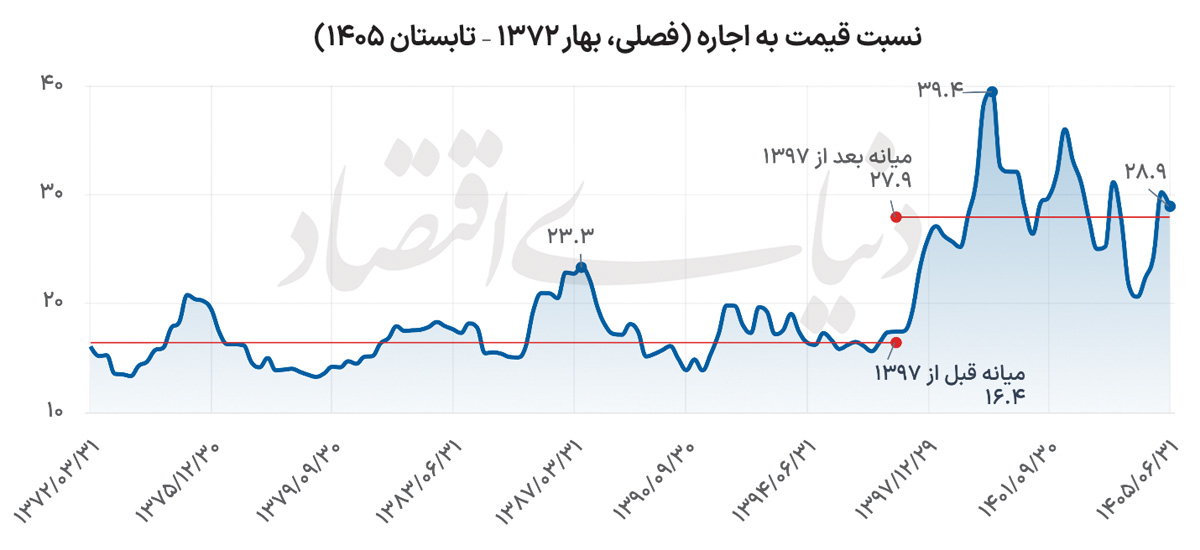
از سال۱۳۹۷ به بعد، همزمان با جهش نرخ ارز و افزایش تورم و انتظارات تورمی، سطح این شاخص تغییر کرد. میانه نسبت قیمت به اجاره در این دوره به 27.9 رسید؛ یعنی حدود 11.5 واحد بیشتر از دوره قبل از جهش. شاخص در این سالها چندین بار از محدوده ۳۰ عبور کرد و در یکی از مقاطع به 39.4 رسید که بالاترین مقدار ثبتشده در این دوره است. در ماههای اخیر نیز نسبت قیمت به اجاره در محدوده بالاتری نسبت به دوره پیش از ۱۳۹۷ قرار داشته و در آخرین داده به 28.9 رسیده است. در مجموع، نمودار نشان میدهد از سال۱۳۹۷ رابطه قیمت مسکن و درآمد اجارهای وارد سطح جدیدی شده و حتی با وجود نوسانات، این شاخص هنوز فاصله قابلتوجهی با سطوح معمول سالهای پیش از ۱۳۹۷ دارد.
چرا کنترل تورم سختتر شده است؟
تورم در سالهای اخیر به یکی از پایدارترین مشکلات اقتصاد ایران تبدیل شده و نرخ تورم برای چندین سال متوالی بالای ۳۰درصد باقی مانده است. ماندگاری تورم در این سطح نشان میدهد کاهش آن نسبت به گذشته دشوارتر شده است. بانک مرکزی در فاصله میانه ۱۴۰۰ تا پایان ۱۴۰۲ توانست رشد نقدینگی را بهطور قابلتوجهی کاهش دهد، اما تورم همچنان در سطوح بالا باقی ماند.
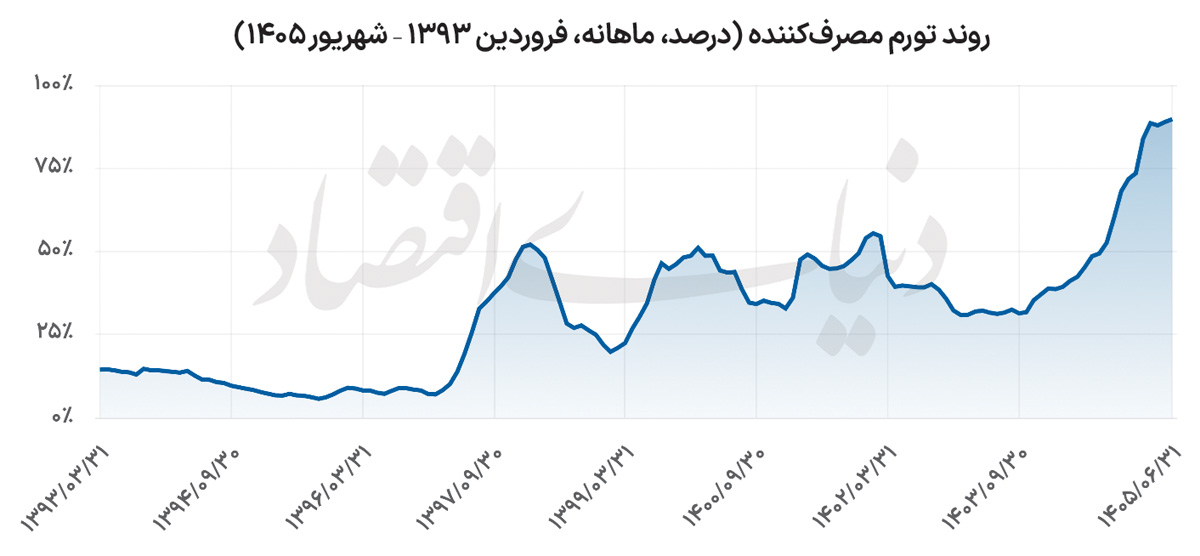
این موضوع نشان میدهد اگرچه نقدینگی همچنان یکی از عوامل اصلی تورم است، اما عوامل دیگری نیز در تداوم آن نقش دارند. یکی از این عوامل، سرعت گردش پول است. افزایش انتظارات تورمی، تمایل افراد و بنگاهها به نگهداری ریال را کاهش میدهد و باعث میشود پول سریعتر به کالا، خدمات و دارایی تبدیل شود. از سال۱۳۹۷، همزمان با افزایش نااطمینانی و جهشهای ارزی، این روند تشدید شده و میان رشد نرخ ارز و رشد سرعت گردش پول نیز همبستگی حدود ۴۵درصدی مشاهده میشود. بنابراین، حتی کاهش رشد نقدینگی نیز ممکن است تحت تاثیر افزایش سرعت گردش پول، اثر ضدتورمی محدودی داشته باشد. در سمت عرضه نیز ضعف رشد اقتصادی، فشار تورمی را تشدید کرده است. در نتیجه، امروز کنترل تورم بهطور همزمان به مدیریت نقدینگی، مهار انتظارات تورمی و بهبود ظرفیت تولید نیاز دارد؛ ترکیبی که سیاستگذار را با چالش دشوارتری نسبت به گذشته مواجه کرده است.
بازگشت بازده اوراق ۱۰ ساله آمریکا به بالای ۵درصد
بازده اوراق خزانه ۱۰ساله آمریکا در ماههای اخیر افزایش قابلتوجهی داشته و در سپتامبر از مرز ۵درصد عبور کرده است؛ سطحی که از سال۲۰۰۷ سابقه نداشته است. این افزایش تنها ناشی از سیاست فدرالرزرو نیست و مجموعهای از عوامل از جمله تورم بالاتر از هدف، افزایش قیمت انرژی، احتمال ماندگاری نرخ بهره در سطوح بالا، رشد اقتصادی و افزایش نیاز دولت و بخش خصوصی به منابع مالی را منعکس میکند.
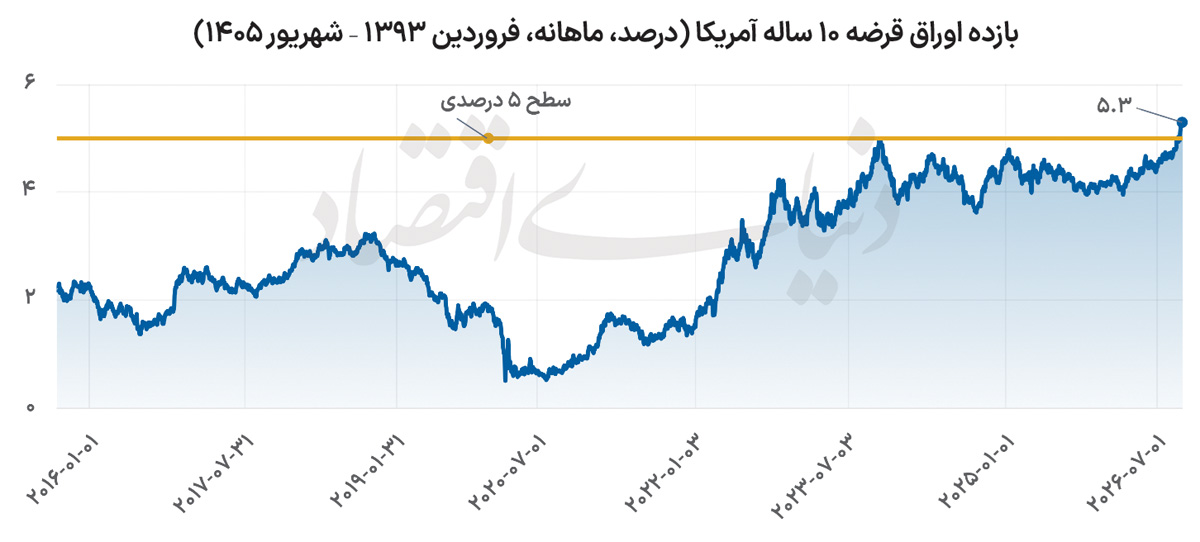
افزایش قیمت نفت پس از تشدید تنشهای خاورمیانه، فشارهای تورمی را بیشتر کرده و در شرایطی که تورم آمریکا همچنان بالاتر از هدف ۲درصدی قرار دارد، احتمال تداوم نرخهای بهره بالا را افزایش داده است. همزمان، کسری بودجه سنگین و بدهی بیش از ۴۰ تریلیون دلاری آمریکا، نیاز دولت به انتشار اوراق جدید را افزایش داده است. سرمایهگذاری گسترده شرکتهای فناوری در زیرساختهای هوش مصنوعی نیز تقاضا برای سرمایه را بالا برده است. رشد بازده اوراق، هزینه وام و تامین مالی را افزایش میدهد، بر بازار مسکن و سهام فشار وارد میکند و هزینه بهره بدهی دولت را بالا میبرد. این روند همچنین میتواند بر جریان سرمایه و ارزهای اقتصادهای نوظهور اثرگذار باشد.