دورنما - ۱۴۰۵/۰۶/۲۸
تورم و سیاست پولی بانک مرکزی
افزایش فشارهای مالی ناشی از مخارج نظامی و بازسازی زیرساختها در کنار افت درآمدهای تجاری، دولت را درگیر کسری بودجهای عمیق و ناگزیر به استقراض از بانک مرکزی کرده است. پیامد مستقیم این ناترازی، دو برابر شدن تزریق پایه پولی تنها در فاصله اسفند ۱۴۰۴ تا فروردین ۱۴۰۵ و رسیدن آن به ۳۶۰ هزارمیلیارد تومان بود؛ سیل نقدینگی نگرانکنندهای که در غیاب رشد تولید، مستقیما به سمت بازارهای دارایی و ارز سرازیر شد و با تشدید انتظارات تورمی، تورم نقطه به نقطه را از مرز 80 درصد عبور داد.
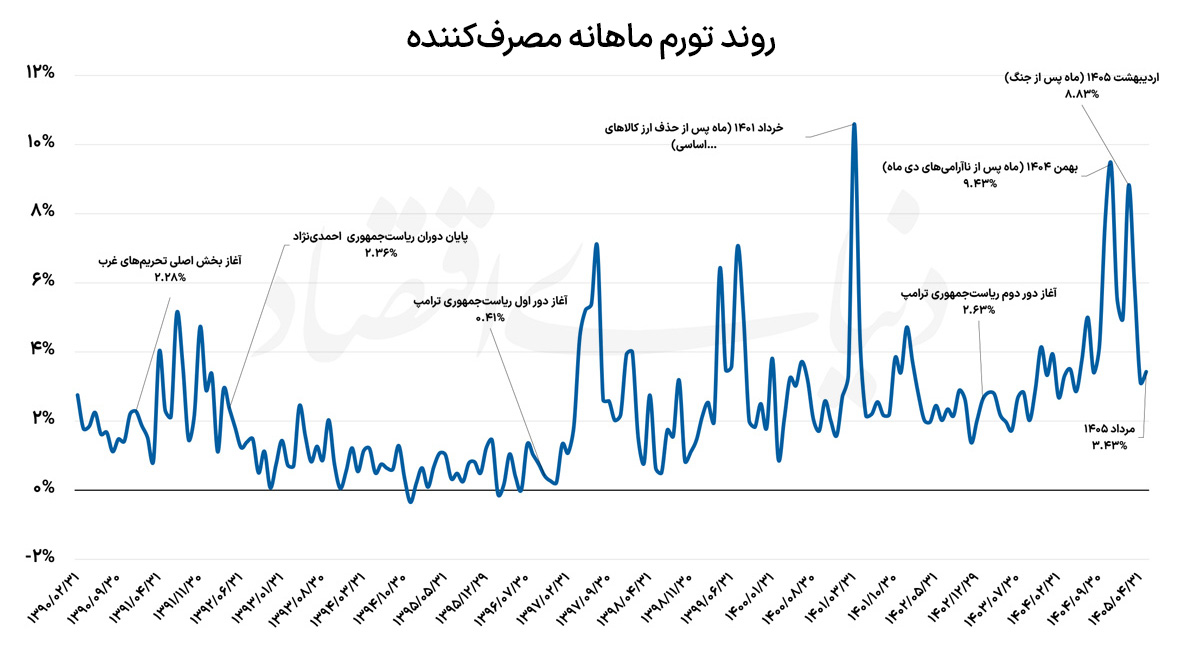
هرچند بانک مرکزی در واکنش به این بحران و برای فرار از خطر تورم نزدیک به ۹۰ درصدی، رویکردی بهشدت انقباضی در پیش گرفت و میزان پذیرش سفارشهای نقدینگی بانکها در حراجهای بازار باز را تا شهریور به ۱۷ درصد کاهش داد، اما این سیاستها نتوانستهاند موتور خلق پول را متوقف کنند. کاهش تزریق پول از کانال ریپو، عطش نقدینگی بانکهای ناتراز را از بین نبرده و آنها اکنون کسری خود را از مسیرهای موازی و پرهزینهتری مانند اعتبارگیری قاعدهمند تامین میکنند؛ واقعیتی که نشان میدهد تا زمانی که ریشه اصلی یعنی کسری بودجه پابرجاست، سیاستهای پولی مقطعی برای مهار تورم با چالشهای متعددی روبهرو میشوند.
شاخص اسمی و حقیقی بورس
تکیه بر شاخص کل بورس به عنوان دماسنج اقتصاد تورمی ایران، به جای نمایش پویایی شرکتها، تصویری چالشبرانگیز از رشد داراییها ارائه میدهد. تحلیلها نشان میدهد برای درک عیار واقعی خلق ثروت و سنجش قدرت خرید سرمایهگذاران، باید شاخص حقیقی (تعدیلشده با تورم) را جایگزین شاخص اسمی کرد.
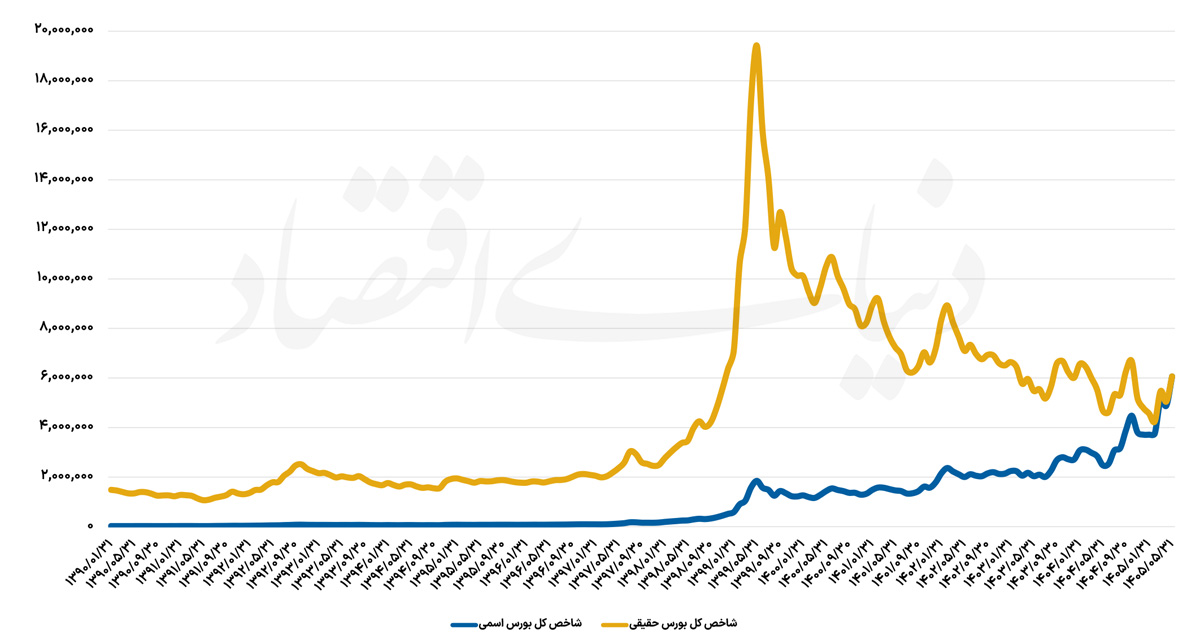
دادههای ۱۵ ساله حاکی از آن است که بهرغم رشد ظاهری و ۲۶۲ برابری شاخص اسمی، ارزش واقعی سرمایهها تنها ۴ برابر شده و بازدهی سالانه از ۴۵ درصد اسمی به ۱۰درصد واقعی تنزل یافته است. این آمار در ۵ سال اخیر با تورم 8.3برابری در برابر رشد ۵ برابری شاخص، به قدرت خرید سرمایهگذاران آسیب زده است است؛ به طوری که ورود به بازار در سال ۱۴۰۰، نتیجهای جز افت ملموس ارزش داراییها به همراه نداشته است. اوج این واگرایی در ریزش تاریخی سالهای ۱۳۹۹ تا ۱۴۰۰نمایان شد؛ جایی که افت ۳۷ درصدی شاخص اسمی، در عمل ریزش ۵۳ درصدی ارزش واقعی سرمایهها را رقم زد. در نهایت، رشدهای چشمگیر بورس غالبا تنها سپری شکننده در برابر افت ارزش پول ملی است و معیار قطعی موفقیت، نه سبز بودن تابلوی معاملات، بلکه توانایی سبد داراییها در حفظ و ارتقای ارزش خود فراتر از امواج تورم است.
میزان نفت عبوری از تنگه هرمز
تنگه هرمز، بهعنوان یکی از حیاتیترین آبراههای راهبردی جهان، طی ماههای گذشته شاهد یکی از بیسابقهترین شوکهای تاریخی خود در جریان ترانزیت نفت خام بوده است. تحلیل دادهها نشان میدهد که با آغاز جنگ، شریان انرژی جهان با اختلالی فلجکننده مواجه شد؛ بهگونهای که حجم عبور روزانه نفت از ترافیک پرحجم ۱۹میلیون بشکهای در اواخر فوریه، با یک سقوط آزاد در ماه مارس به مرز صفر نزدیک شد و میانگین ناچیز ۲۲۹ هزار بشکه در روز را به ثبت رساند. با این حال، پس از این افت شدید، از ماه آوریل نشانههایی از احیای تدریجی اما شکننده جریان نفت پدیدار شد.
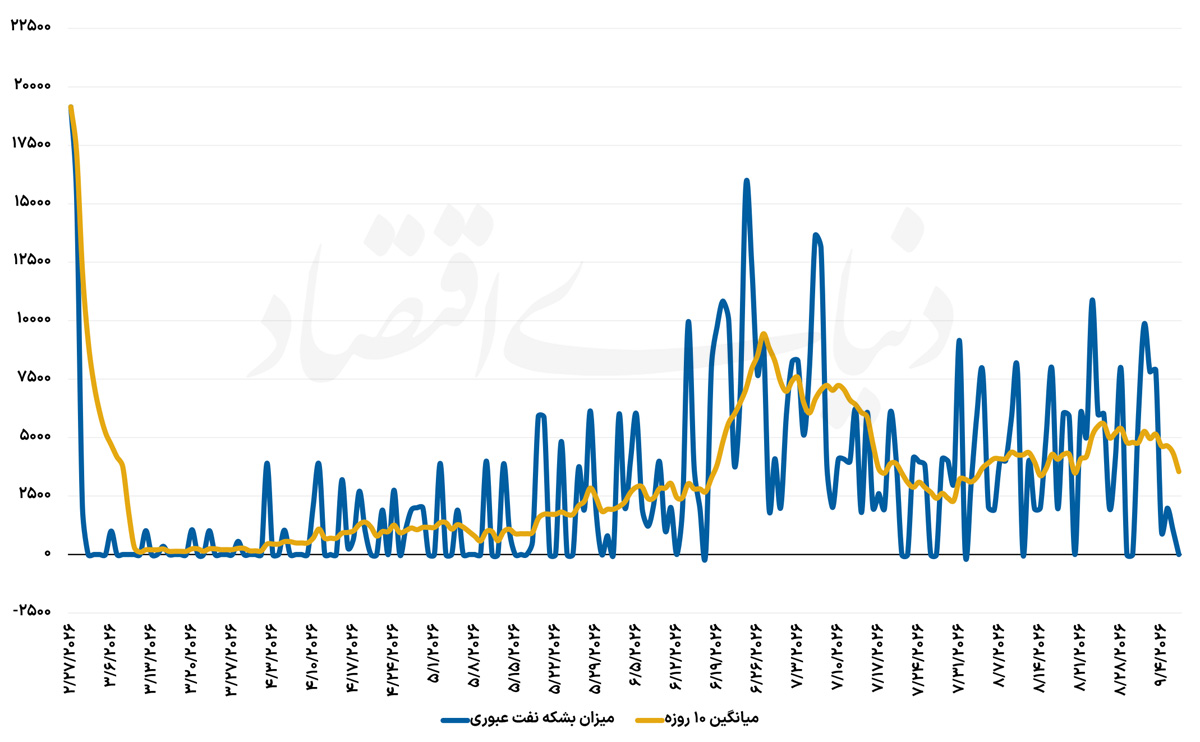
این روند نوسانی در اواخر ژوئن با ثبت رکوردهای مقطعی ۱۵میلیون بشکهای در سایه یادداشت تفاهم میان ایران و آمریکا به اوج بازگشتِ خود رسید، اما سایه سنگین تداوم تنشها اجازه تثبیت این شرایط را نداد. در ماههای ژوئیه تا اوایل سپتامبر، میانگین عبور روی عدد تقریبی 4.6میلیون بشکه در روز متوقف ماند. در یک نگاه جامع، دادهها گویای این واقعیتاند که تنگه هرمز اگرچه از شوک توقف مطلق اولیه رهایی یافته، اما به دلیل تداوم نااطمینانیها، همچنان با روزهای عادی پیش از جنگ فاصله چشمگیری دارد و اکنون به مسیری با جریانهای نوسانی و ناپایدار تبدیل شده است.
حباب و ارزش ذاتی سکه
بازار طلا و سکه در هفتهای که گذشت، شاهد عقبنشینی قابلتوجه قیمتها تحت تاثیر ریزش همزمان نرخ دلار داخلی و بهای اونس جهانی بود؛ به طوری که طلای ۱۸ عیار افت 2.8درصدی را ثبت کرد و سکه نیز با ریزش سنگین ۹میلیون تومانی روبهرو شد. با این حال، در پسِ این نوسانات قیمتی، اتفاقی بسیار مهمتر و ساختاری در حال وقوع است که توجه تحلیلگران را به خود جلب کرده است؛ تخلیه تاریخی و معنادار حباب سکه.
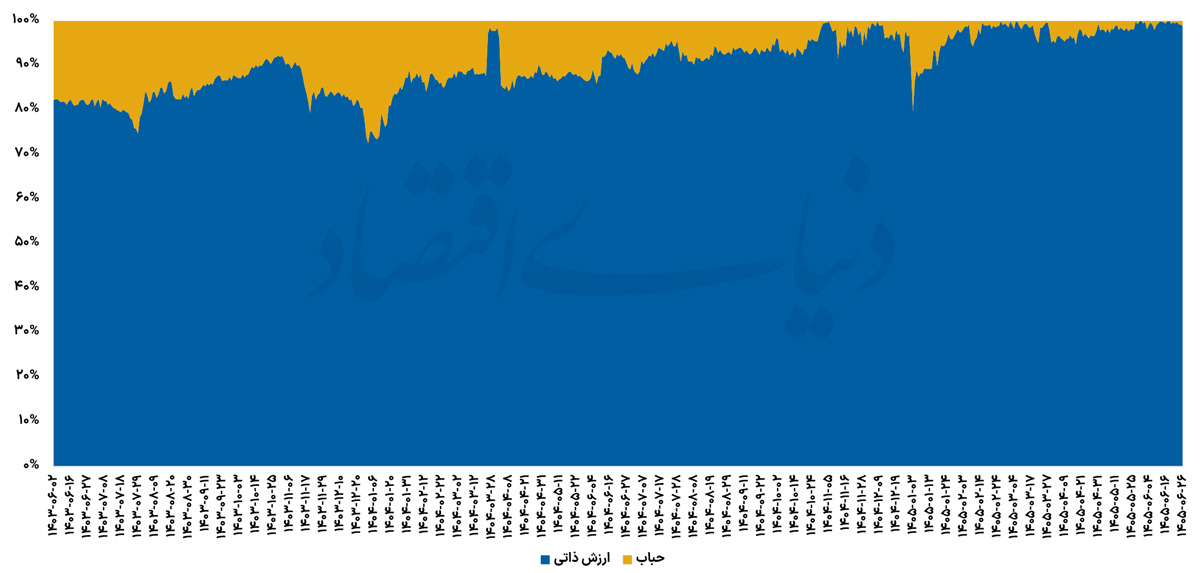
دادههای بازار نشان میدهد که حباب سکه از میانگین ۱۱ درصد در سال گذشته، اکنون به کف یک درصدی سقوط کرده است. این پدیده نشاندهنده خروج بخش بزرگی از هیجانات، تقاضای کاذب و اضافهپرشهای قیمتی از بازار است. اما نباید دچار خطای تحلیلی شد؛ این تخلیه حباب لزوما به معنای کاهش ریسکهای اقتصادی یا بهبود چشمانداز بازار نیست، بلکه بازتابدهنده یک تغییر رفتار عمیق در میان معاملهگران است. در واقع، با تشدید ریسکهای سیاسی و ارزی و کاهش توان مداخله بانک مرکزی، انتظارات فعالان اقتصادی دیگر در قالب «حباب» نمایان نمیشود، بلکه این خطرات مستقیما در نرخ دلار و ارزش ذاتی طلا پیشخور شده است. حال میتوان گفت بازار از فاز هیجان به قیمتگذاری منطبق بر واقعیتهای ارزی تغییر مسیر داده است.
شکاف نرخ ارز بازار و نرخ برابری قدرت خرید
برای درک بهتر رفتار قیمت دلار در ایران، بررسی فاصله میان نرخ دلار در بازار آزاد و نرخ برابری قدرت خرید (PPP) میتواند روشنگر باشد. اگرچه نرخ PPP، که ارزش ذاتی ارز را بر اساس تفاوت تورم دو کشور محاسبه میکند، ابزار دقیقی برای پیشبینی نوسانات روزانه قیمت دلار نیست، اما مقایسه آن با قیمت بازار آزاد به ما نشان میدهد که تا چه حد قیمتها تحت تاثیر عواملی غیر از تورم و سطح عمومی قیمتها قرار گرفتهاند.
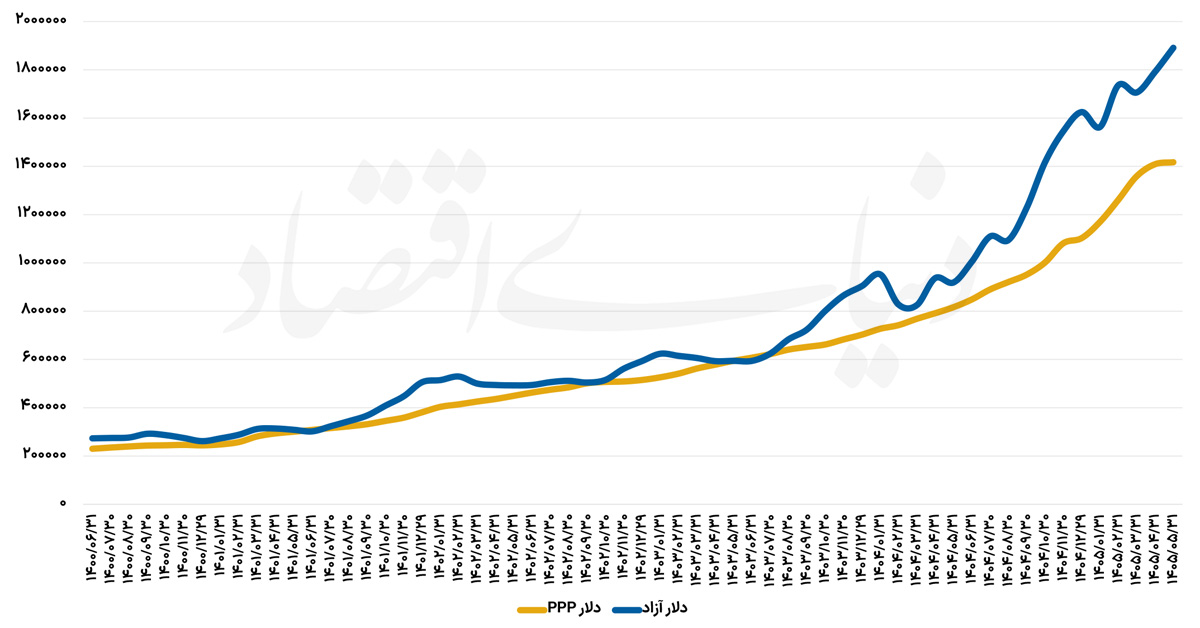
دادهها نشان میدهند که شکاف میان این دو نرخ از نیمه دوم سال ۱۴۰۳ رو به افزایش گذاشته است. این فاصله در پایان سال ۱۴۰۴ به حدود ۴۷ درصد رسید و در تیرماه ۱۴۰۵ نیز، دلار در بازار آزاد با قیمتی حدود ۳۳ درصد بالاتر از نرخ PPP معامله میشد. این اختلاف چشمگیر لزوما به معنای حباب داشتن یا ارزشمندتر شدن غیرواقعی دلار نیست. بلکه، پیام اصلی این شکاف آن است که برای تحلیل قیمت دلار در بازار ایران، نمیتوان صرفا به عوامل تورمی و تفاوت قیمتها اکتفا کرد. در واقع، این فاصله نشان میدهد که متغیرهای قدرتمندی همچون ریسکهای سیاسی و اقتصادی، انتظارات جامعه از آینده و همچنین محدودیتهای موجود در تامین و دسترسی به منابع ارزی، نقش تعیینکنندهای در بالا نگهداشتن قیمت دلار ایفا میکنند و وزن آنها در قیمتگذاری نهایی بازار بسیار بالا است.