مرز حباب در بازار سهام
علی دهدشتی *<br>به دلیل ایجاد شرایط خاص اقتصادی و ورود نقدینگی به بازار سهام و رشد قیمتها همواره بحثهای زیادی این روزها در مورد حبابی بودن قیمتها در بورس مطرح است و گفتوگوهای بسیاری پیرامون حل این مساله که آیا بالا رفتن قیمتها تا این حد باعث ایجاد حباب در بازار شده است یا اینکه قیمتها به درستی و همگان با افزایش ارزش ذاتی شرکتها بالا رفته است، میشود.<br>
علی دهدشتی *
به دلیل ایجاد شرایط خاص اقتصادی و ورود نقدینگی به بازار سهام و رشد قیمتها همواره بحثهای زیادی این روزها در مورد حبابی بودن قیمتها در بورس مطرح است و گفتوگوهای بسیاری پیرامون حل این مساله که آیا بالا رفتن قیمتها تا این حد باعث ایجاد حباب در بازار شده است یا اینکه قیمتها به درستی و همگان با افزایش ارزش ذاتی شرکتها بالا رفته است، میشود.
از طرف دیگر، سوالی که پیوسته در میان سرمایهگذاران و مردم مطرح میشود این است که چه تغییری در سودآوری شرکتها بهوجود آمده که قیمت سهام آنها اینقدر بالا رفته است؟ و در حالی که سودآوری و EPS شرکتها در برخی موارد نسبت به سال گذشته حتی کمتر هم شده، چرا سهام آنها با افزایش قیمت مواجه شده است؟ یا P/E شرکتها بسیار بالاتر از حد معمول است پس حتما حاکی از وجود حباب در بازار سهام است.
در پاسخ به اینگونه سوالها باید یادآور شد که واقعیت چنین نیست و ما نمیتوانیم به صرف عدم تغییر در سودآوری شرکتها، بالا رفتن قیمتها را حباب بپنداریم و به شکل تکبعدی فقط امور داخلی و سودآوری شرکتها را مورد ارزیابی قرار دهیم. به این معنا که در مورد وجود حباب و تشخیص اینکه آیا قیمتها بدرستی بالا میروند یا خیر باید از دو بعد عوامل درونی (مانند: ارزیابی و سودآوری شرکتها و ...) و عوامل برونی(مانند: نرخ بهره، سیاستهای اقتصادی دولت و ....) بازار سهام را مورد ارزیابی قرارداد و ارزش ذاتی شرکتها را محاسبه کرد.
برای بسط این موضوع باید اول حباب را تعریف کنیم. حباب در بازارهای مالی به معنای رشد یکپارچه قیمتها، فراتر از ارزش ذاتی (ارزش واقعی) آن ابزار مالی است؛ بنابراین حباب در بسیاری از بازارهای مالی از جمله سهام، مسکن، سکه و خود اقتصاد نیز رخ میدهد. از اینرو برای اینکه تشخیص دهیم بازار سهام حبابی است یا خیر باید اولا متوجه شویم چه تغییری در ارزش ذاتی شرکتها بوجود آمده است و بعد تاثیر آن تغییر را در قیمت سهام لحاظ کنیم و قیمت بهدست آمده را با بازار تطبیق دهیم؛ بنابراین با نوشتن فرمول محاسبه ارزش ذاتی و بررسی عوامل دخیل در این ارزیابی میتوان به این نتیجه رسید که مرز حباب در بازار سهام کجا است.
برای سهولت اثبات این امر، در اینجا از فرمول ساده ارزش ذاتی بر حسب تنزیل سودهای آتی سهام برای یک سال استفاده میکنیم.
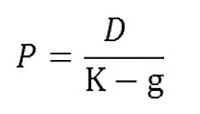
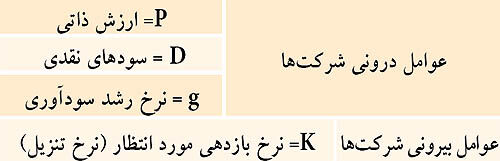
بررسی فرمول
۱- (D) با بررسی EPSهای پیشبینی شده سال جاری شرکتها به این نتیجه میرسیم که بهطور کل تغییر چندانی نسبت به سال قبل در بازار رخ نداده است یعنی تقریبا نیمی از شرکتها پیشبینی سود خود را بالا تر از سال قبل و نیمی دیگر پایین تر از سال قبل اعلام کردهاند.
۲- (g) برای سهولت کار در مورد نرخ رشد سودآوری شرکتها نیز، فرض را بر این بگذاریم که شرکتها رشدی برابر با صفر دارند که البته در واقعیت چنین نیست. فقط برای اثبات راحتتر این مساله از این عدد استفاده میکنیم.
۳- (k) که همان نرخ تنزیل یا نرخ بازدهی مورد انتظار است و ناشی از عواملی چون نرخ سرمایهگذاری در کشور، سیاستهای اقتصادی دولت، نرخ سود بانکی و غیره است، دستخوش تغییر شده است. به این معنا که پایین آوردن سود بانکی سپردهها به خصوص در بازه یک ساله، تاثیر زیادی بر نرخ تنزیل و نرخ مورد انتظار سرمایهگذاران میگذارد که به تبع آن این نرخ را هم به همان نسبت پایین میآورد. با پایین آمدن نرخ تنزیل مخرج کسر در فرمول بالا، کمتر شده؛ بنابراین ارزش ذاتی سهام شرکتها حتی بدون تغییر در سودآوری و بقیه فاکتورها در شرکتها بالا خواهد رفت. به دنبال بالا رفتن ارزش ذاتی شرکتها قیمتها نیز به یک باره بالا رفته تا خود را به سطح تعادل برسانند.
بنابراین:
* نرخ بهره با نرخ مورد انتظار سرمایهگذاران (نرخ تنزیل) رابطه مستقیم دارد.
* هر چه نرخ بازده مورد انتظار (K) کمتر باشد، P/E سهام بیشتر خواهد بود.
* هرچه سود تقسیمی (D) شرکت بیشتر باشد، P/E سهام بیشتر خواهد بود.
* هر چه نرخ رشد سودآوری (g) بیشتر باشد، P/E سهام بیشتر خواهد بود.
اما دو سوال مهم در اینجا مطرح میشود:
۱- سطح تعادل قیمتها نسبت به تغییر ارزش ذاتی رخ داده، کجاست؟ و در چه حدی قیمتها باید متوقف شوند؟
۲- آیا همه سرمایهگذاران ارزش ذاتی شرکتها را مطابق فرمول محاسبه کردهاند که منجر به بالا رفتن قیمتها شده یا خیر؟
در جواب سوال یک، مساله را اینگونه بررسی میکنیم که در بازار سهام معمولا میزان سودآوری شرکتها در مدت یک سال باید از نرخ سود بانکی بدون ریسک یک ساله، کمی بیشتر باشد به این دلیل که شرکتها نسبت به بانک از ریسک بیشتری برخوردارند، بنابراین فاکتور ریسک
(Risk Premium ) را باید به سود بانکی اضافه کرد تا میزان حداقل سودآوری بورس یا نرخ تنزیل را بهدست آورد. در اینجا اگر نرخ سود بانکی یک ساله را ۱۲ درصد در نظر بگیریم و بطور مثال نرخ ریسک را یک در نظر بگیریم، بنابراین از جمع این دو عدد، نرخ بازده مورد انتظار یا نرخ تنزیل بهدست میآید؛ بنابراین اگر نرخ سودآوری مورد انتظار۱۳ را بطور مثال بپذیریم متوجه میشویم که قیمتهای سهام به دلیل پایین آمدن نرخ تنزیل یا (نرخ مورد انتظار سودآوری) و به تبع آن رشد ارزش ذاتی، در بازار رشد کرده و با ثابت نگه داشتن EPS شرکتها منجر به رشدP/E شده و از سطح معمول ۶ به سطح ۸ تا ۱۰ رسیده است؛ بنابراین رشد قیمتها تا این سطح مورد قبول و انتظار بوده و هنوز حبابی بهوجود نیامده است.
در پاسخ به سوال دوم باید اشاره کرد که جواب خیر است، ولی سیر این روال بهصورت خیلی عادی و ناخودآگاه میان مردم و سرمایهگذاران صورت میگیرد که هیچ نیازی به دانستن ارزش ذاتی شرکتها و نرخ تنزیل و غیره وجود ندارد.
شروع جریان بالا رفتن قیمتها در بورس بهصورتی که امروزه در بازار مطرح است معمولا با یک اتفاق بنیادی آغاز میپذیرد که اصلیترین آنها پایین آوردن نرخ بهره بانکی و ممانعت از ورود سرمایه به بازارهای رقیب است؛ بنابراین جریان وجوه نقدی از سیستم بانکی و حسابهای سپرده خارج شده و بهجایی دیگر برای کسب سود بیشتر سرازیر میشود. در قبل از این اتفاق P/E شرکتهای بورس بطور میانگین ۵ الی ۶ بوده است که نشان از سودآوری ۱۶ الی ۲۰ درصدی سرمایهگذاری در سال را داشته است؛ بنابراین با ورود جریان نقد و خرید سهام به این شرکتها و افزایش تقاضای مداوم، قیمتها به سرعت بالا میروند و با رشد اولیه قیمتها، جریان ورود پول نیز بیشتر شده و سرعت افزایش قیمتها را تسریع میکند.
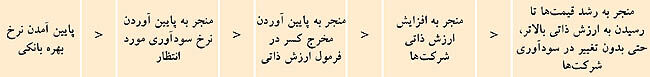
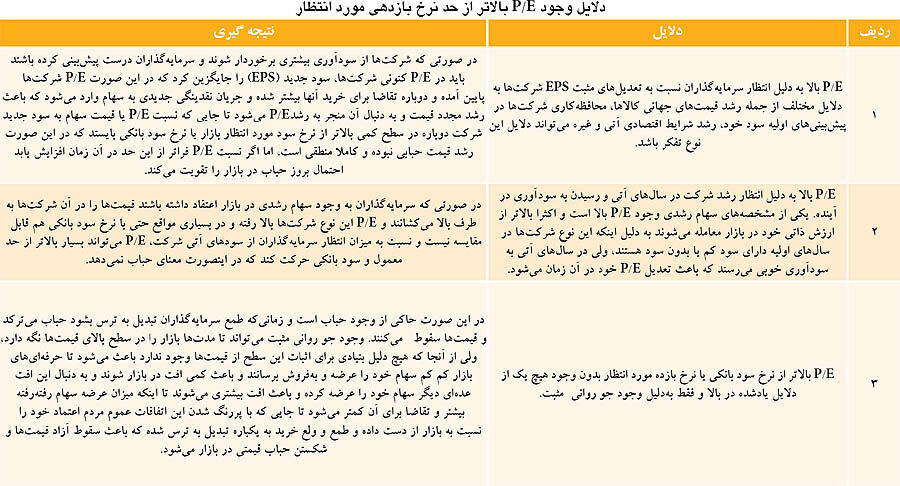
از طرف دیگر سرمایهگذاران با مقایسه P/E رشد کرده با نرخ سود بانکی متوجه میشوند که هنوز خرید سهام در این حد از P/E نیز، مقرون به صرفه است، بنابراین تقاضا برای خرید همچنان ادامه پیدا میکند تا اینکه با بالا رفتن قیمتها، نسبت P/Eها به سطح ۸ تا ۱۰ میرسد که به معنای سودآوری ۱۰ تا ۵/۱۲ درصد در سال است که تقریبا معادل نرخ سود بانکی است؛ بنابراین رسیدن P/Eها به این سطح کاملا منطقی و طبیعی است و در این نقطه بازار به علت رسیدن به سودآوری معادل نرخ بانکی، وارد فاز تنفس و شروع موجهای اصلاحی میشود تا اینکه پتانسیل شروع یک حرکت جدید را بهدست آورد، اما گذشتن P/E شرکتها از این سطح فراتر نیاز به کارشناسی عمیقتر دارد که مطابق جدول بالا سه معنای متفاوت میتواند داشته باشد سرمایهگذاران نسبت به تحلیلهای خود و ارزیابی سهام شرکتهای موجود متوجه یکی از این سه مورد شده و میتوانند تصمیم صحیح را نسبت به ادامه در بازار یا خروج از آن اتخاذ کنند.
* کارشناس بورسهای بینالمللی