تحلیل بنیادی پتروشیمی پردیس - ۷ اردیبهشت ۹۰
*درخواست از آقای خسروشاهی از طریق پست الکترونیک: لطفا یک تحلیل بنیادی از وضعیت شرکت پتروشیمی پردیس ارائه کنید.
*درخواست از آقای خسروشاهی از طریق پست الکترونیک: لطفا یک تحلیل بنیادی از وضعیت شرکت پتروشیمی پردیس ارائه کنید.
پتروشیمی پردیس بزرگترین واحد تولید اوره صنعتی در خاورمیانه است که با ظرفیت تولید بیش از ۱/۲ میلیون تن، دومین واحد بزرگ تولید این محصول در جهان نیز به شمار میرود. این کارخانه جوان (که در سال ۸۶ وارد مرحله بهرهبرداری آزمایشی شده) در منطقه ویژه اقتصادی پارس قرار دارد و از مزیت دسترسی به دریا جهت صادرات محصولات خود برخوردار است.
مالکیت ۸۳ درصدی «شپدیس» در اختیار مجموعه سرمایهگذاری غدیر است که پس از عرضه ۵ درصدی سهام در فرابورس، میزان مالکیت به ۷۸ درصد کاهش یافته است.
مالکیت ۱۷ درصد باقیمانده هم در اختیار شرکت بازرگانی پتروشیمی است. خوراک مصرفی مجتمع، گاز طبیعی است که پس از تبدیل به آمونیاک، با فشار گاز مونواکسید کربن بعد از طی مراحلی به اوره صنعتی تبدیل میشود.
مصرف این محصول عمدتا در کودهای شیمیایی و مقاصد کشاورزی است. برای تولید هر تن اوره صنعتی، حدود ۷۵/۱ تن آمونیاک مورد نیاز است؛ بنایراین ظرفیت ۳۶/۱ میلیون تنی تولید آمونیاک مجتمع، نیاز خوراک اوره را به طور کامل تامین میکند.
با توجه به قیمت فعلی اوره، تبدیل آمونیاک به این محصول از مزیت سودآوری برخوردار است؛ بنابراین پردیس عمده آمونیاک تولیدی خود را پس از تبدیل به اوره صنعتی به فروش میرساند.
شرکت برای رسیدن به ظرفیت کامل، به ۳۴/۱ میلیارد مترمکعب گاز طبیعی در سال نیاز دارد که البته با توجه به عدم دسترسی به ظرفیت کامل در سالجاری، مصرف ۱/۱ میلیارد مترمکعب گاز برای تولید ۷۷/۱ میلیون تن اوره صنعتی پیشبینی شده است.
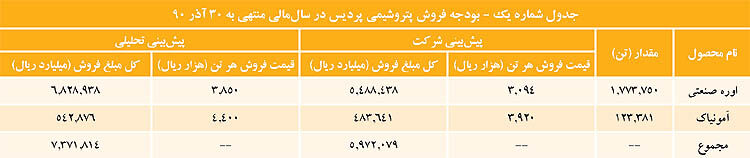
جدول شماره یک بودجه فروش شرکت در سالجاری در مقایسه با پیشبینی تحلیلی را نشان میدهد.
بر مبنای بودجه ارائه شده، پتروشیمی پردیس قصد دارد ۵۸ درصد محصولات خود را در سالمالی جاری به صورت صادراتی و مابقی را در بازار داخلی به فروش رساند. محصول آمونیاک شرکت به طور کامل صادر میشود، اما بخشی از فروش اوره صنعتی در داخل با واسطه جهاد کشاورزی به کشاورزان صورت میپذیرد.
براساس مصوبات هیات وزیران، قیمت فروش اوره داخلی بر مبنای بازار جهانی (فوب خلیج فارس) تعیین میشود. هزینه حمل محصولات نیز هم در بخش داخلی و هم در بخش صادراتی به طور کامل بر عهده مشتریان است.
در جدول شماره یک، نرخ فروش اوره و آمونیاک در بخش تحلیلی به ترتیب معادل ۳۵۰ و ۴۰۰ دلار در هر تن در نظر گرفته شده که نسبت به قیمتهای جهانی فعلی حداقل ۵ درصد کمتر است.
نرخ تبدیل دلار نیز ۱۱۰۰۰ ریال لحاظ شده که از پیشبینی بودجه (۱۰۰۰۰ ریال) ۱۰ درصد بالاتر است. بدین ترتیب با فرض عدم تغییر حجم تولید و فروش محصولات، درآمد فروش تحلیلی حدود ۱۴۰ میلیارد تومان بالاتر از بودجه «شپدیس» به دست آمده است.
در بخش بهای تمام شده، شرکت قیمت هر مترمکعب گاز مصرفی را در سالجاری معادل ۷۳۵ ریال برآورد کرده است. این در حالی است که پتروشیمی فنآوران با وضعیت مشابه به لحاظ مصرف خوراک، نرخ هر مترمکعب گاز مصرفی را ۱۰۳۵ ریال در نظر گرفته است.
با توجه به تبصره «ب» ماده ۱ قانون هدفمندسازی یارانهها که قیمت خوراک مجتمعهای پتروشیمی را بر اساس درصدی از قیمت گاز صادراتی تعیین میکند، احتمال افزایش هزینه شرکت از محل رشد بهای گاز مصرفی وجود خواهد داشت.
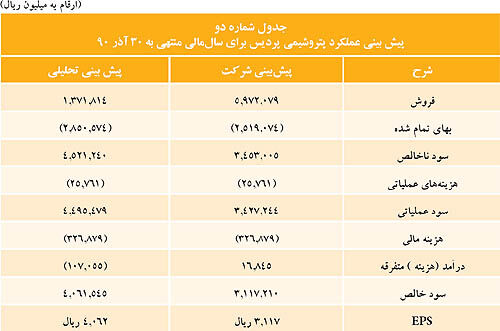
در پیشبینی تحلیلی با رعایت جانب احتیاط، نرخ گاز مصرفی پردیس، معادل شرکت مشابه (پتروشیمی فنآوران) در نظر گرفته شده است که موجب رشد ۳۳ میلیارد تومانی بهای تمام شده در طول سال میشود. با لحاظ کردن این مساله، جدول شماره دو پیشبینی سودآوری تحلیلی در سالمالی جاری در کنار بودجه «شپدیس» را نشان میدهد.
در خصوص ارقام جدول شماره دو باید توجه داشت سایر اجزای بهای تمام شده (به جز هزینه گاز مصرفی)، هزینههای عملیاتی و مالی در پیشبینی تحلیلی مطابق ارقام بودجه لحاظ شده اند. اما در بخش متفرقه، با توجه به بدهی ۲۴۷۸ میلیارد ریالی ارزی شرکت و تعهد بلند مدت برای پرداخت آن، زیان تسعیر ارز معادل ۱۲۳ میلیارد ریال با فرض رشد ۵ درصدی ارزش ین در نظر گرفته شده است.
شایان ذکر است نرخ رسمی ین از ابتدای سالمالی شرکت تاکنون حدود سه درصد رشد داشته است. در سال گذشته نیز «شپدیس» از محل تسعیر بدهیهای ارزی، متحمل زیان ۲۷۳ میلیارد ریالی شده بود.
با توجه به محاسبه فوق میتوان گفت که پتروشیمی پردیس در صورت ثبات شرایط و تحقق مفروضات از امکان رشد ۳۰ درصدی سودآوری نسبت به بودجه ارائه شده برخوردار است.
در خصوص قیمتگذاری سهم باید توجه داشت پردیس به علت سپری شدن برگزاری مجمع، از مزیت دریافت سود نقدی همچون سایر شرکتهای هم گروه برخوردار نیست و این مساله به طور طبیعی در قیمتگذاری و نسبت P/E شرکت منعکس خواهد شد.
بدیهی است با توجه به حساسیت زیاد تغییرات سودآوری «شپدیس» به نرخهای فروش و گاز مصرفی، کارشناسان با تغییر مفروضات میتوانند به ارقام متفاوتی در خصوص پیشبینی سودآوری شرکت دست یابند.
Shahriary_sh@yahoo.com