تحلیل بنیادی بانک سینا - ۹ شهریور ۸۸
شروین شهریاری<br> بخش دوم و پایانی<br>باید توجه داشت در نظر گرفتن نرخ ۱۴درصدی برای بازدهی سپردههای مدتدار فرضیه ای محافظه کارانه تلقی می شود زیرا بانک میتواند از محل سرمایهگذاری با نرخ بالاتر و یا اعطای تسهیلات به بازدهی به مراتب بیشتری دست یابد.
شروین شهریاری
بخش دوم و پایانی
باید توجه داشت در نظر گرفتن نرخ ۱۴درصدی برای بازدهی سپردههای مدتدار فرضیه ای محافظه کارانه تلقی می شود زیرا بانک میتواند از محل سرمایهگذاری با نرخ بالاتر و یا اعطای تسهیلات به بازدهی به مراتب بیشتری دست یابد.
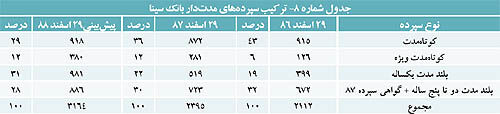
۳ - سود پرداختی به سپردهها: به منظور محاسبه رقم این سرفصل نیاز است تا ترکیب سپردههای هزینهزا (مدتدار) بانک در سال ۸۸ برآورد شود. به جدول شماره ۸ توجه کنید:
در جدول شماره ۸ مجموع رقم مانده سپردههای مشتریان نزد بانک در پایان سال ۸۸ از جدول شماره سه استخراج شده است. برای تخمین ترکیب سپردهها در بخش کوتاهمدت با توجه به اشاره مدیر عامل به روند کاهشی در بخش مذکور و نیز روند سال گذشته، سهم منابع در این بخش در پایان سال با نرخ ۷درصد (معادل سال گذشته) کاهش داده شده است. در بخش سپرده کوتاهمدت ویژه با توجه به نرخ ۱۲درصدی و کاهش جذابیت این سپردهها و نیز روند سه ماهه نخست، سهم سپردهها معادل پایان سال گذشته در نظر گرفته شده است (۱۲درصد). در بخش بلند مدت دو تا پنج ساله سهم مذکور با آهنگ مشابه سال گذشته (منفی ۲درصد ) کاهش یافته است. گفتنی است به علت نرخ بالای گواهی سپرده سال ۸۷، این سرفصل نیز در محاسبات در کنار سپردههای دو تا پنج ساله منظور شده است. مابقی منابع در بخش یکساله و گواهی سپرده ۸۸ طبقهبندی شده است. بدین ترتیب مشاهده میشود که عمده رشد منابع بانک سینا در سال جاری در بخش سپردههای یکساله و گواهی سپردههای جدید خواهد بود که با توجه به شرایط بازار پول منطقی به نظر میرسد.
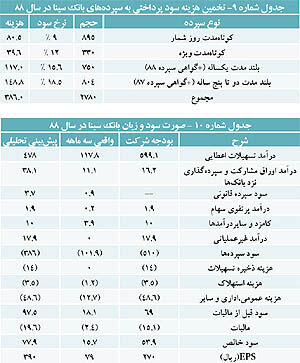
حال با در نظر گرفتن نتایج فوق، محاسبات مربوط به سود پرداختی به سپردههای سرمایهگذاری در جدول زیر نمایش داده شده است.
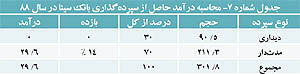
رقم مانده سپردهها در جدول شماره ۹ به طور میانگین (معدل پایان سال ۸۷ و ۸۸ - استخراج از جدول شماره ۸) محاسبه شده است. نرخ سود کوتاهمدت روزشمار و ویژه معادل نرخهای ابلاغی بانک مرکزی از ابتدای اردیبهشت ۸۸ در نظر گرفته شده اند. با توجه به سررسید بخشی عمده سپردههای کوتاهمدت ویژه در اوایل سال جاری، برآورد مزبور با اندکی تفاوت منطقی خواهد بود. در خصوص نرخ سود سپردههای بلند مدت یکساله با توجه به فرض رشد حدود دو برابر در حجم سپردهها در سال جاری نرخ موثر سود پرداختی به سپردهها معادل میانگین سه نرخ (۱۴درصد سپرده یکساله سال جاری، ۱۵درصد گواهی سپرده ۸۸ و حدود ۸/۱۷درصد در سال گذشته) در نظر گرفته شده است. باید توجه داشت بخشی از گواهی سپردهها به طور معمول با هزینه ۱۲درصدی قبل از موعد تسویه میشوند که اثر مذکور به علت رعایت جانب احتیاط در نظر گرفته نشده است.
نرخ سود سپردههای بلند مدت دو تا پنج ساله به علت تمرکز حجم سپردهها در دو بخش پنج ساله و گواهی سپرده ۸۷ ( که هزینه ۱۹درصدی خواهند داشت) با رعایت جانب احتیاط معادل ۵/۱۸درصد به طور میانگین برآورد شده است.
با جمعبندی موارد فوق، نتیجه تخمین سودآوری بانک سینا در سال ۸۸ در کنار بودجه شرکت و عملکرد سه ماهه را در جدول شماره ۱۰ مشاهده میکنید.
در خصوص ارقام جدول شماره ۱۰ باید به چند نکته توجه داشت:
۱ - درآمد اوراق مشارکت با توجه به عدم تغییر مانده این سرفصل در ترازنامه سه ماهه، معادل بودجه (۵/۸میلیاردتومان) در نظر گرفته شده است که به صورت مجموع در کنار در آمد سپردهگذاری بانک (۶/۲۹میلیاردتومان) ارائه شده است. مقایسه این ردیف با عملکرد سه ماهه شرکت به خوبی احتیاط پیشبینی تحلیلی در این زمینه را نشان میدهد.
۲ - سود سپرده قانونی (جایزه خوش حسابی بانک) معادل چهار برابر عملکرد سه ماهه نخست ۸۸ لحاظ شده است. شایان ذکر است این درآمد در بودجه شرکت به طور مجزا افشا نشده و صرفا در بخش درآمد حاصل از سپردهگذاری به صورت مجموع لحاظ شده است.
۳ - درآمد پرتفوی سهام و کامزد در پیشبینی تحلیلی معادل رقم بودجه در نظر گرفته شده است. این سرفصلها با توجه به تبدیل شدن به بانک و نیز افزایش ارزش بازار سهام (و امکان بازگشت ذخیره ۵/۳میلیاردتومانی اخذ شده در زمینه کاهش ارزش سهام) از پتانسیل رشد برخوردارند.
۴ - درآمد غیرعملیاتی بانک در پیشبینی تحلیلی معادل بودجه در نظر گرفته شده است. با توجه به اینکه این سرفصل عمدتا از محل فروش داراییهای زمین و ساختمان شرکت تامین میشود، امکان عدم تحقق آن در سال جاری را باید در نظر داشت. گفتنی است این سرفصل حدود ۷۰ریال از سود پس از کسر مالیات شرکت را تشکیل میدهد که در صورت عدم تحقق، برآورد سود خالص در پیشبینی تحلیلی و بودجه به همین میزان کاهش خواهد یافت.
۵ - سایر هزینههای شرکت در برآورد تحلیلی معادل بودجه شرکت در نظر گرفته شده است. در خصوص پیشبینی هزینه ۸/۱۲میلیاردتومانی در بخش ذخیره تسهیلات؛ در سه ماه نخست سال جاری هزینهای از این بابت در حسابها شناسایی نشده است. با توجه به سوابق موجود و نیز کیفیت تسهیلات اعطایی سینا (که ضرورت اخذ ذخایر خاص را به حداقل رسانده است) هزینه ۸/۱۲میلیاردتومانی در سرفصل مربوطه تخمینی محافظه کارانه خواهد بود.
۶ - هزینه مالیات شرکت در پیشبینی تحلیلی با ضریب ۵/۲۲درصد پس از کسر درآمدهای معاف از مالیات مورد محاسبه قرار گرفته است.
بدین ترتیب مشاهده میشود که در صورت تحقق مفروضات تحلیلی فوق، دستیابی به سود خالص ۳۹۰ریالی به ازای هر سهم «وسینا» در سال جاری امکان پذیر خواهد بود. البته در صورت عدم تحقق درآمد غیر عملیاتی، برآورد مذکور به ۳۲۰ریال به ازای هر سهم کاهش خواهد یافت. بدیهی است تخمین فوق بر اساس پارهای مفروضات شکل گرفته و کارشناسان میتوانند با تغییر آن نسبت به انجام برآوردهای متفاوت اقدام نمایند.
Shahriary_sh@yahoo.com