پرسش و پاسخ (۸۸۹۸۰۴۵۵) - ۲۹ خرداد ۸۷
شروین شهریاری <br>پرسش از آقای انوشیروان حسینی: لطفا مقایسهای تحلیلی از وضعیت شرکت فولاد مبارکه و فولاد خوزستان با یکدیگر و مزیتهای هر یک ارائه دهید.
شروین شهریاری
پرسش از آقای انوشیروان حسینی: لطفا مقایسهای تحلیلی از وضعیت شرکت فولاد مبارکه و فولاد خوزستان با یکدیگر و مزیتهای هر یک ارائه دهید.
در مطلب روز گذشته در همین ستون بخشی از مقایسه بین دو شرکت فولاد مبارکه و فولاد خوزستان انجام شد. در ادامه به مقایسه صورت سود و زیان دو شرکت به روش هم مقیاس میپردازیم.
جدول زیر براساس صورت سود و زیان حسابرسی نشده سال ۸۶ تهیه شده است. در توضیح این جدول باید توجه داشت که درآمد حاصل از فروش در مورد هر دو شرکت برابر صددرصد در نظر گرفته شده و متناسب با این مقیاس، سایر اقلام صورت سود و زیان محاسبه شدهاند.
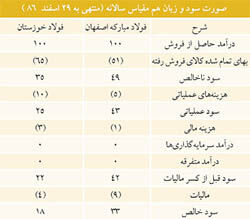
از مقایسه اقلام صورتهای سود و زیان هم مقیاس بین این دو شرکت به نتایج جالبی میتوان دست یافت که در ادامه به چند مورد اشاره میشود:
۱ - حاشیه سود ناخالص فولاد مبارکه در موقعیت بهتری نسبت به خوزستان قرار دارد. علت این مساله نیز به تأمین مواد اولیه به نرخ دولتی مربوط میشود، به طوری که مبارکه کل سنگ آهن مورد نیاز خود را از منابع داخلی و فولاد خوزستان ۶۵درصد سنگ آهن مورد نیاز را از شرکت های داخلی خریداری میکند. گفتنی است بر اساس گزارشات «فخوز»، قیمت سنگ آهن وارداتی در سال گذشته حدود دو برابر قیمت سنگ آهن داخلی بوده که این شکاف قیمتی در سال جاری در حال افزایش است.
۲ - تفاوت سهم سود عملیاتی نسبت به فروش در دو شرکت جلب توجه میکند و این مساله ناشی از بالا بودن هزینههای عملیاتی در خوزستان نسبت به مبارکه است. بخش عمده ای از هزینههای عملیاتی مربوط به کمک فولادسازان به صندوق بازنشستگی کارکنان فولاد از محل فروش محصولات است. بنا برگزارش ۶ ماهه، این رقم در «فخوز» ۴/۴درصد و در مبارکه ۷/۳درصد از کل فروش را تشکیل داده است. مبارکه برنامه حذف ۵۰درصد از مبلغ کمک به صندوق بازنشستگی فولاد در سال ۸۷ را در گزارش خود اعلام کرده، اما فولاد خوزستان اطلاعاتی در این زمینه به بازار منتشر ننموده و مشخص نیست که در سال ۸۷ چه میزان از هزینههای عملیاتی به کمک مستمری به صندوق بازنشستگی فولاد اختصاص دارد.
۳ - فولاد خوزستان به لحاظ وضعیت نقدینگی که در روز گذشته بدان اشاره شد، سرفصل هزینه مالی سنگینتری را نسبت به مبارکه در صورت سود و زیان خود دارد و این در حالی است که فولاد مبارکه به واسطه انباشت نقدینگی، به سرمایهگذاری قابل توجه در بازار سرمایه روی آورده است که در آینده موجب ایجاد درآمد حاصل از سرمایهگذاریها در صورت سود و زیان خواهد شد.
۴ - سهم مالیات در «فخوز» نسبت به«فولاد» کوچکتر است. یکی از عوامل این مساله به بازار فروش محصولات دو شرکت مربوط میشود. «فخوز» در سال ۸۶، حدود ۱۹درصد محصولات خود را به صورت صادراتی و با معافیت مالیاتی به فروش رسانده و این در حالی است که «فولاد» با هدف تنظیم بازار داخل، صادرات کمتری داشته است. (حدود ۱۳درصد از کل حجم فروش)
۵ - مبارکه عمدتا محصولات خود را به قیمت آزاد در بورس فلزات به فروش میرساند. هر چند مطالعه قیمتهای اخیر فروش این شرکت در بورس، حکایت از تفاوت حدود ۱۰درصدی با قیمت محصولات مشابه در کشورهای همسایه دارد. اما فولاد خوزستان، بهای فروش را بر مبنای ۸۰درصد قیمت محصول نهایی شرکتهای نورد در نظر میگیرد که به همین دلیل قیمتهای فروش داخلی با صادراتی تفاوت معناداری دارد.
۶ - با مطالعه اجمالی گزارش اخیر «فخوز» در مییابیم که پیش بینی درآمد ۱۸۲۱ ریالی کنونی با فرض تداوم شرایط کنونی بازار فولاد و متناسب با واقعیات فعلی تنظیم شده و افزایش قابل ملاحظه درآمد نسبت به این پیش بینی منوط به اتفاقاتی نظیر رشد مجدد قیمتهای جهانی فولاد خواهد بود. در جدول زیر برخی مفروضات آخرین گزارش پیش بینی درآمد «فخوز» ( ۱۸۲۱ریال) را مشاهده میکنید:
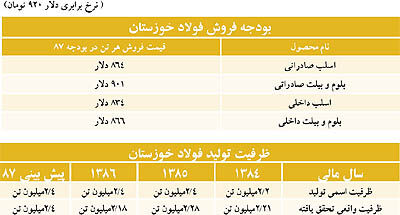
در خصوص این اطلاعات دو نکته حائز اهمیت است: همانطور که اشاره شد، در بخش داخلی، نرخ گذاری محصولات فولاد خوزستان بر مبنای حدود ۸۰درصد قیمت محصولات نهایی (ورق، میلگرد و ۰۰۰) انجام میشود که این مساله مطابق با سیاست مدیریت است. با در نظر گرفتن قیمت حدود ۱۰۰۰ تا ۱۱۰۰ تومانی برای محصولات نهایی (که اخیرا در بورس فلزات معامله شده)، نرخ خرید انواع شمش از «فخوز» در محدوده مورد پیش بینی شرکت خواهد بود. اما در بخش صادراتی، قیمت شمش فولاد در محدوده ۱۱۰۰ دلار (فوب خلیج فارس) قرار دارد که تفاوت معناداری با پیشبینی کنونی بودجه شرکت دارد. البته باید توجه داشت که «فخوز» حدود ۲۹درصد محصولات خود را به صورت صادراتی به فروش می رساند . نکتۀ دوم به پیشبینی ظرفیت تولید ۴/۲میلیون تنی شرکت برای سال جاری باز می گردد که معادل ظرفیت اسمی فعلی کارخانه است . دستیابی به این ظرفیت با توجه به اطلاعات تاریخی موجود و مشکلات تامین برق که قبلا وجود داشته (و امسال نیز شدت گرفته)، در زمره برآوردهای خوشبینانه قرار دارد .
گفتنی است فولاد مبارکه در این بخش هنوز گزارش پیش بینی جدید درآمد خود را به بازار اعلام نکرده است و در صورت تنظیم مفروضات بودجه بر مبنای قیمتهای فروش کنونی محصولات در بورس فلزات، امکان تعدیل قابل ملاحظه پیشبینی درآمد ۸۷ در مورد « فولاد» وجود دارد .
Shahriary_sh@yahoo.com