تولید جهانی در احتضار؟
گروه بورس جهانی- محمدحسین بابالو: شرایط بازارهای جهانی به گونهای جدید تحتتاثیر برخی رویدادهای اقتصادی قرار گرفته است. این پیچیدگی تا جایی به پیش میرود که احتمال وقوع رکودی دیگر در بازارها یا حتی بحرانی مشابه بحران بدهی اروپا دور از ذهن نیست.
گروه بورس جهانی- محمدحسین بابالو: شرایط بازارهای جهانی به گونهای جدید تحتتاثیر برخی رویدادهای اقتصادی قرار گرفته است. این پیچیدگی تا جایی به پیش میرود که احتمال وقوع رکودی دیگر در بازارها یا حتی بحرانی مشابه بحران بدهی اروپا دور از ذهن نیست.
کاهش عجیب حجم سرمایهگذاریها، کاهش شدید حجم تولید، عدم اعتماد به آینده اقتصادی کشورها و بالابودن نرخ بیکاری در کنار افزایش تورم میتواند بحران تولید را در آینده رقم بزند.
روزهای گذشته اتفاقات عجیبی در بازارهای جهانی رخ داد و رخدادهایی را که شاید تا چند هفته گذشته غیرمنتظره به نظر میرسید شاهد بودیم. به عنوان مثال ریزش بازار سهام شانگهای و رسیدن شاخص آن به کمترین حد در ۳ سال گذشته و از اوایل ۲۰۰۹ نمونهای از این شرایط است. معامله شمش فولاد (البته به صورت الکترال و کاغذی) در بورس فلزات لندن با قیمت ۳۴۲ دلار در هر تن هم نمونهای دیگر از این اوضاع است. بالابودن نرخ بیکاری آمریکا و اتحادیه اروپا، بالا بودن نرخ بدهی اروپا و ژاپن، کاهش حجم تولیدات صنعتی چین، کاهش ارزش دلار و افزایش ارزش یوآن، بالابودن هزینه استقراض دولتی اسپانیا و ایتالیا، عدماعتماد به شرایط اقتصادی، افزایش تورم و افزایش مالیات بالاخص در اروپا و ... شرایط عجیب و شکنندهای را در بازار پدید آورده است. رشد حبابی بازارهای سهام بالاخص در آمریکا و اروپا و حتی ژاپن هم شرایط مساعدی برای ریزش بازارها پدید آورده است. در سویی دیگر اما و اگرهای کشورهای عضو اتحادیه اروپا و حتی احتمال خروج بعضی از کشورهای ضعیف و حتی کشورهایی با شرایط مساعدتر از جمله فنلاند و ... میتواند هر اتفاقی را در بازار رقم بزند.
نهایتا میتوان گفت تقویت برخی بازارها در ماههای گذشته به استثنای بخش واقعی اقتصاد، در عین وجود و بحرانی شدن بعضی از مشکلات و رشد حبابی بسیاری از بازارها پتانسیل ریزشهای بزرگی را در ذات خود نهفته که چند روزی است این توان بالقوه ریزش، بالفعل شده است. با توجه به این موارد و نوسان بازارهای سهام، رکود بازارهای کالایی و مشکلات عجیب تولید احتمال بروز بحرانی دیگر در عرصه تولید وجود دارد. اقدامات دولتهای بزرگ بالاخص چین و آمریکا کلید تحلیل شرایط پیش رو است.
اروپا همچنان درگیر رکود
این قاره مشکلات خاص خود را پس از بحران بدهیهایش هنوز به دوش میکشد. کاهش پیاپی رتبههای اعتباری کشورها و بانکها، افزایش نرخ استقراض دولتی، بیکاری بالا، نوسان ارزش یورو و ... مشکلات این حوزه است. این حوزه غالب مواد سوختی مورد نیاز خود را وارد میکند که بالابودن قیمت نفت میتواند مشکلات متعددی از جمله افزایش قیمت تمام شده، افزایش تورم و مشکلات اجتماعی را دامن بزند. افزایش ارزش یورو و معامله هر یورو با بیش از ۲۵۸/۱ دلار نیز در کنار بالابودن قیمت نفت به افزایش قیمت تمام شده کالاهای این حوزه میانجامد.
بنا به گزارش مرکز آمار اتحادیه اروپا شاخص تورم در حوزه یورو برای مصرفکنندگان در هفده کشور حوزه یورو در سال گذشته ۶/۲ درصد بوده و نسبت به ماه ژوئیه نیز ۲/۰ درصد رشد داشته است. از سوی دیگر بنا به همین گزارش، میزان بیکاری در این هفده کشور اروپایی در ماه ژوئیه سال جاری به رکورد ۱۸ میلیون نفر یا ۳/۱۱ درصد رسیده است. مرکز آمار اتحادیه اروپا میگوید این بالاترین میزان بیکاری از سال ۱۹۹۵ تاکنون است.
بنا بر گزارش انستیتوی ملی آمار اسپانیا تورم در ماه اوت در این کشور به ۷/۲ درصد افزایش یافته، در حالی که این میزان در ماه قبل از آن ۲/۲ درصد بوده است. مالیات بر ارزش افزوده در اسپانیا هم از ۱۸ به ۲۱ درصد افزایش یافت. این مطلب میتواند بر تورم فزاینده این کشور دامن بزند. این درحالی است که حد متوسط مالیات بر کالاها و خدمات نیز از ۸ درصد به ۱۰ درصد افزایش مییابد. به نظر میرسد روند افزایشی تورم ادامه دار باشد.
واقعیت این حوزه دست و پا زدن در بحران است و برای مرتفع شدن این مشکلات به زمان زیادی نیاز داریم. بالابودن نرخ بیکاری و رکود در غالب بازارها در کنار رشد اقتصادی پایین و تورم، مشکلات توأمان این حوزهاند. با توجه به این شرایط احتمال ریزش در بازارهای این حوزه وجود دارد که میتواند تمامی بازارهای جهانی را درگیر کند. این در حالی است که تغییر طرز فکر توسعه به جای ریاضت در هفتههای گذشته در سیاستهای پولی دولتها اندکی موثر بوده و از ریزشهای بزرگ جلوگیری کرده است. با توجه به اظهارات جدید اولاند و دیگر رهبران اقتصادی و عدم ادامه سیاستهای تسهیل پولی و سیاستهای انقباضی مالی احتمال برگشتن بازارها به روزهای نزولی خود محتمل است که افزایش تورم نیز در کنار بیکاری بالا به این ریزشها کمک خواهد کرد.
آمریکا و روزهای خوشی که میرسد
در روزهای گذشته شاهد رشدهای شدید حوزه آمریکا بودیم. رشد شاخصهای سهام و برخی دادههای اقتصادی در هفتههای پیش به گونهای بود که خود را به نزدیکی سطوح سال ۲۰۰۸ و نزدیک به اوج قیمتها رسانید. با توجه به مشکلات بنیادین اقتصاد این حوزه مثلا بالابودن نرخ بیکاری این رشد شائبه حبابی بودن را تقویت میکند.
به گزارش بانک فدرال آمریکا، تولیدات صنعتی این کشور مخصوصا در صنایع خودروسازی در ماه ژوئیه امسال از رشد نسبی برخوردار بوده و در مقایسه با ماه ژوئن ۶/۰ درصد افزایش یافته است. این گزارش با تردید کارشناسان اقتصادی روبهرو شده؛ زیرا همزمان گزارش دیگری از بانک فدرال نیویورک حاکی از این است که رشد تولیدات صنعتی در این ایالت مهم از ۴/۷ درصد در ماه ژوئیه به ۹/۵ درصد در ماه اوت کاهش یافته است.
نکته دیگر آنکه در گذشته بانک مرکزی آمریکا اعلام کرده بود که زمان سیاستهای حمایتی به پایان رسیده؛ اما به نظر میرسد سران این سازمان تغییر نظر دادهاند. آخرین گزارشها اعلام میکرد که سیاستهای بانک مرکزی آمریکا تا سال ۲۰۱۴ ثابت خواهد بود. در حالی که نزدیک به یک ماه از آخرین نشست اعضای هیات مدیره بانک مرکزی ایالات متحده میگذرد، خبرهای تازه از این حکایت دارند که بانک مرکزی به زودی برای حمایت از بازار و در جهت افزایش رشد اقتصادی آمریکا، نرخ بهره بانکی را کاهش خواهد داد. هماکنون نرخ بهره آمریکا ۲۵/۰ درصد است و معلوم نیست نرخ جدید چند درصد خواهد بود.
در شرایط فعلی شاهد کاهش ارزش دلار هم هستیم که نشان از کاهش حجم معاملات جهانی، افزایش تورم و تلاش آمریکا برای افزایش صادرات خود دارد. با توجه به افزایش حجم نقدینگی آمریکا به دلیل تزریق پول توسط فدرال رزرو و پایین بودن شدید نرخ بهره همچنین شرایط عمومی تورم پس از رکود، احتمال وخیمتر شدن شرایط وجود داشته و میتواند به بروز مشکلات بیشتر اقتصادی و اجتماعی و ریزش شاخصها منتهی شود. رسیدن قیمتهای محصولات کشاورزی به رکورد ۲۵ ساله برای ذرت و ۴ ساله برای گندم و افزایش سهم مواد غذایی در سبد مصرف خانوار در کنار افزایش قیمت سوخت هم موثر خواهد بود. مدتی است که شاخصهای سهام این حوزه در مسیر نزول بوده و شرایط حبابی بودن و ادامه ریزشها را هشدار میدهد. با توجه به تمامی این موارد دولتمردان آمریکا از هماکنون خطر را حس کرده و خود را برای اقدامات پیشگیرانه آماده کردهاند. اینکه چه اقداماتی انجام خواهند داد یا تا چه حد در اقدامات خود موفق خواهند شد آینده اقتصادی جهان را تا حدودی مشخص خواهد کرد.
آسیا قاره تاثیرگذار رشد جهان
شرایط این قاره مخصوصا شرق آسیا و بالاخص چین مهمترین و تاثیرگذارترین حوزه در اقتصاد جهانی در شرایط فعلی است. دومین اقتصاد جهان یعنی چین و سومین اقتصاد بزرگ جهان یعنی ژاپن در این منطقه قرار داشته و بزرگترین بازار مصرف مواد اولیه، فلزات، انرژی و ... نیز همین حوزه است. هر اتفاقی در این منطقه میتواند تمامی اقتصاد جهانی را تحتالشعاع قرار دهد. این منطقه هم مدتی است که دستخوش رخدادهای مهمی شده است.
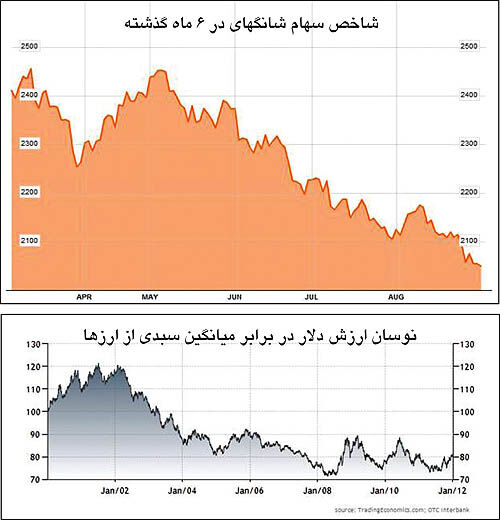
هماکنون شاهد کاهش شاخص تولیدات صنعتی چین هستیم که برای اولین بار در ۹ ماه گذشته رخ داده است. شاخص مدیریت خرید چین PMI هم از ۱/۵۰ در ماه جولای به ۲/۴۹ در ماه آگوست رسیده است. شاخص سهام بازار شانگهای نیز قیمتهای ماه فوریه سال ۲۰۰۹ رسید. رشد اقتصادی چین نیز با ۶/۷ درصد در سه ماهه دوم سال جاری کمترین حد در ۳ سال گذشته است. ارزش یوآن نیز افزایش یافته و طولانیترین رشد را از آوریل ۲۰۱۱ تاکنون ثبت کرد. افزایش ارزش یوآن حکایت از تمایل سرمایهگذاران به نگهداری پول نقد به جای سبدی از داراییها میکند. البته یوآن در سال گذشته ۷/۴ درصد رشد داشت، ولی سال جاری ۹/۰ درصد کاهش ارزش را نشان میدهد. شاخص شانگهای به کمترین حد در ۳ سال گذشته رسیده و هماکنون در قیمتهای نزدیک به سال ۲۰۰۹ نوسان میکند. این شاخص از ماه مه تاکنون کاملا در مسیر نزولی بوده است. بارانهای موسمی و جاری شدن سیل در فصل پر باران جاری نیز شرایط اقتصادی را وخیمتر کرده است.
این موارد در کنار نمودارهای زیر نشان میدهد که شرایط اقتصادی این حوزه وخیم بوده و احتمال هر بحرانی قابلتصور است.
به عنوان مثال در هفتههای گذشته شاهد کاهش نرخ سود و کاهش ذخایر ضروری بانکهای چین بودیم تا بهوسیله سیاستهای تسهیل پولی چین ارزش یوآن کاهش یافته و محرکی برای افزایش سرمایهگذاریها باشد؛ اما دقیقا برعکس آن
اتفاق افتاد.