آیا توسعه صنعت فولاد چین ادامه خواهد یافت؟
رضا زائر حیدری<br>بر خلاف پیشبینی خوشبینانه انجمن بینالمللی آهن تولیدکنندگان فولاد، روند افزایشی حجم تولید فولاد در جمهوری خلق چین طی ماههای اخیر نه تنها متوقف نشد بلکه برای سومین ماه پیاپی افزایش یافت و به رکوردهای جدیدی دست یافت.
رضا زائر حیدری
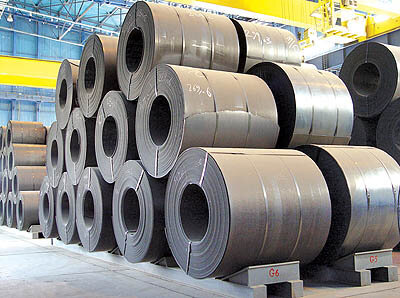
بر خلاف پیشبینی خوشبینانه انجمن بینالمللی آهن تولیدکنندگان فولاد، روند افزایشی حجم تولید فولاد در جمهوری خلق چین طی ماههای اخیر نه تنها متوقف نشد بلکه برای سومین ماه پیاپی افزایش یافت و به رکوردهای جدیدی دست یافت. در ماه مه حجم تولید فولاد خام در چین به ۵۶ میلیون و ۱۴۰ هزار تن رسید که حدود یک و نیم درصد بالاتر از ماه قبل و ۲۱ درصد بیش از مدت مشابه در سال گذشته میلادی است. با ادامه این روند حجم تولید فولاد چین در سال ۲۰۱۰ حداقل ۶۵۰ میلیون تن پیشبینی میشود که به خودی خود عدد حیرتانگیزی است. به عبارت دیگر تقریبا نیمی از تولید جهانی فولاد در سالجاری میلادی متعلق به چین خواهد بود.
با این حال بعضی صاحبنظران بر این باور هستند که دولت چین حداقل ظاهرا دیگر علاقهای ندارد تا بیش از این موجب نگرانی تولیدکنندگان فولاد در دیگر نقاط جهان شود.
انجمن تولیدکنندگان فولاد چین معتقد است که تولید در ماه ژوئن کاهش خواهد یافت؛ چراکه ماه مه بازار نتوانست کل حجم تولید را جذب نماید. در واقع لرزش در بازار فولاد چین قبل از دیگر نقاط جهان آغاز شده است و بسیاری از تولیدکنندگان برنامههای تعمیرات سالانه خود را به نحوی تغییر دادند تا توقف در تولید را به ماه ژوئن منتقل کنند.
پکن خطوط اعتباری صنعت فولاد را کمی محدود کرده است. همچنین حجم درخواست در دو بخش اتومبیل و لوازم خانگی کاهش یافته است.
فولادسازان کوچکتر از هماکنون حجم تولید خود را کاهش دادهاند، اما واکنش غولها به شرایط جدید متفاوت است. بائو استیل، ووهان و آنشان تلاش میکنند تا با کاهش در قیمت خود تقاضا در بازار را تحریک کنند.
یکی از تاجران فولاد در شانگهای چین با ادامه این روند موافق نیست. او میگوید که وقتی کارخانهها قیمتهای نقدی خود را کاهش میدهند، خریداران کمی که در بازار ماندهاند واسطهها را دور میزنند و مستقیما به سراغ فولاد سازان میروند. او میگوید که به این طریق روابط سنتی در صنعت فولاد چین میتواند تغییر کند.
استراتژی توسعه صنعت فولاد در چین با هدف پاسخ به نیاز رو به رشد صنایع داخلی این کشور تعریف شده است نه صادرات با این حال حجم عظیم فولاد تولیدی در این کشور موجب میشود که هر گونه عدم تعادل میان تولید و مصرف فولاد چین میتواند شرایط بازار جهانی را تحت تاثیر قرار دهد. به عنوان مثال اگر مصرف روزانه فولاد در چین از حدود ۱۸۵ هزار تن به ۱۵۰ هزار تن کاهش یابد، جهان با ۳۵ هزار تن مازاد در روز یا بیش از یک میلیون تن مازاد در ماه مواجه خواهد شد. حجم عظیمی از فولاد که خواه ناخواه راه خود را به بازارهای دیگر نقاط باز خواهد کرد.
میزان نیاز داخلی صنایع چین به فولاد در سال ۲۰۱۳ حدود ۸۰۰ میلیون تن در سال پیشبینی شده است. با توجه به پتانسیل ۷۰۰ میلیون تنی فعلی صنعت فولاد چین، برای دستیابی به این ظرفیت راه درازی پیش روی صنایع فولاد این کشور باقی نمانده است و در واقع مساله استراتژیک دولت چین در توسعه فولاد دستیابی به اهداف تعیین شده نیست بلکه نحوه دستیابی به آن است. دو موضوعی که در این میان از اهمیت بیشتری برخوردارند کاهش تاثیرات زیست محیطی و همچنین تامین مواد اولیه مورد نیاز برای این توسعه است.
دولت چین برای کنترل آلودگیهای زیست محیطی سختگیریهای بیشتری را برای اعطای مجوزهای جدید صنایع فولاد اعمال میکند و همچنین واحدهای فعلی نیز با دقت بیشتری کنترل میشوند. بیش از هر چیز شرایط معادن زغالسنگ که هر از چند گاهی با حوادث ناخواسته جان عدهای را میگیرد و همچنین تولید دیاکسیدکربن که با استانداردهای کشورهای پیشرفته فاصله زیادی دارد دولت چین را آزار میدهد.
عامل دوم مورد توجه در توسعه صنایع فولاد در چین تامین مواد اولیه مورد نیاز است. بر اساس یک نظریه نه چندان خوشبینانه برنده اصلی توسعه صنعت فولاد در چین، کشورهای استرالیا و برزیل هستند. وابستگی چینیها به زغالسنگهای ککسازی و سنگ آهن وارداتی از استرالیا، بعضی از ایالتهای دور افتاده این جزیره بزرگ را به غولهای بزرگ اقتصادی تبدیل کرده است. این نگرانی دولت و واحدهای فولادسازی چین را به سمت سرمایهگذاری مستقیم در غرب آفریقا، آمریکای جنوبی و استرالیا کشانده است.