تحولات بازار فولاد ضدزنگ
رضا زائر حیدری<br>کشورهای پیشرفته صنعتی حجم اصلی تولید و مصرف فولادهای ضد زنگ را در اختیار دارند. تولید این نوع فولاد نسبت به مواد اولیه و انرژی مصرفی و همچنین تاثیرات زیست محیطی آن – که در جهان امروز حساسیت زیادی نسبت به این موضوع وجود دارد- ارزش افزوده زیادی در بر دارد و از دیگر سو، فولادهای ضدزنگ معمولا در تولید محصولات خاصی مورد استفاده قرار میگیرند که این محصولات نیز به نوبه خود کالاهای گرانقیمتی محسوب میشوند.
رضا زائر حیدری
کشورهای پیشرفته صنعتی حجم اصلی تولید و مصرف فولادهای ضد زنگ را در اختیار دارند. تولید این نوع فولاد نسبت به مواد اولیه و انرژی مصرفی و همچنین تاثیرات زیست محیطی آن - که در جهان امروز حساسیت زیادی نسبت به این موضوع وجود دارد- ارزش افزوده زیادی در بر دارد و از دیگر سو، فولادهای ضدزنگ معمولا در تولید محصولات خاصی مورد استفاده قرار میگیرند که این محصولات نیز به نوبه خود کالاهای گرانقیمتی محسوب میشوند.
به طور قطع ارزش فولادهای که در ساخت ابزارهای جراحی مورد استفاده قرار میگیرد با میلگردهای ساختمانی قابل مقایسه نیست. این نوع فولاد در صنایع نفت و پتروشیمی، صنایع غذایی و بسیاری از بخشهای سودآور اقتصادی کاربرد عمدهای دارد و شاید به همین دلیل باشد که چینیها طی چند سال اخیر توجه زیادی به آن نشان میدهند. به نظر میرسد در توسعه صنعت فولاد ایران و ایجاد ظرفیتهای جدید در بخش محصولات تخت و همچنین فولاد خام، فولاد ضدزنگ نیز باید مد نظر قرار گیرد. تولید و مصرف فولادهای ضد زنگ بیشتر در کشورهای پیشرفته صنعتی در نیمسال اول ۲۰۱۰ بازار فولاد ضد زنگ رشد چشمگیری را در مناطق متاثر از بحران اقتصادی تجربه کرده است و با کمک جمهوری خلق چین سطح تولید جهانی سالانه سیر صعودی خود را طی میکند. حال آیا این بهبود شرایط در نیمسال دوم هم در مسیر خود باقی خواهد ماند یا خیر، مسالهای است که میشود درباره آن بحث و تبادل نظر بیشتری کرد.
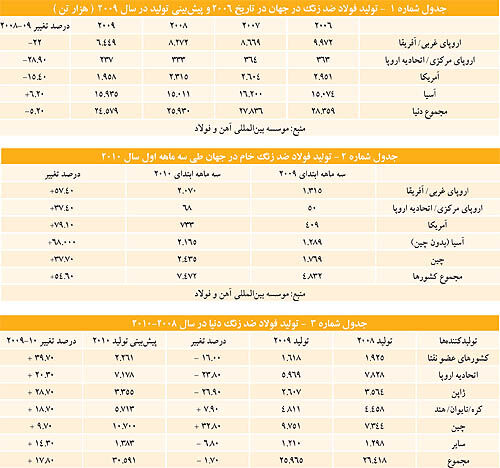
طبق پیشبینی برخی از تحلیلگران، بهدنبال تولید بالغ بر ۸/۷ میلیون تن فولاد ضدزنگ در سه ماه اول سال ۲۰۱۰، تولید جهانی این محصول در سال جاری از مرز ۳۰ میلیون تن خواهد گذشت. انجمن جهانی فولاد ضد زنگ (ISSF) طبق پیشبینی خود قبلا این رقم را حدود ۵/۲۷ میلیون تن گزارش کرد که البته منطقیتر بهنظر میرسد. اگر چه این رقم هنوز هم از ۶/۲۴ میلیون تن در ۲۰۰۹ بیشتر است، اما رکورد تولید مربوط به سال ۲۰۰۶- روزهای اوج این صنعت- و تولید ۴/۲۸ میلیون تن میباشد(جدول ۱).
جدول ۲ تاثیر افزایش سال-به-سال تولید فولاد در سه ماه اول سال را (همزمان با رکود اقتصادی) بر بازارهای اروپا و آمریکای شمالی نشان میدهد. تولید سه ماه اول سال در تمام مناطق بیشتر از تولید سه ماهه چهارم سال در ۲۰۰۹ است. در ارتباط با دوره سه ماهه جاری، مکوآری ریسرچ (تحلیلگر کالا Macquire Research) خاطرنشان میکند که در ماههای آوریل و ژوئن رشد بیشتری خواهیم داشت که نتیجه آن تولید بیش از ۸ میلیون تن فولاد در سطح جهانی است.
تاثیر بحران اقتصادی بر این بازار
با نیم نگاهی به تاثیر بحران مالی و رکود اقتصادی در سال ۲۰۰۸، این نکته به چشم میخورد که تولید جهانی فولاد هم در نیمه دوم همان سال سیر نزولی برجستهای را پیموده است، که بهدنبال آن در مقایسه با سال ۲۰۰۷، ۷ درصد کاهش جهانی در تولید سالانه فولاد را شاهد هستیم. علاوه بر این، تولید در بسیاری از بازارهای اصلی منطقه در سال ۲۰۰۹ در مقایسه با ۲۰۰۸ کمتر بود، و تنها جمهوری خلق چین و چند بازار آسیایی دیگر تولید خود را گسترش دادند (جدول ۳).طبق گزارش منابع محلی، تولید و تقاضای فولاد در چین در سال گذشته بهترتیب ۲۷ و ۳۲ درصد رشد داشته است.
شاخصهای اصلی اقتصادی در زمان بحران مالی نشان میدهند که اقتصاد چین در پایان ۲۰۰۸ چند ماه زودتر از اروپا و ایالات متحده آمریکا این بحران را پشت سر گذاشته است و حاصل آن ۳۳ درصد رشد سال-به-سال و تولید فولاد ضدزنگ به میزان ۷/۹ میلیون تن در سال ۲۰۰۹ میباشد که در این میان کرهجنوبی، تایوان و هند هم رشد کمی داشتهاند(جدول ۳).
تولید فولاد در ژاپن و اروپا در سال ۲۰۰۹ با کاهشی حدود ۲۵ درصد یا شاید بیشتر بهطور سال-به-سال، و بیش از ۱۵ درصد در نفتا(Nafta) مواجه بود.
مجمع بینالمللی فولاد ضدزنگ وضعیت تولید در این دو سال را به گونهای دیگر بررسی میکند. گزارش آی اس اس اف حاکی از آن است که چین در بخش تولید رشد چشمگیری داشته است و آمریکا، اروپا و دیگر مناطق آسیا با کاهش شدید در بخش تولید مواجه بودهاند.
طبق گزارش وزارت صنایع، اقتصاد و تجارت ژاپن، تولید فولاد خام این کشور در سال ۲۰۰۹ بالغ بر ۳۵/۲ میلیون تن بوده است که در مقایسه با سال ۲۰۰۸، ۲۷ درصد کاهش یافته است. در اروپا هم، تولید فولاد ضدزنگ آلمان در ۲۰۰۹، و۱.۳۲میلیون تن بوده که ۱۶ درصد کاهش داشته است.
طبق گزارش یک موسسه تحقیقاتی، تولید فصلی فولاد در چین در سه ماه دوم۲۰۰۹ بهطور سال-به- سال روند خود را تغییر داده است. اما در ژاپن، اروپا و ایالات متحده تا نیمسال دوم که تولید رو به بالا رفتن بود چنین تغییری رخ نداد، اما در سه ماه سوم سال این تغییرات در ایالات متحده و بعد از آن در ژاپن و اروپا شروع به شکفتن کرد.
بهرغم شرایط نامطلوب تجاری در بازارهای کاملا رشدیافته فولاد ضد زنگ، ارقامی که توسط موسسه پریسر (Pariser) گزارش شدهاند نشان از کاهش سال-به-سال ۷/۱ درصدی تولید فولاد در سطح جهان است که دلیل آن چیزی نیست جز قوت گرفتن بخش تولید در چین.
موسسه مککواری، تولید در سطح جهان را در ۳ماه اول ۲۰۱۰، ۸/۷ میلیون تن تخمین زد. این مقدار برابر است با سطح فصلی سه ماه اول ۲۰۰۷،که رشدی بیش از۵۰ درصد بهصورت سال- به- سال و ۱۱ درصد بهصورت فصل- به- فصل دارد. این موسسه گزارش میدهد که تولید چین در سه ماه اول امسال ۴۷ درصد بیشتر از نقطه اوج فصل-به- فصل تولید در ۲۰۰۷ بوده است. همچنین میافزاید: اگرچه تولید فولاد ضدزنگ در دیگر کشورها در سه ماه اول ۲۰۱۰، ۱۵ درصد کمتر از سه ماه اول ۲۰۰۷ بوده است، اما جای شگفتی است که این میزان کاهش ۵۶ درصد بیشتر از سه ماه اول ۲۰۰۹ است. در حالیکه محاسبات آی اس اس اف درزمینه تولید در سطح جهانی در سه ماه اول کمی پایینتر از محاسبات موسسه مککواری است(حدود ۵/۷ میلیون تن)، با این وجود این محاسبات رشد قابل توجهی در تولید را در قیاس با سه ماه اول ۲۰۰۹ نشان میدهند(جدول ۲).
منابع چینی خبر از تولید ۴۴/۲ میلیون تن فولاد داخلی در سه ماه اول ۲۰۱۰ میدهند که حاکی از رشد ۳۸ درصدی بهطور سال- به- سال و ۹درصدی بهطور فصل- به- فصل است. شورای فولاد ضدزنگ مستقر در چین انتظار دارد تولید همچنان به رشد خود در سه ماه دوم ادامه دهد. توضیح دیگری در رابطه با افزایش ناگهانی بخش تولید در آسیا در ارتباط با کُره است؛ طی محاسبات موسسه آهن و فولاد کره، تولید ورق سرد این کشور در سه ماه اول ۲۰۱۰ بیش از ۸۰ درصد بهصورت سال-به-سال بوده است.
چشم انداز مثبت
آسرینوکسAcerinox))- به همراه کارخانههای وابسته در اروپا، آفریقایجنوبی و ایالات متحده آمریکا یکی از بزرگترین تولیدکنندگان فولاد ضدزنگ است- در ماه گذشته اعلام کرد که در تلاش است تا در سه ماه دوم سال نتایجی نزدیک به نتایج پیش از بحران اقتصادی حاصل کند و بهاین منظور باید تا ماه جولای از ۱۰۰ درصد توان تمام کارخانه هایش در بخش تولید استفاده کند.
در ضمن تیسن کروپ (ThyssenKrupp) و آرسلورمیتال (ArcelorMittal)، که هر دو از مالکان کارخانههای ذوب فولاد ضدزنگ در اروپا و آمریکا هستند، گزارش دادند که در بخش تولید در سه ماه اول در مقایسه با سه ماه اول ۲۰۰۹ به ترتیب ۱۰۹ و ۷۲ درصد، و در مقایسه با سه ماه چهارم ۲۰۰۹، ۹ و ۲۱ درصد افزایش داشته اند.
منابع صنعتی میگویند که در میان این چهار تولیدکننده اصلی محصولات تخت در اروپا، تنها دو تولیدکننده در سه ماه اول سال سودساز بودهاند و احتمال میرود که تمام این چهار تولیدکننده در سه ماه دوم سال نتایج مثبتی بهدست آورند.
آخرین ارزیابیها از سوی سازمان همکاری و توسعه اقتصادی نشان میدهد که توسعه اقتصادی کشورها ازجمله جمهوری خلق چین در این اواخر کمی کند شده است. همچنین یو بی اس اعلام کرد که فعالیت اقتصادی در ماه گذشته به بالاترین حد خود رسیده است. تا اواسط امسال، حجم تقاضا در بازارهای اروپا، ایالات متحده وژاپن روز به روز بیشتر میشود و علت آن افزایش تدریجی نهایی و انبار کردن محصولات است. بهعنوان مثال در اروپا مصرف محصولات تخت ضدزنگ در سه ماه اول سال ۱۳ درصد رشد داشته و تقاضا در محصولات طویل رو به افزایش است. در ایتالیا هم تقاضای فولاد ضدزنگ در سه ماه اول سال افزایش ۲۰ درصدی را تجربه کرده است.
حدود دو ماه است که سیر صعودی نیکل از ۱۷۰۰۰ دلار هر تن به ۲۷۰۰۰ دلار، تمایل به خرید را در تمام مناطق بالا برده و سیل عظیمی از سفارشات را موجب شده است. با این حال با کاهش قیمت نیکل در هفتههای متعاقب، شاهد کاهش سفارشات در اروپا خواهیم بود. اما جالب است که بازار چین با اینکه هیچ نوع مؤلفه مازادی در قیمتهای مورد معاملهاش وجود ندارد، ولی به دنبال هر تغییری در قیمت نیکل به سرعت از خود واکنش نشان میدهد.
افزایش بیسر و صدای قیمتهای پایه
از اوایل ماه فوریه قیمتهای پایه فولاد ضد زنگ در شمال اروپا به بیش از ۱۰۰ یورو هر تن در نیمه اول امسال افزایش یافته است. روند قیمتهای پایه در ایالات متحده نشان میدهد که تا امسال بازار آمریکا نسبت به اروپا، با وجود افزایش بهای مازاد، کمتر پذیرای افزایش قیمتها بوده است. البته پیشبینی قیمتها کار سادهای نیست. بعضیها معتقدند که این کاهش قیمت نیکل موقتی است، ولی بعضی دیگر عقیدهای به موقتی بودن آن ندارند.
در هفتهای که گذشت در ارتباط با کاهش تقاضا شاهد کاهش ناگهانی قیمتهای فروش فوری در چین بودیم که این امر همراه با کاهش قیمت نیکل و بحران بدهی اروپا، بخش صادرات را تحت تاثیر قرار میدهند. تا کنون این شرایط کمی مساعدتر شده، اما بازار تجارت رونقی ندارد و انتظار نمیرود که نرخ رشد تقاضا در چین در نیمسال دوم با نرخ رشد در نیمه اول برابر باشد. البته با افزایش قیمت نیکل در نیمه دوم سال و با نادیده گرفتن بهای آلیاژ، شاهد افزایش قیمتهای معاملاتی در اروپا و آمریکا خواهیم بود.
با تمام این تفاسیر نشانههای مثبتی هم وجود دارد. با وجود ابهامات اساسی در بازار اروپا، پیشبینی میشود که میتوان به نیمه دوم سال خوشبین بود. اگر چه سیل سفارشات همانند نیمه اول سال ادامه نخواهد یافت، اما احتمالا افت شدیدی هم در قیمتهای پایه بهوجود نمیآید.
در حال حاضر کارخانهها در چین با بالاترین توان تولید خود مشغول به کار هستند تا بتوانند سفارشاتی را که قبل از کاهش قیمت نیکل پذیرفتهاند، به انجام برسانند. در آسیا کارخانه تایگاند (Taigand) با بالاترین توان تولید خودبالغ بر ۳ میلیون تن هر سال در تلاش است تا پاسخگوی سفارشات خود باشد. منابع دیگر اعلام میکنند که وضع بدین گونه نخواهد ماند و در ماه بعد یا احتمالا در ماه جولای شاهد کاهش این سطح بالای کار کارخانهها خواهیم بود. کارخانههای چین در سه ماه اول سال تقاضای صادرات بسیار زیادی داشتند، اما در ماه آوریل صادرات و واردات محصولات تخت ضدزنگ در مقایسه با ماه مارس افت کرده است که در آیندهای نه چندان دور افت بیشتری خواهد داشت.
با نگاهی جهانی به وضعیت فولاد ضدزنگ، انتظاری جز این نباید داشت که حجم سفارشات و تولید فولاد در نیمه دوم سال کاملا منطبق بر نیمه اول سال نباشد. تغییرات ناگهانی در قیمت کروم و نیکل در نیمه اول، تولیدکنندگان را برآن داشت تا کالاهای خود را بیش از حد معمول انبار کنند، بنابراین به اعتقاد تحلیلگران، افت فعلی بازار مسالهای است که بهزودی حل خواهد شد.
منبع: SBB Insight