حرکت رو به رشد شاخص جهانی فولاد
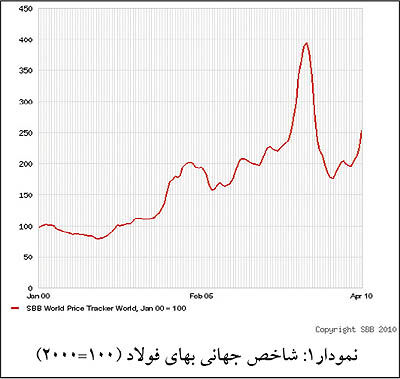
رضا زائر حیدری<br>با توجه به بررسی شرایط بازار، شاخص جهانی فولاد SBB نشان میدهد که قیمت فولاد در جهت مثبت حرکت <br>میکند که در نمودار یک نشان داده شده است، اگر چه این نمودار در مواقعی تحت تاثیر معاملات سفتهبازانه (Speculative Trades) اوراق مشتقه در بورس لندن قرار میگیرد. <br>
رضا زائر حیدری
با توجه به بررسی شرایط بازار، شاخص جهانی فولاد SBB نشان میدهد که قیمت فولاد در جهت مثبت حرکت
میکند که در نمودار یک نشان داده شده است، اگر چه این نمودار در مواقعی تحت تاثیر معاملات سفتهبازانه (Speculative Trades) اوراق مشتقه در بورس لندن قرار میگیرد.
بورس لندن حرف آخر را نمیزند!
به نظر میرسد فعالان بازار بیش از حد لازم به بورس فلزات لندن اعتماد میکنند. وقتی به روند معاملات این تالار نگاه دقیقی بیاندازیم پی خواهیم برد که خریداران اوراق سه ماهه فولاد در بخش زیادی از معاملات دچار اشتباه میشوند.
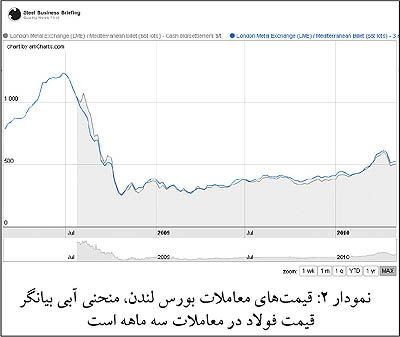
با بیانی دیگر، بخصوص در معاملاتی که در سال ۲۰۱۰ صورت گرفته است، خریداران در هنگام کاهش قیمتها، کالا را در بهایی بالاتر از ارزش سه ماهه آتی آن خریدهاند و فروشندگان نیز در هنگام افزایش قیمتها کالای خود را با قیمتی کمتر عرضه کردهاند.(نمودار۲)
لذا این سوال پیش میآید که چرا؟ آیا فعالان بازار قادر به پیشبینیهای حتی کوتاهمدت نیستند؟ این موضوع یک دلیل بسیار منطقی دارد. بخش عمده معاملات لندن روی اوراق مشتقه صورت میگیرد نه خود کالا و طرفین معامله استراتژیهای خاصی را برای افزایش سود و یا کاهش زیان به کار میبرند که با روشهای آشنا برای صنعتگران فولاد بسیار متفاوت است.
بر خلاف فلسفه وجودی معاملات فیوچرز یعنی مقابله با ریسک (Hedging) معاملات بورس لندن از ریسک بسیار بالایی برخوردار است و به همین دلیل است که قیمتهای بورس لندن بسیار ناپایدار و به عبارتی متزلزل است.
در واقع اولویت دوم فعالان بورس لندن، مانند معاملهگران سهام بورس شرکتها، کسب سود است و اولین اولویت آنان حفظ سرمایه اولیه میباشد.
نحوه معاملات لندن تولید کنندگان فولاد و احتمالا بیش از همه گروه عظیم میتال را نگران میسازد. چرا معاملات ۹۰ هزار تنی بورس لندن باید روی بهای ۱ میلیارد و ۲۰۰ میلیون تن فولاد تاثیرگذار باشد؟ بسیاری از تولید کنندگان فولاد اعتقادی به بورس لندن به عنوان مرجعی برای قیمت گذاری فولاد ندارند. اغلب فولادسازان بهای محصولشان را خود تعیین میکنند و خریداران نیز با توجه به بازار نهایی و انتظار تقاضای موثر نسبت به عقد قرار داد اقدام میکنند.
در واقع فاصله معناداری میان بهای فولاد در بازار و بهای معاملات بورس لندن وجود دارد. بازار فیزیکی فولاد از ثبات بسیار بیشتری برخوردار و به شرایط اقتصاد جهانی، حجم تولید مناطق مختلف و بهای انرژی مرتبط است تا بورس لندن.
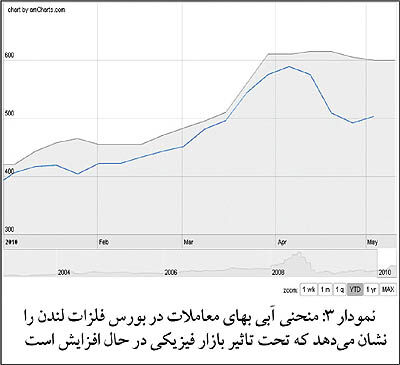
نمودار شماره ۳ نشان میدهد که تغییرات رادیکالی قیمتها در بورس لندن پس از یکی دو روز تحت تاثیر بازار فیزیکی قرار میگیرد و به تعادل نسبی میرسد.
روند قیمت فولاد به کدام سو است؟
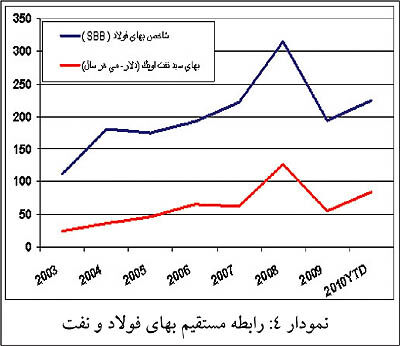
بهای فولاد بیش از هر عامل دیگر تحت تاثیر بهای جهانی نفت قرار میگیرد. با بیانی دیگر نفت و فولاد هر دو تحت تاثیر رشد اقتصاد جهانی قرار دارند با این تفاوت که تغییرات بهای انرژی به دلیل ماهیت آن و نوع معاملات سریعتر از فولاد نسبت به تغییرات محیطی عکسالعمل نشان میدهد.
فولاد و نفت هر دو در سطح جهانی دارای حجم قابل توجهی از ظرفیت تولید خاموش هستند که این موضوع موجب ایجاد وقفه در روند افزایشی قیمت میکند. در سال ۲۰۰۹ بیش از ۱۳۰ میلیون از ظرفیت جهانی تولید فولاد کاسته شد. همراه با بهبود تدریجی شرایط اقتصادی، واحدهای خاموش به تدریج وارد خط تولید میشوند.
بخشی از این افزایش تولید با سیاست جدید دولت چین البته نباید از نظر دور داشت که چین توسعه ظرفیت تولید فولاد خود را متوقف ساخته است، چرا که توسعه بیشتر در چین منجر به افزایش شدید بهای مواد اولیه خواهد شد استراتژی این کشور در حال حاضر حرکت به سمت تولید محصولات با ارزش افزوده بیشتر به جای افزایش تناژ تولید است.
با شرایط توجه به رشد بهای انرژی و بهبود شرایط اقتصادی، چشمانداز میانمدت بهای فولاد مثبت است. بانکها به عنوان تامینکنندگان مالی پروژه فعالیت خود در بخش سرمایهگذاری را از سر گرفتهاند. بهای مواد اولیه بیش از پیشبینیهای قبلی افزایش یافته است که میتواند به دلیل عدم سرمایهگذاری کافی در سالهای گذشته روی داده باشد.
با توجه به شرایط فوق، بازار در انتظار افزایش بهای فولاد است. در این شرایط است که امکان توسعه این صنعت و جبران سکون دو سال گذشته، با جهتگیری فرآیندهای تولید فولاد در شرق جهان ایجاد خواهد شد.
البته نباید انتظار داشته باشیم که به سرعت به شرایط ۲۰۰۸ برخواهیم گشت، اما به نظر میرسد میتوانیم اطمینان داشته باشیم که روند نزولی قیمتها متوقف شده و در شرایطی مانند سال ۲۰۰۵ قرار گرفتهایم.