تولید به سمت ورقهای فولادی
رضا زائر حیدری<br> صنایع فولاد ترکیه با هدف تامین فولادهای ساختمانی مورد نیاز در توسعه زیربناهای ابتدایی شهری و روستایی این <br>کشور در نیمه اول قرن بیستم ایجاد، اما پس از مدتی فرآیند نسبتا ساده و به ظاهر ابتدایی تولید فولاد از طریق ذوب قراضه ترکیه را به بزرگترین تولیدکننده محصولات طویل در منطقه خاورمیانه مبدل ساخت، اما در اوایل قرن بیست و یکم شرایط به سرعت در حال تغییر است.
رضا زائر حیدری
صنایع فولاد ترکیه با هدف تامین فولادهای ساختمانی مورد نیاز در توسعه زیربناهای ابتدایی شهری و روستایی این
کشور در نیمه اول قرن بیستم ایجاد، اما پس از مدتی فرآیند نسبتا ساده و به ظاهر ابتدایی تولید فولاد از طریق ذوب قراضه ترکیه را به بزرگترین تولیدکننده محصولات طویل در منطقه خاورمیانه مبدل ساخت، اما در اوایل قرن بیست و یکم شرایط به سرعت در حال تغییر است.
صنایع رو به رشد جمهوری ترکیه تمایل روزافزونی به مصرف محصولات تخت فولادی از خود نشان میدهند. اردمیر، بزرگترین تولیدکننده فولاد در این کشور، تنها بخشی از بار سنگین نیاز روز افزون صنایع اتومبیلسازی، ماشینسازی و کالاهای خانگی این کشور را میتواند به دوش بکشد و هنوز هم عمده نیاز همسایه شمالی ما به ورقهای سرد و گرم از طریق دیگر کشورها تامین میگردد. وابستگی ترکیه به واردات فولادهای تخت به یک نقطه ضعف بارز در صنعت این کشور مبدل شده است و همین موضوع منجر به تغییر در جهتگیری راهبردی صنایع فولاد ترکیه شد.
بر اساس رویکرد جدید، ترکیه میبایست از یک بازار بزرگ هدف برای تولیدکنندگان شرق اروپا به یک صادرکننده بزرگ ورق تبدیل شود. همزمان با توسعه تولید فولادهای طویل در دیگر کشورهای خاورمیانه، این احتمال وجود دارد که از ظرفیت تولید محصولات طویل نیز کاسته شود، اما مهمترین بخش از استراتژی توسعه صنعت فولاد ترکیه در قدم اول حذف واردات ورق در دومین مرحله ورود به بازارهای صادراتی محصولات تخت سرد و گرم و لولههای فولادی به خصوص در صنایع عظیم نفت و گاز خاورمیانه است. این توسعه با سرمایه بخش خصوصی، صندوقهای سرمایه گذاری بازنشستگی (از جمله صندوق بازنشستگی نیروهای مسلح) و جذب سرمایه خارجی صورت خواهد گرفت. با پشتکاری که از همسایه شمالی خود سراغ داریم، به نظر میرسد تولیدکنندگان ایرانی ورق، در آیندهای نه چندان دور یک غول را در کنار خود خواهند دید.
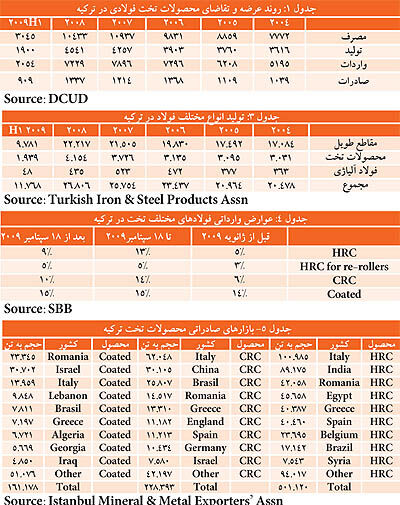
در سال ۲۰۰۸ حدود ۴ میلیون و ۱۵۰ هزار تن از فولاد خام تولیدی در کشور ترکیه به انواع ورق و بیشتر ورق گرم تبدیل شد. این میزان به معنای تنها ۱۵% از مجموع ۲۶ میلیون و ۸۰۰ هزار تن تولید فولاد خام این کشور است. با این حال، بیش از ۱۰ میلیون و ۴۰۰ هزار تن ورق فولادی در صنایع ترکیه به مصرف رسید. در واقع جمهوری ترکیه یک بازار بزرگ صادراتی برای تولیدکنندگان عمده ورق در دیگر کشورهای جهان به شمار میآید. (نگاه کنید به جدول شماره ۱) صنعت فولاد ترکیه به شدت نامتوازن است.
این نقطه ضعف به اندازهای جدی است که براساس اظهار انجمن تولیدکننده آهن و فولاد ترکیه، محصولات تخت فولادی بیش از نیمی از کل واردات این کشور را تشکیل میدهد.
بیشترین مقدار از فولادهای تخت وارداتی در ترکیه در ساخت پروفیلهای ساختمانی، صنایع رو به رشد اتومبیل سازی، کالاهای خانگی و نوردهای محصولات تکمیلی به مصرف میرسد.
جمهوری ترکیه سالها است که به عنوان یک صادرکننده معتبر محصولات طویل فولادی در منطقه خاورمیانه و اروپای غربی شناخته میشود، اما آیا این کشور میتواند به یک صادرکننده محصولات تخت نیز تبدیل شود؟
تولید بیشتر ورقهای فولادی
تا سال ۲۰۰۸ اردِمیر تنها تولیدکننده مهم فولادهای تخت در ترکیه به شمار میآمد، اما در سال ۲۰۰۹ قدیمیترین فولاد ساز این کشور یعنی ایسدمیر در ابتدا خط تولید اسلب خود را راه اندازی نمود و سپس اولین واحد تولید ورق گرم خود را وارد مدار کرد. بعد از ایسدمیر، چولاکوگلو متالورجی، تولیدکننده دیگر محصولات طویل وارد این عرصه گردید. تولید ورق گرم چولاکوگلو در جولای ۲۰۱۰ آغاز خواهد شد. هماکنون پروژههای بیشتری به منظور تولید فولادهای تخت در حال اجرا است. اغلب این واحدها تا سال ۲۰۱۳ به بهرهبرداری خواهند رسید. در آن زمان براساس اهداف برنامه نهم ملی (۲۰۰۷-۲۰۱۳)، این کشور به یک صادرکننده محصولات تخت تبدیل خواهد شد.
با این حال بحران اقتصاد جهانی بر این سرمایهگذاریها بیتاثیر نبوده است، به عنوان مثال مصرف فولاد کاهش یافته است و این موضوع تامین سرمایه لازم برای پیشبرد به موقع پروژه را تحت تاثیر قرار خواهد داد، از سوی دیگر تامینکنندگان سرمایه در مورد سودآوری طرحهای عظیم کمی دچار تردید شدهاند. چولاکوگلو اخیرا پیشبینی نموده است که تولید فولادهای تخت در ترکیه در سال ۲۰۱۳ به حدود ۱۴ میلیون تن خواهدرسید. این یک رقم قابل تامل است.
ویسل یایان، دبیر انجمن تولیدکنندگان فولاد و آهن ترکیه (DCUD) میگوید در حدود ۶ میلیارد دلار برای سرمایهگذاری در تولید تختال تا سال ۲۰۱۲ اختصاص یافته است. پس از تکمیل سرمایهگذاری در بخش فولادهای تخت توسط سرمایهگذاران خارجی و داخلی، انتظار میرود تولید تختال در طول سه سال از ۴ میلیون و۲۰۰ هزار تن به حدود ۸ تا ۱۰ میلیون تن در سال ۲۰۱۲ برسد.
یایان میگوید: «با سرمایه گذاریهای جدید در طول پنج سال آینده کمبود ورقهای فولادی در کشور جبران خواهدشد. ترکیه به یک صادرکننده قدرتمند ورق تبدیل خواهدشد و این موضوع به کاهش کسری تجارت خارجی کشور کمک میکند».
اروپای شرقی، مهمترین صادرکننده ورق به ترکیه
سه کشور روسیه، رومانی و اوکراین تامینکنندگان اصلی ورق در ترکیه به شمار میآیند. این کشورها ارزانترین محصول را در کوتاهترین زمان تحویل میدهند و از نظر لجستیکی در موقعیت مناسبی قرار دارند. مصطفی آسیکالین، رییس اتحادیه واردکنندگان و صادرکنندگان فولاد تخت ترکیه (YISADS) میگوید، اگرچه واردکردن فولاد از این کشورها به ترکیه بسیار معمول است، ولی چین و برخی از کشورهای غرب اروپا نیز اخیرا با قیمتهای رقابتی وارد این بازار شدهاند.
در سال ۲۰۰۸ ترکیه در مجموع ۵ میلیون و ۳۰۰ هزار تن ورق گرم، ۷۸۲ هزار تن ورق سرد و ۸۰۶ هزار تن محصولات مسطح روکش دار وارد کرد. مجموع واردات نیمه اول سال ۲۰۰۹ نشان از آن دارند که صادرات کاهش یافته است. این بیشتر به علت افزایش در تعرفههای گمرکی و ادامه رکود جهانی است. در این زمان روسیه در عرضه ورق گرم از اوکراین پیشی گرفت و ایتالیا به عنوان یکی از صادرکنندگان مهم به ترکیه به حاشیه رفت. در این سال واحد اسکندریه فولاد عز از مصر نیز وارد بازار فولادهای تخت ترکیه گردید.
افزایش و کاهش تعرفههای گمرکی
ترکیه در سال ۲۰۰۹ با هدف تشویق سرمایهگذاری در بخش فولادهای تخت، اقدام به افزایش تعرفههای وارداتی نمود. البته این تعرفه واردات از اتحادیه اروپا، مصر و دیگر کشورهایی که ترکیه با آنها قرارداد تجارت آزاد دارد را هدف قرار نمیدهد.
اما خریداران فولاد با تعرفههای جدید چندان موافق نبودند. مصرفکنندگان نهایی فولاد نظیر واحدهای نورد تکمیلی و تولیدکنندگان محصولات پوششی معتقدند که باید تعرفههای ورقهای گرم را کاهش داد؛ چرا که در شرایط فعلی هیچگزینهای به جز میلیونها تن واردات به این کشور وجود ندارد. متعاقب این درخواست دولت تعرفههای واردات ورقهای گرم و سرد را ۴ درصد کاهش داده شد.
سردار کوکتورک رییس اتحادیه صادرکنندگان معادن و فلزات استانبول معتقد است که کاهش عوارض واردات تاثیری مثبت بر صنعت دارد. او میگوید نوردهای تکمیلی، تولیدکنندگان ورقهای پوششی و مصرف کنندگان نهایی دیگر، وابسته به تولیدکنندگان داخلی هستند، که قیمتهایشان را افزایشی نگه داشتهاند.
با این حال کوکتورک معتقد است که اگرچه این کاهش تعرفه به کاهش در هزینههای مصرفکنندگان نهایی کمک میکند، اما این کافی نیست. او میگوید که تولیدکنندگان فولاد در ترکیه نباید پشت دیوارهای حمایتی پناه بگیرند. به این ترتیب آنها قادر نخواهند بود به بازیگرانی جهانی تبدیل شوند.
استدلال دیگری که در برابر تعرفههای حمایتی وجود دارد این است که به دلیل آنکه واردات محصولات مسطح اجتنابناپذیر است، نقش رقابتی مصرفکنندگان فولادهای تخت در ترکیه که تولیدکنندگان محصولات تکمیلی هستند، در مقایسه با رقبای اروپایی آنان به تدریج کم رنگ و کمرنگتر میگردد و این روند منجر به کاهش سرمایهگذاری بیشتر میشود.
چرا صادرات؟
در ارتباط با افزایش حجم صادرات ورق از ترکیه کوکتورک معتقد است که صادرات ورق توسط فولاد سازان ترکیه بیش از آنکه یک استراتژی بلندمدت باشد، استفاده از فرصتهای موجود در بازار جهانی به منظور کنترل بازار داخلی است. او میگوید؛ تولیدکنندگان ورق ابتدا تلاش میکنند تا محصولات خود را به قیمت بالایی به متقاضیان داخلی عرضه کنند اما اگر حجم تقاضای داخلی کافی نباشد به جای کاهش قیمت، محصولات خود را با قیمت پایین تری به کشورهای دیگر صادر میکنند. ( جدول ۵).
این موضوع تا حد زیادی مربوط به سال ۲۰۰۹ میباشد. وِیسِل یایان میگوید: مصرف کالاهای تولیدی بخشهای اتومبیل سازی و کالاهای خانگی به مقدار قابل توجهی کاهش یافت و به همراه آن مصرف فولادهای تخت نیز بیشتر از ۶۶% کاهش از خود نشان داد.
سرمایهگذاری عمده
بزرگترین سرمایهگذاری در شرف وقوع در ترکیه مشارکت ام ام کا، غول فولادی روسیه و آتاکاس ترکیه برای تولید فولاد ورقهای گرم فولادی در اسکندرون و واحدهای نورد سرد و ورق روکش شده در قبزه است. این پروژه مشترک با هدف تولید سالانه ۵/۲ میلیون تن ورق گرم، ۹۰۰ هزار تن ورق گالوانیزه و ۴۰۰ هزار تن ورق روکش دار رنگی طراحی شده است. بر اساس پیش بینی به عمل آمده، این پروژه در نیمه اول سال ۲۰۱۰ به بهرهبرداری خواهد رسید. همانطور که قبلا اشاره شد، قرار است واحد تولید ورق چولاکوگلو، تولیدکننده دیگر ترکیه نیز در ۲۰۱۰ به تولید برسد.
کیبار هلدینگ، قبلا در مورد ساخت یک واحد تولید ورق خبر داده بود. مجوزهای لازم برای ساخت صادرشدهاند و رییس گروه سرمایهگذاری شرکت، کریم دِرویسوگلو اظهار میدارد که احداث این واحد در سال ۲۰۱۰ آغاز میشود و در طول سه سال به اتمام خواهدرسید، این پروژه در قره سو-آداپازاری واقع در شمال غربی ترکیه قرار دارد. این پروژه دو فاز دارد. فاز اول ظرفیتی بالغ بر ۷/۱ میلیون تن ورق گرم و ۳/۱ میلیون ورق نورد سرد به اضافه ورقهای روکش دار ایجاد خواهد کرد.
فاز بعدی ظرفیتی معادل ۷/۲ میلیون تن نورد گرم و ۳/۲ میلیون تن نورد سرد در سال خواهد داشت که قرار است تا سال ۲۰۱۸ به بهرهبرداری برسد.
یکی از بزرگترین پروژههای ورق فولادی در ترکیه به دلیل بحران اقتصادی نتوانست بودجه لازم را به دست آورد. بر اساس این طرح قرار بود آرسلورمیتال و بوروسان برای تاسیس کارخانه ورق گرم در گِملیک-بورسا واقع در نزدیکی تجهیزات تولیدی بوروسان هلدینگ و بندر گِملیگ با یکدیگر مشارکت کنند. در صورتی که شرایط اقتصاد جهانی بهبود یابد و این پروژه مجددا بر روی میز قرار خواهد گرفت. این کارخانه ۴ میلیون و ۸۰۰ هزار تنی تختال مورد نیاز خود را از کارخانههای آرسلور میتال در اوکراین، مجارستان و برزیل تامین خواهدکرد.
بورسلیک، در حال حاضر دارای یک کارخانه ۷۰۰ هزار تنی نورد سرد و یک کارخانه ۹۰۰ هزار تنی گالوانیزه در همان منطقه است.
از سوی دیگر، گروه هاباش، دیگر تولیدکننده محصولات طویل قبلا نشان داده است،که در صدد ساخت یک خط تولید تختال است اما هنوز از جزئیات آن خبری در دست نیست.
ایجاد ظرفیتهای جدید در تولید
برخی از سرمایهگذاریهای دیگر نیز در بخش نوردهای تکمیلی و محصولات پوششی وجود دارند. تِزکان ظرفیتی برابر با ۷۰۰ هزار تن در سال ورق گالوانیزه را در دست احداث دارد که قرار است در ۲۰۱۰ به بهرهبرداری برسد. گروه سیهان در سال ۲۰۱۰ احداث کارخانه ۸۰ هزار تنی نورد سرد خود را شروع خواهد کرد و کایاسِری متال سنتر ۳۰ هزار تن به ظرفیت فعلی خود میافزاید.
کی ام سی، درحال حاضر تنها تولیدکننده محصولات کربن پایین، ورق فولاد آلیاژی، با تمرکز بر روی صنایع خودروسازی، الکترونیک و صنایع نظامی است. صنایع فولاد ترکیه با دو چالش دشوار روبهرو هستند؛ تامین انرژی و تامین مواد اولیه. استخراج از منابع محدود سنگآهن این کشور تنها در قیمتهای بالای فولاد صرفه اقتصادی دارد و بخش مهمی از ظرفیت فولاد این کشور به شدت وابسته به واردات سنگآهن، گاز طبیعی و قراضه از منابع دور و نزدیک است. گاهی از آن سوی اقیانوس اطلس.
با این حال بزرگترین تولیدکننده فولاد خاورمیانه به توسعه ظرفیت خود ادامه میدهد. به نظر نمیرسد که توسعه محصولات طویل در ترکیه ادامه داشته باشد، اما با راهاندازی بخشی از پروژههای در دست احداث، این کشور واردات سنگین ورقهای فولادی را متوقف خواهد ساخت و در سالهای بعد به یک صادرکننده عمده فولادهای تخت مبدل خواهد شد. بهرغم اینکه طرحهای عظیمی در صنایع فولاد ایران در دست اجرا است، اما موفقیتهای تولیدکنندگان فولاد در ترکیه که به طور کامل به بخش خصوصی تعلق دارند، میتواند تهدیدی برای بازارهای بالقوه آتی ما به شمار رود.