طوفان رکود در راه است؟
گروه بورس جهانی- کتایون دارابی: بحران مالی، رکود تقاضا در چین و ظرفیت مازاد جهانی، همچنین پایین بودن قیمت نفت نیروهایی بود که در سال ۲۰۰۹ صنعت پتروشیمی جهان را با چالش روبه رو کرد. تحلیلها از وضعیت فعلی نشان میدهد که این چهار عامل و اثرات آنها میتواند بر بازار جهانی پتروشیمی در آینده هم تاثیرگذار بوده و در آیندهای نزدیک طوفانزاباشد.
گروه بورس جهانی- کتایون دارابی: بحران مالی، رکود تقاضا در چین و ظرفیت مازاد جهانی، همچنین پایین بودن قیمت نفت نیروهایی بود که در سال 2009 صنعت پتروشیمی جهان را با چالش روبه رو کرد. تحلیلها از وضعیت فعلی نشان میدهد که این چهار عامل و اثرات آنها میتواند بر بازار جهانی پتروشیمی در آینده هم تاثیرگذار بوده و در آیندهای نزدیک طوفانزاباشد.
رکود چین و پایدار نبودن رشد اقتصادی در این کشور طی دو سال گذشته، ظرفیت مازاد جهانی مواد شیمیایی در بسیاری از کشورها به جز ایالات متحده آمریکا، اروپا و ژاپن و چشمانداز هفت ساله پیش روی سرمایهگذاری در این صنعت که قرار است از ابتدای ۲۰۱۳ آغاز شود، همگی از عواملی هستند که صنعت و بازار محصولات پتروشیمی را تحت تاثیر خود قرار خواهند
داد.
در همین حال شوک قیمت پایین نفت که پیش از این نیز در سالهای ۱۹۷۸ و ۱۹۹۲ رخ داده بود برای بار سوم در سال ۲۰۰۹ اتفاق افتاد و به بحران مالی و جهانی و همچنین رکود تقاضا در چین و بسیاری از کشورهای دنیا منجر شد. به این ترتیب، مجموع این عوامل توانست در سال ۲۰۰۹ سبب رکود صنعت پتروشیمی شود.
آغاز بحران مالی جهانی
بحران مالی جهانی از آمریکا آغاز شد، سپس به بازارهای دیگر هم کشیده شد؛ چرا که اقتصاد آمریکا بخش جداییناپذیری از کشورهای دیگر است و بحرانهای مالی جدید این موضوع را نشان میدهد.
در همین حال صنعت پتروشیمی در این مدت متناسب با مشکلات اقتصادی در جهان و کاهش سریع ظرفیت تولید، تعادل در عرضه را بر هم زده و شکاف تقاضا را منجر شد. این موضوع به کاهش تقاضا در مواد اولیه تولید در بخش پتروشیمی انجامید به طوری که قیمت پلی الفینها در آسیا و سایر کشورهای تولیدکننده مانند مناطقی در غرب اروپا و شمال آمریکا با کاهش قابل توجهی روبه رو شد؛ در عین حال هزینههای حمل هم ۳۰ درصد با توجه به کاهش تقاضا، افت کردهاند که حتی این عامل اثری بر تقاضا نداشته است.
از سوی دیگر، شرکت سابیک عربستان هم اعلام کرد که تولیدات خود را به میزان ۲۰ درصد کاهش داده و همچنین کاهش تقاضا در بازار خودرو و الکترونیک به افت تقاضا برای برخی از پلاستیکهای تولیدی در سابیک منجر شده است. از این رو کاهش تقاضای خودرو، ساخت و ساز و نساجی از دلایل افت تولید پلاستیکهای طبیعی و مصنوعی در این شرکت است. این موضوع کم و بیش در سایر شرکتهای تولیدی قابل مشاهده است، البته باید گفت همچنان منطقه خاورمیانه به سمت توسعه صنعت پتروشیمی علاقهمند است. این موضوع حکایت از آن دارد که رکود کوتاه مدت صنعت مذکور برنامههای توسعه را زیر سوال نبرده و مانع از فعالیتهای توسعه صنعت نشده است.
در همین حال ظرفیت جهانی پلی الفینها، VAM و الاستومرها کاهش یافته، به طوری که حدود ۵ درصد ظرفیت پلی پروپیلن و ۵/۱ درصد ظرفیت جهانی پلی اتیلن در بازارهای جهانی کاهش یافته است. علاوه بر این، برخی از خبرها نشان از کاهش ظرفیت تولید آکریلونیتریل، پلی استایرن، ABS و پلی کربنات دارد.
در همین حال قیمت نفت خام و همچنین قیمتهای آسیایی نفتا، اتیلن، پلی اتیلن سبک و سنگین، پلی پروپیلن و پلیاتیلن سبک خطی در سالهای اخیر روندهای متفاوتی را نشان میدهد و از این رو بررسی این نکات در تاثیرپذیری قیمتها مهم است. خبرها از کاهش قیمت پلیالفینها متناسب با کاهش بهای نفت خام حکایت دارد، به طوری که قیمتها پس از جولای ۲۰۰۸ کاهش یافته و به قیمتهایی در اواسط سال ۲۰۰۷ رسیده است.
کشورهای آسیایی
به طور کلی به نظر میرسد که کاهش تقاضا تا به حال توانسته اثری منفی بر صنایع شیمیایی و کاهش قیمتها داشته باشد. از این رو قیمت نفتا در خاورمیانه در حال حاضر به قیمت اتان که مزیتهای بیشتری نسبت به نفتا دارد، نزدیک است. حال آنکه بهبود در تقاضا و قیمت نفت میتواند به نفع صنایع شیمیایی باشد.
از سوی دیگر، تقاضای کشورهای آسیایی متاثر از کاهش تقاضا و قیمت در چین بوده؛ چرا که بیشترین صادرات مربوط به کشورهای سنگاپور، کرهجنوبی و تایلند است. این در حالی است که کشورهای آسیایی با استفاده از نفتا به عنوان مواد خام، هزینهها و قیمتها را در صنعت شیمیایی کاهش دادهاند، هرچند عمده ماده اولیه تولیدی در تایلند اتان است و کاهش قیمتها بدون کاهش قابل توجهی در هزینهها انجام شده است. البته این کشورها به دلیل کاهش قیمتهای داخلی بیشتر بر صادرات متمرکز شدهاند و در نتیجه خصوصا صادرات آنها به چین و همچنین افزایش مشارکت در بازار پلی الفین بیشتر شده است.
البته بزرگترین صادرکننده پلی الفینها به اروپا در این زمان شرق خاورمیانه بوده و بسیاری از محصولات از آسیا به اروپا حمل شدهاند. در همین حال شمال آمریکا موقعیت بهتری از دیگر مناطق از لحاظ تقاضا و قیمتها دارد، به طوری که هم قیمتها و هم تقاضا با ثبات بیشتری نسبت به آسیا دنبال میشود. البته قیمت اتان و نفتا در ایالات متحده کاهش یافته و در نتیجه این کاهش هزینهها با کاهش قیمتها همراه شده است. علاوه بر این، در شرق خاورمیانه به محمولهها هزینه حمل و نقل دریایی و زمینی و تعرفه اضافه میشود که رقم بالایی است و در نتیجه بازار شمال آمریکا رقابتی تر از شرق خاورمیانه
است.
از سوی دیگر، ظرفیت تولید نفتا هم به بازار رقابتی شمال آمریکا کمک کرده و در کوتاه مدت کارشناسان پیشبینی کردهاند که حاشیه سودها در شمال آمریکا در بیشترین حد خود قرار خواهد گرفت و پس از آن اروپا و در نهایت آسیا خواهد بود؛ چرا که آمریکا در موقعیت بهتری نسبت به مناطق دیگر قرار داشت. از این رو زمانی ایده آل برای سرمایهگذاری در برنامهها، ظرفیت و محصولات شیمیایی در شمال آمریکا است.
رشد قیمت پی وی سی در خاورمیانه
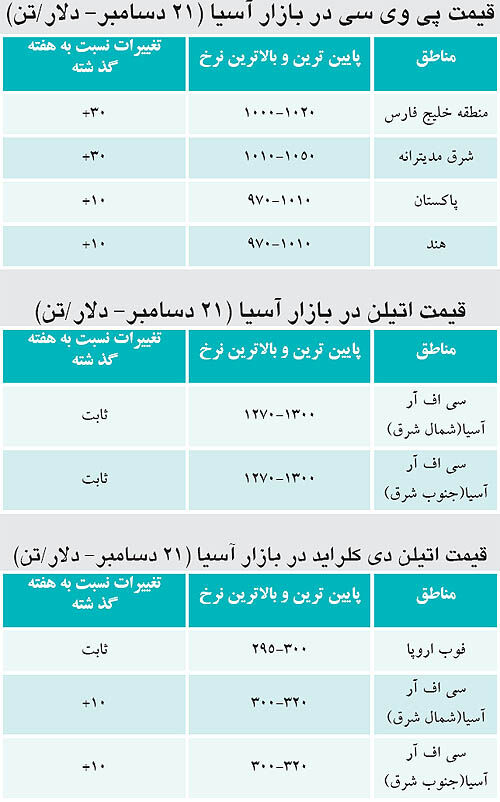
گروه بورس جهانی- قیمت پی وی سی در هفته گذشته طبق پیشبینی کارشناسان با رشد همراه شد، به طوری که در منطقه خلیجفارس هر تن پی وی سی ۳۰ دلار در هر تن افزایش قیمت داشت.
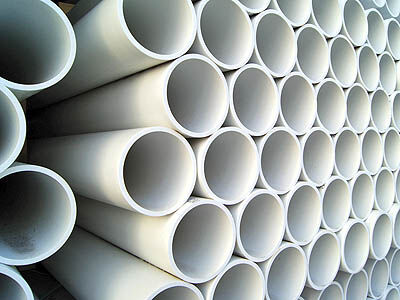
این در حالی است که تولیدکنندگان اروپایی، ایالات متحده آمریکا و آسیا، قیمت محموله های خود را در طول هفته افزایش داده اند؛ چرا که تقاضای داخلی در آمریکا رشد داشته و از سوی دیگر هم محصولات صادراتی برای عرضه محدود است. از سوی دیگر، با توجه به قرار گرفتن در فصل زمستان و قیمت های رقابتی و پیشنهادهای بالا از سوی تاجران، تقاضا برای پی وی سی افزایش یافته است، البته در شرق خاورمیانه خرید محموله های پی وی سی با توجه به تقاضای ضعیف بازاریان، با ضعف دنبال شد. در همین حال انتظار تولیدکنندگان در هند، از بازار پیویسی بهبود آرام در آینده است.