نوظهورها جای توسعه یافتهها را میگیرند
گروه بورس جهانی – حمزه بهادیوند چگینی: به گزارش تلگراف (Telegraph.co.uk)، سرمایهگذاران به دنبال بازارهای نوظهور هستند و این به گزارشهایی مربوط است که حکایت از توسعه بازارها و شرکتها در این کشورها دارد.
گروه بورس جهانی - حمزه بهادیوند چگینی: به گزارش تلگراف (Telegraph.co.uk)، سرمایهگذاران به دنبال بازارهای نوظهور هستند و این به گزارشهایی مربوط است که حکایت از توسعه بازارها و شرکتها در این کشورها دارد.
ریسکهای سرمایهگذاری در بسیاری از کشورهای دنیا رو به فزونی است. مشکلات اتحادیه اروپا تا آنجا پیش رفت که احتمال خروج برخی کشورها از اتحادیه و حتی فروپاشی اتحاد یورو نیز بعید نبود و این موضوع نشان میدهد بازگشت اعتماد بلندمدت به سرمایهگذاران بسیار سخت است. در بازارها نیز سرمایهگذاران به دنبال موقعیتهای مناسب سرمایهگذاری هستند. بازار سکه با افت و خیز حضور صاحبان سرمایه بالا و پایین میرود. نفت نیز دیگر مانند گذشته تابع موقعیتهای اقتصادی نیست. در حال حاضر رکود بر بازارهای مهمی همچون فلزات نیز سایهانداخته و معدنکاران با مشکلات فراوانی در زمینه استخراج مواد اولیه مواجه هستند.
از طرف دیگر، انتخابات ایالات متحده آمریکا گمانه زنیهایی در رابطه با احتمال اتخاذ برخی سیاستهای انقباضی را در بخش مالی تقویت کرده که افزایش مالیات از طبقه سرمایه داران آمریکا و کاهش پرداختهای دولت جزو این سیاستها است. اگر این سیاستها عملی شوند، اقتصاد آمریکا باید ریسک رکود را برای مقابله با کسری بودجه به جان بخرد و این موضوعی است که یک مشکل دیگر برای اقتصادهای تراز اول دنیا به وجود خواهد آورد؛ هرچند اگر این سیاستها نیز اعمال نشود، کسری بودجه ایالات متحده، بازارهای مالی این کشور را فلج میکند.
در این بین باید منتظر بود تا بحرانی دیگر به وقوع بپیوندد و این مسالهای نیست که از چشم سرمایهگذاران دور بماند. اما وضعیت کشورهای نوظهور اگر چه مثل سابق (مثلا ۳ سال پیش) نیست، اما هنوز میتوان امیدوار بود که توانایی این کشورها برای جذب سرمایهها بالا است و میتوانند مامن مناسبی برای سرمایههای استراتژیک دنیا باشند. چین، کره جنوبی، تایوان، سنگاپور، هنگکنگ، مالزی، برزیل، هند و ترکیه و کشورهایی از این دست هنوز توانایی جذب این سرمایهها را دارند.
در این بین ذکر یک موضوع مهم به نظر میرسد و آن اینکه به احتمال قوی و در ادامه بحرانهای موجود اقتصادی، ضعف بسیاری از ارزهای معتبر جهان از جمله دلار، یورو و پوند اتفاقی قابل انتظار است، در حالی که این موضوع درباره سایر ارزها یا به وقوع نمیپیوندد یا لااقل کاهش ارزش واحدهای پولی این کشورها کمتر خواهد بود.
کارشناسان بینالمللی معتقدند بعید نیست سرمایهگذاران پس از ناامیدیهای مفرطی که در خلال سالهای پس از بحران از نوسانات ارزهای معتبر به آن مبتلا شدهاند، دست از سرمایهگذاری در این ارزها بکشند و به سمت ارزهای متفرقه روی آورند و در این بین ارز کشورهای نوظهور گزینه اول است.
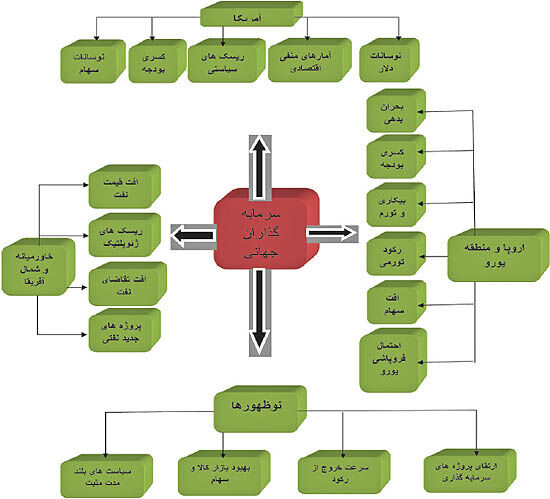
به این موضوع باید این نکته را نیز افزود که ذخایر ارزی این کشورها در حال حاضر بالا است و این مساله بر ارزش پول ملی کشورهای مذکور در برابر ارزهای عمده افزوده است و حتی در عرصه تجارت بینالملل برخی از این کشورها نظیر هند در حال دستیابی به مزایای تجاری قابل ملاحظهای هستند و این مسائل در مجموع زمینههای لازم را برای ارتقای حجم سرمایهگذاریها در عرصههای پولی، ارزی و تولیدی افزایش داده است و این برخلاف کشورهای توسعه یافته است که با بدهیهای بالایی دست و پنجه نرم میکنند و بحرانهای مالی و اعتباری بر سرشان سایه گسترده است.
در حال حاضر، سوددهی شرکتها در کشورهای نوظهور در حدود دو برابر شرکتها با خصوصیات مشابه در کشورهای توسعه یافته است و این مساله در مورد شاخصهای سهام در بازارهای عمده کشورهای مذکور نیز قابل رصد است.
بر اساس شواهد موجود بسیار نزدیک به ذهن است اگر تصور کنیم به زودی جای کشورهای توسعه یافته و نوظهور از حیث بسیاری از شاخصههای مهم اقتصادی عوض شود. انتظار جابهجایی قابلیتهای رشد تولید، رشد شاخصهای مهم سهام در بازارهای اوراق بهادار، توسعه بازارهای کالایی، برقراری ثبات اقتصادی و کاهش ریسکها، افزایش برابری قدرت پول ملی کشورها در برابر ارزهای معتبر، ارتقای تجاری کشورهای نوظهور و بسیاری موضوعات از این دست از جمله مسائلیاند که به زودی باید شاهد آنها در عرصه اقتصاد بینالملل بود.
نکته دیگری که در خلال سالهای اخیر در بازارهای جهانی به اثبات رسیده، آن است که سقوط یا افت بازارهای جهانی در هر دو بعد سهام و کالا، در این سالها آنی و متاثر از سیاستهای اقتصادی آمریکا و اروپا بوده است و این به معنای آن است که سرمایهگذاران ناگهان با وضعیتی مواجه شدهاند که برخلاف انتظار خود با سود منفی سرمایهگذاریهای خود مواجه شدهاند و حتی در بازارهای کالایی خرید کالا به قیمتهایی فراتر از زمان فروش اتفاق افتاده و این موارد حیثیت بازارهای توسعه یافته جهان را نزد سرمایهگذاران لکه دار کرده و از اعتماد آنها کاسته است. بانکها نیز مشکلات عدیدهای دارند. نزدیک به سه سال از تثبیت نرخ بهره در کشورهای توسعه یافته میگذرد و در شرایطی که تورم روند رو به افزایشی را در بسیاری از مناطق تجربه میکند، نرخ بازده سرمایهگذاری مرتبا در حال کاهش است. این موضوع نیز بر روند مشارکت سرمایهگذاران در پروژههای سرمایهگذاری در این کشورها اثر منفی گذاشته است، حال آنکه شرایط برای سرمایهگذاریها در کشورهای نوظهور رو به بهبود است.
مسائل سیاسی نیز موضوعات فوق را تایید میکنند. در چین حکومت به سمت بازار آزاد حرکت میکند و در آمریکا با انتخاب مجدد اوباما سیاستها به اجبار بسته تر میشوند. این تناقض به معنای بهبود نسبی در چین و تضعیف بیشتر در ایالات متحده است و موقعیتهای
مخاطرهآمیز بیشتری را بر سر راه سرمایهگذاران قرار میدهد. «صخره مالی» در ایالات متحده نقطه مقابل سیاستهای نرم اقتصادی-سیاسی رهبر جدید چین است. البته نگاهی به وضعیت کنونی هر دو کشور به ظاهر نتیجه نسبتا یکسانی را نشان میدهد، اما حقیقت آن است که ثبات اقتصادی در چین با توجه به چشماندازها، موقعیت سیاسی، بدهیها، آمارهای مهم اقتصادی و استقبال سرمایهگذاران، از آمریکا بهتر است و بر این اساس احتمال پیروزی این کشور بیشتر خواهد بود؛ هرچند باید منتظر اصلاحات دولت جدید و سیاستهای اوباما و میزان پایداری این سیاستها بود. در هر حال سرمایهگذاران منتظرند و جریان سرمایهگذاری تا حدی به سمت کشورهای نوظهور گرایش دارد و این مساله را باید به تعبیری، جایگزینی قدرتها در یک دهه آینده قلمداد کرد. سمت و سوی اقتصادیهای قدرتمند و نوظهور تقریبا به هم نزدیک است، اما آنچه مشخص است اینکه در سمت نوظهورها پاسخهای مثبت بیشتری قابل دریافت است.