چشمانداز بازار زغالککسازی و قراضه
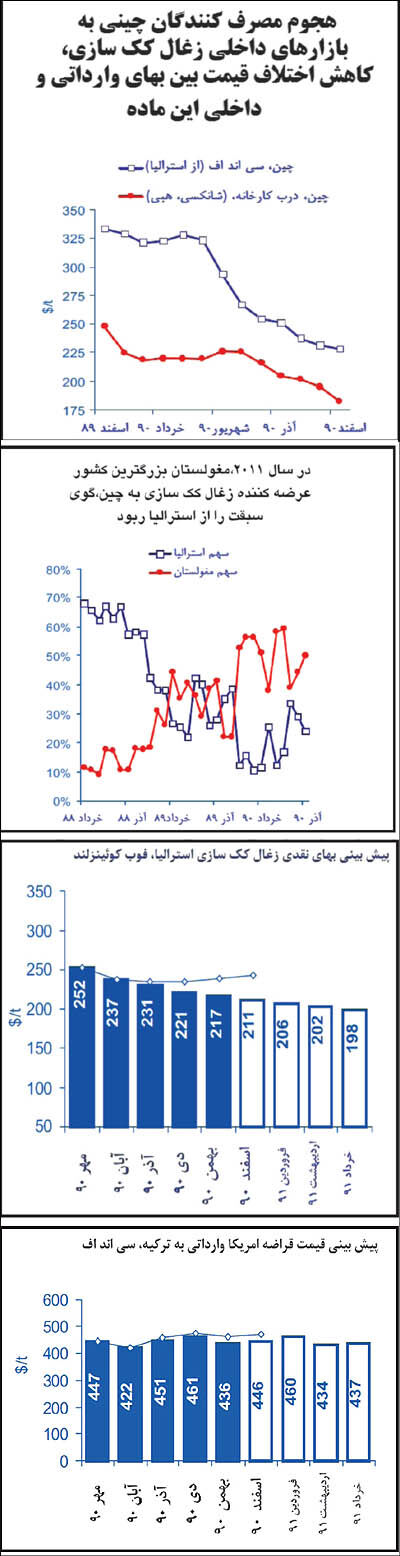
پدرام ایزدی*<br>در ماه جاری، شاهد آن بودیم که عرضهکنندگان زغالسنگ در استرالیا قیمتها را بیش از پیش کاهش دادند. نرخ صادراتی زغالسنگ مرغوب در بنادر شرقی مجددا با کاهش ۱ دلاری در هر تن مواجه شد و به سطوح هر تن ۲۱۱ تا ۲۱۵ دلار فوب رسید. در حال حاضر خریداران عجله چندانی به افزایش میزان خرید زغال ککسازی ندارند و چشم انتظار افت دوباره قیمت این ماده در بازار هستند.
پدرام ایزدی*
در ماه جاری، شاهد آن بودیم که عرضهکنندگان زغالسنگ در استرالیا قیمتها را بیش از پیش کاهش دادند. نرخ صادراتی زغالسنگ مرغوب در بنادر شرقی مجددا با کاهش ۱ دلاری در هر تن مواجه شد و به سطوح هر تن ۲۱۱ تا ۲۱۵ دلار فوب رسید. در حال حاضر خریداران عجله چندانی به افزایش میزان خرید زغال ککسازی ندارند و چشم انتظار افت دوباره قیمت این ماده در بازار هستند.
عوامل تاثیر گذار بر روند قیمت زغال ککسازی در روزهای آتی عبارتند از:
• سطح پایین و ناچیز مصرف زغال ککسازی در چین و هند عامل بازدارنده در خیزش بهای این ماده به شمار میرود.
• در اواخر سه ماهه دوم میلادی با توجه به افزایش سطح تقاضا، میانگین تولید روزانه چدن روند صعودی خود را آغاز خواهد کرد.
• البته این واقعیت که در دوره اسفند تا اواسط اردیبهشت میانگین تولید روزانه چدن روند صعودی و فزاینده را از خود نشان میدهد، اما میزان تولید چدن در مقایسه با دوره مشابه در سال ۲۰۱۱ میلادی بسیار کمتر خواهد بود.
• از اواسط اردیبهشت ماه به بعد، کشورهای بزرگ وارد کننده از میزان میانگین تولید روزانه چدن خواهند کاست.
• تا پایان سه ماهه اول میلادی سطح تقاضا در بازار این ماده از سوی کشورهای واردکننده ضعیف خواهد بود.
• نبود مازاد زغالسنگ در بازار از افت یکباره قیمت جلوگیری میکند.
• در سه ماهه دوم، قیمتهایی که تحت قراردادهای بلندمدت تنظیم شدهاند تا سطح هر تن ۲۰۵ تا ۲۱۰ دلار کاهش مرتبه خواهند داشت.
عامل کلیدی که در پس کاهش مداوم و طولانی مدت بهای زغال ککسازی در بازار فروش نقدی نقش آفرینی میکند، سطح ضعیف و نه چندان نیرومند تقاضا از سوی بزرگترین کشورهای واردکننده این ماده یعنی هند و چین است. مصرفکنندگان هندی در حال حاضر موادی را استفاده میکنند که تحت قراردادهای بلند مدت تحویل داده شدهاند و زغالسنگ مورد نیاز خود را که از کیفیت چندانی هم برخوردار نیست ازاندونزی و آفریقا تامین میکنند. برخی از تولید کنندگان در این فکر هستند که زغال ککسازی مورد نیاز را خود به طور مستقیم خریداری کنند. تا این لحظه فولادسازان در کشور اژدهای زرد فعالیت چندانی از خود نشان ندادهاند، که اساسا دلیل این موضوع انتظار بر کاهش بیشتر در بهای کک در بازارهای داخلی است. بنابر محاسبات انجام شده در مرکز مطالعات فولاد خاورمیانه
(steeldynamic.ir)،خریداران تا زمانی که توافقی بر سر قیمتهای پایه در سه ماهه دوم حاصل نشود وارد معاملات نقدی بزرگ در بازار نمیشوند.
وجود تقاضا در بازار معاملات نقدی محصولات تخت بیشتر به دلیل مصرف پایین زغال ککسازی است. تولید چدن در مقیاس جهانی با سرعت نسبتا آرامیرو به بهبودی است چراکه سطح تقاضای محصولات فولادی یکنواخت و پایین است. این مرکز مطالعاتی بر این باور است که تا اواسط اردیبهشت ماه میانگین تولید روزانه چدن در هند و چین به رشد آرام و یکنواخت خود ادامه خواهد داد. تولید چدن و مصرف زغالسنگ همزمان با تضعیف سنتی بازار محصولات فولادی بار دیگر در اردیبهشت با کاهش مواجه خواهند شد و متعاقبا منجر به پیدایش روند نزولی در بهای زغالسنگ میشود. از اینرو بهای زغال ککسازی تحت قراردادهای بلندمدت در سه ماهه دوم میلادی به سطح هر تن ۲۰۵ تا ۲۱۰ دلار فوب خواهد رسید و با این احتساب آهنگ روند نزولی در بازار در ماههای پیش رو نواخته خواهد شد. با توجه به رسوب حجم زیادی از این ماده در انبار صادرکنندگان و سرعت آرام رشد در بخش مصرف، بهای زغال ککسازی مرغوب استرالیا در بازارهای فروش نقدی به روند نزولی خود در کوتاه مدت ادامه خواهد داد. به علاوه اینکه سطح پایین قیمتها که تحت قراردادهای بلند مدت تنظیم شدهاند عامل دیگری خواهد بود که بر بهای فروش نقدی فشار
آورده و سرنوشتی جز افت بیش از پیش بهای این ماده مورد انتظار نیست.
قراضه
و اما در بازار قراضه، بنابر محاسبات انجام شده در مرکز مطالعاتی فولاد خاورمیانه چنین انتظار میرود که بهای این ماده تا اواسط اردیبهشت ماه به روند صعودی خود ادامه دهد و پس از آن افت یکباره را تجربه کند؛ عوامل کلیدی و تاثیرگذار بر پیدایش این روند در بازار به قرار زیر است:
• بدون در نظر گرفتن شرایط نامساعد جوی، جمعآوری قراضه در ایالات متحده، حوزه روسیه و اروپا در اسفندماه وضعیت مطلوبی نداشت، اما انتظار میرود تا اواسط اردیبهشت ماه روند جمع آوری قراضه تا حدودی افزایش یابد؛ با این حال تاثیر چشمگیری بر بازار و قیمت این ماده نخواهد گذاشت.
• اواسط فروردین ماه، بازارهای صادراتی و داخلی محصولات نهایی در ترکیه جان دوبارهای گرفت. از اینرو حجم فروش و بهای قراضه به تدریج در اردیبهشت ماه کاهش مییابد و در خردادماه این روند ثابت میشود.
• بازار جهانی قراضه در حال سپری کردن مسیر رشد است و انتظار بر این است که لوکوموتیو میزان مصرف این ماده تا اواسط اردیبهشت بر میزان رشد خود سرعت بخشد. با این وجود به نظر نمیرسد که همزمان با بالا رفتن میزان عرضه تاثیر این محرک بر قیمتها تا تیرماه ادامه یابد.
• تولید فولاد در ایالات متحده به طور مداوم رو به افزایش است که بالطبع میزان تقاضای مواد خام را در بازار بالاتر میبرد. بنابراین فولادسازان قیمتها را در پایانههای خرید خود در اسفندماه برای برخی درجات از قراضه افزایش دادند. تا اواسط اردیبهشت این روند صعودی به حرکت خود ادامه خواهد داد و انتظار بر این است که در خرداد ماه با شکست قیمتی روبهرو شود. قیمتها هم تا تیر ماه تغییر چندانی نخواهد کرد.
*تحلیلگر بازار فولاد در مرکز مطالعات فولاد خاورمیانه