روزشمار بهبود
محمد حسین بابالو<br>بازار فولاد هفتهها شرایط سختی را تجربه کرد تا جایی که غالب مصنوعات فولادی و مواد اولیه آن در مسیر نزولی قرار گرفتند. با توجه به دورنمای تقویت تقاضا در کنار افزایش قیمت تمام شده امید به رونق این صنعت مهم جهانی افزایش یافته تا جایی که از هماکنون بخشی از بازار در مسیر صعود قرار گرفته است.
محمد حسین بابالو
بازار فولاد هفتهها شرایط سختی را تجربه کرد تا جایی که غالب مصنوعات فولادی و مواد اولیه آن در مسیر نزولی قرار گرفتند. با توجه به دورنمای تقویت تقاضا در کنار افزایش قیمت تمام شده امید به رونق این صنعت مهم جهانی افزایش یافته تا جایی که از هماکنون بخشی از بازار در مسیر صعود قرار گرفته است.
در روزهای گذشته بازار فولاد جهانی رونق چندانی نداشته است. مدتها این بازار با رکود و کاهش قیمتها مواجه بود. بحرانهای تولید و مشکلات اقتصادی در کنار کاهش حجم تولیدات صنعتی و کاهش قیمت مسکن و افزایش بیکاری مخصوصا در اتحادیه اروپا در کنار بدهیهای فزاینده، این بازار را با بحرانهایی پیاپی مواجه کرد. این درحالی است که روند عمومی از افزایش قیمتها حکایت میکند. این افزایش قیمتها با پرچمداری شرق آسیا آغاز شده و احتمالا ادامه دارد. افزایش تقاضا و امید به افزایش بیشتر به دلیل طرح دولت مبنی بر سرمایهگذاری در زیرساختها، بهبود بازار مسکن چین و نزدیکی به آغاز فصل کار و تولید کارخانهای و پایان یافتن فصل بارشهای موسمی و تقویت بخش عرضه و افزایش قیمت تمام شده به تبع افزایش قیمت مواد اولیه مخصوصا سنگآهن و افزایش قیمت نفت و رشد هزینه حمل و نقل و... دلایل این نوسان عنوان شده است.
متوسط قیمت انواع فولاد چین در ماه اگوست ۴۳۹/۱۰ واحد بود. به گزارش NDRC این شاخص به نسبت ماه قبل ۶۴/۷ واحد کاهش و به نسبت سال قبل ۷۸/۳۰ واحد کاهش داشته است. سود صنایع آهن و فولاد این حوزه در بازه زمانی ژانویه تا جولای با ۳/۴۸ درصد کاهش به نسبت سال قبل، نهایتا ۳/۷۹ میلیارد یوآن یا ۵/۱۲ میلیارد دلار ثبت شد. این کاهش سودآوری به کاهش شدید ارزش سهام شرکتهای فولادی منجر شد. به عنوان مثال ارزش سهام شرکت هبی Hebei Iron & Steel Corp با ۲۳/۱۹درصد کاهش نوسانی شد.
شرایط و حجم تولید
تولید فولاد خام چین در ماه آگوست به نسبت مدت مشابه سال قبل ۷/۱ درصد کاهش یافت. کاهش تقاضا به دلیل کاهش رشد اقتصادی و تولید بالای ماه قبل این حوزه دلیل اصلی این امر عنوان شده است. در ۸ ماه قبل تولید فولاد خام ۵۷/۴۸۱ میلیون تن بود که به نسبت سال قبل ۳/۲ درصد افزایش یافت. البته این در حالی است که تولید ماه جولای یک رکورد بود و این حجم تولید به نسبت تولید ۶۹۱ میلیون تنی سال قبل چین حجم بالایی است؛ دلیل اصلی این امر نیز پایین بودن قیمت مواد اولیه عنوان شد.
حجم تولید جهانی فولاد در ماه آگوست به نسبت مدت مشابه سال قبل ۱/۱ درصد کاهش داشته است. تضعیف اقتصاد جهانی بالاخص حوزه یورو دلیل این امر گزارش شد. در ماههای قبل حجم تولید فولاد حوزه یورو ۱۴۴ میلیون تن بوده که کمترین حد از سال ۲۰۰۹ تاکنون است. شرق آسیا هم در این مدت ۱۰۷ میلیون تن فولاد تولید کرده که کمترین حد در ۲ سال گذشته است. آمریکای جنوبی هم ۷ درصد به کاهش تولید داشت.
شرایط عرضه
بخش عرضه در بازار فولاد به سمت تقویت این بازار پیش میرود. به نظر میرسد قیمت تمام شده فولاد افزایش یافته که پتانسیلی برای رشد بازار خواهد بود. با توجه به افزایش قیمت نفت، تقریبا تمامی بخشهای تولید و عرضه با افزایش مواجه شده که با توجه به شرایط خاص جهانی احتمالا این شرایط بیشتر تقویت خواهد شد. نکته مهم دیگر افزایش شدید تولید در ماه جولای بوده که به افزایش موجودی انبارها مخصوصا در شرق آسیا انجامید. این مطلب پتانسیل جهشهای شدید را از بازار و بالاخص در طرف عرضه تضعیف میکند.
شرایط و فاکتورهای موثر بر عرضه را میتوان به چند بخش تقسیم کرد:
۱- افزایش قیمت مواد اولیه بالاخص سنگآهن در کنار روند ممتد و افزایش نامحسوس قیمت زغال کک شو و کک متالورژی و چشم انداز صعودی آنکه تاثیر مستقیم بر افزایش قیمت دارد.
۲- افزایش قیمت نفت و افزایش هزینه حملونقل و تاثیر مستقیم بر افزایش قیمت تمام شده
۳- نوسان قیمت دیگر مواد مورد نیاز مثل قیمت فروآلیاژها، اسلاکس و نسوز و اکسیژن
۴- افزایش هزینه الکتریسیته
۵- افزایش هزینههای جاری بالاخص دستمزدها به تبع تورم.
در خصوص هزینه تولید مهمترین و تاثیرگذارترین فاکتور قیمت سنگآهن و زغالسنگ کک شو است که باید با دیدی تحلیلی به آن نگریست.
سنگآهن
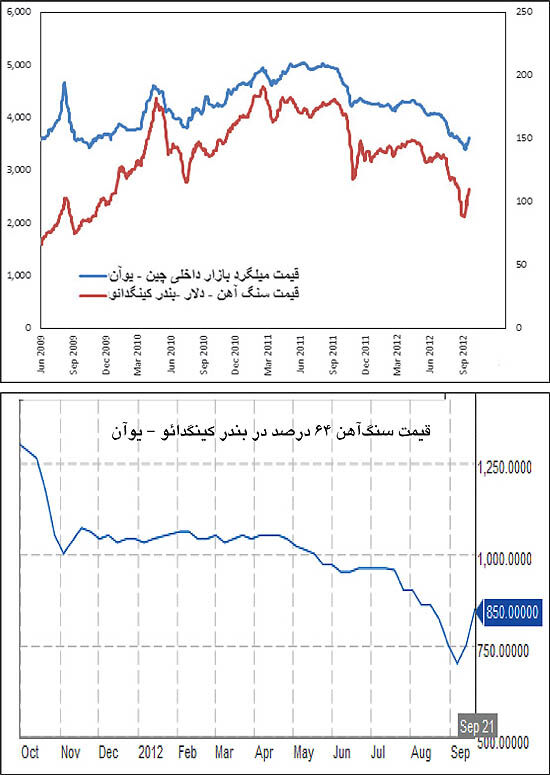
بازار سنگآهن مدتها شرایط مطلوبی نداشت. بیش از یک سال بود که قیمتهای سنگآهن در بازار چین در مسیر کاهش قرار داشت تا جایی که نزدیک به ۳۰ درصد کاهش را ثبت کرد.
افزایش سرمایه گذاریها در سالهای گذشته، افزایش شدید و غیرمنتظره قیمتها در سال قبل و تعدیل مجدد آن، کاهش تقاضای فولاد و رکود در این بازار و کاهش سرمایه گذاریها در این صنعت، پایین بودن قیمت نفت به عنوان بزرگترین عامل در تعیین قیمت تمام شده استخراج و حملونقل، رقابت تولیدکنندگان بزرگ در فروش و فعالیت برخی معادن غیرقانونی و... دلایل اصلی این روند کاهشی بودند. این در حالی است که نزدیک به دو هفته و از ۷ سپتامبر قیمت سنگآهن پس از هفتهها کاهش مجددا به سمت صعود تغییر جهت داد. افزایش اندک قیمت فولاد و امید به بهبود این بازار، افزایش محدود قیمت نفت و افزایش قیمت تمام شده، افزایش قیمتها در بازار مواد اولیه مشابه مثل فلزات پایه، طرح دولت چین مبنی بر سرمایهگذاریهای بیشتر در زیرساختها و نهایتا امید به تقویت تقاضا دلایل اصلی این افزایش است. با توجه به این موارد به احتمال قوی این روند صعودی ادامه خواهد داشت یا حداقل در این سطوح باقی میماند. افزایش نزدیک به ۲۰ درصد قیمتها در کمتر از ۳ هفته افزایش مطلوبی است و شاید کافی باشد. به گفته یکی از مدیران ارشد شرکت BHP بیلتون بزرگترین شرکت معدنی جهان: عدم توازن بین
بازار سنگآهن و فولاد در سال گذشته (که به افزایش افسارگسیخته قیمت سنگآهن منجر شد) دیگر رخ نخواهد داد.
بازار زغال کک شو، مهمترین حامل انرژی در صنعت فولاد و یکی از پارامترهای موثر در قیمت تمام شده این کالا است. هماکنون در کشورهای چین، هند، کرهجنوبی و ژاپن تقاضا برای این ماده بسیار ضعیف است. این شرایط تا جایی پیش رفته که قیمت فروش در خصوص برخی معادن بسیار نزدیک به قیمت تمام شده رسیده است. در برخی گزارشها هفتهها و ماههای گذشته، سخت ترین ایام برای صنعت زغالسنگ از سال ۲۰۰۲ تاکنون بوده است. در ۶ ماه اول امسال سود این فعالیت به نسبت مدت مشابه سال قبل ۸/۸ درصد کاهش پیدا کرد. به گفته مدیر فروش شرکت زغالسنگ شانگزی: ما غالب مشتری هایمان شرکتهای تولید انرژی و کارخانههای فولادسازی هستند؛ بنابراین ما مجبوریم برای ادامه فروش، محصولات خود را به صورت نسیه و اعتباری بفروشیم، زیرا تقاضای مشتریانمان بسیار ضعیف است.
هم اکنون بسیاری از مدیران این صنعت اعتقاد دارند که قیمتها باید از قیمتهای سال جاری فراتر رود. البته غالب فعالان این حرفه انتظار بازگشت سریع سودآوری را ندارند. با توجه به بهبود آرام بازار و دورنمای مثبت تقاضا در کنار افزایش قیمت نفت و تورم و نهایتا افزایش قیمت تمام شده و رکود طولانی مدت این بازار، به احتمال قوی شاهد افزایش قیمتها در آینده کوتاه مدت تا میان مدت هستیم.
شرایط تقاضا
شرایط تقاضای فولاد با توجه به ویژگیهای ذاتی آن نزدیکی بسیاری با شرایط اقتصادی، حجم سرمایهگذاریها و رشد اقتصادی هر حوزه دارد. همچنین چین به عنوان بزرگترین بازار فولاد دنیا اهمیت ویژهای پیدا میکند. این کشور مدتی است که با کند شدن سرعت رشد اقتصادی خود مواجه بوده و هم اکنون به ۶/۷ درصد به نسبت سال قبل رسیده است. این رشد که به نسبت سالهای قبل و بیش از ۱۰ درصد از کاهش بسیاری برخوردار شده نشان دهنده شرایط وخیم این حوزه است. در برخی از گمانه زنیها احتمال نرسیدن به رشد اقتصادی ۵/۷ درصد سالانه که برنامهریزی دولت چین است نیز ذکر شده است. اتحادیه اروپا نیز شرایط مشابهی داشته و رشد اقتصادی آن به نسبت سال قبل ۵/۰ درصد- و به نسبت سه ماهه قبل ۲/۰ درصد- است. تمامی این موارد نشان از شرایط وخیم اقتصادی و کاهش رشد تقاضای فولاد جهانی دارد. با توجه به این شرایط وخیم و بحرانهای اجتماعی در کنار افزایش تورم و افزایش نرخ بیکاری دولتها به منظور تحریک تقاضا اقدام به اتخاذ سیاستها و بستههای حمایتی کردند.
- بسته حمایتی بانک مرکزی آمریکا مبنی بر خرید ۴۰ میلیارد دلار اوراق رهنی مسکن در ماه پس از چند مرحله طرحهای نجات
- بسته حمایتی بانک مرکزی اروپا مبنی بر خرید اوراق قرضه دولتی اسپانیا و ایتالیا پس از تزریق منابع مالی
- بسته حمایتی دولت ژاپن و خرید
۵۵ تریلیون ین اوراق قرضه دولتی و تخصیص
۲۵ تریلیون ین برای اعطای اعتبار به دیگر بانکها پس از کاهش نرخ بهره و کاهش ارزش ین
- بسته حمایتی دولت چین مبنی بر سرمایهگذاریها بر زیرساختهای این کشور با هدف تحریک تقاضای داخلی
- سیاستهای انبساط پولی دولت چین به منظور افزایش رشد اقتصادی و کاهش ۲ مرحلهای نرخ بهره و ذخایر ضروری بانک ها
با توجه به این موارد تقاضای فولاد در اقصی نقاط جهان تاکنون در مسیر نزول بوده و شاید ناامید کننده بوده است. این روند در خصوص شرایط فعلی اقتصاد جهانی بالاخص بخش واقعی اقتصاد هنوز وجود دارد. غالب افزایش قیمتها مربوط به امید به آینده و امید به افزایش تقاضا و سفتهبازیها صورت گرفته است. روند عمومی تقاضا با توجه به بهبود آرام بازارها در شرق آسیا در مسیر صعود بسیار آرامی قرار دارد. هنوز این حجم افزایش فیزیکی تقاضا (جدا از تقاضای سفته بازی) کشش افزایش فعلی قیمتها را ندارد. نهایتا در صورت عدم اجرایی شدن وعدهها توسط دولتها نمیتوان به افزایش شدید تقاضا امیدوار بود. در خصوص اروپا نیز با توجه به عمق مشکلات این حوزه وعدهها اجرایی میشود. در خصوص آمریکا و با توجه به بلندپروازی مدیران در آستانه انتخابات احتمال خلف وعده بسیار زیاد است. صحبتهای بن برنانکه رییس بانک مرکزی آمریکا درخصوص اشاره به این نکته که ممکن است بانک مرکزی نتواند ماهانه ۴۰ میلیارد دلار خرید داشته باشد بر تردیدها میافزاید.
با توجه به اقتصاد دولتی و شرایط خاص دولت چین به احتمال قوی وعدههایی داده شده درخصوص سیاستهای محرک اجرایی خواهد شد.
به هر حال در ماههای گذشته با کاهش ساخت و ساز و کندشدن رشد اقتصادی و تضعیف تقاضا مواجه بودیم. به احتمال قوی در شرایط پیش رو در هر صورت و با فرض استفاده از بستههای محرک دولتی باز هم تقاضا افزایش چندانی همچون سالهای قبل نخواهد داشت. به عقیده موسسه مک کوآری رشد تقاضای چین در سالهای ۲۰۱۲ تا ۲۰۱۵ از ۵ درصد سالانه به ۶/۳ درصد کاهش پیدا خواهد کرد.
برآورد کلی
برآورد کلی قیمت انواع فولاد در اقصی نقاط جهانی، برآیندی افزایشی است. با توجه به هجوم سفته بازها به بازار، پتانسیل افزایش قیمت وجود دارد. این در حالی است که با توجه به موجودی بالای انبارها احتمال جهشهای ناگهانی و افسارگسیخته ناچیز است. با توجه به کاهش تولید در کنار افزایش تقاضای آتی میتوان به افزایش قیمتها امیدوار بود. شرایط بازارهای مشابه نیز همچون فلزات پایه صعودی است و میتواند راهنمایی برای بازار فولاد باشد. در هر صورت دورنمای این بازار مثبت است و هم اکنون شرایط مطلوبی را برای خرید پدید آورده است. در شرایط فعلی صبر کردن و انتظار برای خرید اجناس با قیمتهای پایینتر شاید راهکار مناسبی نباشد.
در خصوص منطقه شرق آسیا شرایط اندکی شدیدتر است. با توجه به جمعیت زیاد و بستههای حمایتی دولت چین احتمالا تحریک تقاضا در کنار افزایش آرام قیمت سنگآهن میتواند سریعتر به افزایش قیمتها منجر شود. سفته بازیهای این حوزه نیز اثر تقویتی خواهند داشت. این روند افزایشی مدتی است که آغاز شده و در مسیر صعود قرار گرفته است. در خصوص بازارهای اروپایی و آمریکایی شرایط وخیم تر به نظر میرسد. به نظر نمیرسد بهبود قابل اتکایی در بازار فولاد این حوزه پدید آید؛ زیرا بازارهای سنگآهن و زغالکک شو این حوزه قدرت چندانی ندارد. با توجه به کاهش حجم تولیدات صنعتی اروپا و آمریکا و کاهش قیمت مسکن مخصوصا در اروپا و مشکلات پیچیده این حوزه احتمال جهش تقاضا و جهش قیمتها اهمیت کمی دارد.