افزایش ضریب خسارت رشتههای بدون تعرفه
لیلا اکبرپور<br>اصلاح نظام تعرفه بازار بیمه کشورمان از اوایل تابستان امسال تاکنون طی دو مرحله آغاز شد و طبق مصوبات شورای عالی بیمه تعرفه رشتههای باربری، کشتی، هواپیما، آتشسوزی، مهندسی و بدنه اتومبیل حذف شد.
لیلا اکبرپور
اصلاح نظام تعرفه بازار بیمه کشورمان از اوایل تابستان امسال تاکنون طی دو مرحله آغاز شد و طبق مصوبات شورای عالی بیمه تعرفه رشتههای باربری، کشتی، هواپیما، آتشسوزی، مهندسی و بدنه اتومبیل حذف شد.
رییس کل بیمه مرکزی ایران درخصوص آزادسازی در بازار بیمه کشورمان گفته است: آزادسازی نرخها تا ۲ سال آینده به طور کامل محقق خواهد شد و پس از سال ۱۳۹۰ شرکتهای بیمه بازرگانی در فضایی کاملا رقابتی اقدام به ارائه نرخ و شرایط بیمهای خواهند کرد. این در حالی است که عملکرد بازار بیمه کشورمان در سال ۸۷ که از سوی بیمه مرکزی ایران منتشر شده است نشان میدهد که سهم رشتههای با ضریب خسارت پایین مانند آتشسوزی و باربری در ترکیب پرتفوی کل بازار بیمه طی سال مالی ۸۷ در مقایسه با سال مالی ۸۶ کاهش یافته و در مقابل دارای نرخ رشد خسارات پرداختی قابل توجه و افزایش ضریب خسارت هستند.
رشته آتشسوزی
حق بیمه تولید شده رشته آتشسوزی در بازار بیمه کشورمان طی سال ۸۷ با رشد منفی ۲درصدی از ۲هزار و ۶۴۵میلیارد ریال در سال ۸۶ به ۲هزار و ۵۹۲میلیارد ریال در پایان سال ۸۷ کاهش یافته است. در عین حال خسارات پرداختی این رشته از ۴۴۸میلیارد ریال در سال ۸۶ با رشد ۱۱۰درصدی به ۹۴۲میلیارد ریال افزایش یافته است. این خسارات پرداختی طی یک سال ضریب خسارت این رشته را از ۷۲/۲۲درصد با ۵۵/۱۸ واحد تغییر به ۲۷/۴۱درصد رسانده است. سهم رشته آتشسوزی از بازار ۳۹/۶درصد است که این سهم در سالهای گذشته حدود ۵درصد بود.
هرچند سهم این رشته افزایش یافته، اما کاهش حق بیمه تولیدی حکایت از کمبیمگی و نرخشکنیهای غیراصولی در عملکرد بیمهگران دارد. چنانچه آزادسازی راهی قانونی برای ارائه نرخهای غیرکارشناسی و در نهایت کاهش سهم بیمههای آتشسوزی در پرتفوی بازار بیمه باشد حاصل آن جز زیان به ویژه برای بیمهگذاران که خریداران اصلی پوششهای بیمهای هستند چیزی نخواهد بود.
بررسی صورتهای مالی و کاهش ذخایر فنی ناشی از نرخشکنیهای غیرحرفهای در آینده نیز باشد با کارشناسان پیادهسازی نظام مالی در صنعت بیمه!
رشته باربری
وضعیت رشته باربری در پرتفوی بازار بیمه نیز همانند آتشسوزی است و آمار و ارقام قابل اتکای منتشره از سوی بیمه مرکزی ایران نشان میدهد که حق بیمه تولیدی این رشته با رشد منفی ۳۱/۴درصد از یک هزار و ۸۹میلیارد ریال در سال ۸۶ به یکهزار و ۴۲میلیارد ریال در سال ۸۷ کاهش یافته است.
در عین حال خسارات پرداختی این رشته با رشد ۷۲/۷۴درصدی از ۱۱۶میلیارد ریال به ۲۰۲میلیارد ریال افزایش یافته و ضریب خسارت رشته باربری با رشد ۴۷/۴ واحد از ۱۶/۱۷درصد در سال ۸۶ به ۶۳/۲۱درصد در سال ۸۷ رسیده است.
با توجه به حجم واردات کالا به کشورمان صدور بیمهنامههای باربری با کلوز C شرایطی را رقم زد تا تولید حق بیمه از رشد منفی برخوردار باشد و خطرات بسیاری از حوادث تحت پوشش بیمه نباشد.
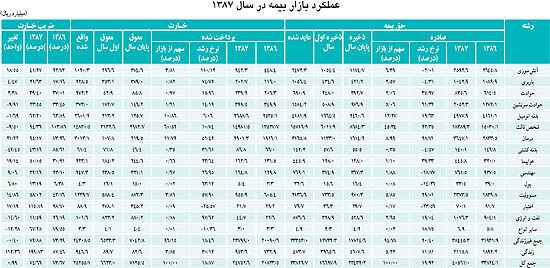
عملکرد بازار بیمه کشور در سال ۸۷ در جدول فوق آمده است:
مقایسه بازار دولتی و غیردولتی
عملکرد چهار شرکت بیمه دولتی و چهارده بیمه خصوصی در سال ۸۷ نشان میدهد که رقابت در جذب پرتفوی آتشسوزی در بازار خصوصیها داغتر بوده و در مقابل رشد منفی تولید حق بیمه رشته آتشسوزی در بیمههای دولتی، تولید حق بیمه این رشته در بیمههای خصوصی از رشد ۳۲/۱۹درصدی برخوردار است، ضمن آنکه خسارات پرداختی و ضریب خسارت این رشته در بازار خصوصی از رشد منفی برخوردار بوده و در عین حال رشد خسارات پرداختی رشته آتشسوزی در بیمههای دولتی بیش از ۱۵۶درصد است.
همچنین در رشته باربری نیز تولید حق بیمه در هر دو بازار از رشد منفی برخوردار است، اما با این تفاوت که خسارت پرداختی رشته باربری در بیمههای خصوصی از رشد ۶۸/۱۱۱درصدی حکایت دارد.
بیمههای اتومبیل
ضریب خسارت بالای ۱۰۰درصدی رشته شخص ثالث باعث شد تا بیمهگران درصدد کنترل بیمههای اتومبیل برآیند. هرچند بررسی پرونده بیمه شخص ثالث در یک سال کافی نیست، اما با نگاهی اجمالی میتوان مشاهده کرد که بهرغم رشد تولید حق بیمه رشته شخص ثالث و بدنه و رشد خسارت پرداختی، در نهایت ضریب خسارت از رشد منفی برخوردار است و ضریب خسارت رشته شخص ثالث بالاخره به زیر ۱۰۰درصد کاهش یافته است.
سخن آخر
تولید حق بیمه رشتههای آتشسوزی، باربری، کشتی و مهندسی (اکثر رشتههایی که تعرفه آنها حذف شده است) در سال ۸۷ نسبت به سال قبل از آن از رشد منفی در مقابل افزایش ضریب خسارت حکایت دارد.
این در حالی است که در سال ۸۷ هنوز آزادسازی و حذف تعرفه طبق مصوبه شورای عالی بیمه اجرا نشده و هنوز نظام تعرفه که در واقع رعایت نرخهای مصوب بود، اجرا میشد. کاهش تولید حق بیمه و رشد خسارات حاصل عملکرد بازار بیمه کشورمان در آخرین سال فعالیت در بازار مبتنی بر نظام تعرفه است و این میتواند هشداری برای فعالان بازار بیمه باشد.
کاهش حق بیمه تولیدی و رشد ضرایب خسارت بیشتر رشتهها ضرورت حضور مدیران ریسک و ارائه نرخ و شرایط متناسب با خطرات را بیش از هر زمان دیگری یادآوری میکند.