حلقه گمشده صنعت بیمه
نظرسنجیها در خصوص وضعیت بیمه در ایران نشان میدهد که زیرساخت دیجیتال بهعنوان حلقه گمشده صنعت بیمه، همچنان در مسیر توسعهای خود با چالشهایی روبهرو است. صنعت بیمه بهعنوان یکی از ارکان اصلی تامین مالی و کاهش ریسک در جامعه، نقش بسیار مهمی در اقتصاد کشورها ایفا میکند.
اما با وجود پتانسیلهای عظیم این صنعت، مشکلات و چالشهایی وجود دارند که مانع از بهرهبرداری بهینه از آن میشوند. بررسی آمارهای ارائهشده در این زمینه میتواند تصویری شفافتر از وضعیت فعلی و چالشهای موجود ارائه دهد. در این گزارش، به تحلیل سه محور اصلی در حوزه بیمه از جمله مناسب بودن حق بیمههای پرداختی، میزان آشنایی مردم با بیمه مرکزی، و روشهای اخذ بیمه توسط شهروندان پرداخته شده است.
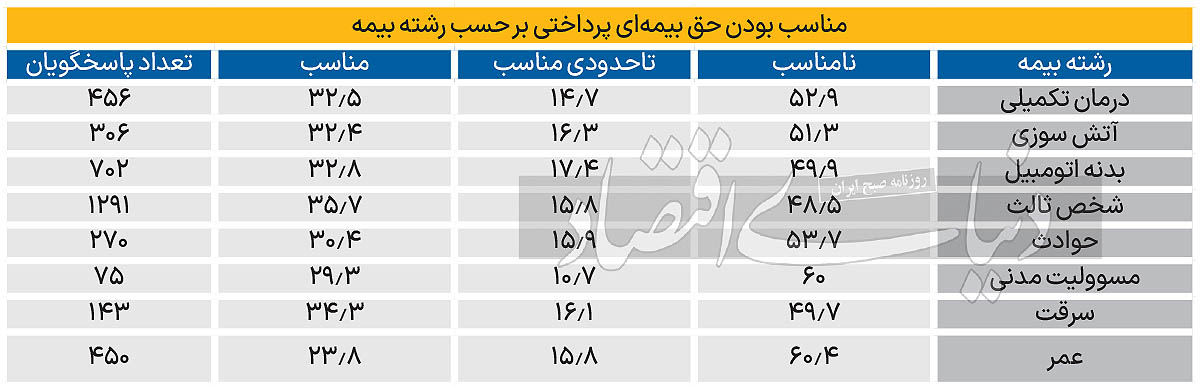
مناسب بودن حق بیمههای پرداختی بر اساس رشتههای بیمه
یکی از موضوعات مورد بحث در صنعت بیمه، مناسب بودن میزان حق بیمههای پرداختی است. دادههای جمعآوریشده نشان میدهد که نظرات پاسخگویان درباره مناسب بودن حق بیمهها بسته به نوع بیمه متفاوت است. در رشته بیمه درمان تکمیلی، ۵۲.۹درصد از پاسخگویان معتقدند حق بیمهها نامناسب است، در حالی که تنها ۳۲.۵درصد آنها این میزان را مناسب میدانند. بیمههای آتشسوزی نیز با چالشی مشابه روبهرو هستند، بهطوری که ۵۱.۳درصد حق بیمهها را نامناسب قلمداد کردهاند. در مقابل، در رشتههایی مانند بیمه عمر، میزان نامناسب بودن حق بیمه کمتر است (۶۰.۴درصد مناسب یا تاحدودی مناسب). رشته بیمه شخص ثالث نیز از جمله مواردی است که نارضایتی بیشتری درباره آن وجود دارد، بهطوری که تنها ۴۸.۵درصد افراد حق بیمه آن را مناسب یا تاحدودی مناسب ارزیابی کردهاند. این آمارها نشان میدهد که حق بیمهها در برخی رشتهها نیازمند بازنگری جدی است تا رضایت عمومی افزایش یابد.
میزان آشنایی مردم با بیمه مرکزی
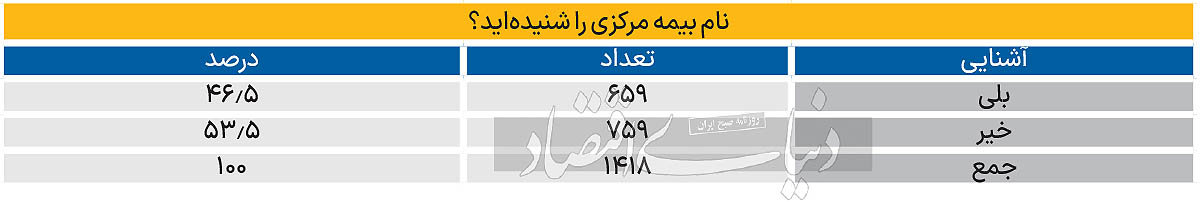
آمارها در این زمینه وضعیت نگرانکنندهای را نشان میدهند. از مجموع ۱۴۱۸ پاسخگو، تنها ۴۶.۵درصد اعلام کردهاند که نام بیمه مرکزی را شنیدهاند. این در حالی است که ۵۳.۵درصد از افراد هیچ آشناییای با این نهاد نداشتهاند. این موضوع نشاندهنده ضعف در اطلاعرسانی و معرفی بیمه مرکزی به عموم جامعه است. بیمه مرکزی بهعنوان مرجع نظارت و سیاستگذاری در صنعت بیمه نقش مهمی دارد، اما ناآگاهی مردم از این نهاد میتواند به کاهش اعتماد عمومی و کمبود مشارکت آنها در برنامههای بیمهای منجر شود.
روشهای اخذ بیمه
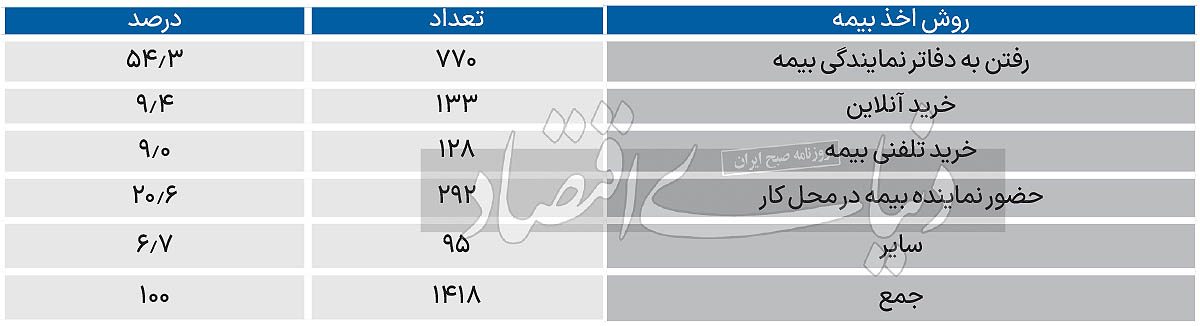
نحوه خرید بیمه از سوی شهروندان یکی دیگر از محورهای مهم در تحلیل رفتارهای بیمهای است. دادهها نشان میدهد که بیش از نیمی از پاسخگویان، یعنی ۵۴.۳درصد، بیمه خود را از طریق مراجعه به دفاتر نمایندگی بیمه دریافت میکنند. این روش سنتی همچنان محبوبترین روش در بین شهروندان است. خرید آنلاین بیمه تنها ۹.۴درصد از پاسخها را به خود اختصاص داده که نشاندهنده نیاز به توسعه زیرساختهای دیجیتال و فرهنگسازی در این زمینه است. خرید تلفنی بیمه نیز سهم مشابهی (۹.۰ درصد) دارد. حضور نمایندگان بیمه در محل کار با ۲۰.۶درصد سهم، دومین روش محبوب اخذ بیمه به شمار میرود. همچنین سهم سایر روشها مانند مراجعه به دوستان یا کانالهای غیررسمی تنها ۶.۷درصد است. این آمار نشان میدهد که هرچند روشهای سنتی همچنان غالب هستند، اما رشد فناوری و دیجیتالسازی میتواند زمینهساز تغییرات مهمی در رفتار بیمهای افراد باشد.
آمارهای بررسیشده نشاندهنده چالشها و فرصتهای پیشروی صنعت بیمه در ایران است. در بحث مناسب بودن حق بیمهها، نارضایتی قابلتوجهی وجود دارد که نیازمند بازنگری در نرخگذاریهاست. در بخش آشنایی با بیمه مرکزی، ضعف در اطلاعرسانی و آگاهیبخشی مشهود است، و در نهایت، روشهای سنتی همچنان سهم بالایی از بازار بیمه را در اختیار دارند، اما ظرفیت زیادی برای رشد خریدهای آنلاین و تلفنی وجود دارد. بهمنظور بهبود وضعیت، پیشنهادهای ذیل ارائه میشود: ۱.اصلاح نرخگذاری حق بیمهها بر اساس ارزیابی نیازهای واقعی جامعه، ۲. توسعه کمپینهای اطلاعرسانی گسترده برای معرفی بهتر بیمه مرکزی و خدمات آن، ۳. سرمایهگذاری بیشتر در فناوریهای دیجیتال بهمنظور تسهیل فرآیندهای خرید بیمه و افزایش سهم روشهای غیرحضوری. صنعت بیمه در ایران میتواند با اتخاذ سیاستهای مناسب، نهتنها رضایت عمومی را افزایش دهد، بلکه سهم خود را از اقتصاد کشور نیز ارتقا بخشد.