موج فروش در بازارهای جهانی
دنیای اقتصاد : بازارهای جهانی در هفته منتهی به ۲۱نوامبر ۲۰۲۶، تحتتاثیر موجی از فروش در بازارهای سهام، افزایش نگرانیها درباره ارزشگذاری شرکتهای هوش مصنوعی و تغییر انتظارات نسبت به سیاستهای پولی فدرالرزرو قرار گرفتند. عرضه اولیه تاریخی شرکت آنتروپیک (این عرضه اولیه که در ۱۹ نوامبر انجام شد، با جذب ۸۱.۳میلیارد دلار سرمایه، رکورد بزرگترین عرضه اولیه تاریخ بورس جهان را شکست) هم نتوانست اعتماد سرمایهگذاران به صنعت هوش مصنوعی را احیا کند و تنها یک روز پس از ورود این شرکت به بورس، سهام آن با افت مواجه شد. از یک سو، این روند از والاستریت به بازارهای اروپا و آسیا سرایت کرد و از سوی دیگر، تقویت دلار و افزایش نگرانی از بالا ماندن نرخ بهره، قیمت طلا، نقره و مس را کاهش داد. بازار نفت نیز تحتتاثیر نگرانی از ضعف تقاضای جهانی و افزایش ذخایر آمریکا قرار گرفت. در بازار رمزارزها هم، بیتکوین به زیر ۶۰هزار دلار سقوط کرد؛ هرچند در ادامه معاملات روز گذشته بخشی از این ریزش را جبران کرد و کانال ۶۰هزاردلاری را پس گرفت.
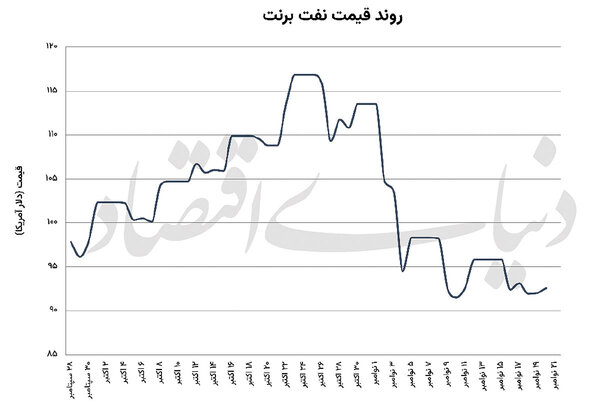
نگرانی از مازاد عرضه و ضعف تقاضا در بازار نفت
رویترز در گزارش ۲۰ نوامبر خود نوشت که قیمت نفت خام به روند نزولی خود ادامه داد و سومین کاهش هفتگی متوالی را تجربه کرد. براساس این گزارش، نفت برنت در پایان معاملات جمعه (۱۹ نوامبر) حدود ۹۲.۵۷ دلار در هر بشکه بسته شد و افت ۵.۲درصدی را طی هفته ثبت کرد. یکی از عوامل اصلی فشار بر بازار نفت، افزایش عرضه محمولههای صادراتی خاورمیانه بود. با وجود نگرانیهای ژئوپلیتیک و گزارشهایی درباره اختلال در تردد نفتکشها در تنگه هرمز، جریان صادرات نفت خاورمیانه به سطوح نزدیک به پیش از جنگ بازگشت. این موضوع، نگرانی درباره شکلگیری مازاد عرضه در بازار جهانی را افزایش داد. در سمت تقاضا نیز، نگرانی از کاهش رشد اقتصادی و افت بازارهای سهام، چشمانداز مصرف انرژی را تحتتاثیر قرار داد. بنابراین، برخلاف برخی دورههای قبلی که تنشهای خاورمیانه باعث افزایش قیمت نفت میشد، در این هفته انتظارات مربوط به عرضه و تقاضا نقش بیشتری در تعیین مسیر قیمتها داشتند.
شدیدترین افت طلا در چند ماه اخیر
کیتکو در گزارش ۲۰ نوامبر خود به این موضوع پرداخت که افزایش انتظارات برای بالا رفتن نرخ بهره آمریکا، تقویت دلار و افزایش بازده اوراق قرضه از مهمترین عوامل فشار بر طلا و نقره بودند. در کنار این عوامل، فروش اجباری داراییها برای تامین نقدینگی و جبران زیانهای بازار سهام، افت فلزات گرانبها را تشدید کرد. براساس گزارش رویترز نیز، قیمت طلا در ادامه روند نزولی خود به پایینترین سطح ۱۴ماهه رسید. بهای هر اونس طلای نقدی در مقطعی تا حدود ۳۵۰۵ دلار کاهش یافت و افت هفتگی طلا به حدود ۹.۴درصد رسید که شدیدترین کاهش هفتگی آن طی ۸ماه گذشته بود. قراردادهای آتی طلای آمریکا هم با افت ۴.۶درصدی در سطح ۳۵۱۵.۴۰ دلار تسویه شدند. نقره هم افت شدیدی را تجربه کرد؛ قیمت هر اونس این فلز در معاملات ۲۰ نوامبر به محدوده ۴۱ دلار رسید و در مسیر ثبت کاهش هفتگی بیش از ۱۵درصد قرار گرفت. نگرانی از ضعف تقاضای صنعتی، فشارهای کلان اقتصادی و افت طلا باعث شد نقره عملکرد ضعیفتری نسبت به سایر فلزات گرانبها داشته باشد.
تردید درباره بازده سرمایهگذاری در هوش مصنوعی
همانطور که اشاره شد، با وجود استقبال اولیه سرمایهگذاران از عرضه اولیه سهام شرکت آنتروپیک، این رویداد نتوانست نگرانیها درباره ارزشگذاری شرکتهای هوش مصنوعی و بازده سرمایهگذاریهای سنگین در زیرساختهای این صنعت را برطرف کند. بنابر گزارش رویترز در ۲۰ نوامبر، سهام آنتروپیک در دومین روز معاملاتی خود حدود ۸.۵درصد کاهش یافت و فشار فروش در سهام فناوری، اثر خود را بر سایر شرکتهای بزرگ بازار نیز گذاشت؛ شاخص نزدک کامپوزیت در معاملات ۲۰ نوامبر ۵.۳درصد کاهش یافت و افت هفتگی آن به حدود ۱۰درصد رسید که شدیدترین کاهش هفتگی این شاخص از سال ۲۰۲۰ محسوب میشود. شاخص S&P ۵۰۰ نیز در معاملات روز جمعه ۳.۷درصد افت کرد و داوجونز با کاهش قابل توجهی مواجه شد. از سوی دیگر، محدودیتهای صادراتی آمریکا به چین و ابهام درباره آینده سرمایهگذاری در مراکز داده، فشار مضاعفی بر شرکتهای فناوری وارد کرد. با این حال، برخی تحلیلگران اعتقاد دارند که افت اخیر الزاما به معنای پایان رونق هوش مصنوعی نیست و میتوان آن را بازنگری سرمایهگذاران در ارزشگذاریها و انتظارات سودآوری این صنعت دانست.
افزایش انتظارات برای نرخ بهره بالاتر
انتشار صورتجلسه نشست اکتبر فدرالرزرو نشان داد که تقریبا تمام اعضای بانک مرکزی آمریکا نسبت به تداوم فشارهای تورمی نگران هستند و احتمال افزایش بیشتر نرخ بهره را مطرح کردهاند. این صورتجلسه در کنار اظهارات انقباضی مقامهای فدرالرزرو، انتظارات بازار برای افزایش نرخ بهره را در نشست دسامبر تقویت کرد. این تغییر انتظارات به تقویت دلار و افزایش جذابیت داراییهای دارای بازده منجر شد. شاخص دلار نیز در طول هفته به بالاترین سطح خود از آوریل ۲۰۲۵ رسید. در بازار اوراق قرضه، نوسانات ناشی از تغییر انتظارات نرخ بهره و افزایش تقاضا برای داراییهای امن قابل توجه بود. بازده اوراق خزانهداری ۱۰ساله آمریکا در معاملات جمعه به حدود ۴.۹۴درصد رسید و کاهش روزانه آن به حدود ۱۰ واحد پایه نزدیک شد. این کاهش در شرایطی رخ داد که سرمایهگذاران با خروج از سهام و سایر داراییهای پرریسک، بخشی از سرمایه خود را به سمت اوراق دولتی منتقل کردند. بازار اوراق قرضه در این هفته رفتاری متفاوت از دلار و فلزات گرانبها داشت؛ تقاضا برای اوراق دولتی افزایش یافت، اما دلار با توجه به انتظارات انقباضی فدرالرزرو و تقاضای نقدینگی حمایت شد. این وضعیت نشان میدهد که سرمایهگذاران در حال بازنگری در ترکیب داراییهای خود و کاهش مواجهه با ریسک بازار هستند.
شدیدترین افت هفتگی بازار اروپا از مارس ۲۰۲۵
در هفته مورد اشاره، بورسهای اروپایی تحتتاثیر تشدید فروش سهام فناوری و نگرانی از کاهش بازده سرمایهگذاریهای مرتبط با هوش مصنوعی، افت سنگینی را تجربه کردند. شاخص استاکس ۶۰۰ اروپا (یکی از مهمترین شاخصهای بازار سهام جهان است که عملکرد ۶۰۰ شرکت بزرگ، متوسط و کوچک را در ۱۷ کشور اروپایی دنبال میکند) در معاملات جمعه ۲درصد کاهش یافت و با ثبت افت هفتگی بیش از ۵.۷درصدی، شدیدترین عملکرد منفی خود از اواخر مارس ۲۰۲۵ را به ثبت رساند. بنابر گزارش رویترز نیز، در میان بورسهای اصلی اروپا، شاخص دکس آلمان با افت هفتگی حدود ۷.۳درصدی بدترین عملکرد را داشت و فشار فروش در بورسهای اروپایی، بهویژه در سهام فناوری و شرکتهای وابسته به مواد اولیه، محسوس بود. در بورس لندن نیز، افت قیمت فلزات پایه و گرانبها بر سهام شرکتهای معدنی فشار وارد کرد. در مقابل، شرکتهای فعال در صنایع دفاعیتر و کالاهای مصرفی اساسی مقاومت بیشتری نشان دادند؛ زیرا سرمایهگذاران در شرایط افزایش نوسان، بخشی از سرمایه خود را به سمت صنایع کمریسکتر منتقل کردند.
گزارشهای بازار ارز در ۲۰ نوامبر نشان میدهد که یورو در برابر دلار در محدوده ۱.۰۹۷ دلار معامله شده و به زیر سطح ۱.۱۰ دلار رسیده است. تقویت دلار و نگرانی از چشمانداز رشد اقتصادی منطقه یورو از عوامل فشار بر این ارز بودند. در بازار اروپا، علاوه بر ریسکهای ناشی از افت فناوری، نگرانیهای ژئوپلیتیک و ابهام درباره مسیر سیاست پولی نیز بر رفتار معاملهگران اثر گذاشت. دادههای منتشرشده، تصویر متفاوتی از وضعیت اقتصادهای منطقه ارائه کردند؛ فروش خردهفروشی انگلیس در اکتبر ۰.۷ درصد افزایش یافت و از پیشبینی بازار فراتر رفت، درحالیکه شاخص قیمت تولیدکننده آلمان با رشد ماهانه ۱.۴درصدی، بالاتر از انتظار تحلیلگران قرار گرفت. این دادهها نشان دادند که در کنار نگرانی از ضعف رشد اقتصادی، فشارهای قیمتی نیز همچنان یکی از چالشهای سیاستگذاران اروپایی محسوب میشود.