ترمز چینی در بازار سنگآهن
دنیای اقتصاد - سارا محسنی : بازار جهانی سنگآهن در نوامبر ۲۰۲۶ تحتتاثیر دو نیروی متضاد قرار گرفته است؛ از یک سو، کاهش محمولههای صادراتی از استرالیا و برزیل و افت مقطعی ورود سنگآهن به بنادر چین از قیمتها حمایت کرده و معاملات آتی را به نزدیکی بالاترین سطوح چهار هفته اخیر رسانده و از سوی دیگر، ضعف تقاضای فولاد در چین، محدودیتهای تولیدی ناشی از آلودگی هوا، کاهش تولید چدن مذاب و افزایش موجودی بنادر، مانع از شکلگیری یک روند صعودی پایدار شده است. در چنین شرایطی، این پرسش مطرح است که آیا افت عرضه جهانی میتواند بر ضعف تقاضای بزرگترین مصرفکننده سنگآهن غلبه کند یا بازار همچنان تحت فشار باقی خواهد ماند؟
براساس گزارش ۱۰ نوامبر تریدینگ اکونومیکس، معاملات آتی سنگآهن در روز سهشنبه بالاتر از ۶۸۰ یوآن به ازای هر تن تثبیت شد و در نزدیکی بالاترین سطح چهار هفته اخیر باقی ماند. پرمعاملهترین قرارداد بورس کالای دالیان (یکی از بزرگترین و مهمترین بازارهای بورس کالا در چین و جهان که در آن مواد خام و کالاهای پایه خرید و فروش میشوند و مهمترین مرجع قیمتگذاری بسیاری از کالاها در آسیا و جهان به شمار میرود) در پایان این روز در سطح ۶۸۴ یوآن معامله شد؛ رقمی که پایینتر از سقف چهار هفتهای ۶۹۴.۵ یوآن در ۶ نوامبر بود، اما از کفهای ثبتشده در اواخر اکتبر فاصله گرفت. این تحولات در شرایطی رخ داده که آمارهای حملونقل دریایی حاکی از کاهش محمولههای جهانی و ورود سنگآهن به بنادر اصلی چین است. دادههای صنعتی مورد استناد تریدینگ اکونومیکس نشان میدهد محمولههای جهانی سنگآهن در هفته منتهی به ۸ نوامبر با ۵.۵۷میلیون تن کاهش نسبت به هفته قبل به ۲۹.۹۱میلیون تن رسیده و محمولههای ارسالی از استرالیا و برزیل (دو عرضهکننده اصلی سنگآهن) نیز با افت ۳.۸۴میلیون تنی به ۲۴.۰۶میلیون تن رسیده است. همزمان، ورود سنگآهن به بنادر اصلی چین با کاهش ۲.۵میلیون تنی، رقم ۲۷.۶۴میلیون تن را ثبت کرده است.
آمارهای گمرکی چین هم حاکی از کاهش واردات در ماه اکتبر است. براساس دادههای اداره کل گمرک این کشور، واردات سنگآهن و کنسانتره در اکتبر به حدود ۱۰۵.۶۶میلیون تن رسید که ۳.۸درصد کمتر از سپتامبر و ۵.۱درصد پایینتر از مدت مشابه سال قبل بود. این میزان، کمترین واردات ماهانه در پنج ماه اخیر محسوب میشود. با این حال، مجموع واردات چین در فاصله ژانویه تا اکتبر به حدود ۱.۰۶میلیارد تن رسیده که همچنان ۳.۱درصد بیشتر از مدت مشابه سال گذشته است. بنابراین، افت واردات اکتبر را نمیتوان بهتنهایی نشانهای از کاهش پایدار نیاز چین به سنگآهن دانست؛ بهویژه آنکه مجموع واردات در ۱۰ ماه نخست سال همچنان رشد سالانه را نشان میدهد.
کاهش محمولههای جهانی به معنای کمبود عرضه در چین است؟
گزارش ۹ نوامبر بازار فلزات شانگهای (SMM) تصویر متفاوتی از جریان محمولهها ارائه میدهد. طبق دادههای حملونقل این موسسه، محمولههای جهانی سنگآهن در هفته منتهی به ۶ نوامبر با افت ۷.۹درصدی نسبت به هفته قبل به ۳۱.۶۱میلیون تن رسید. با این حال، محمولههای ارسالی به چین در همین دوره با افزایش ۱۰۴هزار و ۸۰۰ تنی به ۲۱.۲۸میلیون تن رسید و ورود سنگآهن به بنادر اصلی این کشور نیز با رشد ۳۳.۳درصدی، رقم ۳۱.۰۱میلیون تن را ثبت کرد. این افزایش در حالی رخ داد که ورود سنگآهن به بنادر چین در هفته منتهی به ۳۰ اکتبر با افت ۱۵.۷درصدی به ۲۳.۲۷میلیون تن رسیده بود؛ کمترین میزان از سپتامبر.
تفاوت آمار تریدینگ اکونومیکس و بازار فلزات شانگهای تا حد زیادی به دورههای زمانی و پوشش آماری مربوط میشود. از سوی دیگر، فاصله میان زمان بارگیری محمولهها در مبادی صادراتی و تخلیه آنها در بنادر مقصد نیز باعث میشود کاهش محمولههای جهانی همزمان با افت ورود بار به چین رخ ندهد. در نتیجه، کاهش محمولههای صادراتی بهتنهایی نمیتواند نشانهای از محدودیت جدی عرضه در بازار چین باشد و برای ارزیابی دقیقتر وضعیت باید موجودی بنادر و سرعت برداشت سنگآهن توسط کارخانههای فولادی هم بررسی شود؛ دو شاخصی که تصویر روشنتری از توازن عرضه و تقاضا ارائه میدهند.
انباشت موجودی در بنادر و ضعف مصرف
براساس گزارش SMM، موجودی سنگآهن در ۳۵ بندر اصلی چین تا ۶ نوامبر به ۱۴۹.۱۳میلیون تن رسید که ۱.۰۸میلیون تن بیشتر از هفته قبل بود. این افزایش پس از رشد ۳۰۰هزار تنی موجودیها در هفته پیش از آن رخ داد و حاکی از تداوم روند انباشت ذخایر بود. همزمان، میانگین برداشت روزانه سنگآهن از بنادر با کاهش ۵۵هزار تنی نسبت به هفته قبل به ۳.۱۲میلیون تن رسید. این افت نشان میدهد که حتی در شرایط کاهش مقطعی ورود محمولههای جدید، سرعت مصرف و خروج سنگآهن از بنادر به اندازهای نبوده که مانع افزایش ذخایر شود. در واقع، افزایش موجودی بنادر در کنار کاهش برداشت روزانه نشان میدهد که ضعف مصرف کارخانههای فولاد همچنان یکی از موانع اصلی تعادل بازار است. زمانی که فولادسازان صرفا برای تامین نیازهای فوری خود خرید میکنند و تمایلی به افزایش ذخایر مواد اولیه ندارند، کاهش مقطعی محمولههای صادراتی لزوما به محدودیت عرضه در بازار داخلی چین منجر نمیشود. بنابراین، موجودی بنادر را میتوان یکی از مهمترین شاخصها برای تشخیص وضعیت واقعی بازار سنگآهن دانست. تا زمانی که این ذخایر با کاهش همراه نشوند و برداشت روزانه از بنادر افزایش پیدا نکند، نمیتوان از شکلگیری کمبود محسوس عرضه در چین سخن گفت. SMM نیز با توجه به ثبات محمولههای ارسالی به چین و احیای ورود بار به بنادر، تداوم روند انباشت موجودی را محتمل دانسته است.
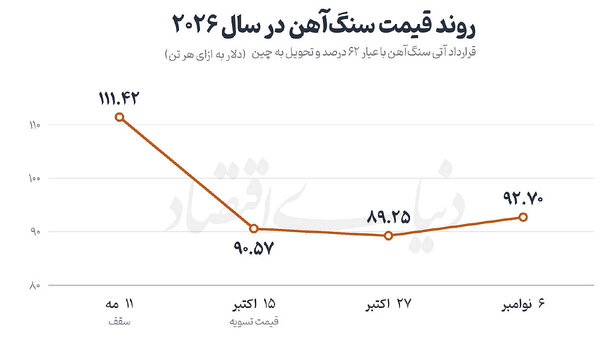
روند قیمت سنگآهن در سال ۲۰۲۶
بررسی روند قیمتها در سال ۲۰۲۶ نشان میدهد که با وجود دورههایی از بهبود، بازار سنگآهن در مجموع عملکرد نزولی داشته است. براساس دادههای قرارداد آتی سنگآهن با عیار ۶۲درصد و تحویل به چین در بورس سنگاپور، قیمت این ماده معدنی در ۱۱ مه به سقف ۱۱۱.۴۲ دلار به ازای هر تن رسید. با این حال، از اواخر تابستان و همزمان با تشدید نگرانیها درباره تقاضای چین، فشار نزولی بر بازار افزایش یافت. قیمت تسویه روزانه این شاخص در ۱۵ اکتبر به ۹۰.۵۷ دلار رسید و در ۲۷ اکتبر نیز، قرارداد سنگاپور در معاملات همان روز تا حدود ۸۹.۲۵ دلار عقب نشست؛ سطحی که پایینترین میزان از سپتامبر ۲۰۲۴ بود. در ۲۷ اکتبر، قرارداد پرمعامله سنگآهن در بورس دالیان نیز به ۶۶۰ یوآن رسید. پس از این افت، قیمتها در اوایل نوامبر بخشی از کاهش خود را جبران کردند. شاخص سنگآهن سنگاپور در ۶ نوامبر حدود ۹۲.۷۰ دلار به ازای هر تن بود و قرارداد دالیان هم در محدوده ۶۸۰ تا ۶۹۰ یوآن معامله شد. با این حال، قیمتها همچنان حدود ۱۱ تا ۱۳درصد پایینتر از سطوح مشابه سال گذشته قرار دارند. بنابراین، افزایش اخیر قیمتها را باید بیشتر بازگشتی محدود از کفهای اکتبر دانست تا نشانهای قطعی از تغییر روند بازار. همچنین باید توجه داشت که قرارداد سنگآهن در بورس دالیان بر حسب یوآن و شاخص سنگاپور برحسب دلار قیمتگذاری میشود و به دلیل تفاوت در مشخصات قرارداد، عیار و شرایط تحویل، ارقام آنها نباید مستقیما با یکدیگر مقایسه شوند.
چشمانداز بازار سنگآهن
در کوتاهمدت، کاهش محمولههای جهانی و افت مقطعی ورود سنگآهن به بنادر چین میتواند از قیمتها حمایت کند؛ بهویژه اگر این روند در هفتههای آینده ادامه یابد و با کاهش واقعی موجودی بنادر همراه شود. با این حال، دادههای فعلی هنوز چنین تغییری را تایید نمیکنند. افزایش ذخایر بنادر، کاهش برداشت روزانه و افت متوالی تولید چدن مذاب نشان میدهد که تقاضای واقعی کارخانههای فولاد همچنان ضعیف است. از سوی دیگر، محدودیتهای زیستمحیطی در شمال چین، برنامه تعمیرات پایان سال کارخانهها و ضعف تقاضای محصولات فولادی میتواند فشار بر مصرف سنگآهن را تشدید کند. در سمت عرضه نیز، ظرفیت تولید شرکتهای بزرگ معدنی از شکلگیری نگرانیهای جدی درباره کمبود ساختاری سنگآهن جلوگیری میکند. به دنبال این موضوع، موسسه BMI پیشبینی متوسط قیمت سنگآهن در سال ۲۰۲۶ را به ۹۵ دلار به ازای هر تن کاهش داده است؛ موضوعی که حاکی از محتاطانه ماندن انتظارات نسبت به چشمانداز بازار است.
در مجموع، بازار سنگآهن در مقطع فعلی بیش از آنکه با کمبود ساختاری عرضه مواجه باشد، تحتتاثیر تغییرات کوتاهمدت جریان محمولهها قرار گرفته است. کاهش صادرات از استرالیا و برزیل میتواند در مقاطعی مانع افت بیشتر قیمتها شود، اما برای تثبیت یک روند صعودی، تغییرات بنیادیتری در سمت تقاضا ضروری است.