پایان فصل آلتکوینها؟
دنیای اقتصاد- سارا محسنی : پس از موج رشد آلتکوینها در اواخر تابستان و سپتامبر ۲۰۲۶، نشانههای ضعف در بازار رمزارزها بار دیگر توجه معاملهگران را به رابطه میان بیتکوین و سایر داراییهای دیجیتال جلب کرده است. درحالیکه رالی اواخر تابستان امیدها را به بازگشت رونق به بازار آلتکوینها افزایش داده بود، اصلاح قیمتها در اکتبر نشان داد که این روند صعودی با چالشهایی جدی مواجه است. افت شدیدتر آلتکوینها در مقایسه با بیتکوین، کاهش حجم معاملات و افت عرضه استیبلکوینها از جمله عواملی هستند که در کنار افزایش دامیننس بیتکوین، این پرسش را مطرح میکنند که آیا موج اخیر به پایان رسیده یا بازار با وقفهای موقت روبهرو شده است؟
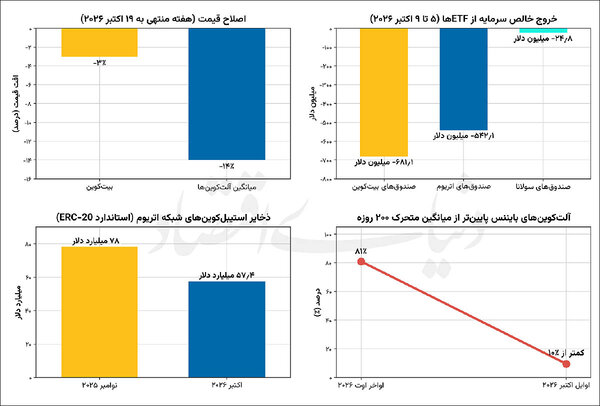
روند صعودی آلتکوینها از اواخر اوت ۲۰۲۶ آغاز شد و تا اوایل اکتبر ادامه یافت. برآورد منتشرشده از سوی دارکفست (Darkfost)، تحلیلگر آنچین (Onchain) بازار رمزارزها، حاکی از آن است که در این بازه حدود ۸۱۴میلیارد دلار سرمایه به بازار آلتکوینها وارد شده است. در همین دوره، سهم رمزارزهای فهرستشده در بایننس که پایینتر از میانگین متحرک ۲۰۰ روزه معامله میشدند، از حدود ۸۱درصد در اواخر اوت به کمتر از ۱۰درصد در اوایل اکتبر کاهش یافت؛ تغییری که از گسترش موج صعودی در بخش بزرگی از رمزارزهای فهرستشده در این صرافی حکایت داشت. البته این آمار به رمزارزهای فهرستشده در بایننس مربوط است و لزوما نماینده تمام آلتکوینهای بازار نیست.
با این حال، روند بازار در اکتبر تغییر کرد و نشانههای اصلاح در تعداد بیشتری از آلتکوینها نمایان شد. براساس گزارش هفتگی موسسه ۱۰X Research در ۱۹ اکتبر، ۱۴۱ رمزارز بررسیشده در هفته منتهی به انتشار گزارش، بهطور میانگین حدود ۱۴درصد افت قیمت داشتند؛ درحالیکه کاهش قیمت بیتکوین در همین بازه حدود ۳درصد بود. این اختلاف نشان میدهد که آلتکوینها در جریان اصلاح اخیر فشار فروش بیشتری را نسبت به بزرگترین رمزارز بازار تجربه کردهاند.
در گزارشی که وبسایت کیتکو در ۱۳ اکتبر منتشر کرد، به افزایش دامیننس (سلطه) بیتکوین تا حدود ۶۰.۳۶درصد و نشانههای ضعف در نمودارهای بسیاری از آلتکوینها اشاره شده بود. چند روز بعد، گزارش BeInCrypto در ۱۹ اکتبر این شاخص را حدود ۶۰.۷درصد اعلام کرد. این افزایش نشان میدهد سهم بیتکوین از ارزش کل بازار رمزارزها بیشتر شده است. هرچند نمیتوان بهتنهایی آن را نشانه انتقال مستقیم سرمایه از آلتکوینها به بیتکوین دانست؛ زیرا افت شدیدتر ارزش آلتکوینها نیز میتواند سهم نسبی بیتکوین را افزایش دهد. همزمان، Darkfost برآورد کرده که طی ۱۵ روز منتهی به ۱۹ اکتبر، بیش از ۱۳۴میلیارد دلار از بازار آلتکوینها خارج شده است. این رقم نیز باید بهعنوان برآورد تحلیلگر از تغییرات بازار تفسیر شود، نه خروج قطعی همین میزان پول نقد؛ زیرا کاهش ارزش بازار لزوما معادل خروج نقدینگی به همان اندازه نیست. مجموع این تحولات نشان میدهد که برتری نسبی بیتکوین در جریان اصلاح اخیر تقویت شده و شتاب صعودی آلتکوینها کاهش یافته است.
علاوه بر این تحولات، گزارش BeInCrypto نشان میدهد ذخایر استیبلکوینهای مبتنی بر شبکه اتریوم در صرافیها به حدود ۵۷.۴میلیارد دلار رسیده است؛ درحالیکه این رقم در نوامبر ۲۰۲۵ نزدیک به ۷۸میلیارد دلار بود و کاهش ذخایر استیبلکوینها میتواند به معنای کمترشدن بخشی از منابع آماده خرید در صرافیها باشد.
آلتکوین چیست؟
در تعریف رایج بازار رمزارزها، به رمزارزهایی غیر از بیتکوین، آلتکوین گفته میشود. این داراییها با اهداف متفاوتی توسعهیافتهاند؛ از فراهمکردن زیرساخت برای قراردادهای هوشمند و برنامههای غیرمتمرکز گرفته تا تسهیل پرداختها، حفظ ثبات نسبی ارزش و تقویت حریم خصوصی کاربران. پس از راهاندازی شبکه بیتکوین در سال ۲۰۰۹، پروژههای دیگری با هدف ارائه قابلیتهای جدید یا بهبود برخی ویژگیهای فنی شبکههای بلاکچینی شکل گرفتند. با این حال، آلتکوینها صرفا نسخههای جایگزین بیتکوین نیستند و از نظر ساختار، کاربرد، سازوکار عرضه و سطح ریسک تفاوتهای قابل توجهی با یکدیگر دارند. براساس کاربرد، میتوان آنها را به چند گروه اصلی تقسیم کرد. البته این دستهبندیها الزاما از یکدیگر جدا نیستند و یک رمزارز ممکن است همزمان در بیش از یک گروه قرار بگیرد که در ادامه به معرفی بخشی از این گروهبندیها خواهیم پرداخت.
برای مثال داراییهای دیجیتالی که برای حفظ ارزش نسبتا با ثبات در ارتباط با یک دارایی مرجع، مانند دلار آمریکا، یورو یا طلا، طراحی شدهاند از گروه استیبلکوینها به شمار میروند. تتر (USDT) و دای (DAI) از نمونههای شناختهشده این گروه هستند. با این حال، هدف حفظ ثبات ارزش به معنای تضمین آن نیست و هر استیبلکوین میتواند با ریسکهای خاص خود مواجه باشد.
توکنهای کاربردی نیز توکنهایی هستند که برای دسترسی به خدمات، پرداخت هزینه یا استفاده از قابلیتهای یک اکوسیستم دیجیتال به کار میروند. داشتن این توکنها لزوما به معنای مالکیت در پروژه یا برخورداری از حق رای در تصمیمگیریهای آن نیست.
رمزارزهای بومی شبکههای قرارداد هوشمند نیز داراییهای بومی شبکههایی هستند که امکان اجرای قراردادهای هوشمند و توسعه برنامههای غیرمتمرکز را فراهم میکنند. اتریوم (ETH)، سولانا (SOL) و کاردانو (ADA) نمونههایی از این گروه هستند. این داراییها میتوانند برای پرداخت کارمزد تراکنشها و استفاده از قابلیتهای شبکه به کار روند. اتریوم، با وجود جایگاه برجسته و ارزش بازار بالای خود، در تعریف رایج بازار همچنان در گروه آلتکوینها قرار میگیرد. توکنهای حاکمیتی نیز توکنهایی هستند که براساس قواعد یک پروژه، امکان مشارکت در رأیگیریها و تصمیمگیریهای مربوط به مدیریت یا توسعه آن را فراهم میکنند. میزان اختیار دارندگان این توکنها به ساختار حاکمیتی هر پروژه بستگی دارد و لزوما به معنای کنترل مستقیم تمام تصمیمهای آن نیست. کوینهای حریم خصوصی رمزارزهایی هستند که با استفاده از فناوریهای رمزنگاری، با هدف افزایش محرمانگی تراکنشها و حفاظت از اطلاعات کاربران طراحی شدهاند. میزان و نوع این قابلیتها در پروژههای مختلف متفاوت است و مونرو (XMR) یکی از نمونههای شناختهشده این گروه به شمار میرود.
میمکوینها نیز رمزارزهایی هستند که معمولا از شوخیهای اینترنتی، فرهنگ عمومی یا جوامع آنلاین الهام میگیرند. توجه کاربران، فعالیت در شبکههای اجتماعی و هیجانات بازار میتواند نقش مهمی در نوسان قیمت آنها داشته باشد. دوجکوین (DOGE) نمونهای شناختهشده از این گروه است.
دلایل توقف رالی آلتکوینها
برداشت سود سریع، از جمله دلایل توقف رالی آلتکوینها عنوان شده است. سرمایهگذارانی که در طول رشد سپتامبر وارد بازار شده بودند، به سرعت اقدام به فروش و سیو سود کردند و رشد آلتکوینها در اوت و سپتامبر، زمینه را برای شناسایی سود و افزایش فشار فروش فراهم کرد. از سوی دیگر، گزارش موسسه ۱۰X Research، از کاهش عرضه استیبلکوینها و افت حجم معاملات خبر میدهد؛ عواملی که میتوانند نشانهای از کاهش نقدینگی در دسترس و تضعیف تقاضای کوتاهمدت باشند. از دیگر عوامل که همزمان با اصلاح بازار رخ داد، خروج سرمایه از صندوقهای قابل معامله رمزارزی (ETF) بود. بر اساس دادههای منتشرشده از سوی The Block، صندوقهای اسپات اتریوم آمریکا در هفته ۵ تا ۹ اکتبر ۲۰۲۶ حدود ۵۴۲.۱میلیون دلار خروج خالص سرمایه ثبت کردند و صندوقهای سولانا نیز پس از ۱۴ هفته ورود متوالی سرمایه، با خروج خالص ۲۴.۸میلیون دلاری مواجه شدند. در همین بازه، ETFهای اسپات بیتکوین آمریکا هم ۶۸۱.۱میلیون دلار خروج خالص داشتند.
آزادسازی توکنها؛ ریسک پیشرو
یکی دیگر از عواملی که در کوتاهمدت میتواند مانع از بازیابی سریع قیمت آلتکوینها شود، برنامه آزادسازی توکنها در هفتههای پایانی اکتبر است. بسیاری از پروژههای رمزارزی، بخش قابل توجهی از توکنهای قفلشده بنیانگذاران یا سرمایهگذاران اولیه را در مقاطع زمانی مشخص به گردش میاندازند و ورود این حجم از توکنهای جدید به بازار، آن هم در شرایطی که تقاضا به دلیل کاهش ذخایر استیبلکوینها تضعیف شده است، میتواند به عنوان یک شوک عرضه عمل کرده و فشار روانی فروش را در میان معاملهگران آلتکوینها افزایش دهد. طبق تقویمهای آزادسازی، در این بازه زمانی چند پروژه شناختهشده توکنهای جدیدی را وارد چرخه عرضه خواهند کرد؛ از جمله این پروژهها میتوان به LayerZero (با نماد ZRO) در تاریخ ۲۰ اکتبر و Worldcoin (با نماد WLD) در ۲۴ اکتبر اشاره کرد. افزایش عرضه در گردش این داراییها، بهویژه در زمانی که تقاضای کلی بازار با ضعف همراه است، میتواند به ایجاد یک فشار فروش بالقوه دامن بزند. با این حال، باید توجه داشت که آزادسازی توکنها لزوما به معنای فروش فوری آنها در بازار نیست. اثر نهایی این رویداد بر قیمتها، مستقیما به عواملی نظیر حجم عرضه جدید نسبت به میزان نقدشوندگی هر دارایی و همچنین رفتار و استراتژی دارندگان این توکنها بستگی خواهد داشت.