چرا ریپل از بازار جا ماند؟
دنیای اقتصاد- صبا نوبری : افسانه نگهداری بلندمدت داراییها به عنوان یک استراتژی برنده، همواره در بازارهای مالی به ویژه در اتمسفر پرنوسان رمزارزها تبلیغ شده است. با این حال، واقعیتهای میدانی و دادههای معاملاتی نشان میدهد که این استراتژی برای تمام داراییها به یک اندازه کارآمد نبوده و در برخی موارد به از بین رفتن ارزش زمانی سرمایه منجر شده است. در شرایطی که بیتکوین با عبور از مرز ۸۲ هزار دلار، رشد خیرهکننده ۳۱۴ درصدی را نسبت به سقف دسامبر ۲۰۱۷ خود (حدود ۱۹۸۰۴ دلار) ثبت کرده و سایر توکنهای بزرگ مانند بایننسکوین با رشد ۲۸۰۰ درصدی رکوردهای تاریخی جدیدی را به ثبت رساندهاند، ارز دیجیتال ریپل به عنوان پنجمین دارایی بزرگ دیجیتال جهان، همچنان در یک رکود فرسایشی دست و پا میزند.
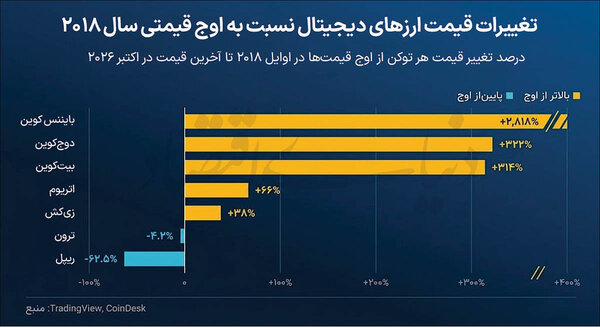
در زمان نگارش این گزارش، در محدوده قیمتی ۱.۳ دلار معامله میشود که نشاندهنده یک عقبماندگی ۶۲.۵درصدی نسبت به اوج ۳.۵۵دلاری آن در اوایل ژانویه ۲۰۱۸ است. به عبارت دیگر، سرمایهگذارانی که در آن مقطع زمانی اقدام به خرید این دارایی کردهاند، پس از گذشت نزدیک به ۹ سال هنوز در زیان سنگینی به سر میبرند. اگرچه ریپل در مقطعی کوتاه در ژوئیه ۲۰۲۵ موفق شد با ثبت رقم ۴۶.۳ دلار از سقف قبلی خود عبور کند، اما این روند صعودی به سرعت در هم شکست. بررسیها نشان میدهد که این جاماندگی عمیق، نه ناشی از نوسانات مقطعی بازار، بلکه ریشه در یک ناترازی ساختاری در عرضه و تقاضا، تغییر ریل استراتژیهای شرکتی و سایه سنگین ریسکهای محیطی دارد.
مالیات پنهان تورم
نخستین و مهمترین عاملی که تحلیلگران اقتصاد کلان دیجیتال برای تبیین عملکرد ضعیف ریپل به آن اشاره میکنند، سیاستهای پولی این شبکه و انبساط شدید عرضه آن است. در بازارهای مالی، قیمت هر دارایی تابعی مستقیم از تعادل میان عرضه در گردش و تقاضای موثر است. گزارشهای موسسات تحلیلی نشان میدهد که تعداد توکنهای در گردش ریپل از ۳۸.۷میلیارد واحد در سال ۲۰۱۷، با یک جهش ۶۳ درصدی به ۶۳.۱ میلیارد واحد در مقطع کنونی رسیده است.
نیکولای سندرگارد، تحلیلگر ارشد موسسه «نانسن»، در این باره تاکید میکند که در این بازه زمانی، ارزش کل بازار ریپل تنها حدود ۳ درصد افت داشته است. این آمار حامل یک پیام اقتصادی مهم است. بازار همچنان همان حجم از سرمایه کل را برای پروژه ریپل قائل است، اما افزایش ۶۳ درصدی تعداد توکنها باعث شده تا سهم ارزشی هر توکن به شدت کاهش یابد. الیور کاردینگ از گروه مدیریت دارایی نهادی «تسراکت» (با بیش از ۵۰۰میلیون دلار دارایی تحت مدیریت) این پدیده را چنین صورتبندی میکند که اگر ارزش بازار ریپل را ثابت فرض کنیم، وجود ۶۳ درصد توکن بیشتر به معنای آن است که قیمت هر واحد باید به طور طبیعی حدود ۳۹ درصد پایینتر از مقادیر قبلی باشد. این ناترازی عرضه، دقیقا مشابه سیاست چاپ پول بیپشتوانه توسط بانکهای مرکزی عمل کرده و موجب استهلاک شدید ارزش دارایی در سبد سرمایهگذاران خردی شده است که بعضا در دهکهای درآمدی پایینتر، به امید کسب بازدهیهای نجومی وارد این بازار شده بودند. این رقیقسازی ارزش، عملا به عنوان یک مالیات پنهان تورمی بر دوش دارندگان قدیمی سنگینی میکند.
سراب سرمایههای نهادی
دومین متغیر اثرگذار بر عقبماندگی ریپل، ضعف مفرط در جذب جریانهای سرمایه هوشمند و نهادی است. با تایید و راهاندازی صندوقهای قابل معامله در بورس (ETF) در ایالات متحده، درهای بازارهای سنتی به روی داراییهای دیجیتال باز شد. اما درحالیکه صندوقهای بیتکوین و اتریوم توانستندمیلیاردها دلار نقدینگی جدید را به سمت خود سرازیر کنند، عملکرد صندوقهای ریپل به شدت ناامیدکننده بوده است.
دادههای پلتفرم «SoSoValue » نشان میدهد که صندوقهای مرتبط با ریپل از زمان آغاز به کار خود در حدود یک سال پیش، در مجموع تنها ۱.۸میلیارد دلار سرمایه جذب کردهاند؛ رقمی که صندوقهای بیتکوین غالبا در عرض یک روز معاملاتی به آن دست مییابند. پلهاوارد، مدیر ارشد شرکت بازارگردانی Wincent، این عدم استقبال را نشانهای از تغییر ذائقه سرمایهگذاران میداند.
در کنار ضعف تقاضای نهادی، شاخصهای درونشبکهای و معاملاتی نیز افت محسوسی را تجربه کردهاند. دادهها حاکی از سقوط ۵۳.۵درصدی حجم معاملات اسپات، کاهش ۴۴ درصدی حجم معاملات قراردادهای دائمی و افت ۱.۷ درصدی آدرسهای فعال شبکه است. تقارن این کاهش شدید در حجم معاملات با افزایش مداوم توکنهای در گردش، تصویری کلاسیک از رکود تورمی در یک اقتصاد خرد دیجیتال را ترسیم میکند که نیازمند یک شوکدرمانی جدی در سمت تقاضا است.
انحراف منابع
وجه سوم این تحلیل به استراتژیهای کلان شرکت ریپل بازمیگردد. در بازارهای مالی مدرن، جریان سرمایه همواره به سمت روایات نوظهور و پولساز حرکت میکند. در سالهای اخیر، حوزههایی نظیر امور مالی غیرمتمرکز، تلفیق هوش مصنوعی با بلاکچین و حتی بازارهای سوداگرانه میمکوینها، بخش اعظم نقدینگی بازار را به خود جذب کردهاند. با این وجود، شرکت ریپل تمرکز اصلی خود را بر توسعه زیرساختهای پرداخت برونمرزی، ایجاد استیبلکوین اختصاصی و محصولات تامین مالی تجارت معطوف کرده است.
اگرچه این رویکرد از منظر توسعه یک کسبوکار فینتک کاملا منطقی به نظر میرسد، اما از منظر اقتصاد توکنی، باعث شده تا اصابت سیاستهای توسعهای شرکت، به هدف نهایی یعنی افزایش ارزش توکن ریپل منجر نشود. به عبارت دیگر، درست مانند زمانی که در اقتصاد کلان، تخصیص ارز ترجیحی به جای تقویت بنیه تولید، به انحراف منابع و ایجاد رانت در بخشهای غیرمولد میانجامد، در اکوسیستم ریپل نیز تمرکز شرکت بر محصولات جانبی، باعث شده تا ارزش افزوده ایجاد شده به بدنه اصلی توکن ریپل تزریق نشود. در نتیجه، سرمایهگذارانی که به دنبال کسب سود از ترندهای روز بازار هستند، داراییهای جایگزینی مانند سولانا یا اتریوم را ترجیح میدهند.
ریسکهای محیطی
هیچ تحلیلی از ریپل بدون بررسی تاریخچه کشمکشهای حقوقی آن با کمیسیون بورس و اوراق بهادار آمریکا کامل نیست. این پرونده که در دسامبر ۲۰۲۰ با اتهام فروش ۱.۳میلیارد دلار اوراق بهادار ثبتنشده آغاز شد، بزرگترین منبع تولید ریسکهای محیطی برای این شبکه بود. در نتیجه این ابهام حقوقی، صرافیهای بزرگی نظیر کوینبیس معاملات این توکن را تعلیق کردند که همین امر باعث شد ریپل از رالی صعودی قدرتمند بازار در سال ۲۰۲۱ به طور کامل جا بماند.
روند فرسایشی این پرونده با رای مهم قاضی آنالیسا تورس در ژوئیه ۲۰۲۳ وارد فاز جدیدی شد. وی با تفکیک نوع خریداران، فروش به سرمایهگذاران نهادی را مشمول قوانین اوراق بهادار دانست اما فروش عمومی در صرافیها را تبرئه کرد. در نهایت، پس از تعیین جریمه ۱۲۵میلیون دلاری در اوت ۲۰۲۴، هر دو طرف در اوت ۲۰۲۵ از تجدیدنظرخواهی انصراف دادند و پرونده بسته شد.
با این وجود، واقعیت تلخ برای سرمایهگذاران این بود که رفع این ریسک محیطی نیز نتوانست موتور محرک قیمت باشد. الیور کاردینگ اشاره میکند که از زمان مختومه شدن پرونده در اوت ۲۰۲۵ (زمانی که قیمت بالای ۳ دلار بود) تا امروز، ریپل حدود ۵۹ درصد ارزش خود را از دست داده است؛ درحالیکه در همین بازه، افت بیتکوین ۳۲ درصد و اتریوم ۴۴ درصد بوده است. این دادهها ثابت میکند که ضعف عملکرد ریپل تنها به دلیل فشارهای حقوقی نبوده و ریشههای ساختاری عمیقتری دارد.
سایه انتظارات تورمی
در نهایت، بررسی رفتارهای معاملاتی کوتاهمدت نیز چشمانداز محتاطانهای را نشان میدهد. بر اساس گزارش اکونومیک تایمز، دادهها حاکی از انتقال ۱.۶۶۹میلیارد واحد ریپل توسط نهنگها به صرافی بایننس در بازه ۳۰ روزه منتهی به اواسط اکتبر ۲۰۲۶ است؛ رقمی که بالاترین سطح در هفت ماه گذشته محسوب میشود. اگرچه انتقال به صرافی لزوما به معنای فشار فروش قطعی نیست، اما افزایش موجودی در دسترس برای معامله، در کنار آزادسازیهای ماهانه توکنها از حسابهای امانی شرکت ریپل، به شکلگیری انتظارات تورمی منفی در ذهن معاملهگران دامن میزند.
از منظر تحلیل تکنیکال، قیمت در حال حاضر در یک محدوده نوسانی میان حمایت کلیدی ۱.۲۸ دلار و مقاومت ۱.۵۷ دلار گرفتار شده است. بازگشت قیمت از کف ۱.۲۸ دلاری با تشکیل یک الگوی کف دوقلو در شاخص جریان پول که روی منفی ۰.۲۰قرار دارد، نشاندهنده یک تعادل شکننده است. تحلیلگران هشدار میدهند که در صورت از دست رفتن سطح حمایتی ۱.۲۸ دلار، احتمال سقوط قیمت به محدوده روانی یک دلار دور از ذهن نخواهد بود. در مقابل، سناریوی بازیابی نیازمند تثبیت قیمت بالای مقاومتهای ۱.۳۹ و ۱.۴۹دلاری است.
مجموعه این دادهها تصویر روشنی از چالشهای پیش روی ریپل ارائه میدهد. این رمزارز برای بازگشت به دوران اوج خود، نیازمند تغییراتی فراتر از پیروزی در دادگاه است. سرمایهگذاران و نهادهای مالی اکنون به دقت نسبت عملکرد ریپل در برابر بیتکوین را در کنار سرعت توزیع توکنهای جدید زیر نظر دارند. تا زمانی که ناترازی میان رشد لجامگسیخته عرضه و تقاضای ضعیف نهادی اصلاح نشود و تا زمانی که سیاستهای شرکتی ریپل نتواند ارزش افزودهای ملموس برای دارندگان آن خرد خلق کند، احتمال آنکه ریپل بتواند عقبماندگی تاریخی خود از بیتکوین و اتریوم را جبران کند درهالهای از ابهام باقی خواهد ماند. اقتصاد این پروژه نشان داده است که بدون حل ریشهای تورم سمت عرضه، تزریق امیدواریهای مقطعی نمیتواند جایگزین پول هوشمند شود.