سپر رمزارزی در مقابل تورم
دنیای اقتصاد : در اقتصادهای تورمی، شهروندان برای حفظ قدرت خرید به رمزارزها پناه میبرند. تجربه کشورها نشان میدهد معمولا از استیبلکوینها برای حفظ ارزش دلاری و از رمزارزهای پرنوسان برای جبران زیانها استفاده میشود.
کاهش مداوم ارزش پول ملی در اقتصادهایی که با تورم شدید و بیثباتی پولی مواجه هستند، حفظ قدرت خرید داراییها را به یکی از دغدغههای اصلی سرمایهگذاران خرد تبدیل میکند. در چنین شرایطی، برخی افراد علاوه بر گزینههای سنتی مانند طلا و ارزهای خارجی، به بازار رمزارزها هم توجه نشان میدهند؛ بازاری که ابزارهای متفاوتی برای نگهداری و انتقال دارایی در اختیار کاربران قرار میدهد. با این حال، افزایش تورم لزوما به معنای انتخاب تمام رمزارزها توسط سرمایهگذاران نیست و انتخاب دارایی به عواملی مانند هدف سرمایهگذاری، میزان ریسکپذیری، دسترسی به بازارهای مالی و محدودیتهای قانونی بستگی دارد. برای برخی، استیبلکوینهای وابسته به دلار ابزاری برای دسترسی به ارزش دلاری و انتقال دارایی هستند؛ در حالی که گروهی دیگر با هدف کسب بازدهی بیشتر به سراغ بیتکوین و سایر رمزارزهای پرنوسانتر میروند و بررسی این تفاوتها برای درک نقش رمزارزها در اقتصادهای تورمی اهمیت اساسی دارد.
یکی از معیارهای قابل استناد برای شناخت اقتصادهای ابر تورمی، ارزیابیهای مبتنی بر استاندارد بینالمللی حسابداری شماره ۲۹ است. موسسه «پرایسواترهاوسکوپرز» که با نام اختصاری PwC شناخته میشود و یکی از چهار شبکه بزرگ حسابرسی و مشاوره مالی در جهان است جدیدترین ارزیابی خود را براساس این استاندارد از وضعیت کشورهای درگیر ابرتورم منتشر کرده است. بر این اساس در ژوئن ۲۰۲۶، آرژانتین، هائیتی، لبنان، مالاوی، سودان جنوبی، سودان، ترکیه و ونزوئلا در این گروه قرار دارند. این استاندارد برای گزارشگری مالی در اقتصادهای ابر تورمی تدوین شده و تشخیص چنین شرایطی صرفا به نرخ تورم سالانه وابسته نیست. تورم انباشته سه ساله، ترجیح مردم به نگهداری ثروت در داراییهای غیرپولی یا ارزهای باثباتتر و قیمتگذاری بر مبنای ارز خارجی، از جمله شاخصهای مورد توجه در این ارزیابی هستند.
مزیتهای نسبی رمزارزها در اقتصادهای تورمی
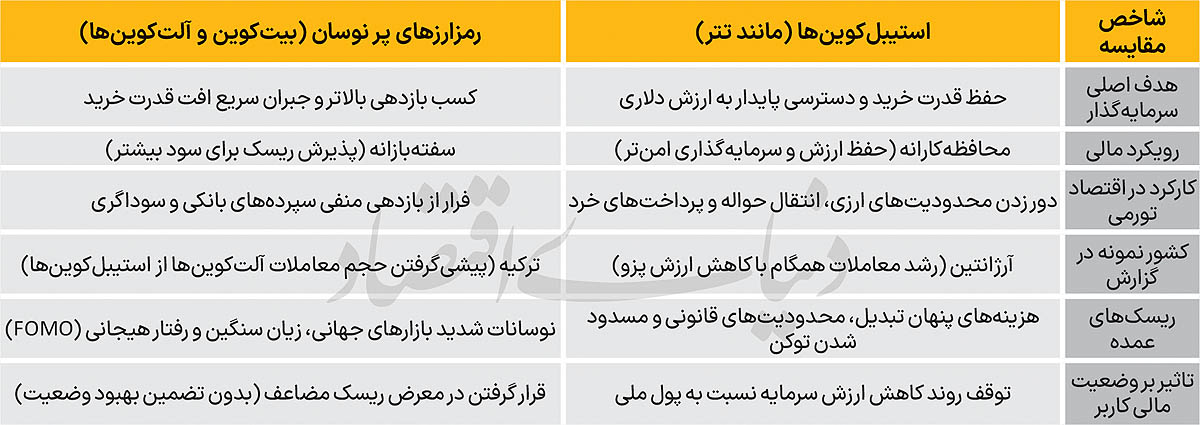
یکی از دلایل توجه به استیبلکوینها در اقتصادهای تورمی، امکان دسترسی دیجیتال به داراییهایی با ارزش وابسته به ارزهای معتبر است. در کشورهایی که خرید ارز خارجی با محدودیت یا هزینه بالا همراه است، برخی کاربران به استیبلکوینهایی مانند تتر روی میآورند تا وابستگی داراییهای خود را به پول ملی کاهش دهند. آرژانتین نمونهای از این روند محسوب میشود و دادههای «Chainalysis» نشان میدهد که کاهش ارزش پزو با افزایش معاملات استیبلکوینها در این کشور همراه بوده است. با این حال، دسترسی به استیبلکوینها به زیرساختهای معاملاتی، مقررات محلی و امکان تبدیل آنها به پول رایج وابسته است و نمیتوان آنها را راهکاری بدون محدودیت برای دسترسی به ارز خارجی دانست.
ابرتورم زیمبابوه در سال ۲۰۰۸ نمونهای تاریخی از پیامدهای فروپاشی قدرت خرید پول ملی است. در اوج بحران افزایش شدید قیمتها و سقوط ارزش پول داخلی، استفاده از ارزهای خارجی، به ویژه دلار آمریکا، گسترش یافت و پول ملی به تدریج نقش خود را در مبادلات اقتصادی از دست داد. با این حال، این بحران را نمیتوان نمونهای از استفاده مردم از رمزارزها دانست. شبکه بیتکوین در ژانویه ۲۰۰۹ راهاندازی شد و در زمان اوج بحران زیمبابوه هنوز وجود نداشت. اهمیت این تجربه برای بررسی رفتار کاربران در بازارهای مالی امروز، در نشان دادن رابطه میان تضعیف اعتماد به پول ملی و جستوجوی ابزارهای جایگزین برای نگهداری ارزش نهفته است. زمینهای که اکنون میتوان آن را با بررسی نقش و محدودیتهای رمزارزها دنبال کرد.
یکی دیگر از موضوعات قابلتوجه، مالکیت مستقیم و کاهش وابستگی به واسطههای مالی است که بحران بانکی لبنان از سال ۲۰۱۹، نمونهای از آسیبپذیری سپردهگذاران در برابر اختلالات نظام بانکی را نشان میدهد. در جریان این بحران، محدودیتهای غیررسمی بر برداشت سپردههای دلاری و انتقال وجوه اعمال شد و اصطلاح «لولار» برای توصیف دلارهای محبوس در شبکه بانکی که ارزش و قابلیت دسترسی آنها با دلار نقد متفاوت بود، رواج یافت. در چنین شرایطی، کیف پولهای غیرحضانتی رمزارزها به کاربران امکان میدهند کنترل کلیدهای خصوصی دارایی خود را در اختیار داشته باشند و وابستگی به یک واسطه مالی مشخص را کاهش دهند. البته این شیوه نگهداری، مصونیت کامل در برابر سرقت، از دست رفتن دسترسی، محدودیتهای قانونی یا مسدود شدن برخی توکنها را تضمین نمیکند.
از سوی دیگر، انتقال دارایی در شبکههای بلاکچین میتواند برای افرادی که به خدمات بانکی بینالمللی دسترسی محدودی دارند، یک مسیر جایگزین فراهم کند. این قابلیت برای دریافت حوالههای خانوادگی، پرداختهای بینالمللی و دریافت درآمد ارزی اهمیت دارد. به ویژه در شرایطی که انتقال پول از مسیرهای متعارف با تاخیر یا هزینه بالا همراه است. با این حال، هزینه نهایی انتقال رمزارز تنها به کارمزد شبکه محدود نمیشود و هزینه خرید، تبدیل و نقد کردن دارایی، در کنار محدودیتهای مقرراتی و دسترسی به پلتفرمها باید در ارزیابی آن لحاظ شود. همچنین قابلیت تقسیم رمزارزها به واحدهای بسیار کوچک و فعالیت شبانهروزی بازار آنها، امکان انجام معاملات با مبالغ خرد و دسترسی به بازار خارج از ساعات معمول فعالیت نظام بانکی را فراهم میکند. البته فعالیت دائمی بازار لزوما به معنای نقدشوندگی یکسان در تمام ساعات یا امکان تبدیل فوری دارایی به پول رایج نیست و شرایط بازار، حجم معاملات و زیرساختهای محلی همچنان اهمیت دارند. در مجموع، توجه به رمزارزها در اقتصادهای تورمی را نمیتوان صرفا به تمایل برای کسب سود از نوسانات قیمت محدود کرد. با این حال، نقش رمزارزها به نوع دارایی و شرایط اقتصادی هر کشور بستگی دارد و بررسی مزیتهای این بازار بدون توجه به محدودیتهای قانونی، ریسکهای فنی و مالی و هزینههای تبدیل دارایی، تصویر کاملی از رفتار سرمایهگذاران در اقتصادهای تورمی ارائه نمیدهد.
داراییهای پرنوسان؛ پوشش تورم یا ابزار سفتهبازی؟
علاوه بر اشخاصی که برای حفظ ارزش داراییهای خود به استیبلکوینها روی میآورند، گروهی از سرمایهگذاران خرد رویکرد پرریسکتری را در اقتصادهای تورمی دنبال کرده و بیتکوین و آلتکوینها را انتخاب میکنند. در واقع تبدیل دارایی به ارزهای باثباتتر میتواند از کاهش بیشتر ارزش آن در برابر پول ملی جلوگیری کند، اما لزوما زیانهای قبلی ناشی از تورم را جبران نمیکند. به دنبال این موضوع، برخی سرمایهگذاران علاوه بر تلاش برای حفظ قدرت خرید، به دنبال کسب بازدهی بالاتر از طریق معامله رمزارزهای پرنوسان هستند؛ رویکردی که در کنار فرصت کسب سود، احتمال زیانهای سنگینتری را هم به همراه دارد.
ترکیه نمونهای قابل توجه برای بررسی همزمانی فشارهای اقتصادی و گسترش فعالیت در بازار رمزارزهاست. کاهش ارزش لیر و تجربه دورههای طولانی تورم بالا، انگیزه برخی شهروندان را برای استفاده از داراییهای جایگزین افزایش داده است. دادهها نشان میدهند که ارزش ورودی رمزارزها به ترکیه از ابتدای سال ۲۰۲۱ تا اواسط سال ۲۰۲۵ به حدود ۸۷۸میلیارد دلار رسید. البته این شاخص ارزش گردش داراییها در بازار را نشان میدهد و نباید آن را معادل میزان دارایی رمزارزی شهروندان یا تعداد سرمایهگذاران دانست. ترکیب معاملات هم، حاکی از افزایش تمایل به داراییهای پرریسکتر است. براساس گزارش «Chainalysis»، میانگین متحرک ۳۱روزه حجم معاملات آلتکوینها در ترکیه از حدود ۵۰میلیون دلار در اواخر سال ۲۰۲۴ به بیش از ۲۴۰میلیون دلار در میانه سال ۲۰۲۵ افزایش یافت و از حجم معاملات استیبلکوینها پیشی گرفت. این روند نشان میدهد که فعالیت در بازار ترکیه تنها به خرید داراییهای وابسته به دلار محدود نبود و معاملات رمزارزهای پرنوسان هم سهم قابل توجهی داشت. با این حال، افزایش حجم معاملات بهتنهایی مشخص نمیکند که چه سهمی از این فعالیتها با هدف سفتهبازی، سرمایهگذاری بلندمدت یا حفظ ارزش دارایی انجام شده است.
در دورههایی که بازده واقعی سپردههای بانکی منفی است یا از انتظارات تورمی عقب میماند، برخی سرمایهگذاران ممکن است برای دستیابی به بازدهی بالاتر به بازارهای پرریسکتر روی بیاورند. در چنین شرایطی، نوسانات شدید قیمت آلتکوینها میتواند برای افرادی که به دنبال جبران سریع کاهش قدرت خرید هستند، جذاب باشد. در عین حال، رفتارهایی مانند ترس از جا ماندن از رشد قیمت و تصمیمگیریهای هیجانی ممکن است افراد را به خرید داراییهایی سوق دهد که ریسک آنها را بهدرستی ارزیابی نکردهاند. این روند نشان میدهد که گسترش بازار رمزارزها در اقتصادهای تورمی لزوما به افزایش ثبات مالی منجر نمیشود. در نتیجه، مرز میان سرمایهگذاری برای حفظ ارزش و پذیرش ریسکهای سفتهبازانه برای جبران کاهش قدرت خرید ممکن است کمرنگ شود. این تمایز برای ارزیابی نقش رمزارزها در اقتصادهای تورمی اهمیت دارد؛ زیرا افزایش فعالیت در این بازار، بهخودیخود به معنای حفظ قدرت خرید یا بهبود وضعیت مالی سرمایهگذاران نیست.