بیتکوین از طلا سبقت میگیرد؟
دنیای اقتصاد- سارا محسنی : تحولات اقتصاد جهانی، انتظارات از سیاستهای پولی بانکهای مرکزی و افزایش نااطمینانی در بازارهای مالی، توجه سرمایهگذاران را بیش از پیش به داراییهای که ارزش را حفظ میکنند، جلب کرده است. در این میان، رقابت طلا و بیتکوین در سال ۲۰۲۶ فراتر از تقابل یک دارایی سنتی با یک رمزارز بوده است؛ این رقابت، رویارویی دو رویکرد متفاوت برای حفظ و افزایش ارزش سرمایه در شرایط متغیر اقتصاد جهانی را به تصویر میکشد. با وجود اینکه هر دو دارایی به دلیل محدودیت عرضه و جذابیت برای بخشی از سرمایهگذاران بهعنوان گزینههایی برای حفظ ارزش سرمایه مطرح میشوند، اما تفاوتهای بنیادین آنها به رفتارهای متفاوتی در بازار منجر شده است؛ طلا با سابقه طولانی در نظام مالی، تقاضای بانکهای مرکزی و جایگاه تثبیتشده در سبد سرمایهگذاریها، همچنان یکی از داراییهای مورد توجه در دورههای افزایش نااطمینانی است. در مقابل، بیتکوین با عرضه محدود، قابلیت انتقال دیجیتال و گسترش دسترسی سرمایهگذاران به بازار رمزارزها، به گزینهای متفاوت برای سرمایهگذاری تبدیل شده است. هرچند نوسانات شدید قیمت و حساسیت آن به جریان سرمایه و انتظارات پولی، ریسک بیشتری به همراه دارد. شناخت تفاوتهای این دو دارایی، از جمله سازوکار عرضه، نقدشوندگی، نوسانپذیری و توانایی پوشش ریسک در شرایط مختلف اقتصادی، برای ارزیابی عملکرد آنها ضروری است.
بازدهی بیتکوین از ابتدای سال ۲۰۲۶
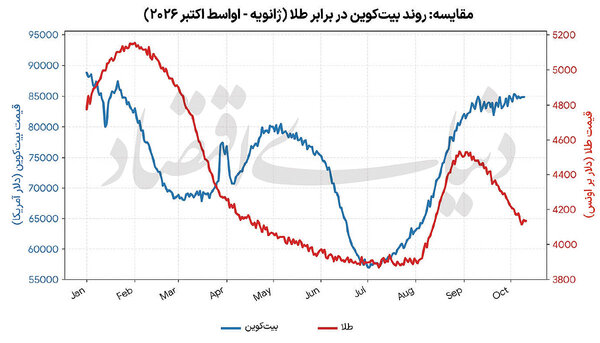
بررسی روند قیمتی بیتکوین از ابتدای سال ۲۰۲۶ تا بازه مورد بررسی (اوایل اکتبر)، تصویری از نوسان این ارز دیجیتال را نشان میدهد. دادههای منابع مختلف نشان میدهند که ابتدای سال ۲۰۲۶، یکی از پرفشارترین دورههای برای بیتکوین بوده است؛ «مارکت واچ» نیز این دوره را یکی از ضعیفترین شروعهای سال برای بیتکوین توصیف کرده است. بیتکوین، سال ۲۰۲۶ را با قیمتی در حدود ۸۸.۷هزار دلار آغاز کرد، اما در ادامه با فشار فروش مواجه شد و در ژانویه با افت ۱۰.۲درصدی همراه بود. از سوی دیگر، این روند نزولی در ماه فوریه و با ریزش ۱۴.۸درصدی تشدید شد. پس از رشد محدود ۱.۸درصدی در ماه مارس، بیتکوین در ماه آوریل با ثبت رشد ۱۱.۸درصدی تلاش کرد تا بخشی از زیان ۳ماه اول سال را جبران کند، اما این روند تداوم نداشت و افت ۲۰.۴درصدی این ارز دیجیتال در ژوئن، قیمت آن را به محدوده ۵۸هزار دلار رساند.
با این حال، نقطه تغییر روند بیتکوین را میتوان از ژوئیه مشاهده کرد؛ با وجود اینکه نیمه ابتدایی سال ۲۰۲۶ با روند فرسایشی برای بیتکوین همراه بود، بهبود خوشبینی برخی از سرمایهگذاران در ۳ماه سوم سال (از ژوئیه تا سپتامبر) منجر به تغییراتی در بازار شد. «والاستریت ژورنال» نیز گزارش کرد که بیتکوین در ۳ماه سوم بیش از ۴۰درصد رشد کرده و این بهترین عملکرد فصلی آن از ۳ماه چهارم ۲۰۲۴ بوده است. در ژوئیه، نشانههای تغییر فاز بازار با یک رشد ۷.۳درصدی نمایان شد و بهترین شرایط در ماه اوت رقم خورد؛ جایی که بیتکوین رشد ۲۵.۱درصدی را رقم زد و این روند مثبت در سپتامبر و با یک رشد ۶.۴درصدی تثبیت شد و قیمت ۵۸.۶هزار دلاری در پایان ژوئن به محدوده ۸۳.۶هزار دلار در پایان سپتامبر رسید. با عبور از سپتامبر و ورود به روزهای ابتدایی اکتبر، بیتکوین همچنان روند ۳ماه سوم را حفظ کرده و بالاتر از سطوح پایان سپتامبر معامله میشود.
پیشبینی نهادهای مالی از اهداف قیمتی بیتکوین
به دنبال برگشت روند بیتکوین در ۳ماه سوم ۲۰۲۶، برخی از نهادهای مالی بزرگ پیشبینی خود از اهداف قیمتی این ارز دیجیتال را تغییر دادند و یکی از مهمترین تغییرات مرتبط با پیشبینی «سیتیبانک» در یک اکتبر بود؛ این بانک، هدف ۱۲ماهه بیتکوین را از ۸۲هزار دلار به ۱۱۳هزار دلار افزایش داد و سه عامل افزایش فعالیت در بازار کریپتو، شرایط مساعدتر اقتصاد کلان و ازسرگیری ورود سرمایه به ETFهای بیتکوین را عوامل اصلی تغییر اعلام کرد. رویترز هم در گزارشی نوشت که این بانک انتظار دارد طی ۱۲ ماه آینده حدود ۵میلیارد دلار سرمایه وارد محصولات سرمایهگذاری کریپتو شود و معتقد است ورود پول به ETFها احتمالا آهستهتر، اما باثباتتر ادامه خواهد داشت. همچنین رویترز در گزارشی در ۱۷ مارس به بررسی این موضوع پرداخت که سیتی بانک در مارس ۲۰۲۶ یک سناریوی صعودی ۱۶۵هزار دلاری مطرح کرده بود، اما این هم هدفگذاری پایه نبود و بعدا خود این بانک هدف اصلیاش را به ۸۲هزار و سپس در اکتبر به ۱۱۳هزار دلار تغییر داد.
در میان پیشبینیهای موسسات مالی، دیدگاه جیپی مورگان در خصوص رابطه بیتکوین و طلا قابلتوجه بوده و این بانک بهجای تعیین یک هدف قیمتی صرف، از مقایسه ریسک و ارزش ذخیرهای این دو دارایی استفاده کرده است. جیپی مورگان در فوریه ۲۰۲۶ اعلام کرد که کاهش نسبت نوسان بیتکوین به طلا، جذابیت بلندمدت این ارز دیجیتال را افزایش داده است. براساس مدل تعدیل نوسان، اگر بیتکوین بتواند سهمی از بازار طلای سرمایهگذاریشده در بخش خصوصی را متناسب با ریسک خود به دست آورد، ارزش نظری هر واحد بیتکوین میتواند به حدود ۲۶۶هزار دلار برسد. با این حال، تحلیلگران این بانک تاکید کردند که این رقم یک هدف کوتاهمدت یا پیشبینی مشخص برای پایان سال ۲۰۲۶ نیست و تحقق آن به معکوس شدن فضای منفی بازار و افزایش جذابیت بیتکوین در مقایسه با طلا در بلندمدت بستگی دارد. اهمیت این مدل در سال ۲۰۲۶ بیشتر شده است؛ زیرا جیپی مورگان در سپتامبر نیز به کاهش فاصله نوسان بیتکوین و طلا و وضعیت متفاوت جریان سرمایه در ETFهای این دو دارایی توجه کرده است. از نگاه این بانک، اگر فشار پوشش ریسک و موقعیتهای محافظهکارانه روی ETFهای بیتکوین کاهش پیدا کند، این ارز دیجیتال میتواند در ادامه مسیر حمایت بیشتری نسبت به طلا دریافت کند. در فوریه ۲۰۲۶، بانک بریتانیایی استاندارد چارترد هم در یک اقدام محتاطانه، هدف قیمتی خود برای پایان سال را از ۱۵۰هزار دلار به ۱۰۰هزار دلار کاهش داد.
دلیل اصلی این تغییر، ضعف مقطعی در تقاضای صندوقهای ETF، شرایط نامساعد اقتصاد کلان و کاهش کلی اشتهای ریسکپذیری در نیمه اول سال عنوان شد. با این حال، دیدگاه این بانک به دنبال تغییر روند بازار در ۳ماه سوم سال با چرخشی مثبت همراه بود و در ماه ژوئیه، هدف ۱۰۰هزار دلاری تا پایان ۲۰۲۶ از سوی این بانک مطرح شد؛ اما در ماه اوت بود که رئیس بخش تحقیقات داراییهای دیجیتال این بانک در اظهارنظری مهم اعلام کرد که با توجه به وضعیت فعلی، برای نخستین بار این احتمال وجود دارد که هدف ۱۰۰هزار دلاری بیش از حد محافظهکارانه باشد. جفری کندریک احتمال اوجگیری و بازگشت بیتکوین به سقفهای بالاتری مانند محدوده ۱۲۶هزار دلار را هم مطرح کرد، اما بانک در گزارشهای رسمی خود ترجیح داد هدف پایان سال را روی همان ۱۰۰هزار دلار تثبیت کند.
سایه سیاستهای پولی و بازده اوراق بر بیتکوین
علاوه بر جریان ورود سرمایه به صندوقهای ETF، سیاستهای پولی فدرالرزرو و شرایط نقدینگی جهانی از مهمترین متغیرهای اثرگذار بر بیتکوین در سال ۲۰۲۶ بودهاند. بهطور معمول، افزایش نرخ بهره و بالا ماندن بازده اوراق خزانهداری آمریکا میتواند بر داراییهای پرریسک فشار وارد کند؛ زیرا با افزایش جذابیت داراییهای درآمد ثابت، ممکن است تمایل سرمایهگذاران به پذیرش ریسک کاهش یابد. طلا و بیتکوین هم به دلیل نداشتن سود تقسیمی یا بهره ثابت میتوانند تحتتاثیر تغییر انتظارات نرخ بهره قرار بگیرند؛ هرچند واکنش این دو دارایی لزوما یکسان نیست. این رابطه در سپتامبر ۲۰۲۶ بار دیگر مورد توجه بازار قرار گرفت. فدرالرزرو در ۱۶ سپتامبر نرخ بهره را ۰.۲۵ واحد درصد افزایش داد؛ تصمیمی که با نوسان شدید بیتکوین همراه شد و قیمت این رمزارز را برای مدتی به محدوده ۷۵هزار دلار رساند. با این حال، بیتکوین در روزهای بعد بخشی از افت خود را جبران کرد و بازگشت جریان سرمایه به ETFهای اسپات و ادامه انباشت از سوی برخی سرمایهگذاران بزرگ از عوامل حمایتی بازار بودند.
بیتکوین یا طلا؛ برنده بازدهی تا پایان ۲۰۲۶ کدام است؟
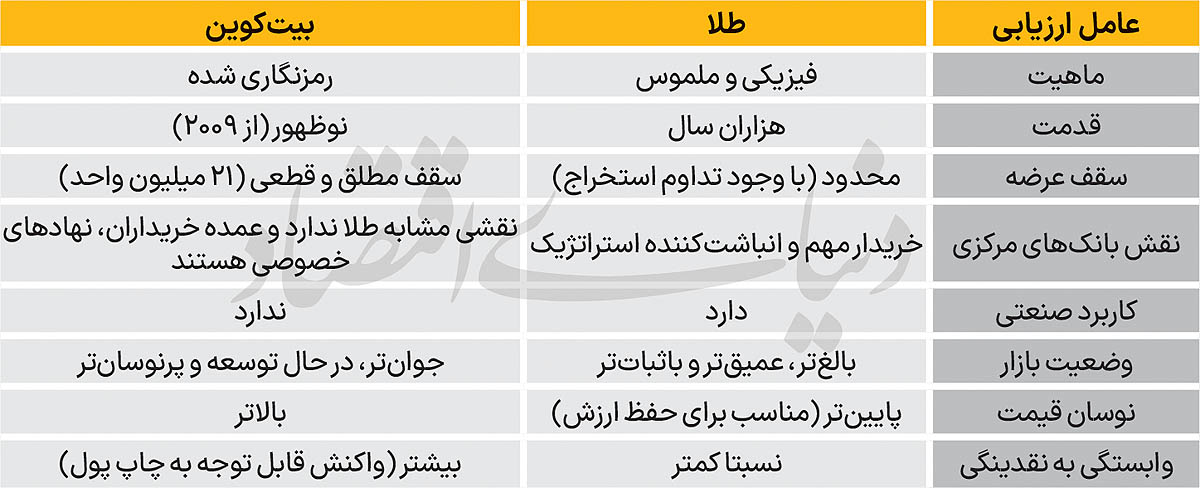
اگر معیار ارزیابی، اطمینان بیشتر از تحقق اهداف قیمتی و ریسک پایینتر تا پایان ۲۰۲۶ باشد، کفه پیشبینیها به نفع طلا سنگینتر است. طلا علاوه بر حمایت تقاضای سرمایهگذاری، از خرید بانکهای مرکزی و نقش سنتی خود بهعنوان دارایی امن هم برخوردار است که این عوامل میتوانند مسیر آن را برای حفظ سطوح بالا هموار کنند. در مقابل، بیتکوین برای رسیدن به اهداف ۱۱۳ تا ۱۲۵هزار دلاری مطرحشده از سوی موسساتی سیتی بانک و برنستاین، به ادامه ورود سرمایه به ETFها، بهبود نقدینگی و کاهش فشار ناشی از نرخهای بهره و بازده اوراق نیاز دارد. با این حال، تفاوت مهم میان این دو دارایی در پتانسیل رشد نامتقارن بیتکوین است. ریسک بیتکوین بهمراتب بالاتر است، اما در صورت بازگشت قدرتمندتر جریان سرمایه به ETFها، کاهش بازده اوراق خزانه و بهبود شرایط نقدینگی، این رمزارز میتواند با سرعت زیادی از طلا فاصله بگیرد. عملکرد ۳ماه سوم ۲۰۲۶ نمونه روشنی از این ویژگی بود؛ بیتکوین در این دوره حدود ۴۳درصد رشد کرد و از محدوده ۵۸.۶هزار دلار در پایان ژوئن به حدود ۸۳.۶ هزار دلار در پایان سپتامبر رسید.
در طرف مقابل، پشتوانه طلا بیشتر به عوامل ساختاری متکی است. خرید بانکهای مرکزی، تقاضای سرمایهگذاری، نگرانیهای ژئوپلیتیک و تمایل کشورها به متنوعسازی ذخایر ارزی همچنان از مهمترین عوامل حمایتکننده بازار طلا هستند. شورای جهانی طلا در نظرسنجی سال ۲۰۲۶ خود اعلام کرده است که ۸۹درصد از مدیران ذخایر انتظار دارند ذخایر طلای بانکهای مرکزی جهان طی ۱۲ ماه آینده افزایش یابد. البته این حمایت به معنای تضمین رشد قیمت نیست. شورای جهانی طلا در گزارش چشمانداز خود تاکید کرده که سرمایهگذاری همچنان میتواند موتور اصلی رشد تقاضای طلا در ادامه سال باشد و بانکهای مرکزی نیز احتمالا خریداران مهمی باقی میمانند؛ با این حال، کاهش محسوس خرید بانکهای مرکزی یا تداوم بازده بالای اوراق میتواند برای قیمت طلا فشار ایجاد کند. بنابراین، اگر احتمال تحقق هدف قیمتی با ریسک کمتر ملاک باشد، طلا در شرایط فعلی دست بالاتر را دارد؛ اما اگر معیار، بیشترین پتانسیل بازدهی در سناریوی صعودی باشد، بیتکوین همچنان میتواند گزینه جذابتری باشد.