فرار مالیاتی با دفتر ویترینی
دنیای اقتصاد-گروه بازار پول و ارز : هرقدر که سیاستهای مالیاتی برای اخذ مالیات گستردهتر میشود، ترفندهای برخی از مؤدیان مالیاتی که به دنبال کاهش مالیات پرداختی خود هستند، سریعتر بهروزرسانی میشود. «دنیایاقتصاد» در یکی از گزارشها به ماجرای شرکتهای دودفتری میپردازد. البته این یک وجه ماجرا است، وجه دیگر این است که سیاستگذار باید فضایی بهوجود آورد که بنگاهها منفعت پرداخت مالیات را درک کنند و محل مخارج مالیاتی برای مؤدیان مشخص شود. علاوه بر این در گزارشی دیگر، آخرین عملکرد مالیاتی در پایان سال گذشته و ابتدای سال جاری مورد بررسی قرار گرفت.
فاطمه نصیری : بررسیها نشان میدهد که با وجود تمرکز دولت سیزدهم در زمینه دریافت مالیات، همچنان سیستم مالیاتستانی حفرههایی دارد. در حال حاضر با اتصال دستگاه کارتخوان کسبوکارها به سازمان امور مالیاتی، تراکنشهای افراد توسط نهادهای مربوطه رصد و بر همین اساس مالیات کسبوکارها محاسبه میشود. با این حال شرکتها موظف هستند تا با خوداظهاری، اطلاعات یکسال مالی خود را در اختیار سازمان امور مالیاتی قرار دهند. همین مساله موجب شده است پدیدهای تحت عنوان دو دفتری در بسیاری از شرکتها به وجود بیاید. یک دفتر مربوط به اطلاعات حقیقی یکسال شرکت است و یک دفتر برای ارائه به سازمان امور مالیاتی تنظیم میشود. برای مثال ممکن است شرکتی که در سال مالی مورد نظر ۲۰۰میلیون تومان سود کرده است، در دفتری که برای سازمان امور مالیاتی تنظیم شده ۱۰۰میلیون تومان زیان کند. در این حالت اگر شرکت بتواند با ممیز به توافق برسد، رسیدگیهای قانونی در زمینه صحتسنجی ادعای شرکت انجام نمیشود. همین مساله موجب شده است که در برخی از موارد شرکتهایی با سودهای قابل توجه مالیاتی کمتر از یک کارمند دهند. این موضوع به ضرر شرکتهایی است که با شفافیت مالیات خود را ارائه میکنند.
یکی از مهمترین راههای تشخیص میزان مالیاتی که صاحبان کسبوکارهای خرد باید بپردازند، استفاده کسبوکارهای مذکور از دستگاههای کارتخوان است. اطلاعات تراکنشهای این دستگاهها توسط سازمان امورمالیاتی مورد بررسی قرار گرفته و بر همین اساس مالیات تعیین میشود. به عبارت دیگر بسیاری از کسبوکارهای کوچک نیاز به تهیه و ارسال اظهارنامه مالیاتی ندارند. تمرکز نهادهای دولتی در زمینه مالیاتستانی از این کسبوکارها در سالهای گذشته نیز واکنشهای برخی از صاحبان کسبوکارهای مذکور را برانگیخته است. در واقع برخی از این کسبوکارها که در دو سال گذشته در مواجهه با شیوه جدید مالیاتستانی، یعنی افزایش حساسیت سازمان امور مالیاتی بر تراکنشهای مربوط به دستگاه کارتخوان، سعی کردند برای گریز از پرداخت مالیات راههای مختلفی را امتحان کنند.
برای مثال بسیاری از کسبوکارها از مشتریان خود میخواستند تا هزینه کالا یا خدمات را بهصورت نقد بپردازند یا کارت به کارت کنند. این عمل نیز در موارد بسیاری موجب میشد تا مشتریان با چالش مواجه شوند. با این حال با رواج یافتن از دستگاههای کشلس این چالش تا حدودی کار صاحبان کسبوکارهای خرد را راحت کرد. کشلس یک دستگاه جدید برای نقل و انتقالات مالی است که شبیه دستگاه کارتخوان است، اما امکانات بیشتری را در اختیار مصرفکنندگان میگذارد. برای مثال صاحب کسبوکار میتواند چند مقصد برای این دستگاه تعریف کند و به جای آنکه وجوه دریافتی در یک حساب تجمیع شود، در چند حساب پخش شود. همین مساله میتواند موجب کاهش گردش حساب دارنده کشلس شود و از بار مالیاتی که قرار است بپردازد، بکاهد.
سود و زیان ویترینی
یکی از بحثهای مهمی که در زمینه مالیاتستانی در ایران مطرح میشود، عددسازی شرکتهای بزرگ در زمینه سود و زیانشان است. شرکتهای مختلف فارغ از حجم فعالیتهای خود ترازنامه دارند که جزئیات فعالیتهای اقتصادیشان در این ترازنامه ثبت میشود. در پایان هر سال بخش حسابداری شرکت میتواند اعلام کند که در یکسال گذشته سود و زیان شرکت چه مبلغی بوده است. شرکتها نیز باید بر اساس این اطلاعات، در زمانی که سازمان امور مالیاتی اعلام کرده، خوداظهاری کنند. به عبارت دیگر اطلاعات مربوط به درآمدهای خود را به سازمان امورمالیاتی اعلام کنند تا سازمان بتواند بر اساس این اطلاعات مالیات شرکت مذکور را محاسبه کند. با این حال در بسیاری از موراد این اتفاق نمیافتد. مشاهدات میدانی نشان میدهد که حجم کار برخی از حسابداران در خرداد و تیرماه بهصورت قابل توجهی افزایش مییابد. دلیل این کار یک چیز است، ساختن ویترینی از فعالیتهای مالی یک شرکت برای فرار از پرداخت مالیات.
به زبان ساده شرکتها یکبار از ابتدای سال اطلاعات مالی خود را ثبت میکنند؛ اما برخی از آنها با نزدیک شدن به موعد خوداظهاری از حسابداران میخواهند تا ترازنامه جدیدی برایشان تنظیم کنند. برای مثال اگر شرکتی در یک سال ۲۰۰میلیون تومان سود کرده، درخواست میکند که ترازنامه بهگونهای تنظیم شود که برآیند فعالیتهای اقتصادی او ۲۰۰میلیون تومان زیان باشد. در مراحل بدی شرکت باید اثبات کند که ۲۰۰میلیون تومان ضرر کرده است. برخی شرکتها در این مرحله میتوانند با ممیز توافق کنند و در صورت انجام توافق، رسیدگی قانونی در زمینه صحتسنجی ادعای شرکت رخ نمیدهد.
در حال حاضر برخی از شرکتها دو دفتر دارند؛ دفتر واقعی و دفتر ویترینی که صرفا برای سازمان امورمالیاتی تهیه شده است. برخی کارشناسان معتقدند که تلاشهای دولت برای افزایش درآمدهای مالیاتی به یکی از شمایل بیعدالتی تبدیل شده است. این به معنای آن است که دولت مالیات کارمندان و حقوق بگیران بخش خصوصی را که در بهترین حالت جزو طبقه متوسط جامعه هستند، بدون هیچ چالشی دریافت میکند؛ اما زمانی که پای خود شرکتها به میان میآید دیگر از دقت و عدالت خبری نیست. البته یکی از اقدامات سازمان امور مالیاتی برای کاهش بیعدالتیهای مذکور راهاندازی سامانه مؤدیان است. یکی از کاربردهای این سامانه آن است که شرکتهای موظف هستند تا تمام خرید و فروشهای خود را در این سامانه ثبت کنند. اگر مسائل مربوط به زیرساختهای این سامانه بهبود یابد، احتمال آن وجود دارد که سازمان امور مالیاتی بتواند بهصورت دقیقتری مالیات شرکتها را محاسبه کند و از بار بیعدالتی فعلی بکاهد.
مالیات در ازای چه چیزی باید پرداخت شود؟
فرار مالیاتی شرکتها شاید در وهله اول ناخوشایند به نظر بیاید، اما این مساله تنها یک وجه از ماجرا است. زمانی که پای صحبت صاحبان کسبوکار مینشینیم، متوجه خواهیم شد که این نهادها در شرایط فعلی اقتصاد با چالشهای بزرگی دست و پنجه نرم میکنند. برای مثال بسیاری از شرکتهای مستقل و خصوصی معتقدند که دولت تنها بر دریافت مالیات یا به عبارتی کسب درآمد خود متمرکز شده، درحالیکه تعریف درست و دقیقی از وظایف خود ندارد. برای مثال برخی از این افراد معتقدند که دولت با وجود دریافت مالیات همچنان نتوانسته است امنیت اقتصادی را تامین کند؛ به عبارتی اقتصاد کلان همچنان وضعیت آشفتهای دارد و سالهاست که رنگ ثبات را به خود ندیده است. از سوی دیگر تحریمهای اقتصادی مانع بزرگی برای فعالیتهای آزادانه شرکتهاست. کارشناسان اقتصادی معتقدند در صورت رفع تحریمها، مهارتورم و همچنین بازگشت ثبات اقتصادی عطش صاحبان کسبوکارها برای فرار از مالیات فروکش خواهد کرد.
تصویر درآمدهای مالیاتی۱۴۰۲ تکمیل شد
سنجش میزان تحقق مالیاتها
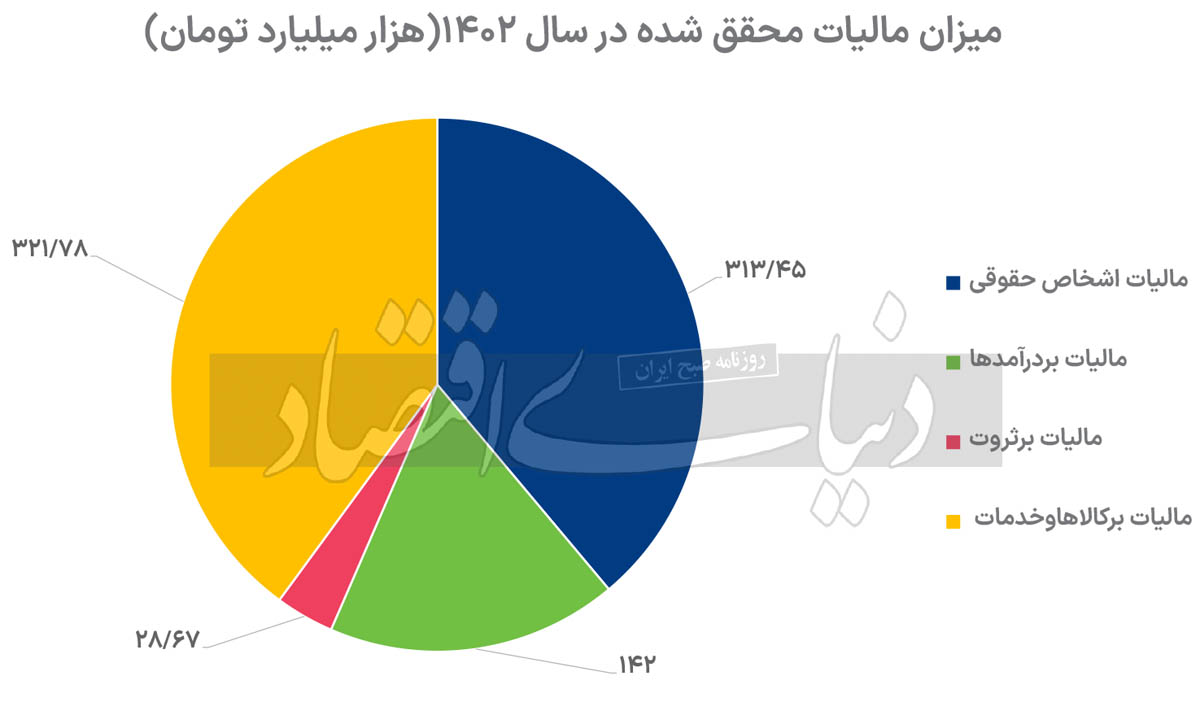

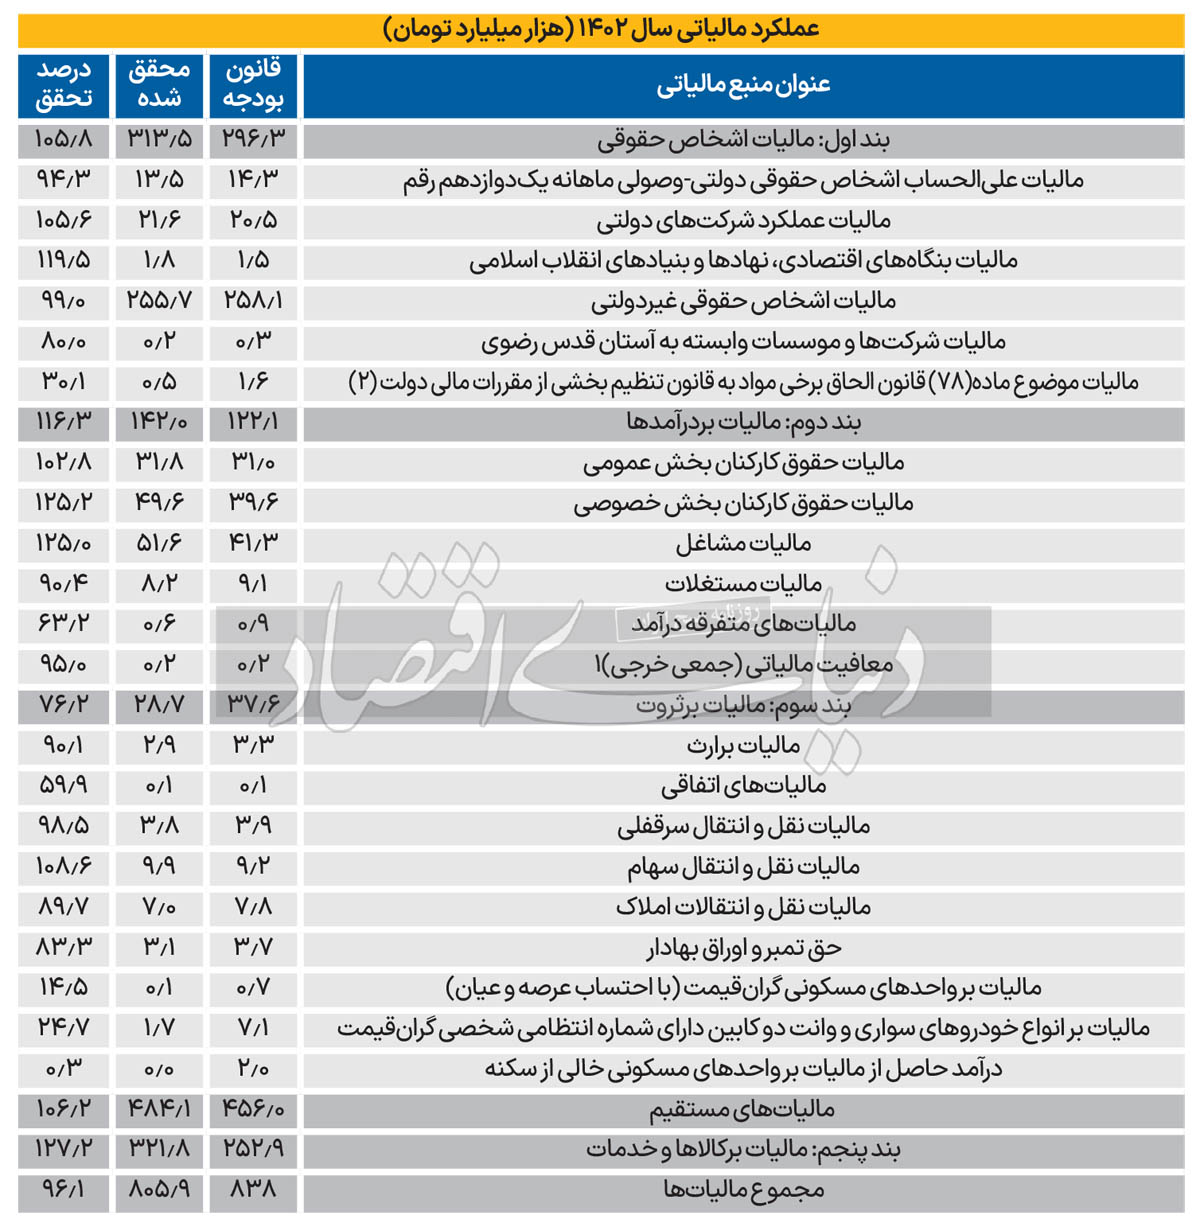
سازمان امور مالیاتی گزارش عملکرد خود در سال۱۴۰۲ را بهروز و از عملکرد فروردینماه۱۴۰۳ رونمایی کرد. بر این اساس، مالیاتهای وصولشده در سال۱۴۰۲ به حدود ۸۰۶هزار میلیارد تومان بالغ شده است که با توجه به عدد ۸۳۸هزار میلیارد تومانی قانون بودجه ۱۴۰۲، از تحقق ۹۶.۱درصدی درآمدهای مالیاتی حکایت دارد. در فروردینماه نیز درآمدهای مالیاتی وصولشده از ۵۶هزار میلیارد تومان عبور کرد. بررسی دقیقتر مالیاتهای دریافتشده در سال۱۴۰۲ نشان میدهد که مالیات اشخاص حقوقی به ۳۱۳هزار میلیارد تومان رسیده و مالیات بر درآمد نیز از سطح ۱۴۲هزار میلیارد تومان عبور کرد. مالیات بر ثروت نیز به ۲۸هزار میلیارد تومان رسید تا مجموع مالیاتهای مستقیم از ۴۸۴هزار میلیارد تومان عبور کند. به این ترتیب ۶۰درصد درآمدهای مالیاتی به مالیاتهای مستقیم اختصاص دارد. در نهایت مالیات بر کالاها و خدمات نیز در ۱۲ماه سال۱۴۰۲ به ۳۲۱هزار میلیارد تومان رسید تا پازل مالیاتی سال۱۴۰۲ تکمیل شود.
سازمان امور مالیاتی، گزارش مالیات محققشده در سال۱۴۰۲ را منتشر کرد و به این ترتیب پرونده عملکرد مالیاتی در قانون بودجه۱۴۰۲ را بست. بر این اساس بیش از ۹۶درصد از درآمدهای مالیاتی پیشبینیشده در قانون بودجه محقق شد که جزئیات آن در این گزارش تشریح میشود. از سوی دیگر، آمارهای مالیاتی فروردینماه نشان میدهد که مالیات وصولشده در اولین ماه سال جدید از سطح ۵۶هزار میلیارد تومان عبور کرده است.
جزئیات مالیاتهای مستقیم
بررسی آمارهای ۱۲ماه نشان میدهد که ۶۰درصد از کل مالیاتهای وصولشده در سال۱۴۰۲ مربوط به مالیاتهای مستقیم است. این بخش شامل سه گروه مالیات اشخاص حقوقی، مالیات بر درآمدها و مالیات بر ثروت میشود. در مجموع بیش از ۴۵۶هزار میلیارد تومان مالیات مستقیم در قانون بودجه سال۱۴۰۲ در نظر گرفته شده بود؛ اما مالیات محققشده از این عدد فراتر رفت و به بیش از ۴۸۴هزار میلیارد تومان رسید. بر این اساس میزان تحقق مالیاتهای مستقیم از ۱۰۶درصد فراتر رفت تا سهم این بخش از درآمدهای مالیاتی دولت در سال۱۴۰۲ به بیش از ۶۰درصد برسد.
اشخاص حقوقی غیر دولتی در صدر
بررسی دقیقتر مالیات اشخاص حقوقی نشان میدهد که عمده درآمدهای این بخش به مالیات اشخاص حقوقی غیر دولتی تعلق دارد. بر این اساس، از کل ۲۹۶هزار میلیارد تومان مالیات در نظر گرفتهشده در قانون بودجه، ۲۵۸هزار میلیارد تومان آن به این گروه تعلق دارد. از این مقدار، بیش از ۲۵۵هزار میلیارد تومان محقق شده است که عملکرد ۹۹درصدی این بخش را نشان میدهد. مالیات بر عملکرد شرکتهای دولتی دومین بخش قابلتوجه این بخش است که در قانون بودجه ۲۰.۵هزارمیلیارد تومان مالیات برای آن پیشبینی شده که در عمل ۲۱.۶هزار میلیارد تومان محقق شده و عملکرد حدودا ۱۲۰درصدی را از خود بر جای گذاشته است. در مجموع ۳۱۳هزار میلیارد تومان مقدار محققشده مالیات اشخاص حقوقی است که از تحقق ۱۰۵.۸درصدی آن خبر میدهد.
مالیات بر درآمد، فراتر از انتظار
درحالیکه در قانون بودجه مالیات بر درآمد معادل ۱۲۲هزار میلیارد تومان در نظر گرفته شده بود، آمارهای منتشرشده نشان میدهد مقدار محققشده مالیات بر درآمد در سال۱۴۰۲ از سطح ۱۴۲هزار میلیارد تومان عبور کرده است که از تحقق ۱۱۶.۳درصدی آن حکایت دارد. بررسی جزئیات این بخش نشان میدهد مالیات حقوق کارکنان بخش خصوصی بیشترین مقدار تحقق را داشته و عملکرد ۱۲۵.۲درصدی را بر جای گذاشته است. مالیات بر مشاغل نیز بخش دیگری است که عملکرد بالایی را برجای گذاشته و مقدار محققشده آن در سال۱۴۰۲ به ۱۲۵درصد رسیده است.
ناکامی در مالیات از ثروت
در میان بخشهای اصلی مالیاتهای مستقیم، مالیات بر ثروت بدترین عملکرد را داشته است. بر این اساس، درحالیکه ۳۷.۶هزار میلیارد تومان مالیات بر ثروت در قانون بودجه در نظر گرفته شده بود، ۲۸.۷تومان مالیات بر ثروت محقق شد. بر این اساس عملکرد سازمان مالیاتی در این بخش به ۷۶.۲درصد میرسد. یکی از شکستهای بزرگ سازمان مالیاتی در این بخش به مالیات بر واحدهای مسکونی خالی از سکنه و واحدهای مسکونی گرانقیمت بازمیگردد. بر این اساس، میزان تحقق مالیات بر واحدهای مسکونی خالی از سکنه تنها ۰.۳درصد بوده و در بخش واحدهای مسکونی گرانقیمت تنها ۱۴.۵درصد محقق شده است. این در حالی است که مالیات بر کالاها و خدمات در بودجه۱۴۰۲ معادل ۲۵۲.۹ در نظر گرفته شده بود، عملکرد این بخش به بیش از ۳۲۱هزار میلیارد تومان رسید و میزان تحقق ۱۲۷درصدی را به ثبت رساند.