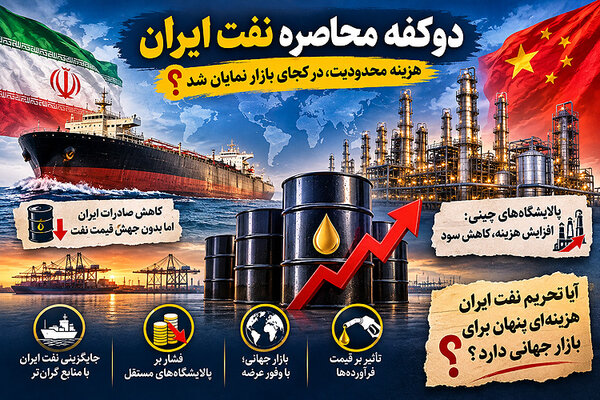
دو کفه محاصره نفت ایران
دنیای اقتصاد - حمید ملازاده : نفتکشها همچنان در خلیجفارس به دنبال راهی برای انتقال نفت ایران هستند؛ درحالیکه قیمت جهانی نفت در آستانه ورود به کانال ۸۰دلاری قرار گرفته و بازار نشانههایی از وفور عرضه را بروز میدهد. پالایشگاههای مستقل چین نیز که سالها از تخفیف نفت ایران بهره میبردند، حالا برای تامین خوراک خود ناچارند به سراغ بشکههای گرانتر بروند. این وضعیت، دو تحول ظاهرا متناقض را در کنار هم قرار میدهد: از یکسو، کاهش حضور نفت ایران در بازار جهانی تاکنون به افزایش پایدار قیمتها منجر نشده و از سوی دیگر، جایگزینی این نفت برای بخشی از خریداران، هزینه قابلتوجهی داشته است.
بر اساس گزارش تارنمای TankerTrackers به نقل از رویترز، یک نفتکش روز پنجشنبه ۱۹نوامبر در خلیجفارس از طریق انتقال کشتیبهکشتی (STS) مشغول بارگیری نفت خام ایران بوده است. در صورت خروج موفق این کشتی از محدوده محاصره، این رویداد نخستین صادرات دریایی موفق نفت ایران از اواسط ژوئیه (تیرماه) خواهد بود؛ زمانی که آمریکا محاصره دریایی را دوباره برقرار کرد. سمیر مدنی، از بنیانگذاران شرکت TankerTrackers، بدون افشای نام کشتی اعلام کرده که این نفتکش در فهرست تحریمهای وزارت خزانهداری آمریکا قرار ندارد و به همین دلیل میتواند بدون جلب توجه وارد منطقه شود.
با این حال، این گزارش هنوز به معنای تایید عبور موفق کشتی نیست و نتیجه نهایی به خروج آن از محدوده محاصره بستگی دارد. اهمیت این خبر بیش از آنکه به حجم محموله مربوط باشد، به معنای عملیاتی آن بازمیگردد. در ماههای اخیر، صادرات دریایی قابلمشاهده نفت ایران بهشدت محدود شده است. اکنون اگر نفتکشی که در فهرست تحریمها قرار ندارد بتواند از این محدودیت عبور کند، پرسش مهمتری مطرح میشود: دامنه اثرگذاری محاصره تا چه اندازه به شناسایی و هدفگیری کشتیهای تحریمشده وابسته و تا چه حد میتواند تردد فیزیکی نفتکشها را در مسیرهای صادراتی کنترل کند؟ به بیان دیگر، آیا نبود نام یک کشتی در فهرست تحریمها میتواند به عاملی برای دورزدن محدودیتهای عملیاتی تبدیل شود؟
وفور عرضه در غیاب نفت ایران
این تحولات در بازاری رخ میدهد که فعلا نشانههای کمبود نفت خام در آن چندان پررنگ نیست. قیمت نفت برنت روز جمعه ۲۰نوامبر تا محدوده ۹۰دلار در هر بشکه و ورود به کانال ۸۰دلار پیش رفت و برای سومین هفته متوالی در مسیر نزولی قرار گرفت. آژانس بینالمللی انرژی همچنان مازاد عرضهای در حدود ۲میلیون بشکه در روز را برای سهماه جاری پیشبینی میکند و بانک گلدمن ساکس نیز نسبت به افزایش مازاد عرضه در سال آینده هشدار داده است. همزمان، کریس رایت، وزیر انرژی آمریکا، از رسیدن جریان نفت از تنگه هرمز به سطحی بیسابقه سخن گفته است. دونالد ترامپ نیز با وجود گزارشهایی درباره احتمال ازسرگیری حملات به ایران، اعلام کرده که برای تصمیمگیری درباره ایران عجلهای ندارد.
در نگاه نخست، میان کاهش صادرات نفت ایران و افت قیمتهای جهانی نوعی تناقض دیده میشود. محاصره دریایی آمریکا از ژوئیه تاکنون بیش از یکمیلیون بشکه در روز از عرضه نفت ایران به بازار جهانی کاسته است؛ نفتی که بنا بر دادههای کپلر، در سال گذشته ۱۳.۵درصد از کل واردات نفت چین را تشکیل میداد. با این حال، قیمت نفت نهتنها افزایش پایداری را تجربه نکرده، بلکه در هفتههای اخیر کاهش نیز یافته است. توضیح احتمالی این وضعیت، جبران بخشی از کاهش صادرات ایران از طریق افزایش عرضه سایر تولیدکنندگان منطقه است. اگر ادعای ثبت رکورد در جریان نفت عبوری از تنگه هرمز درست باشد، باید بررسی کرد چه سهمی از این جریان به افزایش صادرات دیگر کشورهای خلیج فارس مربوط است. در چنین شرایطی، بازار جهانی توانسته بخشی از خلأ ایجادشده بر اثر محدودیت صادرات ایران را با بشکههای جایگزین پر کند. البته افزایش جریان عبوری از هرمز بهتنهایی اثباتکننده جبران کامل نفت ایران نیست و برای نتیجهگیری دقیقتر باید ترکیب صادرکنندگان و مقصد محمولهها مشخص شود.
تبعات اقتصادی جایگزینی نفت ایران
اما جایگزینی نفت ایران به معنای حذف هزینههای اقتصادی آن از بازار نیست. بخشی از این هزینه اکنون در ترازنامه پالایشگاههای مستقل چین، موسوم به «تیپاتها»(Teapots)، نمایان شده است. این پالایشگاهها که حدود ۳۰درصد از صنعت پالایش چین را تشکیل میدهند، سالها از تخفیف قابلتوجه نفت ایران برای حفظ حاشیه سود خود استفاده میکردند؛ مزیتی که در بازاری با حاشیه سود محدود، نقش مهمی در تداوم فعالیت این واحدها داشت. با محدودشدن دسترسی به نفت ایران، این پالایشگاهها ناچار شدهاند خوراک مورد نیاز خود را از منابع دیگری مانند عراق، قطر، آنگولا و برزیل تامین کنند؛ گزینههایی که در بسیاری از موارد هزینه بیشتری برای آنها به همراه دارند. برآوردها نشان میدهد قیمت برخی از این محمولههای جایگزین، بسته به مبدأ و شرایط حمل، بین ۶ تا ۲۰دلار بالاتر از برنت بوده است. البته اختلاف قیمت در میان منابع جایگزین یکسان نیست. نفت بصره عراق که در ماههای گذشته حدود ۱۰ تا ۱۳دلار بالاتر از برنت معامله میشد، با کاهش هزینه حملونقل دریایی اکنون به حدود ۶دلار بالاتر از این شاخص رسیده است.
در مقابل، نفت اسپوی روسیه همچنان با اختلاف قیمتی در حدود ۲۲دلار نسبت به برنت معامله میشود. بنابراین، مساله صرفا یافتن جایگزین برای نفت ایران نیست، بلکه پالایشگاههای چینی باید میان قیمت خرید، کیفیت نفت، هزینه حمل و حاشیه سود حاصل از فروش فرآوردهها توازن برقرار کنند. پیامد این فشار در نرخ بهرهبرداری پالایشگاههای استان شاندونگ، مرکز اصلی فعالیت تیپاتها، قابل مشاهده است. در هفته منتهی به ۱۲نوامبر، این واحدها تنها با حدود ۵۵درصد ظرفیت خود فعالیت کردند. هرچند این میزان از سطح کمتر از ۵۰درصدی سهماه دوم سال، همزمان با اوج اختلالات ناشی از جنگ، بالاتر است، اما همچنان فاصله قابلتوجهی با نرخ بهرهبرداری ۷۵درصدی سالهای ۲۰۲۰ و ۲۰۲۱ دارد. برآورد کارشناسان نیز نشان میدهد پالایشگاههای مستقل چین در ماه نوامبر بهطور متوسط به ازای هر تن نفت، ۱۵۰ تا ۲۰۰ یوآن زیان کردهاند؛ رقمی معادل حدود ۳ تا ۴دلار به ازای هر بشکه. لیائو نا، مدیرعامل شرکت GL Consulting، این وضعیت را فشار از دو سمت توصیف میکند: از یکسو، افزایش هزینه تامین خوراک، مزیت قیمتی پالایشگاههای مستقل را از بین برده و از سوی دیگر، محدودیت صادرات فرآوردهها و سقف قیمت سوخت در بازار داخلی، امکان انتقال این هزینهها به مصرفکننده را کاهش داده است.
در مقابل، پالایشگاههای دولتی چین از ظرفیت و دسترسی گستردهتری برای بهرهبرداری از فرصتهای بازار جهانی و حاشیه سود بالاتر برخوردارند. با وجود این فشارها، تحلیلگران انتظار ندارند تعطیلی گستردهای در میان پالایشگاههای مستقل رخ دهد و پیشبینی میکنند نرخ بهرهبرداری واحدهای شاندونگ تا پایان سال در محدوده ۵۰درصد تثبیت شود. با این حال، روند واردات نفت چین نیز نشانههایی از تغییر در وضعیت تقاضا و تامین را نشان میدهد. واردات نفت این کشور در ۱۰ماه نخست سال به حدود ۴۰۰میلیون تن، معادل تقریبی ۱۰میلیون بشکه در روز رسید که ۱۵درصد کمتر از مدت مشابه سال قبل است. بخشی از این کاهش میتواند به ضعف تقاضا و بخشی دیگر به محدودیت دسترسی به نفت ایران مربوط باشد؛ هرچند دادههای موجود امکان تفکیک دقیق سهم این دو عامل را فراهم نمیکند.
انتقال نگرانی به فرآوردهها
تحولات بازار تنها به نفت خام محدود نمیشود. در همین هفته، آمریکا، چین و روسیه در نشستی سهجانبه بر افزایش تولید و عرضه فرآوردههای نفتی توافق کردند. اهمیت این موضوع در آن است که توجه سیاستگذاران را از صرف تامین نفت خام به سمت دسترسی به فرآوردههایی مانند بنزین و گازوئیل نیز معطوف میکند. این تمایز از منظر اقتصادی اهمیت دارد. فراوانی نفت خام لزوما به معنای وفور فرآوردههای نفتی یا کاهش متناسب قیمت سوخت نیست. ظرفیت پالایش، ترکیب خوراک، حاشیه سود پالایشگاهها و محدودیتهای تجاری میتوانند میان بازار نفت خام و بازار فرآوردهها شکاف ایجاد کنند. بهویژه در چین، جایی که قیمت سوخت در بازار داخلی با محدودیتهایی مواجه است، امکان صادرات فرآوردهها و کسب حاشیه سود در بازارهای خارجی اهمیت بیشتری پیدا میکند. در واقع، ممکن است بازار جهانی از نظر عرضه نفت خام با کمبود جدی مواجه نباشد، اما همچنان در بخش پالایش و تامین برخی فرآوردهها با محدودیت روبهرو شود. از این منظر، توافق بر سر افزایش عرضه فرآوردهها را میتوان نشانهای از توجه به حلقهای دیگر از زنجیره انرژی دانست؛ حلقهای که وفور نفت خام بهتنهایی مشکلات آن را برطرف نمیکند.
تغییر هزینه محاصره
مجموع این تحولات تصویری متفاوت از اثرگذاری محاصره دریایی آمریکا ارائه میدهد. محدودیت صادرات نفت ایران، دسترسی بخشی از خریداران به خوراک ارزان را کاهش داده، اما افزایش عرضه سایر تولیدکنندگان و افت قیمت جهانی نفت مانع از آن شده که این محدودیت به همان نسبت در قیمتهای بینالمللی منعکس شود. در نتیجه، هزینه حذف نفت ایران بهجای آنکه صرفا در بازار جهانی و از طریق افزایش قیمت نفت ظاهر شود، تا حدی به شکل افزایش هزینه خوراک، کاهش نرخ بهرهبرداری و افت حاشیه سود پالایشگاههای مستقل چین بروز کرده است. از منظر واشنگتن، اگر مازاد عرضه پیشبینیشده محقق شود و دیگر تولیدکنندگان بتوانند جای خالی نفت ایران را پر کنند، اعمال فشار بر صادرات نفت تهران ممکن است با هزینه کمتری برای بازار جهانی همراه باشد.
این وضعیت میتواند پایداری ابزار فشار دریایی را تقویت کند؛ زیرا هرچه امکان جایگزینی بشکههای حذفشده بیشتر باشد، نگرانی از پیامدهای قیمتی محدودیت صادرات ایران کاهش مییابد. با این حال، این نتیجه به چند فرض وابسته است: تداوم مازاد عرضه، حفظ جریان نفت از تنگه هرمز و توان تولیدکنندگان منطقه برای جبران کاهش صادرات ایران. هرگونه اختلال در امنیت مسیرهای دریایی یا محدودیت در عرضه سایر تولیدکنندگان میتواند این معادله را تغییر دهد. بنابراین، کاهش قیمت نفت را نباید بهتنهایی نشانه بیاثرشدن ریسکهای ژئوپلیتیک یا تضمین پایداری محاصره دانست.
پرسشی فراتر از یک نفتکش
اکنون چند پرسش تعیینکننده پیش روی بازار قرار دارد. نخست، آیا عبور احتمالی نفتکش فاقد تحریم از محدوده محاصره یک استثناست یا میتواند به الگویی برای ادامه صادرات ایران تبدیل شود؟ دوم، افزایش جریان نفت از تنگه هرمز دقیقا حاصل صادرات کدام تولیدکنندگان است و این کشورها تا چه اندازه ظرفیت حفظ این سطح از عرضه را دارند؟ در سوی دیگر، تابآوری پالایشگاههای مستقل چین نیز به یک متغیر مهم تبدیل شده است. آیا این واحدها میتوانند در شرایطی که مزیت نفت ارزان ایران را از دست دادهاند و با حاشیه سود منفی مواجهند، به فعالیت ادامه دهند؟ و اگر فشار بر آنها تشدید شود، آیا پکن همچنان این وضعیت را صرفا مسالهای تجاری میبیند یا آن را به موضوعی در حوزه امنیت انرژی و سیاست صنعتی تبدیل خواهد کرد؟
در نهایت، مساله فقط این نیست که بازار جهانی چگونه بدون نفت ایران به فعالیت خود ادامه میدهد، بلکه این است که چه کسانی هزینه این سازگاری را میپردازند و این وضعیت تا چه زمانی قابل دوام است. اگر بازار بتواند جایگزینهای کافی برای نفت ایران پیدا کند، بخشی از قدرت چانهزنی تهران در بازار انرژی تضعیف خواهد شد. اما اگر هزینه جایگزینی، فشار بر پالایشگاههای خریدار و ریسک مسیرهای حمل افزایش یابد، تصویر یک بازار کاملا بینیاز از نفت ایران چندان پایدار نخواهد بود.