بازار گرفتار مازاد و جنگ
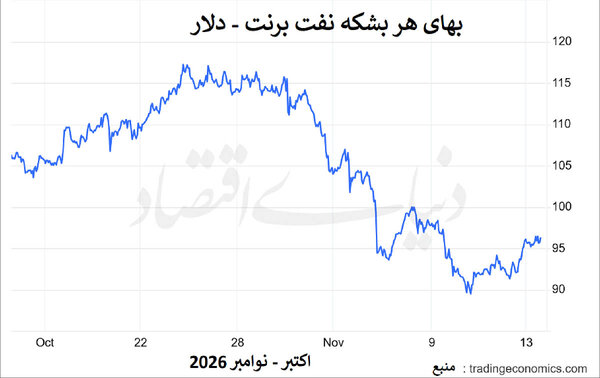
دنیایاقتصاد: آژانس بینالمللی انرژی روز جمعه ۲۲آبان (۱۳نوامبر) اعلام کرد بازار جهانی نفت در سهماه چهارم امسال به مازاد برمیگردد. عرضه بهطور میانگین ۱۰۵میلیون بشکه در روز برآورد شده است؛ یعنی ۱.۷میلیون بشکه بیشتر از تقاضای پیشبینیشده. آژانس پیشتر کسری عرضه را پیشبینی کرده بود، پس این چرخش مهم است: به گفته خود این موسسه، برای نخستین بار از آغاز جنگ علیه ایران، عرضه از تقاضا پیشی میگیرد. اما همین هفته حمله به نفتکشها و تاسیسات ادامه داشت، دونالد ترامپ نیز ادعا کرد آمریکا دیگر به توافق با ایران نیاز ندارد و به گزارش رویترز نفت برنت روز جمعه ۱۳نوامبر ۹۵دلار در بشکه معامله شد. پرسش این گزارش روشن است: چگونه بازار میتواند به مازاد برسد درحالیکه جنگ هنوز ادامه دارد؟
مازاد از کجا میآید؟
سه جریان همزمان، بیآنکه نیازی به صلح باشد، کفه عرضه را در بازار سنگین تر کردهاند.
خلیج فارس راه خود را پیدا کرده است. تولید اوپکپلاس در اکتبر ۴۱میلیون بشکه در روز بود، حدود ۲میلیون بیش از سپتامبر و ۹۷درصد سطح پیش از جنگ (فوریه). یکی از راهکارها «عبور تاریک» از هرمز است: نفتکشها سیگنال ردیابی خود را خاموش میکنند تا هدف حمله واقع نشوند.
• عرضه بیرون از خلیجفارس رشد کرده است. تولید آمریکا، کانادا، برزیل، آرژانتین و گویان امسال ۱.۶میلیون بشکه در روز بالا رفته است.
• تقاضا کند است. موسسه اطلاعات انرژی آمریکا اعلام کرد ذخایر نفت خام و فرآوردههای آمریکا هفته گذشته بهدلیل ضعف تقاضای فرآوردهها و جهش واردات بالا رفته است. سوگاندا ساچدوا، تحلیلگر موسسه اساسولثاستریت، همین را یکی از دلایل ضعف قیمت میداند. افزون بر این، آژانس جزئیات تازهای از آزادسازی بیسابقه ذخایر راهبردی اعضای خود داد: ۷۱میلیون بشکه تا پایان فوریه عرضه میشود که ۱۵میلیون بشکه آن گازوئیل است. اگر این حجم بهطور یکنواخت تا پایان فوریه توزیع شود حدود ۰.۶ تا ۰.۷میلیون بشکه در روز میشود؛ یعنی بخش معناداری از شکاف ۱.۷میلیونی.
چرا قیمت با مازاد همخوان نیست؟
اگر بازار مازاد دارد، چرا برنت هنوز حوالی ۹۵ دلار است؟ جف کوری، بنیانگذار موسسه ریلمکرو و رئیس سابق تحقیقات کالای گلدمنساکس، پاسخ را در یک جمله میدهد: بازار پس از انتخابات میاندورهای در دامنهای محدود نوسان میکند؛ امکان حمله بیشتر محدود شده اما توافق هم دستنیافتنی است، پس بازار تقریبا متعادل است و هم صعودش محدود است و هم نزولش. به بیان ساده، دو نیروی هماندازه قیمت را بالا و پایین نگه میدارند: مازاد فیزیکی از پایین فشار میآورد و حقبیمه ریسک جنگی از بالا. این حقبیمه خیالی نیست. ارتش ایران اعلام کرد چهار نفتکش در هرمز، پس از نادیده گرفتن هشدارها، دچار انفجار شدهاند؛ هرچند رویترز نتوانست این روایت را مستقل تایید کند. حوثیها هم گفتند ایستگاه پمپاژ خط لوله شرقبهغرب عربستان، تاسیسات نفتی ینبع و ساختمان آرامکو در ریاض را هدف گرفتهاند. هر دو خبر از زبان طرفهای درگیر آمده و باید با احتیاط تعبیر شوند، اما بازار آنها را جدی میگیرد؛ چون خط شرقبهغرب همان «شاهرگ» جایگزین صادرات نفتی عربستان است.
دیپلماسی: از «فشار نظامی» به «فشار اقتصادی»؟
ترامپ ادعا کرده آمریکا دیگر برای پایان جنگ به توافق با ایران نیاز ندارد و به معاونش، جیدی ونس، دستور داده اولویت را به مسائل داخلی بدهد. ایران هم تاکید دارد پیش از هر مذاکره مستقیم باید محاصره دریایی و تحریمها لغو شود و محسن رضایی، دبیر شورای عالی امنیت ملی، گفته تهران قصد ندارد مواد هستهای غنیشده را از کشور خارج کند. ساچدوا این را چنین تفسیر میکند: واشنگتن ممکن است بیش از شدتبخشی به عملیات نظامی، به تحریم و محدودیت بر محمولههای نفتی متکی شود. اگر چنین باشد، نتیجهاش دوگانه است: خطر تشدید نظامی کم میشود، اما محاصره و تحریم که مانع ورود نفت ایران به بازار است، ادامه مییابد و ریسک هرمز هم همچنان زنده میماند. بازار به همین دلیل نه کاملا آسوده است و نه خیلی نگران.
عددیکه صلح را گران میکند
آژانس بینالمللی انرژی پیشبینی میکند عرضه جهانی در ۲۰۲۷بهاندازه ۶.۶میلیون بشکه در روز رشد کند و به ۱۰۸میلیون برسد که ۵.۳میلیون آن از خلیجفارس است. نتیجه، مازاد حدود ۴میلیون بشکه در روز نسبت به تقاضا، تقریبا هماندازه ۴میلیون در گزارش ماه گذشته. این رقم فرض میکند تولید خلیجفارس بهطور کامل بازگردد و همین فرض که با پایداری تردد دریاییگره خورده، پیشبینی را مشروط میکند. آنچه این عدد پنهان میکند، تناقض سیاسی است: برای تولیدکنندگان نفت، صلح دو چهره دارد. صلح راه صادرات را باز میکند، اما همان بشکههای بازگشته، مازاد را عمیقتر و قیمت را پایینتر میآورند. پس جنگ، برای تولیدکنندگان منطقه، هم تهدید است و هم حمایت قیمتی.
سناریوهای پیش روی بازار
• ادامه دامنه نوسان: اگر حملهها محدود بماند و مذاکرهای در کار نباشد، برنت میان فشار مازاد و حقبیمه ریسک نوسان میکند.
• غلبه مازاد: اگر ترددهای دریایی تثبیت شود، ذخایر آمریکا بالا برود و ریسکها نصیب بازار نشود، قیمت به پایینتر از کف ۸۹دلاری سهشنبه گذشته نزدیک میشود.
• بازگشت ریسک: اگر حمله به خط شرقبهغرب، ینبع یا نفتکشها به توقف واقعی صادرات تبدیل شود، هر اختلال تازهای میتواند بهسرعت فشار صعودی را از نو شعلهور کند.
زیر پوست مازاد
نخست، خود عدد مازاد قطعی نیست. وقتی نفتکشها برای فرار از حمله ردیاب خود را خاموش میکنند، آمار دقیق جابهجایی نفت کمتر در دسترس است و برآوردها بیشتر به روشهای غیرمستقیم تکیه میکنند؛ پس خطای احتمالی بزرگتر میشود. دوم، بازار خریدار پنهانی دارد: دولتها ذخایر راهبردی مصرفشده را باید دوباره پر کنند. این تقاضای آینده میتواند بخشی از مازاد را جذب و کف قیمت را بالاتر نگه دارد. سوم، بازار حتی بدون خلیجفارس هم بهسمت سنگینی میرفت. رشد تولید آمریکا، کانادا، برزیل، آرژانتین و گویان نشان میدهد جنگ اهمیت خلیج فارس را کاهش داد؛ اما جهان را به منابع دیگر هم عادت داد؛ عادتی که پس از پایان جنگ هم احتمالا از بین نمیرود.
قیمت نفت بدون جنگ؟
اگر بازار بدون صلح هم به مازاد میرسد، «حقبیمه جنگ» چقدر از قیمت ۹۵دلاری را به خود اختصاص داده و اگر ریسک جنگ امروز یکباره ناپدید شود، قیمت منصفانه نفت چقدر است؟ اگر ترامپ واقعا به تحریم و محاصره بسنده کند، آیا این وضع میانه، نه جنگ و نه صلح، برای بازار پایدارتر از هر دو سناریوی دیگر است؟ و مهمتر از همه: وقتی مازاد ۲۰۲۷به حدود ۴میلیون بشکه در روز برسد، چه کسی صلح را میخواهد و چه کسی ترجیح میدهد جنگ ادامه یابد؟