سقوط نفت به کف دو ماهه
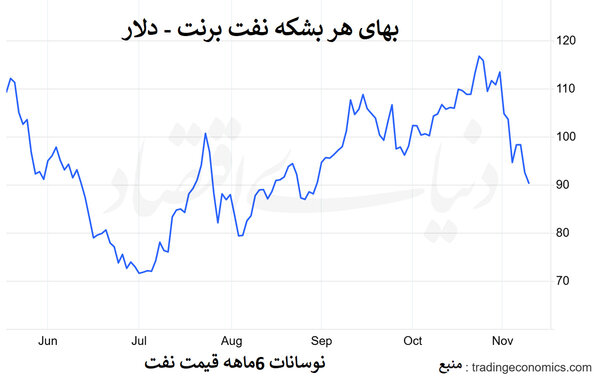
دنیای اقتصاد - حمید ملازاده : بهای نفت برنت روز سهشنبه ۱۹آبان (۱۰نوامبر) با افتی حدود ۱.۷درصدی به نزدیک ۸۹دلار در هر بشکه رسید و وستتگزاس اینترمدیت نیز با کاهشی نزدیک به ۲درصد، در حدود ۸۴دلار معامله شد. به گزارش Tradingeconomics، این افت ادامه ریزش سنگین روز دوشنبه ۹نوامبر بود؛ روزی که برنت نزدیک به ۶درصد از ارزش خود را از دست داد و به پایینترین سطح از ۳۱ماه اوت رسید. اکنون قیمت ۲۲درصد پایینتر از اوج ۶ماهه ۱۱۸دلاری ۳۰اکتبر قرار دارد. توضیح رایج این سقوط، نرمتر شدن لحن دونالد ترامپ است؛ اما روایت کاملتر جای دیگری جریان دارد: بازار تنها صلح را قیمتگذاری نکرده؛ بخشی از بشکهها و کشتیها پیش از امضای هر توافقی به بازار بازگشتهاند.
محرک فوری بازار
سخنان ترامپ محرک فوری بازار بود. او پس از دیدار با نخستوزیر قطر گفت تا زمانی که مذاکرات درباره برنامه هستهای ایران و بازگشایی هرمز پیشرفت کند، احتمال حمله تازه بعید است. اما همزمان، دادههای حملونقل دریایی نشان میدهد تغییر فقط در سطح دیپلماسی رخ نداده است. در اکتبر، ۳۱نفتکش حامل گاز طبیعی مایع از تنگه هرمز عبور کردند؛ بالاترین رقم از آغاز جنگ در فوریه و بالاتر از ۲۳کشتی در سپتامبر. از این تعداد، ۲۳کشتی از رأسلفان قطر و هشت کشتی از جزیره داس امارات بارگیری کرده بودند. به گفته اریک یپ از موسسه اساندپی گلوبال، تردد نفتی امارات در بنادر تقریبا به سطح پیش از جنگ بازگشته، هرچند قطر هنوز تنها اندکی بیش از ۳۰درصد تردد عادی خود را بازیافته است.
دادههای کپلر نیز نشان میدهد صادرات الانجی رأسلفان در اکتبر به حدود ۳میلیون تن رسیده؛ رقمی که همچنان فاصله زیادی با حدود ۶میلیون تن صادرات قطر در فوریه دارد. پیام این دادهها روشن است: جریان کشتیرانی در هرمز هنوز عادی نشده، اما این آبراهه دیگر کاملا بسته هم نیست و برای بازاری که هفتهها بدترین سناریو را قیمتگذاری میکرد، همین تغییر تدریجی برای حذف بخشی از حقبیمه ریسک جنگ کافی بوده است. این روند در نفت خام نیز دیده میشود. بر اساس نظرسنجی رویترز، تولید ۱۱عضو اوپک در اکتبر ۱.۴میلیون بشکه در روز افزایش و به ۲۳میلیون بشکه رسید؛ حدود ۹۰درصد سطح پیش از جنگ. عربستان، کویت و عراق پیشتاز این بازگشت بودند. هر بشکهای که دوباره راهی بازار میشود، استدلال کمبود را کمرنگتر میکند.
دو سیگنال همزمان به بازار
ریزش قیمت را باید حاصل جمع ۲سیگنال دانست. نخست، عرضه فیزیکی در حال بازگشت است؛ کشتیهای بیشتری حرکت میکنند و صادرات منطقه افزایش یافته است. دوم، واشنگتن دستکم در کوتاهمدت، نشانهای از تشدید فوری جنگ بروز نمیدهد. تیم واترر، تحلیلگر ارشد کیسیامترید، معتقد است بازار همچنان لحن آشتیجویانهتر ترامپ پس از انتخابات میاندورهای را در اولویت قرار داده است. حملات به کشتیها نیز تاکنون به سطحی نرسیده که حقبیمه ریسک تازهای به قیمت اضافه کند. به زبان ساده، بازار ۲پیام را همزمان شنیده است: کشتیها در حال عبورند و فعلا کسی قرار نیست شلیک کند. ترکیب این دو پیام، برای پایین کشیدن نفت از ۱۱۸دلار به زیر ۹۰دلار کافی بوده است.
شکنندگی ثبات در هرمز
مشکل اینجاست که بازگشت جریان انرژی هنوز ناقص و احتمالا شکننده است. ترامپ گفته محاصره دریایی در هرمز فعلا ادامه خواهد داشت. گزارشهایی از حملات تازه، هدف قرار گرفتن نفتکشها و ادامه درگیری میان عربستان و حوثیها نیز منتشر شده است. گرگوری برو از موسسه اوراسیا گروپ هشدار میدهد که بدون نشانههای پایدار کاهش تنش و توافق میان آمریکا و ایران، ماندن برنت زیر ۹۰دلار موقتی خواهد بود. بازار امروز دقیقا در حال آزمودن همین مرز است: سطحی که از نگاه تحلیلگران محتاط، بیشتر یک کف شکننده است تا نشانه پایان بحران. شیوه حمل برخی محمولهها نیز این شکنندگی را آشکار میکند. دو نفتکش الانجی که از رأسلفان خارج شدند، محموله خود را در نزدیکی بندر صحار عمان به کشتیهای دیگر منتقل کردند تا به مقصد کرهجنوبی و پاکستان برسد. این مسیرهای غیرمستقیم نشان میدهد زنجیره حمل هنوز کاملا به وضعیت عادی بازنگشته است.
چین؛ خرید بدون عجله
افزایش واردات نفت چین نیز در نگاه اول میتواند نشانه تقاضای قویتر باشد؛ اما جزئیات تصویر متفاوتی ارائه میدهد. واردات اکتبر به ۱۰میلیون بشکه در روز رسید و خرید از عربستان بهطور محسوسی افزایش یافت. با این حال، واردات همچنان نسبت به سال قبل پایینتر است و فعالیت پالایشگاهی نیز کاهش یافته است. نتیجه این است که بخشی از نفت واردشده مستقیما به مصرف تبدیل نمیشود و ذخایر را افزایش میدهد. برآوردها از افزایش ذخیرهسازی نفت خام در اکتبر حکایت دارد؛ نشانهای که با شکلگیری مازاد عرضه در بازار همخوان است. این برای قیمت اهمیت زیادی دارد. چین، بزرگترین خریدار نفت جهان، ممکن است بشکههای بیشتری تحویل بگیرد؛ اما اگر آنها را به جای مصرف فوری ذخیره کند، فشار خرید در بازار نقدی کاهش مییابد.
سه مسیر پیش روی نفت
سناریوی نخست، عادیسازی تدریجی است. اگر تردد در هرمز افزایش و مذاکرات از مسیر خارج نشود، عرضه بیشتر میتواند برنت را زیر ۹۰دلار نگه دارد. شرط اصلی، پرهیز از حادثهای است که دوباره ریسک حملونقل را به مرکز بازار بازگرداند. سناریوی دوم، نوسان میان مازاد و ریسک است. حملات پراکنده و محاصره ادامه دارد؛ اما جنگ تشدید نمیشود. در این وضعیت، بازار میان عرضه رو به افزایش و خطر ژئوپلیتیک باقیمانده سرگردان خواهد بود. گزارشهای ماهانه اوپک، آژانس بینالمللی انرژی و اداره اطلاعات انرژی آمریکا میتوانند جهت بعدی را تعیین کنند. سناریوی سوم، بازگشت تنش است. اگر تغییر لحن ترامپ موقت باشد یا حملات به کشتیها شدت گیرد، بازار بهسرعت بخشی از حقبیمه حذفشده را بازسازی خواهد کرد.
مسالهای فراتر از افت قیمت
شاید مهمترین پیام تحولات اخیر این باشد که بازار نفت خام ممکن است زودتر از بازار گاز و فرآوردهها به ظاهر «عادی» شود. قطر هنوز بخش کوچکی از ظرفیت پیش از جنگ خود را بازیافته و زنجیرههای حمل همچنان به راهحلهای موقت نیاز دارند. از سوی دیگر، افزایش تولید اوپک در شرایطی رخ میدهد که ظرفیت صادرات هنوز کاملا آزاد نشده است؛ یعنی هر گشایش بیشتر در هرمز میتواند بشکههای تازهای را همزمان وارد بازار کند. بازگشت عربستان و امارات به بازار آسیا نیز نشانه دیگری دارد: رقابت بر سر سهم بازار، حتی پیش از پایان رسمی بحران، دوباره آغاز شده است. در این میان، نفت ۸۹دلاری بیش از آنکه گواه صلح باشد، گواه تغییر محاسبات بازار است. کشتیها بیشتر حرکت میکنند، عرضه در حال بازگشت و واشنگتن فعلا از تشدید جنگ فاصله گرفته است. اما هیچیک از اینها معادل توافق پایدار نیست. پرسش اصلی اکنون این است: آیا بازار واقعیت را پیشبینی میکند یا از آن جلو افتاده است؟ وقتی محاصره ادامه دارد، تردد قطر هنوز به سطح عادی بازنگشته و یک حادثه در هرمز میتواند محاسبات را برهم بزند، شاید نفت ارزانتر بیش از آنکه پایان بحران را اعلام کند، آزمونی برای میزان دوام خوشبینی بازار باشد. کشتیها زودتر از صلح رسیدهاند؛ اما هنوز معلوم نیست صلح هم به آنها برسد یا نه.