بانک بارکلیز پیشبینی خود را از قیمت برنت در سهماه آخر سال۲۰۲۶ با۲۰دلار افزایش به ۱۱۵دلار در هر بشکه رساند
عطشگازوئیل در اروپا
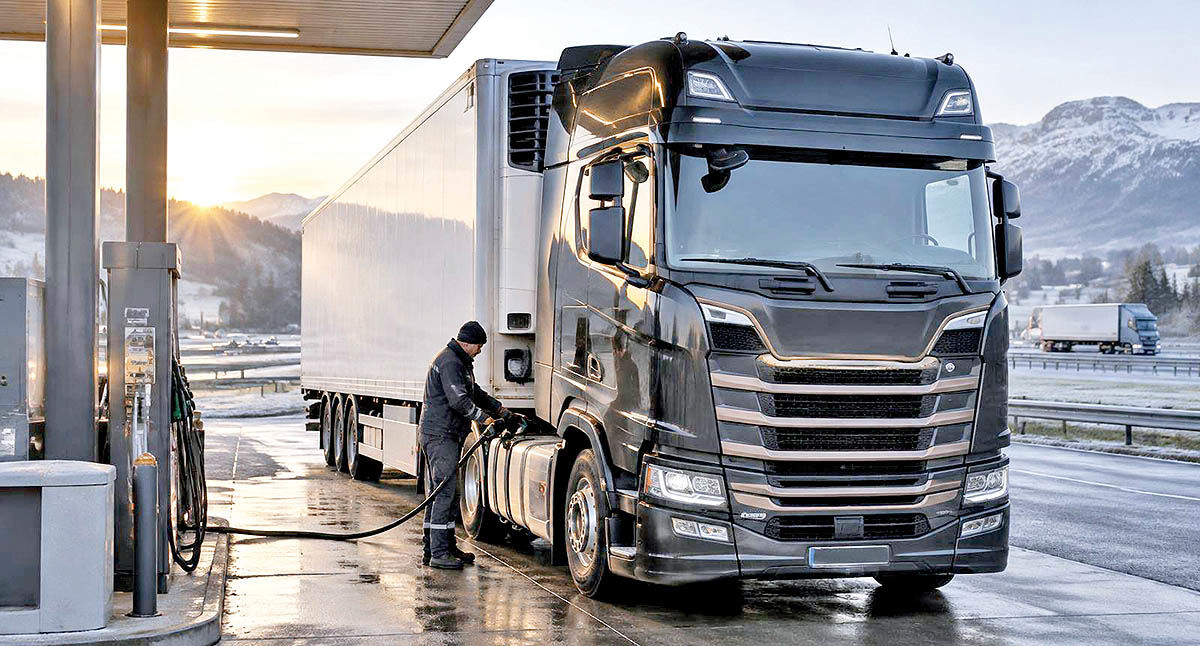
آنچه اکنون بیش از قیمت نفت خام توجه بازار را جلب میکند، کمبود فرآوردههای نفتی، بهویژه گازوئیل است؛ فرآوردهای که از حملونقل و کشاورزی تا صنعت و زنجیره تامین کالا به آن وابسته است. نفت آمریکا نیز در معاملات روز جمعه تا ۸۹ دلار پایین آمد و حدود ۴درصد افت داشت. همزمان، قیمت گازوئیل اروپا بیش از ۵درصد کاهش یافت. این واکنش بازار عمدتا پس از انتشار گزارشهایی درباره احتمال آزادسازی ذخایر نفت خام و گازوئیل در اروپا رخ داد؛ اقدامی که میتواند در کوتاهمدت بخشی از فشار عرضه را کاهش دهد. اما پشت این افت قیمت، یک واقعیت مهمتر قرار دارد: بازار اکنون بیش از آنکه نگران پیدا کردن نفت خام باشد، نگران تبدیل آن به سوخت است.
فرانسه به سراغ ذخایر میرود
کشورهای عضو اتحادیه اروپا روز جمعه درباره پیشنهاد فرانسه برای آزادسازی ذخایر گازوئیل مذاکره کردند. بر اساس گزارش رویترز، پیشنهاد مطرحشده شامل آزادسازی حدود ۵۰میلیون بشکه گازوئیل از ذخایر اروپا و آزادسازی ۵۰میلیون بشکه نفت خام از سوی کشورهای عضو آژانس بینالمللی انرژی بود. این پیشنهاد بدون دلیل شکل نگرفته است. دولت آمریکا در روزهای اخیر از کشورهای اروپایی، بهویژه فرانسه و آلمان، خواسته بخشی از ذخایر اضطراری گازوئیل خود را وارد بازار کنند و هشدار داده که در صورت ادامه فشار قیمتی، واشنگتن محدودیتهایی بر صادرات گازوئیل خود اعمال خواهد کرد. در نتیجه، ذخایر استراتژیک نفت که معمولا برای شرایط اضطراری نگهداری میشوند، اکنون به بخشی از ابزار مدیریت بحران بازار تبدیل شدهاند. اما یک پرسش اساسی وجود دارد: اگر مشکل اصلی نفت خام نیست، آزادسازی نفت خام تا چه اندازه میتواند بحران فعلی را حل کند؟
توقف صادرات فرآوردههای نفتی چین
در سمت دیگر بازار، چین نیز تصمیم گرفته صادرات فرآوردههای نفتی خود را در ماه اکتبر متوقف کند تا ذخایر داخلی را تقویت کند. این تصمیم شامل فرآوردههایی مانند گازوئیل، بنزین و سوخت جت میشود و به معنای حذف یکی از منابع مهم عرضه فرآورده در بازار آسیاست. این تحول اهمیت زیادی دارد. چین در شرایط عادی میتواند بخشی از کمبود بازار منطقهای را از طریق صادرات پالایشگاهی جبران کند؛ اما هنگامی که پکن اولویت را به امنیت انرژی داخلی بدهد، بازار بینالمللی یک منبع انعطافپذیر دیگر را نیز از دست میدهد. به همین دلیل، حتی اگر قیمت نفت خام با آزادسازی ذخایر کاهش یابد، ممکن است فشار در بازار فرآوردهها همچنان بالا بماند.
پیشنهاد فرانسه در واقع یک آزمون برای نقش ذخایر استراتژیک در بحرانهای جدید انرژی است. ذخایر اضطراری زمانی ایجاد شدند که تصور غالب این بود که مشکل اصلی، کمبود نفت خام است. اما بحران فعلی نشان میدهد اختلال در یک پالایشگاه بزرگ، حمله به زیرساختهای فرآوری یا توقف صادرات فرآوردهها میتواند حتی در شرایطی که نفت خام در دسترس است، بازار را دچار کمبود کند. از این منظر، شاید مساله آینده فقط این نباشد که کشورها چقدر نفت ذخیره کردهاند، بلکه این باشد که چه مقدار فرآورده آماده مصرف در اختیار دارند و با چه سرعتی میتوانند آن را وارد بازار کنند. بانک بارکلیز نیز با وجود کاهش اخیر قیمتها، بر قدرت عوامل بنیادین بازار فیزیکی تاکید کرده و گفته کاهش ذخایر و پریمیوم بالای محمولههای نزدیکسررسید همچنان نشانه فشار در بازار فیزیکی است. این بانک پیشبینی خود از قیمت برنت در سهماه چهارم را ۲۰دلار افزایش داده و به ۱۱۵دلار در هر بشکه رسانده است. در چنین شرایطی، پرسش اصلی بازار دیگر فقط این نیست که «سرنوشت قیمت شاخص برنت چه میشود؟»؛ سوال مهمتر این است: آیا جهان میتواند نفت خام بیشتری را به سوخت تبدیل کند، پیش از آنکه ذخایر فرآوردهها به حد نگرانکنندهای برسد؟