دست اقتصاد آمریکا زیر سنگ هوش مصنوعی
دنیای اقتصاد - حامد اناری : هوش مصنوعی در نیمه نخست سال ۲۰۲۶نزدیک به ۸۰درصد رشد اقتصادی آمریکا را به خود اختصاص داد. سرمایهگذاریهای مرتبط با این فناوری ۱.۴واحد درصد در رشد تولید ناخالص داخلی این کشور سهیم بودند. حالا میتوان گفت که هوش مصنوعی به یکی از موتورهای اصلی رشد اقتصاد ایالات متحده تبدیل شده است. با این حال، وقتی اثر واردات تجهیزات و سختافزار از محاسبه کنار گذاشته شود، سهم خالص این سرمایهگذاریها در رشد به حدود ۰.۸ تا ۰.۹واحد درصد میرسد.

در این گزارش، تحلیل دادههایی که از گزارش گروه تحقیقاتی آکسا (Axa group research) استخراج شدهاند، حول یک محور صورت میپذیرد؛ اینکه آیا بازده اقتصادی هوش مصنوعی با هزینهای که برای توسعه آن صرف میشود، تناسب خواهد داشت یا خیر. گزارش ماهانه اقتصاد کلان گروه آکسا در ۲۹ اکتبر ۲۰۲۶نشان میدهد که رونق سرمایهگذاری در هوش مصنوعی همچنان از رشد جهانی حمایت میکند، اما نامشخص بودن بازده آن میتواند نوسان بازارهای مالی را افزایش دهد. نوساناتی که آثار و تبعات آن احتمالا به مرزهای اقتصاد ایالات متحده محدود نخواهد ماند.
سهم هوش مصنوعی از رشد اقتصادی آمریکا
ابعاد سرمایهگذاری آمریکا در هوش مصنوعی را میتوان از ارقام مربوط به زیرساختهای این فناوری شناخت و درک کرد. برآورد آکسا، سرمایهگذاریهای مرتبط با هوش مصنوعی را شامل ساختوسازهای مرتبط با زیرساخت برق و ارتباطات، نرمافزار، کامپیوترها، تجهیزات پردازش اطلاعات و مراکز داده میداند. سهم این سرمایهگذاریها از تولید ناخالص داخلی آمریکا از پایان سال ۲۰۲۳تاکنون ۰.۸واحد درصد افزایش یافته و به ۵.۴درصد رسیده است. در همین بازه، سهم کل سرمایهگذاری ثابت خصوصی غیرمسکونی از تولید ناخالص داخلی تنها ۰.۴واحد درصد افزایش داشته و به ۱۴.۳درصد رسیده است. به بیان دیگر، رشد سرمایهگذاری در اقتصاد آمریکا بیش از گذشته به بخش مرتبط با هوش مصنوعی وابسته شده است.
افزایش واردات نیز مقیاس این موج را نشان میدهد. واردات سختافزار مرتبط با هوش مصنوعی آمریکا در ۱۲ماه منتهی به اوت ۲۰۲۶ بیش از دو برابر شده و به ۵۱۴میلیارد دلار رسیده است. واردات نیمهرساناها و کالاهای مورد استفاده در تولید آنها نیز طی یک سال ۵۰درصد افزایش یافته است. این وابستگی به تجهیزات وارداتی توضیح میدهد که چرا اثر ناخالص سرمایهگذاری بر رشد اقتصادی از اثر خالص آن بیشتر است؛ بخشی از تقاضای ایجادشده به تولید خارج از آمریکا اختصاص مییابد. با وجود این رشد، هنوز نمیتوان از روی حجم سرمایهگذاریها درباره بازده نهایی آنها حکم داد. ساخت مراکز داده، خرید تراشه و توسعه زیرساختهای برق در مرحله نخست هزینه ایجاد میکند، اما درآمد و بهرهوری حاصل از این ظرفیتها به میزان استفاده از آنها و توانایی شرکتها در تبدیل سرمایهگذاری به فعالیت اقتصادی سودآور بستگی دارد.
بهگزارش آکسا، افزایش سهم سرمایهگذاری مرتبط با هوش مصنوعی از تولید ناخالص داخلی آمریکا تاکنون حدود نصف افزایش سهم سرمایهگذاری فناوری اطلاعات در رونق شرکتهای اینترنتی دهه ۱۹۹۰ بوده است. این مقایسه نشان میدهد که ابعاد فعلی سرمایهگذاری، دستکم بر اساس این شاخص، هنوز از آن دوره فراتر نرفته است و نمیتوان آن را تضمینی برای جلوگیری از شکلگیری افراط در سرمایهگذاریهای آینده تفسیر کرد. مساله اصلی، فاصله احتمالی میان انتظارات سرمایهگذاران و بازدهی است که در عمل محقق خواهد شد.
سایه تردید بر سرمایهگذاری حوزه هوش مصنوعی
نامشخص بودن بازده سرمایهگذاریهای هوش مصنوعی زمانی به مساله کلان اقتصادی تبدیل میشود که بر ارزشگذاری شرکتها و رفتار سرمایهگذاران اثر بگذارد. اگر بازار به این نتیجه برسد که درآمدهای آینده شرکتهای فعال در این حوزه کمتر از انتظارات خواهد بود، ممکن است ارزش سهام آنها کاهش یابد. چنین اصلاحی میتواند تامین مالی پروژهها را دشوارتر و تصمیم شرکتها برای توسعه ظرفیتها را محتاطانهتر کند.
گزارش آکسا به کاهش انتشار اوراق بدهی مرتبط با هوش مصنوعی در هفتههای اخیر و همزمان با افزایش نوسان بازار اشاره میکند. این اتفاق نمونهای از مسیری است که تردید سرمایهگذاران میتواند از بازارهای مالی به تصمیمهای سرمایهگذاری شرکتها منتقل شود. در صورت افزایش هزینه استقراض و کاهش تمایل به پذیرش ریسک، شرکتها ممکن است برخی طرحها را به تعویق بیندازند یا از مقیاس آنها بکاهند. با این حال، گزارش چنین احتمالی را مطرح میکند و نه توقف قطعی سرمایهگذاریها را.
پیامد دیگر از مسیر مصرف خانوارها ظاهر میشود. کلر دیسو (Claire Dissaux)، رئیس پژوهشهای کلان در بازوی تحقیقاتی گروه آکسا، افزایش ارزش داراییهای سهامی را یکی از عوامل مثبت اصلی در حمایت از مصرف خصوصی آمریکا طی سال جاری تلقی میکند. آن هم در شرایطی که درآمد واقعی نیروی کار کاهش یافته و اعتماد مصرفکنندگان تضعیف شده است. از دیدگاه او در چنین وضعیتی، افت ارزش سهام میتواند ثروت مالی خانوارها را کاهش دهد و از تمایل آنها به مصرف بکاهد. در نتیجه، اصلاح بازار سهام فقط زیانی برای دارندگان دارایی نیست و ممکن است بخشی از تقاضایی را نیز تضعیف کند که از رشد اقتصاد آمریکا حمایت کرده است.
از همین رو، وابستگی رشد به سرمایهگذاریهای مرتبط با هوش مصنوعی، حساسیت اقتصاد را نسبت به تغییر انتظارات افزایش میدهد. اگر بازارها درباره بازده این سرمایهگذاریها تجدیدنظر کنند، اثر آن میتواند هم از مسیر کاهش مصرف و هم از مسیر سختتر شدن تامین مالی به اقتصاد واقعی برسد. البته اهمیت این سازوکار در نشان دادن مسیرهایی است که از طریق آنها نوسان مالی میتواند به رشد اقتصادی منتقل شود.
آثار احتمالی محدود به آمریکا نیست
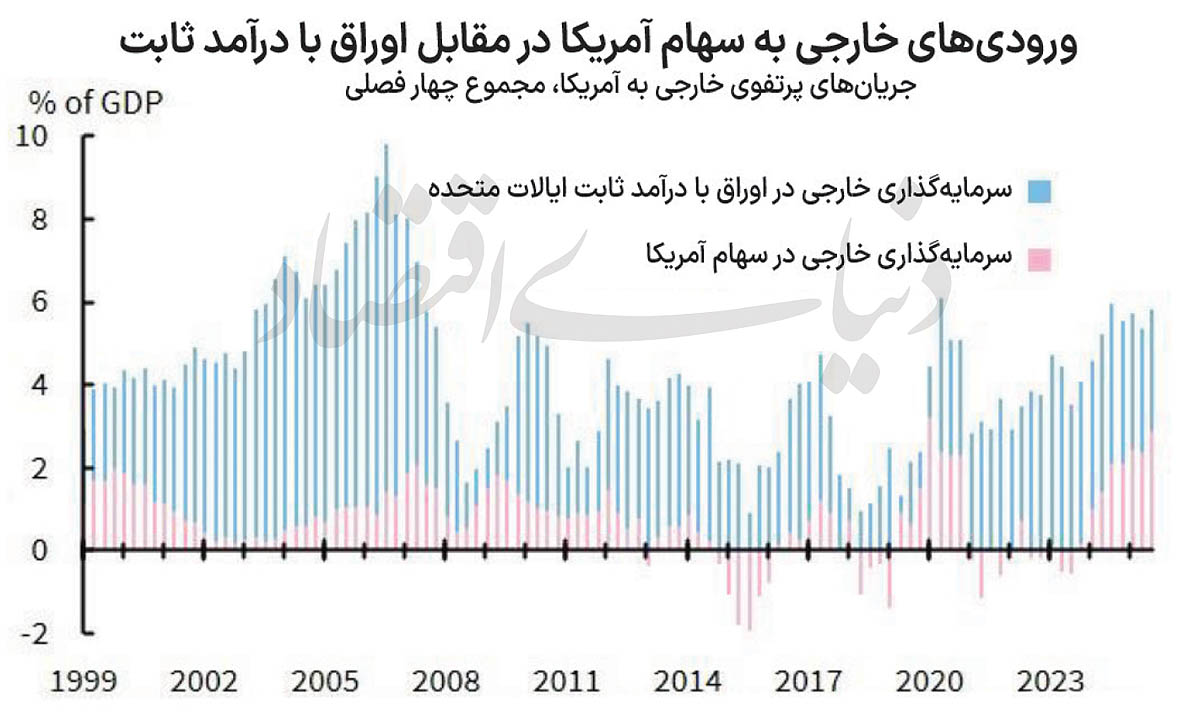
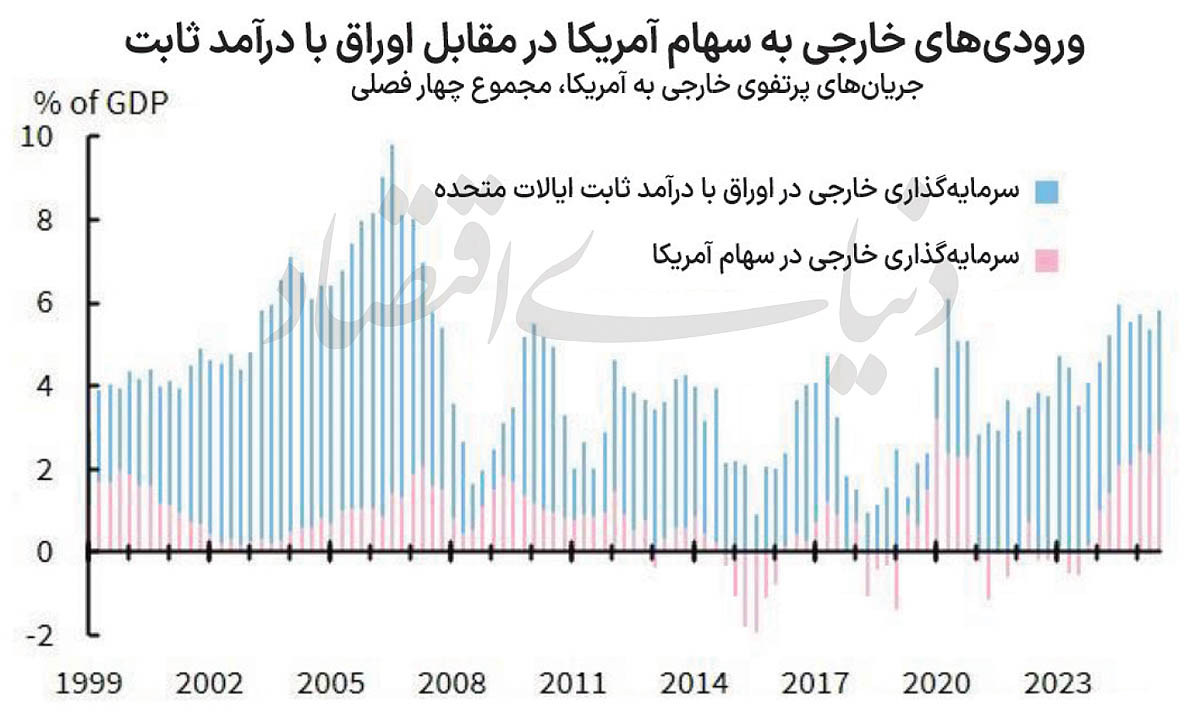
آثار احتمالی اصلاح بازار سهام آمریکا به مرزهای این کشور محدود نمیماند. جریان سرمایهگذاری خارجی در سهام آمریکا طی سالهای اخیر افزایش یافته و به سطح جریان سرمایهگذاری خارجی در اوراق با درآمد ثابت این کشور نزدیک شده است. به همین دلیل، افت ارزش سهام میتواند بر دارایی سرمایهگذاران خارجی نیز اثر بگذارد و با تغییر تمایل آنها به پذیرش ریسک، شرایط مالی در اقتصادهای دیگر را تحت فشار قرار دهد.
منطقه یورو از جمله اقتصادهایی است که در معرض این اثر قرار دارد. گزارش آکسا نشان میدهد، سرمایهگذاری ساکنان این منطقه در سهام آمریکا طی سالهای اخیر افزایش یافته، درحالیکه سرمایهگذاری در هوش مصنوعی هنوز سهم معناداری در حمایت از رشد اقتصادی منطقه یورو نداشته است. بنابراین، در صورت اصلاح بازار آمریکا، اقتصادهای اروپایی ممکن است از کاهش ارزش داراییهای خود آسیب ببینند، بیآنکه به همان میزان از رشد سرمایهگذاری هوش مصنوعی منتفع شده باشند.
در میان اقتصادهای نوظهور نیز میزان آسیبپذیری یکسان نیست. کشورهایی که در زنجیره صادرات تجهیزات و سختافزار هوش مصنوعی حضور پررنگتری دارند، ممکن است از تداوم تقاضا برای این محصولات سود ببرند اما کشورهایی که پیوند محدودتری با این زنجیره دارند، در صورت کاهش تمایل جهانی به پذیرش ریسک ممکن است با فشار خروج سرمایه و تضعیف ارز روبهرو شوند. مکزیک و کرهجنوبی نیز در سالهای اخیر سرمایهگذاری خود در سهام آمریکا را بهشدت افزایش دادهاند. این سرمایهگذاریها بهترتیب به حدود ۹۰ و ۶۰درصد از سرمایهگذاری پرتفوی خارجی آنها رسیده است. با این حال، گزارش این گروه پژوهشی به این نکته اشاره میکند که تداوم تقاضای جهانی برای هوش مصنوعی میتواند آثار کلان اصلاح بازار را برای این دو صادرکننده مهم تجهیزات محدود کند.
در نتیجه، رابطه میان رونق هوش مصنوعی و رشد اقتصادی فقط به میزان سرمایهگذاری شرکتهای آمریکایی مربوط نیست. ارزش داراییها، جریان سرمایه میان کشورها و هزینه تامین مالی نیز در این رابطه نقش دارند. هرچه انتظارات درباره بازده هوش مصنوعی بیشتر در ارزشگذاری بازارها منعکس شود، تغییر این انتظارات میتواند پیامدهایی فراتر از صنعت فناوری داشته باشد.
آیا رونق سرمایهگذاری مهار تورم را دشوار میسازد؟
بهگزارش آکسا، سهم مؤلفههای مرتبط با هوش مصنوعی در تورم مبتنی بر شاخص قیمت مخارج مصرف شخصی آمریکا (PCE) آمریکا در اوت ۲۰۲۶ به ۱۹واحد پایه رسیده است. این در حالی است که همین عامل یک سال قبل حدود ۶واحد پایه اثر کاهنده بر شاخص داشت. این گروه پیشبینی میکند که فشار در سهماهه چهارم سال نیز افزایش یابد. از جمله بهدلیل اعلام افزایش قیمت گوشیهای تلفن همراه از سوی شرکتها.
اهمیت این موضوع در آن است که رونق سرمایهگذاری میتواند همزمان رشد اقتصادی را تقویت کند و مهار تورم را دشوارتر سازد. اگر تقاضای ناشی از سرمایهگذاریهای مرتبط با هوش مصنوعی در کنار فشارهای دیگر قیمتها را بالا نگه دارد، فضای بانک مرکزی آمریکا برای کاهش نرخ بهره محدودتر خواهد شد. در سناریوی آکسا، این فشارها با ادامه محدود انقباض پولی همراه است. این گروه یک افزایش دیگر نرخ بهره در ۹دسامبر را پیشبینی میکند. در چنین شرایطی، هزینه تامین مالی شرکتهایی که برای توسعه مراکز داده و زیرساختهای هوش مصنوعی به سرمایه بیشتری نیاز دارند نیز ممکن است بالا بماند.
هوش مصنوعی در حال حاضر یکی از محرکهای مهم رشد اقتصادی آمریکاست؛ اما ارقام سرمایهگذاری بهتنهایی نشان نمیدهند که این هزینهها در آینده چه میزان بازده ایجاد خواهند کرد. هشدار گروه آکسا درباره تداوم عدم قطعیت و احتمال بروز دورههایی از نوسان است. تازه آن هم نوسانی که میتواند از بازارهای مالی به مصرف، سرمایهگذاری و اقتصادهای دیگر منتقل شود. پرسش ابتدایی همچنان باقی است. آیا بازده واقعی سرمایهگذاریهای هوش مصنوعی میتواند انتظارات بازار را توجیه کند، یا تردید درباره همین بازده به عاملی تعیینکننده در مسیر رشد اقتصاد جهانی تبدیل خواهد شد؟