افسانه و واقعیت دلارزدایی در جهان
سید امیررضا انگجی/ پژوهشگر توسعه اقتصادی
اخیرا بحثهای زیادی در مورد چشمانداز از بین رفتن سلطه جهانی دلار صورت گرفته است. این گزارش استدلال میکند در حالی که شواهدی از کاهش سهم دلار از ذخایر ارزی تخصیصیافته به مبادلات وجود دارد، گزارشهای مربوط به حذف آن بهعنوان ارز غالب جهانی بسیار اغراقآمیز است. از جمله عوامل این کاهش میتوان به نیاز بانکهای مرکزی به مداخله در بازار ارز و تغییرات نرخ بهره اشاره کرد؛ اما شواهد کمی در خصوص تاثیر محدودیتها علیه استفاده از دلار وجود دارد.
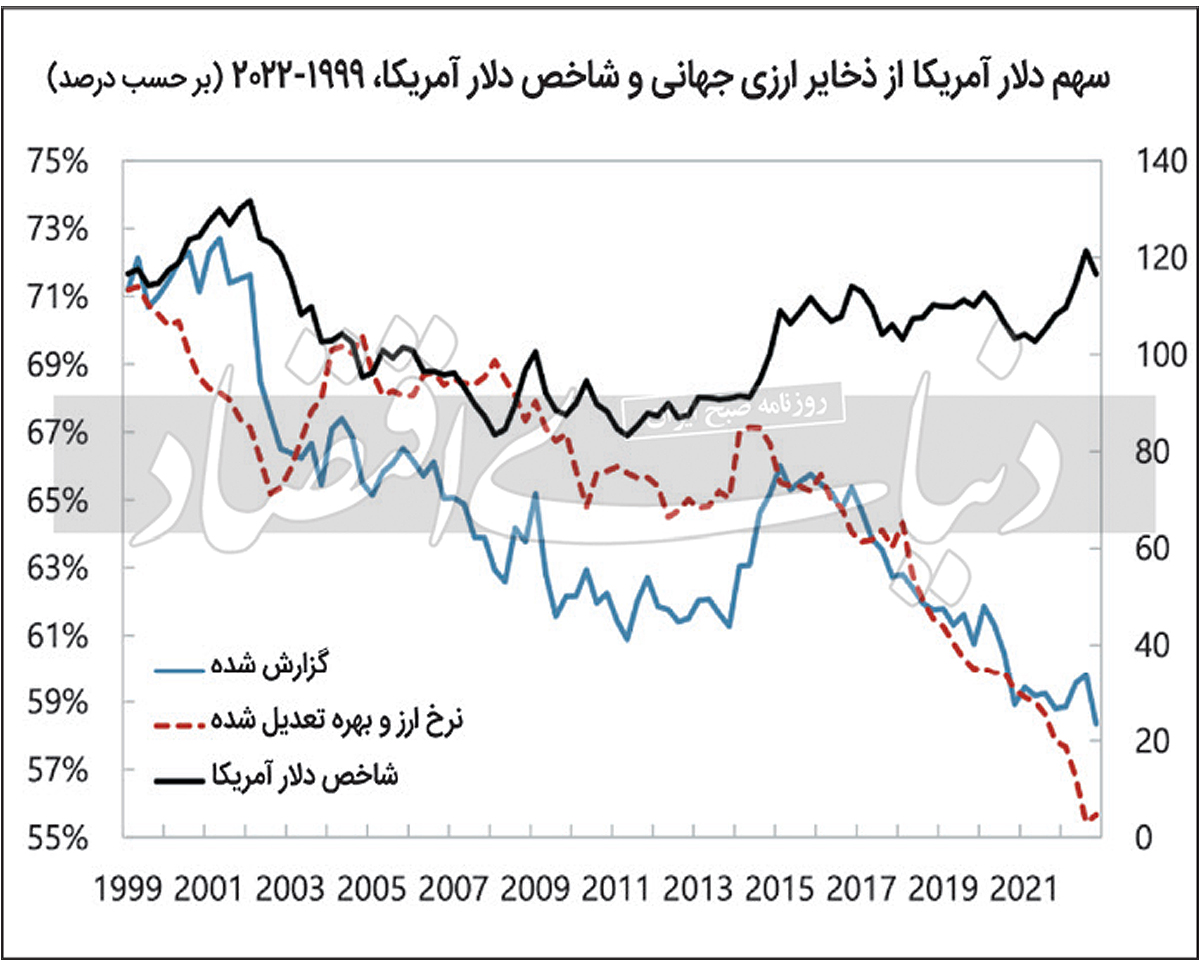
پست ویدئویی جدیدی که بهطور گسترده به اشتراک گذاشته شده است، هشدار میدهد که دلارزدایی، واقعی است و بهسرعت در حال انجام است. سهم دلار از ۷۳درصد مبادلات در سال ۲۰۰۱ به ۵۵درصد در ۲۰۲۰ رسید. از زمان آغاز تحریمها علیه روسیه نیز این سهم از ۵۵درصد به ۴۷درصد رسیده است و اکنون ۱۰برابر سریعتر از دودهه گذشته دلارزدایی انجام میشود. این سوال جدید نیست، همانطور که خوانندگان آگاه خواهند بود، پاسخدادن به آن مستلزم تحلیلی هوشیارانه است که از واقعیتها شروع میشود. سهم دلار از ذخایر ارزی تخصیصیافته به مبادلات خارجی در سهماه چهارم سال ۲۰۲۲، معادل ۴/ ۵۸درصد بود، نه ۴۷درصد (براساس آخرین پایگاه داده ترکیب ارزی ذخایر رسمی ارز خارجی صندوق بینالمللی پول). این رقم تقریبا نسبت به سهماه چهارم سال ۲۰۲۱ بدون تغییر است.
شکاکان اعتراض میکنند که این دادهها با تغییرات نرخ ارز تحریف میشوند. دلار در سهفصل اول سال ۲۰۲۲ تقویت شد که میتوانست ارزش ذخایر دلار و سهم این ارز در پرتفوی ذخیره را افزایش دهد. اما بانکهای مرکزی در واکنش به تغییرات نرخ ارز، پرتفوی ذخیره خود را مجددا متعادل میکنند که تاثیر بر سهم دلار از مبادلات را محدود میکند. کاهش سهم دلار در دادههای تعدیلشده براساس نرخ ارز مشهود است؛ از ۵۹درصد در سهماه چهارم سال ۲۰۲۱ به ۵۷درصد در سهماه چهارم ۲۰۲۲؛ اما به معنی افول و سقوط نیست. همانطور که دادهها نشان میدهد، سهم دلار از ذخایر تخصیصی، با تعدیل نرخ ارز، از سال ۱۹۹۹ به طور متوسط ۱۰/ ۶درصد در سال کاهش یافته است.
از جمله عواملی که زمینهساز کاهش ارزش دلار است، نیاز بانکهای مرکزی به مداخله در بازارهای ارز است. دلار بهعنوان نقدشوندهترین واحد مداخلهای، زمانی که بانکهای مرکزی برای خرید ارزهای خود وارد بازار میشوند، به طور گسترده مورد استفاده قرار میگیرد؛ به همین دلیل ذخایر دلار کاهش یافت. یکنمونه برجسته در سال ۲۰۱۵ بود؛ زمانی که چین، بزرگترین دارنده ذخایر دلار آمریکا، خروج سرمایه را تجربه کرد و نیاز به مداخله داشت. تصادفی نیست که کاهش سهم دلار از ذخایر در سال۲۰۲۲ با تضعیف نرخ ارز در بازارهای نوظهور همزمان شده است.
مکانیزم دیگری که میتواند در سهم دلار تغییراتی ایجاد کند، تغییرات در نرخهای بهره است؛ زیرا این تغییرات بر ارزش بازار اوراق قرضه تاثیر میگذارد. شاخصهای بازده کل اوراق قرضه دولتی با سررسید صفر تا پنجسال را میتوان برای اندازهگیری سهم نرخهای بهره در هر حوزه مورد بررسی قرار داد. شاخصهای بازده کل علاوهبر پرداختهای بهره، عایدی سرمایهای را که در سبد اوراق بهادار به دلیل تغییرات نرخهای بهره به دست میآید نیز شامل میشود. براساس دادههای خزانهداری بینالمللی سرمایه (TIC)، محدوده صفر تا پنجسال، بخش عمدهای از داراییهای اوراق قرضه خزانهداری ایالاتمتحده توسط سرمایهگذاران رسمی را دربرمیگیرد. دادهها مجددا نشان میدهد که سهم دلار از ذخایر تخصیصی، هماکنون هم براساس نرخ ارز و هم با نرخ بهره تعدیلشده در مسیر نزولی تدریجی قرار گرفته است؛ اما این مسیر نزولی تدریجی یک فروپاشی نیست.
آیا تحریمهای مالی میتواند در تنوع تدریجی و مداوم از سوی بانکهای مرکزی نقشی داشته باشد؟ ارسلانالپ و همکاران (۲۰۲۲) نقش تحریمهای مالی در ترکیب ارزی پرتفوی ذخیره با استفاده از دادههای عمومی ۸۰ بانکمرکزی را بررسی کردند. آنها مدرکی دال بر تاثیر تحریمها بر سهم استفاده از دلار پیدا نکردند. بانکهای مرکزی که به دنبال پناهگاهی امن در برابر تحریمها هستند، ممکن است به سمت طلا و ارزهای ذخیره دیگر حرکت کنند. تعدادی از بانکهای مرکزی بازارهای نوظهور سهم ذخایر خود را به شکل طلا افزایش دادهاند. این حرکت در سال ۲۰۲۲ شتاب گرفت که شاهد بزرگترین خرید خالص طلا توسط بانکهای مرکزی در هر سال قرن بیستویکم بود. ارسلانالپ و همکاران (۲۰۲۳) تاثیر تحریمهای مالی گذشته بر سهم ذخایر رسمی طلا برای ۱۸۰کشور را تجزیه و تحلیل میکنند. آنها اثر آماری معناداری از تحریمها بر افزایش ذخایر طلا پیدا کردند؛ اما اثر کمی آن اندک و ناچیز است. برای نمونه کشوری که هدف تحریمهای چندجانبه است، سهم طلا در ذخایر خود را تقریبا ۴درصد افزایش میدهد. بنابراین، این مقاله معتقد نیست که دلارزدایی و کاهش استفاده از دلار در جهان آغاز روند تدریجی است یا نه؟ شاید اینطور باشد اما در حال حاضر دلارزدایی در اقتصاد جهانی با واقعیتهای آماری مورد تایید قرار نمیگیرد.
تحلیل و ترجمه بر مبنای مقاله Is de-dollarisation happening?, Barry Eichengreen (۲۰۲۳) صورت گرفته است.