نویسنده: نوریل روبینی مترجم: رفیعه هراتی طی چند سال گذشته اغراقهای فراوانی درمورد کشورهای بریکس (برزیل، روسیه، هند، چین و آفریقای جنوبی) صورت گرفته است. این کشورها با توجه به جمعیت بسیار و رشد سریعشان آنچنان که بسیاری براین باورند، به زودی به اقتصادهای بزرگ جهان تبدیل خواهند شد و چین تا سال ۲۰۲۰ بزرگترین اقتصاد جهان خواهد شد. اما کشورهای بریکس، همچون دیگر اقتصادهای نوظهور به تازگی کندی رشد شدیدی را تجربه کردهاند. بنابراین، این سوال مطرح میشود که آیا دوران خوشی این کشورها به پایان رسیده است؟ تولید ناخالص داخلی برزیل در سال گذشته تنها یک درصد رشد کرده است و امسال رشدی بیش از ۲ درصد نخواهد داشت و رشد بالقوه این کشور به زحمت بیش از ۳ درصد خواهد بود.
نویسنده: نوریل روبینی مترجم: رفیعه هراتی طی چند سال گذشته اغراقهای فراوانی درمورد کشورهای بریکس (برزیل، روسیه، هند، چین و آفریقای جنوبی) صورت گرفته است. این کشورها با توجه به جمعیت بسیار و رشد سریعشان آنچنان که بسیاری براین باورند، به زودی به اقتصادهای بزرگ جهان تبدیل خواهند شد و چین تا سال 2020 بزرگترین اقتصاد جهان خواهد شد. اما کشورهای بریکس، همچون دیگر اقتصادهای نوظهور به تازگی کندی رشد شدیدی را تجربه کردهاند. بنابراین، این سوال مطرح میشود که آیا دوران خوشی این کشورها به پایان رسیده است؟
تولید ناخالص داخلی برزیل در سال گذشته تنها یک درصد رشد کرده است و امسال رشدی بیش از ۲ درصد نخواهد داشت و رشد بالقوه این کشور به زحمت بیش از ۳ درصد خواهد بود. بهرغم اینکه قیمت نفت به حدود بشکهای ۱۰۰ دلار رسیده است، اقتصاد روسیه احتمالا در سال جاری ۲ درصد رشد خواهد کرد و رشد بالقوهای حدود ۳ درصد خواهد داشت. هند طی دو سال رشد خوبی را ثبت کرده است (۲/۱۱ درصد در سال ۲۰۱۰ و ۷/۷ درصد در سال ۲۰۱۱)، اما رشد اقتصادی این کشور در سال ۲۰۱۲ کند شد و به ۴ درصد رسید. اقتصاد چین طی سه دهه گذشته رشد سالانه ۱۰ درصد را تجربه کرده است، اما این رشد در سال گذشته تا ۸/۷ درصد کند شد و با خطر فرود دشوار رو به رو است. همچنین، اقتصاد آفریقای جنوبی سال گذشته تنها ۵/۲ درصد رشد کرد و احتمالا امسال رشدی سریعتر از ۲ درصد نخواهد داشت.
تعداد دیگری از اقتصادهای نوظهور که قبلا رشد سریعی داشتند، مانند ترکیه، آرژانتین، لهستان، مجارستان و بسیاری از این اقتصادها در اروپای مرکزی و اروپای شرقی، کندی رشد مشابهی را تجربه میکنند. بنابراین، چه مسالهای اقتصادهای بریکس و دیگر اقتصادهای نوظهور را پریشان کرده است؟
نخست، اکثر اقتصادهای نوظهور در سالهای۲۰۱۱-۲۰۱۰ با رونق بیش از حد رو به رو بودند به طوری که رشد اقتصادی آنها از رشد بالقوه فراتر رفت و تورم افزایش یافت و از اهداف تعیین شده پیشی گرفت. بنابراین بسیاری از آنها در سال ۲۰۱۱ سیاستهای پولی را سختتر کردند، پیامدهای این اقدام که برای رشد سال ۲۰۱۲ درنظر گرفته شده بود به سال جاری نیز کشیده شد.
دوم، این نظر که اقتصادهای نوظهور کاملا از ضعف اقتصادی کشورهای پیشرفته به دور هستند، نادرست بود:رکود در حوزه یورو، رکود تقریبی در بریتانیا و ژاپن در سالهای ۲۰۱۲-۲۰۱۱ و کندی رشد در ایالات متحده از طریق تجارت،روابط مالی و اعتماد سرمایهگذاران، تاثیر منفی بر عملکرد اقتصادهای نوظهور داشتند. برای مثال، رکود مداوم حوزه یورو از طریق روابط تجاری به ترکیه و اقتصادهای نوظهور در اروپای مرکزی و شرقی آسیب رساند.
سوم، اکثر کشورهای بریکس و چند اقتصاد نوظهور دیگر به سمت نوعی از سرمایهداری دولتی حرکت کردند. این مساله اصلاحاتی را که موجب افزایش بهرهوری و سهم اقتصادی بخش خصوصی میشود، کند میکند و به بنگاههای دولتی نقش اقتصادی بیشتری میدهد (و به بانکهای دولتی نقش بیشتری در تخصیص اعتبارات و پسانداز میدهد). این مساله همچنین ملی کردن منابع، برنامههای حمایتی تجاری،سیاستهای صنعتیسازی جایگزین واردات و اعمال کنترل سرمایه را به همراه دارد.
این شیوه احتمالا در مراحل اولیه توسعه و زمانی که بحران مالی جهان موجب کاهش هزینه خانوارها شد، موثر بوده است، اما اکنون فعالیتهای اقتصادی را مختل میکند و رشد بالقوه را کاهش میدهد. در واقع، کندی رشد اقتصادی چین منعکسکننده یک مدل اقتصادی است که همانطور که ونجیابائو، نخستوزیر سابق این کشور گفته «ناپایدار،نامتوازن،خارج از کنترل و غیرقابل دوام» است و درحال حاضر تاثیر نامطلوبی بر رشد اقتصادهای نوظهور آسیا و اقتصادهای نوظهور صادرکننده کالا از آسیا گرفته تا آمریکای لاتین و آفریقا دارد. این خطر که چین در دو سال آینده فرودی دشوار را تجربه خواهد کرد، آسیب بیشتری به اقتصادهای نوظهور وارد میکند.
چهارم، دوره رونق کالاها که به رشد اقتصادهای برزیل، روسیه، آفریقای جنوبی و بسیاری دیگر از اقتصادهای نوظهور صادرکننده کالا کمک کرد، احتمالا به پایان رسیده است. درحقیقت، با توجه به کندی رشد اقتصادی چین، سرمایهگذاری فراوان در تکنولوژیهای ذخیرهکننده انرژی، تاکید کمتر بر مدل رشد مبتنی بر سرمایه و منابع در سراسر جهان و تاخیر در افزایش عرضه که به دلیل افزایش قیمتها به وجود آمده است، تداوم این دوره رونق دشوار خواهد بود.
عامل پنجم که به تازگی رخ داده است، اینکه فدرال رزرو آمریکا اعلام کرده است احتمالا زودتر از آنچه قبلا تصور میشد به برنامه تسهیل مقداری خود پایان میدهد و این مساله به معنی خاتمه احتمالی نرخ بهره صفر است. این دو موضوع موجب آشفتگی بازارهای مالی اقتصادهای نوظهور شدهاند. حتی پیش از اعلام این خبر توسط فدرال رزرو، به دلیل کندی رشد اقتصادی چین، بازارهای سهام و کالای اقتصادهای نوظهور در سال جاری عملکرد چندان خوبی نداشتند. اما از آن زمان به بعد، ارزش پول و اوراق قرضه دولتی و اوراق قرضه شرکتهای اقتصادهای نوظهور کاهش یافت.عصر پول ارزان یا پول با بهره صفر که حجم عظیمی از نقدینگی را به وجود آورد، در اقتصادهای نوظهور رو به پایان است.
سرانجام، گرچه بسیاری از اقتصادهای نوظهور قصد دارند مازاد حساب جاری ثبت کنند، اما تعداد فزایندهای از آنها ازجمله ترکیه،آفریقای جنوبی، برزیل و هند، با کسری حساب جاری مواجه هستند و این کسری از طریق روشهای پرخطر جبران میشود یعنی: بدهیهای کوتاهمدت بیشتر و بدهیهای بلندمدت کمتر، بدهی ارزی بیشتر و بدهی پول محلی کمتر.
این کشورها ضعفهای مشترک دیگری نیز دارند،همچون کسری مالی مفرط، تورم فراتر از هدف تعیین شده و ریسکهای ثبات (که نه تنها در ناآرامیهای سیاسی اخیر ترکیه و برزیل، بلکه در نزاع نیروی کار در آفریقای جنوبی و تردیدهای سیاسی و انتخاباتی هندوستان بروز کرده است). نیاز به تامین مالی کسری بیرونی و اجتناب از کاهش ارزش پول (و حتی تورم بیشتر) مستلزم افزایش نرخ بهره یا حفظ آن در سطح بالا است. اما سختگیری پولی، رشدی را که هماکنون نیز کند است، بیش از پیش تضعیف خواهد کرد. بنابراین، اقتصادهای نوظهوری که کسری فراوان به همراه یک ضعف اقتصادی دیگر دارند، فشارهای بیشتری در بازارهای مالی و نرخ رشد خود تجربه خواهند کرد.
این عوامل توضیح میدهد که چرا رشد در اکثر کشورهای بریکس و بسیاری دیگر از اقتصادهای نوظهور به شدت کند شده است. برخی از این عوامل دورهای هستند، اما دیگر عوامل مانند سرمایهداری دولتی، خطر فرود دشوار در چین و پایان دوران رونق کالاها بنیادی به شمار میروند. بنابراین، نرخ رشد اقتصادی بسیاری از اقتصادهای نوظهور در دهه آینده کمتر از دهه گذشته خواهد بود.
البته، برخی از این اقتصادهای نوظهور که بهتر مدیریت شدهاند همچنان رشد سریعی را تجربه خواهند کرد. اما بسیاری از کشورهای بریکس به همراه دیگر اقتصادهای نوظهور، به دیوار سفت برخورد خواهند کرد و رشد و بازاهای مالی آنها به شدت آسیب خواهند دید.
اصلاحیه
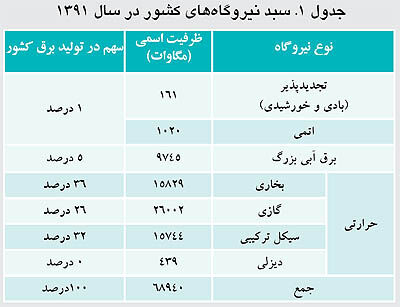
در مقاله «ظرفیتهای قانونی توسعه برق» که دیروز در همین صفحه منتشر شد، اعداد جدول ۱ به اشتباه درج شده بود که جدول صحیح را میتوانید در زیر ببینید. توجه به این نکته میتواند مفید باشد که سهم در تولید برق، میزان تولید واقعی هر نوع نیروگاه از کل تولید برق را نشان میدهد و به همین دلیل با نسبت ظرفیت اسمی آن نوع نیروگاه به کل برابر نیست. بنابراین و بر اساس جدول زیر بیش از ۹۵ درصد برق مصرفی کشور در نیروگاههای حرارتی و با استفاده از منابع فسیلی تولید میشود.