ارتقای مزیت رقابتی و توسعه صادرات - ۱۷ مرداد ۹۱
علی دینی ترکمانی*<br> بخش دوم<br> کاهش ارزش پول ملی یا افزایش ظرفیت جذب سرمایه؟۱
علی دینی ترکمانی*
بخش دوم
کاهش ارزش پول ملی یا افزایش ظرفیت جذب سرمایه؟۱
نهادها، ظرفیت جذب و نهادینهسازی دانش علمی و فنی پیشرفته
پیش از پرداختن به سیاست ارزی چین و ایران، به این مساله میپردازیم که چه عواملی بر عناصر تشکیل دهنده ظرفیت جذب سرمایه - از جمله مهارتهای مدیریتی و مدیریت پروژههای سرمایهگذاری، مدیریت سرمایه خارجی، توانایی در تعاملات منطقهای و بینالمللی علمی و فنی، سرمایهگذاری در تحقیق و توسعه و سرمایه انسانی- اثر میگذارند. به نظر من پاسخ در نظام نهادی و حکمرانی نهفته است. اگر در تار و پود این نظام، تقویت دانش علمی و فنی حائز اهمیت باشد، اگر ضابطه مندی و شایسته سالاری عنصر ماهوی آن باشد و اگر سازمان درونی آن قوی باشد، ظرفیت جذب سرمایه به خوبی تقویت میشود و به عاملی زیرساختی برای افزایش اثرگذاری سیاستهای قیمتی از جمله سیاست ارزی در نیل به اهداف مورد نظر به ویژه ارتقای بهره وری سرمایه و یادگیری فناورانه تبدیل میشود. در غیر اینصورت، ظرفیت جذب سرمایه در سطحی اندک باقی میماند و اثرگذاری سیاستهای قیمتی نیز حداقل میشود. ظرفیت جذب پایین یعنی عدم صدق شرط مارشال-لرنر-رابینسون و این یعنی کم کشش بودن صادرات و واردات نسبت به تغییرات نرخ ارز.
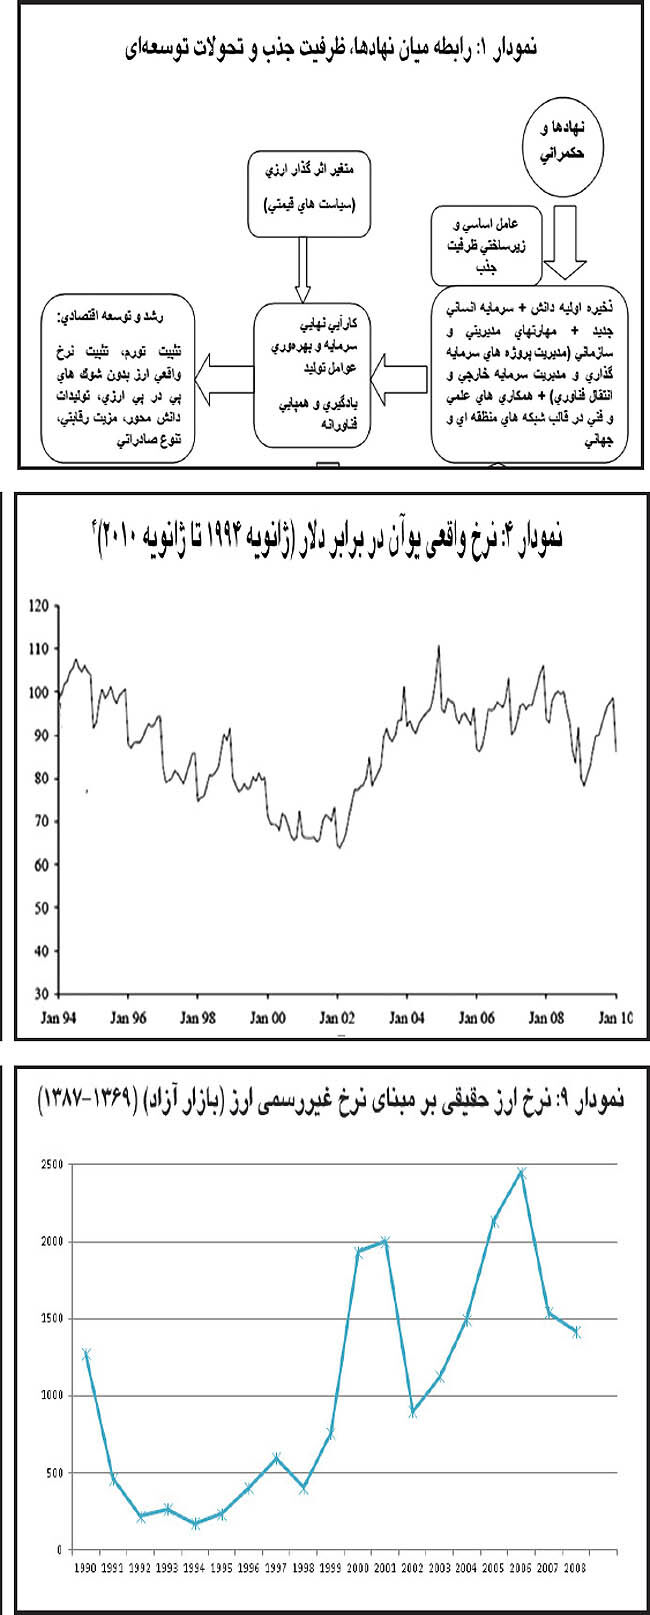
در نمودار ۱ رابطه علت و معلولی نظام نهادی و حکمرانی و ظرفیت جذب سرمایه و تحولات فناورانه را الگوسازی کردهام که مبتنی بر دیدگاه نظری نهادی - ساختاری بنده است. در این نمودار یک چرخه اصلی وجود دارد که میان ظرفیت جذب سرمایه و کارآیی نهایی سرمایه و همپایی فناورانه برقرار است. اما شکلگیری ظرفیت جذب قوی، خود تحت تاثیر نظام نهادی و حکمرانی قوی است. در نظامی که تخصص، شایسته سالاری و ضابطهمندی حاکم است، علم و دانش به یک نهاد تبدیل میشود. حکمرانی قوی با تامین شرایط مناسب برای انباشت سرمایه انسانی، ارتقای مهارتهای مدیریتی و مدیریت سرمایه خارجی و انتقال فناوری، نقش مهمی در ارتقای ظرفیت جذب سرمایه دارد. وقتی چنین اتفاقی بیفتد، زمینه برای یادگیری فناورانه و افزایش بهره وری سرمایه و نهایتا همپایی فناورانه با قدرتهای اقتصادی پیشرو فراهم میشود. ارتقای یادگیری و همپایی فناورانه نیز به نوبه خود به ارتقای ظرفیت جذب سرمایه میانجامد. در اینجا به تعبیر گونار میردال و نیکلاس کالدور با علیت انباشتی مواجه هستیم. هر ارتقایی موجب ارتقای دیگری میشود و به اینصورت چرخهای فزاینده شکل میگیرد که نتیجه آن، رشد و توسعه اقتصادی است
با میوههایی چون تثبیت تورم، تثبیت نرخ واقعی ارز بدون دست زدن به شوکهای پیدرپی ارزی، و رشد کمی و کیفی صادرات. در این میان، سیاستهای قیمتی از جمله کاهش ارزش پول ملی نیز در ارتقای بهرهوری سرمایه و همپایی فناورانه اثرگذار هستند، اما میزان این اثرگذاری تابعی از میزان ظرفیت جذب سرمایه است.
مقایسه تطبیقی سیاست ارزی چین و ایران
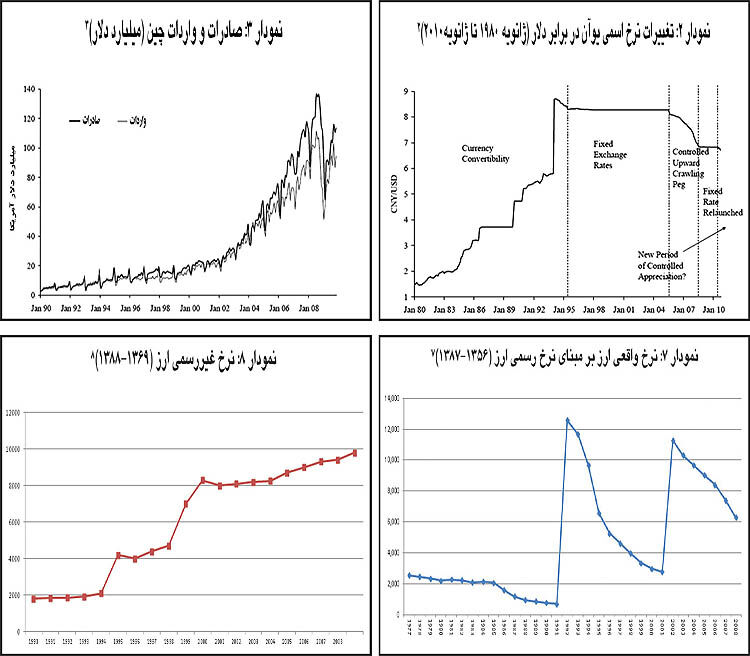
چین از سال ۱۹۸۰ تا ۱۹۹۴ سیاست کاهش ارزش پول ملی را اجرا کرده و نرخ دلار را از ۵/۱ یوآن به ۵/۸ یوآن افزایش داده است. اما برخلاف تصور برخی اقتصاددانان در ایران که متاسفانه به آمار و ارقام هم نگاهی نمیاندازند، از سال ۱۹۹۵ به بعد ارزش یوآن در برابر دلار به اصطلاح میخکوب و از سال ۲۰۰۵ حتی تقویت شده و نرخ دلار از حدود ۵/۸ یوآن به ۵/۶ یوآن در سال ۲۰۰۷ کاهش یافته است (نمودار ۲). این تقویت ارزش یوآن به قبل از بحران بزرگ مالی و فشار آمریکا و اروپا بر چین برای تقویت ارزش یوآن برمیگردد. بنابراین چین در مقطعی ارزش پول ملی را کاهش داده و در مقطع دیگری آن را تثبیت و حتی افزایش داده است.
دو نکته مهم در اینجا وجود دارد. اولا در همین مقطعی که یوآن میخکوب شده، صادرات چین به صورت نمایی افزایش پیدا میکند. نمودار ۳ صادرات و واردات چین را در فاصله ژانویه ۱۹۹۰ تا ژانویه ۲۰۰۸ نشان میدهد که از حدود ۵ میلیارد دلار به حدود ۱۴۰ میلیارد دلار افزایش یافته و سپس بر اثر بحران بزرگ کاهش یافته است. از اواخر دهه ۱۹۹۰ است که منحنی صادرات به صورت نمایی تبدیل میشود. ثانیا در همین مقطع نرخ واقعی ارز در ابتدا کاهش و سپس افزایش مییابد و تثبیت میشود؛ یعنی بدون آنکه شوک ارزی دیگری وارد شود، نرخ واقعی ارز تثبیت میگردد (نمودار ۴).
چگونه میتوان نرخ اسمی ارز را میخکوب کرد و در عین حال نرخ واقعی ارز را هم تثبیت نمود؟ پاسخ در کنترل فشارهای تورمی است. گفتیم که نرخ واقعی ارز تحت تاثیر نرخ اسمی ارز و نسبت شاخص قیمت کالاهای وارداتی به شاخص قیمت کالاهای تولید داخل است. اگر فشارهای تورمی کنترل شود و شاخص قیمت کالاهای وارداتی ثابت باشد، بدون کاهش ارزش پول ملی یا حتی با تقویت آن نیز میتوان نرخ واقعی ارز را تثبیت کرد.
نمودار ۵ روند نرخ تورم و رشد تولید ناخالص داخلی واقعی چین طی سالهای ۱۹۸۰ تا ۲۰۰۸ را نشان میدهد. متوسط میزان تورم (نمودار پیوسته) طی سالهای ۱۹۸۰ تا ۱۹۹۶ حدود ۱۲ درصد بوده است که در سالهای ۱۹۹۷ تا ۲۰۰۸ به حدود ۲ تا ۳ درصد کاهش پیدا میکند. این کاهش فشارهای تورمی را میتوان بر مبنای افزایش ظرفیت جذب سرمایه که در افزایش ظرفیتهای تولیدی مولد و رقابتپذیر بازتاب پیدا میکند، توضیح داد.
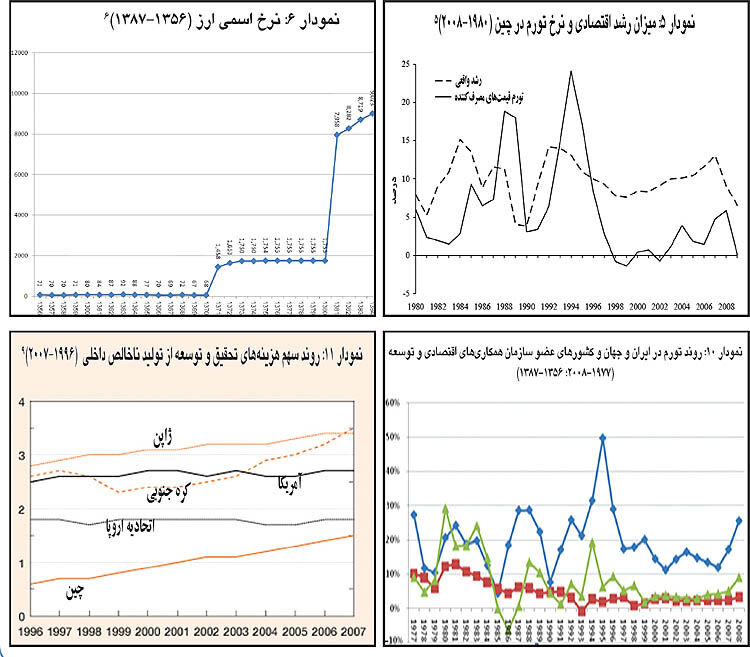
حال به تجربه سیاست ارزی ایرانی میپردازیم. ما نیز تقریبا همین سیاست را البته با ۱۰ سال تاخیر اجرا کردیم. چین از سال ۱۹۸۰ تا ۱۹۹۴ دو بار ارزش پول ملی را کاهش داد و ما این کار را طی سالهای ۱۹۹۰ (۱۳۶۹) به بعد در دو مقطع به طور رسمی انجام دادهایم. یکبار در ابتدای سال ۱۳۷۰ نرخ رسمی ارز را از حدود ۷۰ ریال به ۱۴۵۰ ریال و بار دیگر در سال ۱۳۸۰ از ۱۷۵۰ ریال به ۷۹۵۰ ریال افزایش دادیم (نمودار ۶).
روند نرخ واقعی ارز که بر مبنای نرخ اسمی ارز، شاخص قیمت خرده فروشی و شاخص قیمت اعضای سازمان همکاری اقتصادی و توسعه محاسبه کردهام، نشان میدهد که بعد از هر شوک ارزی که موجب افزایش نرخ واقعی ارز شده، این نرخ دوباره کاهش یافته است. برای نتیجهگیری بهتر، نرخ واقعی ارز را بر مبنای نرخ غیررسمی نیز محاسبه کرده ام که همین موضوع دوباره تایید میشود (نمودارهای ۷ و ۸). این روندها نشان میدهند که ما قادر به تثبیت نرخ ارز واقعی نیستیم، چون فشارهای تورمی در اقتصاد ما قوی است. بعد از هر شوک ارزی، به دلیل تورم، نرخ واقعی ارز دوباره کاهش پیدا میکند. این همان نقد نهادی-ساختاری است که در بخش قبل این مقاله به آن اشاره کردم. اگر شاخص بندی نرخ ارز با قیمت کالاها و دستمزد قوی باشد و خطوط تولید ارزبری بالایی داشته باشند، شوک ارزی به دنبال خود فشارهای تورمی را تقویت میکند و اثر وارده بر نرخ واقعی ارز را طی چند سال خنثی میکند و بنابراین باید شوک دیگری اعمال کرد. به این شیوه این دور ادامه پیدا میکند، بدون آنکه نرخ واقعی ارز تثبیت شود. مشکل در ناتوانی بخش واقعی اقتصاد در ایجاد گشایشهای قابل توجه در طرف عرضه اقتصاد است که از
ظرفیت اندک جذب سرمایه ریشه میگیرد. مادام که ظرفیت جذب سرمایه ارتقا پیدا نکند، نمیتوان از طریق بازی با نرخ ارز به اهداف توسعهای دست یافت. نمودار ۱۰ روند تورم ایران را در مقایسه با متوسط جهان و کشورهای عضو سازمان همکاریهای اقتصادی و توسعه نشان میدهد (منحنی بالایی متعلق به ایران است).
شاید این نکته به ذهن آید که به هر حال چین نیز سیاست کاهش ارزش پول ملی را در دورهای ۱۵ ساله اجرا کرده است. بحث بر سر اجرا یا عدم اجرای این سیاست نیست؛ بحث این است که اگر ظرفیت جذب سرمایه ضعیف باشد، این سیاست با تشدید فشارهای تورمی به ضد خود تبدیل میشود. هدف از اجرای آن تثبیت نرخ واقعی ارز است، اما در گذر زمان بر اثر تورم، نرخ واقعی ارز دوباره کاهش پیدا میکند. از این رو تا هنگامی که عامل زیرساختی یعنی ظرفیت جذب قوی سرمایه فراهم نباشد، نمیتوان با اتکا به این سیاست هم نرخ واقعی ارز را تثبیت کرد و هم دست به متنوعسازی صادراتی زد. چین توانسته ظرفیتهای تولیدی خود را به خوبی گسترش دهد و فشارهای تورمی ناشی از این سیاست را کنترل کند. یکی از شاخصهای افزایش ظرفیت جذب، نسبت هزینههای تحقیق و توسعه به تولید ناخالص داخلی است. نمودار ۱۱ نشان میدهد که در چین این سهم از نیم درصد تولید ناخالص داخلی در سال ۱۹۹۶ به ۵/۱ درصد در سال ۲۰۰۷ افزایش یافته و از این نظر در حال نزدیک شدن به مرز اتحادیه اروپا است. یک شاخص مرتبط دیگر، حضور ۶۶ دانشگاه چین در میان ۲۰۰ دانشگاه برتر جهان طبق ارزیابی نشریه معتبر تایمز است. همچنین
میتوان به گزارش آکادمی ملی علوم بریتانیا در سال ۲۰۱۱ اشاره کرد که چین بعد از آمریکا دومین تولیدکننده دانش علمی و فنی است و طی چند سال آینده از آمریکا پیشی خواهد گرفت.
پاورقی:
۱- متن سخنرانی منتشرنشده در دفتر اقتصاد کلان معاونت ریاست جمهوری (سازمان برنامه و بودجه سابق) و موسسه دین و اقتصاد.
۲- صندوق بینالمللی پول، به نقل از شنابل، ۲۰۱۰.
۳- همان.
۴- همان.
۵- همان.
۶- بانک مرکزی، ترازنامه و گزارش اقتصادی، سالهای مختلف.
۷- نرخ ارز حقیقی محاسبه شده بر مبنای نرخ ارز رسمی، شاخص قیمت مصرفکننده ایران و میانگین شاخص قیمت مصرفکننده کشورهای عضو سازمان همکاریهای اقتصادی و توسعه به عنوان شرکای اصلی تجاری.
۸- بانک مرکزی، اداره بررسیهای اقتصادی.
۹- https://www.nsf.gov/statistics/seind۱۰/c۰/c۰s۲.html
* استادیار موسسه مطالعات و پژوهشهای بازرگانی