ارتقای مزیت رقابتی و توسعه صادرات
علی دینی ترکمانی*<br> بخش اول<br> کاهش ارزش پول ملی یا افزایش ظرفیت جذب سرمایه؟۱<br>مقدمه<br>پیش از ورود به بحث، ذکر نکتهای درباره این مقاله لازم است. در ابتدای سال ۱۳۹۰ میزگردی در موسسه مطالعات و پژوهشهای بازرگانی درباره جنگ ارزی با حضور تنی چند از اقتصاددانان و بنده برگزار شد.
علی دینی ترکمانی*
بخش اول
کاهش ارزش پول ملی یا افزایش ظرفیت جذب سرمایه؟۱
مقدمه
پیش از ورود به بحث، ذکر نکتهای درباره این مقاله لازم است. در ابتدای سال ۱۳۹۰ میزگردی در موسسه مطالعات و پژوهشهای بازرگانی درباره جنگ ارزی با حضور تنی چند از اقتصاددانان و بنده برگزار شد.
یکی از اعضای میزگرد معتقد بود که چین از طریق سیاست کاهش ارزش پول ملی به توسعه دست یافته و چون در این سیاست نفع دارد، حاضر به تقویت پول خود نیست. این دیدگاه برخی دیگر از اقتصاددانان در ایران نیز هست. من کنجکاو شدم که ببینم سیاست ارزی چین طی سالهای گذشته چگونه بوده است. در جستوجویی که داشتم به مقالهای از انتشارات صندوق بینالمللی پول برخوردم که نشان میدهد چین برخلاف تصور رایج، از سال ۱۹۹۴ به این سو از این سیاست استفاده نکرده است. دو شوک ارزی طی سالهای ۱۹۸۰ تا ۱۹۹۴ داشته، اما از آن پس نرخ اسمی ارز را میخکوب و حتی از سال ۲۰۰۷ به بعد تقویت کرده است. در عین حال در همین دوره اخیر توانسته نرخ واقعی ارز را تثبیت کند. پاسخ به این پرسش که چین چگونه توانسته بدون کاهش ارزش پول ملی، نرخ واقعی ارز را تثبیت کند، انگیزهای شد برای تالیف این مقاله و مقایسه تطبیقی این سیاست در چین و ایران به منظور ارزیابی دو فرضیه رقیب نئوکلاسیکی و نهادی- ساختاری درباره میزان اثرگذاری سیاست کاهش ارزش پول ملی بر توسعه صادرات.
در حالی که فرضیه رایج و متعارف نئوکلاسیکی، کاهش ارزش پول ملی را عامل اصلی در توسعه صادرات و متنوع سازی آن میداند، رویکرد نهادی- ساختاری، اثرگذاری آن را منوط به وجود عامل زیرساختی ظرفیت جذب سرمایه میداند؛ یعنی مادام که ظرفیت جذب بالا نباشد، نمیتوان با کاهش ارزش پول ملی صادرات را به لحاظ کمی و کیفی توسعه داد. بنابراین هدف من در این مقاله آن است که قدرت تبیین دو فرضیه را با استناد به دادههای تطبیقی چین و ایران بررسی کنم.
رابطه کاهش ارزش پول ملی و حساب جاری
نظر متعارف اقتصادی این است که اگر نرخ اسمی ارز متناسب با میزان تورم تعدیل نشود، نرخ واقعی ارز کاهش مییابد و کسری در حساب جاری افزایش پیدا میکند و بنابراین برای کنترل این کسری، به تعدیل نرخ اسمی ارز با تورم نیاز داریم.
نرخ واقعی ارز شاخصهای مختلفی دارد. نسبت قیمت کالاهای قابل مبادله به قیمت کالاهای غیرقابل مبادله یکی از این شاخصهاست. کاهش این نسبت به معنای رشد بیشتر بخش مستغلات در برابر بخش صادراتی و در تحلیل نهایی به معنای ناتوانی اقتصاد در جذب سرمایه در بخشهای قابل مبادله و حرکت سرمایه به سمت بخش غیرقابل مبادله است که موجب بروز حبابهای مالی در بخشهایی مانند مستغلات و پایین ماندن ظرفیتهای تولیدی و صادراتی در بخش قابل مبادله میشود.
شاخص دیگر حاصلضرب نرخ اسمی ارز (e) در نسبت شاخص قیمت کالاهای وارداتی (Pf) به شاخص قیمت کالاهای داخلی (Pd) است: ۱۰۰×(Re=e×(Pf/Pd. همانطور که در این رابطه میبینیم، با افزایش تورم در داخل، نرخ واقعی ارز کاهش پیدا میکند و از این رو برای تثبیت آن باید نرخ اسمی ارز افزایش یابد. برای روشنتر شدن بحث مثال سادهای میزنم. فرض کنید قیمت کالایی یک دلار در هر کیلوگرم، نرخ اسمی دلار برابر ۱۸۵۰ تومان و هزینه تمامشده کالا نیز ۱۶۵۰ تومان است. برای سادگی، میزان شاخص تورم کالاهای وارداتی و تورم داخلی را به ترتیب برابر قیمتها یعنی یک و ۱۶۵۰ در نظر میگیریم. در این صورت نرخ واقعی ارز برابر خواهد بود با ۱۱۲ (۱۰۰×۱۶۵۰/۱× ۱۸۵۰). در اینجا میزان سود به ازای فروش هر کیلوگرم از این کالا برابر ۲۰۰ تومان است. حال اگر هزینه تمام شده در داخل به ۱۸۰۰ تومان افزایش پیدا کند و قیمت کالاهای وارداتی تغییری نکند، میزان سود به ۵۰ تومان کاهش مییابد که در کاهش نرخ واقعی ارز از ۱۱۲ به ۱۰۲ (۱۰۰×۱۸۰۰/۱×۱۸۵۰) بازتاب پیدا میکند. این شرایط به معنای کاهش قدرت رقابتی صادرکننده است، چرا که برای حفظ میزان سود قبلی ناچار از افزایش قیمت صادراتی
کالاست. در عین حال، قیمت کالاهای وارداتی به دلیل عدم کاهش نرخ اسمی ارز تغییری نمیکند و بنابراین نسبت قیمت کالاهای وارداتی به کالاهای تولید داخلی به نفع واردات تغییر میکند که به معنای افزایش واردات و کسری در حساب جاری خواهد بود. حال اگر نرخ اسمی ارز افزایش یابد، نیازی به افزایش قیمت صادرات نیست. مثلا اگر نرخ ارز به ۲۰۰۰ تومان افزایش یابد، میزان سود در همان حد ۲۰۰ تومان و نرخ واقعی ارز هم در همان حد ۱۱۲ تثبیت میشود. قیمت واردات نیز از ۱۸۵۰ تومان به ۲۰۰۰ تومان افزایش مییابد و نسبت قیمت کالاهای وارداتی به تولید داخلی تغییری نمیکند.
نقد رویکرد نهادی- ساختاری
از منظر رویکرد نهادی- ساختاری، چند نقد بر سیاست کاهش ارزش پول ملی و میزان اثرگذاری آن بر کاهش کسری حساب جاری وارد است. نقد اول مربوط به صدق یا عدم صدق شرط موسوم به مارشال- لرنر است که البته جوان رابینسون هم در آن مشارکت داشته و بهتر است مارشال- لرنر- رابینسون نامیده شود. از این منظر، اثرگذاری این سیاست منوط به کششپذیر بودن واردات و صادرات نسبت به تغییرات نرخ اسمی ارز است؛ یعنی مجموع کششهای صادرات و واردات باید بزرگتر از یک باشد. اگر به دلیل وابستگی خطوط تولید به مواد اولیه و کالاهای واسطهای و سرمایه ای، واردات کم کشش باشد و صادرات نیز به دلیل ظرفیتهای تولید ضعیف کششپذیری لازم را نداشته باشد، سیاست کاهش ارزش پول ملی نمیتواند اثرگذاری لازم را در کاهش کسری حساب جاری داشته باشد.
همچنین طبق نقد دوم، اگر شاخص بندی نرخ ارز و قیمت کالاها و خدمات و دستمزدها به دلیل تورم ساختاری و مزمن بالا باشد، این سیاست در زمانی کوتاه موجب افزایش تورم داخلی میشود و با فرض ثبات قیمت کالاهای وارداتی موجب کاهش نرخ واقعی ارز میشود. در واقع، عدم صدق شرط مارشال-لرنر-رابینسون را از این زاویه نیز میتوان توضیح داد. اگر کشش واردات نسبت به تغییرات نرخ اسمی ارز پایین باشد، هزینه تولید بنگاهها افزایش مییابد که در تورم داخلی بازتاب پیدا میکند. همینطور اگر ظرفیتهای تولیدی ضعیف باشد، افزایش صادرات باید از محل مصرف داخلی انجام گیرد که موجب افزایش قیمتها میشود. در چنین شرایطی ارز و قیمتها و دستمزدها با یکدیگر شاخصبندی میشوند که نتیجه آن تاثیر فوری افزایش نرخ اسمی ارز بر قیمتها و دستمزدهاست.
هم عدم صدق شرط مذکور و هم شاخصبندی فوق که تا حدی میتواند تحت تاثیر انتظارات تورمی نیز باشد، در ظرفیت جذب پایین سرمایه ریشه دارند. ظرفیت جذب در طول زمان شکل میگیرد و به صورت عامل اساسی و زیرساختی تحولات بخش واقعی اقتصاد و تحولات فناورانه ظاهر میشود. بنابراین اگر اقتصادی در گذشته در ارتقای ظرفیت جذب سرمایه خوب عمل نکرده باشد، نمیتواند به راحتی با دست زدن به یک سیاست پولی، آثار منفی این کم کاری در گذشته تاریخی را یکشبه جبران کند. اگر چنین بود، همه کشورها به راحتی با چنین سیاستهایی میتوانستند به اهداف توسعهای دست پیدا کنند. معنای این سخن آن است که فرآیند توسعه موفق که رهایی از صادرات نفتی و پرداختن به صادرات کارخانهای مبتنی بر دانش فنی سطح بالا یکی از شاخصهای آن است، زمانی ممکن میشود که در گذشته اقدامات و تلاشهای لازم برای ارتقای ظرفیت جذب سرمایه در بخش واقعی اقتصاد به خوبی صورت گرفته باشد.
ظرفیت جذب سرمایه و رابطه آن با فرآیند انباشت سرمایه
تحولات توسعهای ریشه در انباشت سرمایه موفق دارد. تمامی اقتصاددانان از اسمیت و ریکاردو و مارکس گرفته تا کینز، آرتور لوییس، رابرت سولو و دیگران در این باره اتفاق نظر دارند که سرمایهگذاری مهمترین عامل در رشد و توسعه اقتصادی است. تفاوت دیدگاه این افراد به نحوه صورت بندی این موضوع بازمیگردد.
معمولا از منظر رویکرد نئوکلاسیکی، میزان بهره (سود بانکی) هم در تامین منابع مالی لازم برای پروژههای سرمایهگذاری از طریق شبکه بانکی یا بورس مهمترین متغیر است و هم در شناسایی پروژههای سرمایهگذاری و غربال کردن پروژههای ناموجهی که در صورت اجرا موجب اتلاف منابع کمیاب عوامل تولید سرمایه و کار میشوند. این دیدگاه در چارچوب فرضیه مککینون-شاو پردازش نظری شده است. از دیدگاه کینزی، میزان بهره متغیر ثانویه در فرآیند انباشت سرمایه است و آنچه اهمیت بیشتری دارد، افزایش درآمد ملی از طریق مدیریت تقاضای موثر و تاثیر آن بر پساندازها و سرمایهگذاری است؛ یعنی اگر درآمد ملی از این طریق افزایش یابد، پساندازها چون در درجه اول تابعی از درآمد قابل تصرف خانوارها هستند، متناسب با ضریب میل نهایی به پسانداز بیشتر میشوند و در دور بعد به سرمایهگذاری اختصاص مییابند. این دیدگاه نیز در چارچوب نظریه شتاب صورت بندی شده است. در هر حال، طبق این دو دیدگاه، بهره اثرگذار است؛ هر چند برای اولی به عنوان متغیر اولیه و اصلی و برای دومی به عنوان متغیر ثانویه. آنچه به عنوان «شکاف پسانداز - سرمایهگذاری» در متون اقتصاد توسعه ارائه شده،
ناظر بر همین بحث است.
اما ممکن است در اقتصادی چنین شکافی وجود نداشته باشد، ولی سرمایهگذاری به علت کمبود ارز دچار مشکل شود. ما به دلیل دسترسی به درآمدهای ارزی نفتی قابل توجه طی سالهای گذشته مشکلی در این باره نداشتهایم. بنابراین با آنچه نیز که شکاف ارزی نامیده میشود، مواجه نبوده ایم. اگر منابع مالی ریالی و ارزی فراهم باشد، ممکن است انباشت سرمایه به دلیل کمبود نیروی کارآفرین دچار مشکل شود. ما در این مورد نیز نه تنها کمبود نیروی کار نداریم، بلکه دارای مازاد نیز هستیم.
باری، در اینجا این پرسش پیش میآید که اگر از این جهات مشکلی وجود نداشته، چرا فرآیند انباشت سرمایه بر مبنای شاخصهایی چون بهرهوری سرمایه و پروژههای نیمه تمام با چالش جدی مواجه است. به نظر من پاسخ این پرسش را میتوان در عاملی زیرساختی به نام ظرفیت جذب پایین سرمایه جست و جو کرد که خود ریشه در دو علت زیرینتر دارد: مدیریت ضعیف پروژههای سرمایهگذاری و بالا بودن میزان «شکست در هماهنگسازی سیاستی». مفهوم «شکست در هماهنگ سازی سیاستی» را استیگلیتز و اقتصاددانان نئوکینزی برای توضیح شکست بازار در تامین تعادل همراه با اشتغال کامل طرح کرده اند و منظورشان این است که اگر بنگاههایی به دلایلی چون ورشکستگی دست به تعدیل نیروی کار بزنند، در غیاب مداخله دولت برای افزایش تقاضای موثر، بنگاههای دیگر نیز ناچار از تعدیل نیروی کار میشوند و به اینصورت بیکاری افزایش مییابد و اقتصاد به سوی بحران پیش میرود؛ یعنی اقتصاد مبتنی بر سازوکار بازار آزاد این توانایی را ندارد که برای نیروی کار تعدیل شده توسط بنگاههای دسته نخست، به سرعت ایجاد شغل کند تا تقاضای موثر برای بنگاهای بعدی بر اثر کاهش تقاضای این افراد دستخوش تغییر نشود.
من در اینجا با الهام از گونار میردال و مفهوم «دولت نرم»،۲ مفهوم شکست در هماهنگ سازی را از بعد حکمرانی در نظر میگیرم و آن را به معنای ناهماهنگی اجزای مختلف نظام حکمرانی تعریف میکنم که موجب بروز ناکارآیی سازمانی بر اثر عوامل زیر میشود: موازی کاریها، تنشهای سازمانی، تغییرات شدید کادرهای مدیریتی و نیز بیثباتی ساختارهای سازمانی و تغییرات پی در پی قوانین و مقررات. در قسمت پایانی به این موضوع باز خواهم گشت.
ظرفیت جذب سرمایه چیست؟
ظرفیت جذب سرمایه که توریستین وبلن با رویکردی نهادگرایانه و نیکلاس کالدور با رویکردی ساختارگرایانه درباره آن بحث کردهاند، به معنای توانایی اقتصاد در پیشبرد موفقیتآمیز فرآیند انباشت سرمایه بدون فشارهای تورمی است. این ظرفیت تابعی از موجودی دانش علمی و فنی به ارث رسیده از گذشته، سرمایهگذاری جدید در تحقیق و توسعه و سرمایه انسانی، مدیریت پروژههای سرمایهگذاری، مدیریت سرمایه خارجی و تعاملات منطقهای و بینالمللی علمی و فنی است. مفهوم «ظرفیت جذب سرمایه» مفهومی توسعهای است که به رابطه میان سرمایهگذاری، دانش علمی و فنی و تورم میپردازد. مفهوم دیگری نیز در مباحث اقتصاد بینالملل و کلان با عنوان «ظرفیت جذب» وجود دارد که مرتبط با ضرورت استفاده از سیاستهای پولی و ارزی انقباضی برای پاسخگویی به آثار انبساطی و تورمی ورود سرمایه جهانی به هنگام آزادسازی مالی است و من در اینجا به آن نمیپردازم.
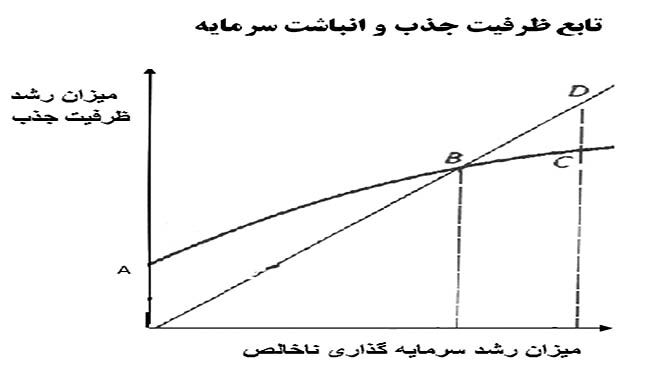
برای روشن شدن رابطه میان ظرفیت جذب سرمایه و فرآیند انباشت سرمایه و دانش علمی و فنی به نمودار فوق که کالدور ارائه کرده است، بنگرید. در این نمودار محور عمودی میزان رشد ظرفیت جذب و محور افقی میزان رشد سرمایهگذاری ناخالص را نشان میدهند. فرض بر این است که ظرفیت جذب هم تابعی از عوامل مذکور (موجودی دانش علمی و فنی و مهارتهای مدیریتی و انسانی انباشتشده در گذشته) و هم تابعی از سرمایهگذاری جاری است. سرمایهگذاری جاری از طریق دسترسی به دانش ناشی از «یادگیری در حین عمل» موجب ارتقای ظرفیت جذب میشود. خط نیمساز، میزان رشد لازم در ظرفیت جذب به ازای یک واحد سرمایهگذاری ناخالص بیشتر را در حالت فرضی رابطه یک به یک نشان میدهد؛ یعنی هر واحد سرمایهگذاری جدید از طریق یادگیری در حین عمل موجب افزایش یک واحدی ظرفیت جذب سرمایه میشود.
منحنی ظرفیت جذب AB نشان میدهد که با افزایش سرمایهگذاری، مهارتهای مدیریتی و دانش علمی و فنی به اندازه تاثیر سرمایهگذاریهای جدید افزایش مییابد و به ظرفیت جذب از پیش انباشتشده مرتبط با «ذخیره دانش» جامعه که عرض از مبدا منحنی آن را نشان میدهد، اضافه میشود. در عین حال، شیب منحنی دال بر این است که میزان رشد ظرفیت جذب به ازای یک واحد سرمایهگذاری جدید کاهنده است؛ یعنی انتظار میرود که آنچه از طریق یادگیری در حین عمل به دانش پیشین انباشتشده اضافه میشود، با واحدهای جدید سرمایهگذاری کاهش یابد.
با فرض اینکه مشکلی در تامین نیروی کار و منابع ارزی و ریالی وجود ندارد، مقایسه منحنی ظرفیت جذب و خط نیمساز نشان میدهد که در فاصله مبدا تا نقطه A، ظرفیت جذب موجود مرتبط با دانش انباشتشده در گذشته بیشتر از ظرفیت جذب لازم برای اجرای یک واحد سرمایهگذاری ناخالص است. بنابراین اجرای واحدهای اضافی پروژههای سرمایهگذاری با مشکلات ناشی از ظرفیت جذب مواجه نمیشود. اما از نقطهA به بعد ظرفیت جذب کمتر از میزان مورد نیاز برای اجرای واحدهای سرمایهگذاری اضافی است. در اینجا اگر منحنی ظرفیت جذب از طریق سرمایهگذاری در تحقیق و توسعه و سرمایه انسانی و مهارتهای مدیریتی به سمت بالا منتقل نشود، کارآیی نهایی سرمایه کاهش پیدا میکند که خود را در نسبت بالاتر سرمایه به تولید (فاصله میان دو نقطه C و D) نشان میدهد. اینجاست که فشارهای تورمی خود را بروز میدهد، چرا که برای تولید یک واحد کالا یا خدمت باید سرمایه بیشتری به کار برد که به معنای هزینه تولید بیشتر است و اگر اقتصادی در این مرحله گرفتار شود و از آن بیرون نیاید، دچار تنگنای ساختاری ظرفیت جذب پایین و تورم ساختاری میشود. پیام نمودار این است که اگر در دوره زمانی و تاریخی
پیشین، انباشت خوبی در سرمایه انسانی و تحقیق و توسعه و مهارتهای مدیریتی و هماهنگیهای سازمانی صورت نگرفته باشد، عرض از مبدا منحنی ظرفیت جذب، پایینتر میرود و در نتیجه این منحنی، خط نیمساز را زودتر قطع میکند. به نظر من با استفاده از این چارچوب تحلیلی میتوان گفت که منحنی ظرفیت جذب سرمایه در اقتصاد ما به دلیل مدیریت ضعیف پروژههای سرمایهگذاری، ناهماهنگی سازمانی و انباشت ضعیف در سرمایه انسانی در سطحی پایین قرار دارد و به همین علت نسبت سرمایه به تولید بالا است.
* استادیار موسسه مطالعات و پژوهشهای بازرگانی
پاورقی:
۱- متن سخنرانی منتشرنشده در دفتر اقتصاد کلان معاونت ریاست جمهوری (سازمان برنامه و بودجه سابق) و موسسه دین و اقتصاد.
۲- soft state
۳- منبع: مسعود کارشناس، نفت، دولت و صنعتی شدن در ایران، ترجمه علیاصغر سعیدی، گام نو، ۱۳۸۲، ص ۲۳.