ویلیام ویکری و جیمز میرلس - ۱۲ خرداد ۸۹
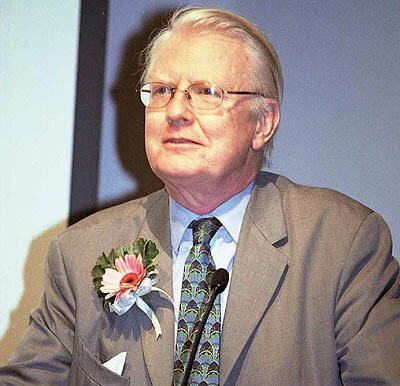
مهدی محمدی<br> بخش دوم و پایانی<br>جیمز میرلس<br>جیمز میرلس در سال ۱۹۳۶ در اسکاتلند متولد شد و فوق لیسانس خود را در رشته ریاضیات در سال ۱۹۵۷ از ادینبورگ گرفت و در سال ۱۹۶۳ دکترای خود را نیز از دانشگاه کمبریج دریافت کرد و بین سالهای ۱۹۶۹ تا ۱۹۹۵ استاد دانشگاه آکسفورد بود و سپس به دانشگاه کمبریج بازگشت.
مهدی محمدی
بخش دوم و پایانی
جیمز میرلس
جیمز میرلس در سال ۱۹۳۶ در اسکاتلند متولد شد و فوق لیسانس خود را در رشته ریاضیات در سال ۱۹۵۷ از ادینبورگ گرفت و در سال ۱۹۶۳ دکترای خود را نیز از دانشگاه کمبریج دریافت کرد و بین سالهای ۱۹۶۹ تا ۱۹۹۵ استاد دانشگاه آکسفورد بود و سپس به دانشگاه کمبریج بازگشت. میرلس فعالیتهای قابلتوجهی در زمینه اقتصاد بخش عمومی به ویژه مالیاتبندی بهینه و اقتصاد توسعه انجام داد. یکی از مهمترین کارهای مشترک او مربوط به مالیاتهای بهینه میشود. او همچنین نتیجه کارآیی تولید را در تحلیلهای قواعد هزینه - فایده در کشورهای در حال توسعه به کار گرفت. از آن زمان این قواعد به مالکیت مشترک در اقتصاد تبدیل شدند. بیشترین موفقیت میرلس به نظریه اطلاعات و انگیزه مربوط میشود. مطالعه او از مالیاتهای بهینه درآمدی، اولین تحلیل کامل طراحی بهینه سیاست اقتصادی تحت اطلاعات نامتقارن است. به منظور حل این مساله، او روششناسی خاصی را توسعه داد که الگوی اقتصاد اطلاعات نامتقارن گردید.
مالیاتبندی بهینه درآمد
مدل میرلس برای مالیاتبندی بهینه درآمد همانند ویکری است. او فرض کرد که هدف دولت، حداکثرسازی کل مطلوبیت افراد است و همه افراد دارای ترجیحات یکسانی در مصرف و فراغت هستند، اما تواناییهای متفاوتی در تولید کالا و خدمات دارند. افراد از بهرهوری خود آگاه هستند؛ اما این اطلاعات در اختیار دولت قرار ندارد. هدف دولت این است که مجموع مطلوبیت تمامی افراد را تحت این قید حداکثر کند که مصرف ترکیبی آنها فراتر از تولید کل نگردد. اگر دولت قادر بود که چنین اطلاعاتی را در مورد افراد داشته باشد، آنگاه لازم بود که تنها افراد را به تولید و مصرف طبق راه حل بهینه مساله ملزم کند و اگر فراغت به عنوان یک کالای معمولی باشد، راه حل چنین مسالهای در مطلوبیت پایینتر برای افراد با شاخص بهرهوری بالاتر نتیجه خواهد داد. این امر از این مساله ناشی میشود که دولت از یکسو در پی برابر کردن اختلافات در مطلوبیت نهایی مصرف افراد است و از سوی دیگر خواستار کار بیشتر افراد با بهرهوری بالاتر است.
در حالت بهینه، توازن بین این دو هدف موجب انتقال مطلوبیت از افراد با بهرهوری بیشتر به کمتر میگردد. این نتیجه حاکی از مساله انگیزه در چنین راه حلی است. اگر دولت از اطلاعات خصوصی افراد درباره بهرهوری آنها مطلع نباشد، به نفع هر کسی است که بهرهوری خود را پایینتر از واقعیت نشان دهد. در چنین حالتی راه حل بهینه اول عملی نیست. میرلس در عوض در جستوجوی بهترین راه حل دومی بوده است که در آن بهرهوری افراد به صورت اطلاعات خصوصی آنها بوده و توزیع مجدد از طریق سیستم مالیاتی مشترک برای همه افراد صورت میگیرد.
تحلیل میرلس حاوی دیدگاه عمومی و عمیقی است. این دیدگاه به مکانیسم تخصیص اقتصادی اشاره دارد که همه افراد اطلاعات خصوصی را که مستقیم است ارائه میکنند. اگر گزارشدهی واقعی برای تمام افراد بهینه باشد، آنگاه مکانسیم سازگار با انگیزه وجود دارد. این استدلال نشان میدهد تخصیصهایی که از طریق تابع مالیات تحت شرط مماس با تابع مطلوبیت صورت میگیرند، میتوانند به مکانیسم تخصیصسازگار با انگیزه و مستقیم برسند. اصل موسوم به افشا تاکید بر این دارد که هر تخصیص مطلوبی دارای مکانیسمسازگار با انگیزهای است که آن را اجرا میکند. این اصل به تحلیلگران اجازه میدهد تا جستوجوی خود را برای مکانیسم بهینه به مجموعه نسبتا کوچکی از مکانیسمهای مستقیم وسازگار با انگیزه محدود کنند. این یافتهها توسط اقتصاددانان دیگری از قبیل ماسکین و میرسون بسط و گسترش بیشتری یافت.
مخاطرات اخلاقی
نوع دیگر مساله انگیزه به طراحی بهینه بیمه درمانی برمیگردد. میرلس در دهه ۱۹۷۰ به این مساله پرداخت؛ البته کنت آرو نیز از جمله کسانی بود که به این مساله پرداخته بود و آن را مدلبندی کرده بود. با این حال، مسائل فنی سختی همانند آنچه که ویکری در مورد مالیاتبندی با آن مواجه شده بود، مطرح گردید. میرلس دریافت که هر عملی که توسط عاملان صورت میگیرد، توزیع احتمال نتایج را تحت تاثیر قرار میدهد. از این رو انتخاب عمل توسط هر عامل میتواند به صورت انتخاب توزیع احتمال نگریسته شود. این بازنگری ساده در فرمول موجب تحلیل قدرتمندتری شد.
قراردادی که بین عامل اقتصادی و شرکت بسته میشود به عنوان قاعده یا تابع است که در آن هر پیامد نشانگر غرامت به عامل اقتصادی به صورت است. این قاعده همانطور که قاعده مالیات انتخاب دولت در مالیاتبندی درآمد است، دربرگیرنده انتخاب شرکت بیمه یا بنگاه اقتصادی دیگر است. فرض بر این است که شرکت مورد نظر، مطلوبیت انتظاری خود را تحت دو قید حداکثر میکند. قید اولسازگاری انگیزه است که به قید مشارکت نیز مصطلح است. قید دوم این است که در صورت قبول قرارداد، عملکرد عامل اقتصادی تحت قرارداد برای او بهینه است. میرلس با برخی اصلاحات در قیدها و اضافه کردن عبارت احتمال پیامدها به معادله بالا به تفسیر دیگری از انتخاب عامل اقتصادی رسید. این تفسیر برای تعیین هزینه غرامت عامل اقتصادی استفاده میشود؛ بهطوریکه تلاش عامل اقتصادی نزدیک به بهینه مورد نظر شرکت یا بنگاه اقتصادی میرسد. میرلس نشان داد که برای شرکت سودمند است که اگر عامل اقتصادی به جریمه حساس است، پیامد مطلوب را به اجراگذارد.
میرلس همچنین این روش را برایسازماندهی درون بنگاهها به کار گرفت و بر الگوهای پرداخت انگیزشی و ساختارهای سلسله مراتبی تاکید نمود. این کار او به دیدگاه رونالد کوز درباره اینکهاندازه بنگاه با توازن بین هزینههای کنترل درونی و هزینههای معاملات بازار تعیین میگردد، کمک قابلتوجهی نمود.
منبع:
https://nobelprize.org/nobel_prizes/economics/laureates /۱۹۹۶ - James A. Mirrlees, William Vickrey