آیا حقوق بالای مدیران قابل توجیه است؟
نویسنده: یوو راینهارت<br> مترجمان: منصوره واثق، امید شکیبا<br>عدهای از اقتصاددانان، پرداخت پاداشهای فوقالعاده زیاد به مدیران شرکتهای آمریکایی را با تمسک به تئوری تکاور تنها (Lone Ranger) توجیه میکنند. طبق این تئوری، ارزش بازار یک بنگاه، عمدتا توسط مدیران ارشدش تعیین میشود. رگرسیون آماری جبران خدمات مدیران ارشد اجرایی روی سرمایهسازی بازار بنگاهها، ظاهرا به این تئوری پشتوانه علمی میدهد.
نویسنده: یوو راینهارت
مترجمان: منصوره واثق، امید شکیبا
عدهای از اقتصاددانان، پرداخت پاداشهای فوقالعاده زیاد به مدیران شرکتهای آمریکایی را با تمسک به تئوری تکاور تنها (Lone Ranger) توجیه میکنند. طبق این تئوری، ارزش بازار یک بنگاه، عمدتا توسط مدیران ارشدش تعیین میشود. رگرسیون آماری جبران خدمات مدیران ارشد اجرایی روی سرمایهسازی بازار بنگاهها، ظاهرا به این تئوری پشتوانه علمی میدهد.
جک ولش، مدیر افسانهای پیشین شرکت جنرال الکتریک، به عنوان آگهی همیشگی این تئوری به حساب میآید. او در سال ۱۹۸۱ مدیر ارشد جنرال الکتریک و در سال ۲۰۰۱ بازنشسته شد. زمانی که در جریان جداییاش از شرکت، جزئیات پاداشهای دریافتی وی در دوره مدیریت و جوایز طلایی بینظیر او در زمان بازنشستگی، به گوش همه رسید، اعتراض عمومی به راه افتاد.
شانس جک داشتن هواداران پروپاقرص خصوصا در میان اقتصاددانان بود. مارک پری، استاد اقتصاد و امور مالی دانشگاه میشیگان اینگونه اظهارنظر میکند:
زمانی که جک در سال ۱۹۸۱ مدیر جنرال الکتریک شد، ارزش شرکت حدود ۱۴میلیارد دلار بود. جک از طریق استخدام و اخراج و تصمیم به خرید و فروش داراییها باعث تحول در شرکت شد و ۲۰ سال بعد در هنگام بازنشستگیاش، ارزش شرکت به حدود ۵۰۰میلیارد دلار رسیده بود. ارزش یک مدیر بابت چنین دستاوردی چقدر است؟ اگر نیم درصد از ارزش افزوده شده به شرکت، به ولش داده میشد پاداش او به جای چند صد میلیون دلاری که گرفت، حدود ۵/۲میلیارد دلار میشد.
نتیجه نهایی: شاید بتوانیم به جای بیان وضعیتی که در آن به ولش پاداش زیادی پرداخت شده، استدلالاتی مطرح کنیم که به او کم پرداخت شده و هیاتمدیره جنرال الکتریک او را استثمار کرده است.
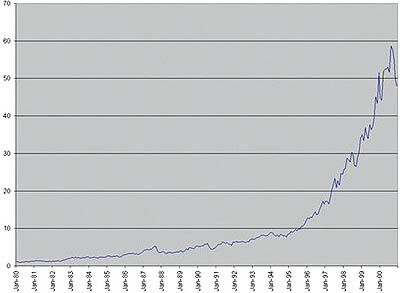
نمودار زیر مسیر زمانی قیمت بازاری سهام عادی جنرال الکتریک در زمان مدیریت ولش را نشان میدهد. با اولین نگاه به نظر میرسد حق با پری باشد.
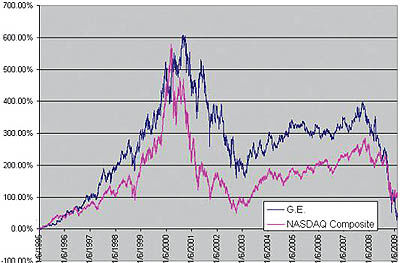
اما باید توجه داشت بیشترین افزایش قیمت در سهام جنرال الکتریک در طول سالهای پرجنب و جوش ۱۹۹۵ تا ۲۰۰۱ رخ داده است، زمانی که در اکثر شرکتها نسبت قیمت سهام به عایدی دلاری شرکت (P/E) با رشد قابلملاحظهای افزایش یافت. هماکنون عنوان شناخته شده آن دهه، حباب واقعی قیمت- سهام نام گرفته است. قیمت سهام جنرال الکتریک همراه با رشد سراسری بازار افزایش یافت. همان طور که در نمودار دوم خواهید دید، قیمت سهام جنرال الکتریک با فروکش کردن تب و تاب بازار سراسری افت میکند.
پس باید دید چقدر از افزایش قیمت سهام جنرال الکتریک را میتوان به فراست مدیریتی ولش و چقدر به حباب قیمت سهام نسبت داد؟
باید یادآوری شود، قبل از تصویب قانون Sarbanes-Oxley شرکتهای آمریکایی راه فرار خوبی برای «مدیریت کردن» گزارشدهی عایداتشان پیدا میکردند- به این صورت که با گزارش عایدی افزایش یافته به طور مرتب و پیوسته هر سهم به تاجران وال استریت و تحلیلگران مالی، آنها را شیفته خود ساختند و همین باعث ترغیب آنها میشد تا نسبت بالای P/E به سهام شرکت داده شود.
زمانی که عایدیها بالاتر از روند آرام و متداول خود باشند، با روشی به نام «هزینههای تجدید ساختار» پایین آورده میشوند. اگر عایدیها پایینتر از جریان معمول باشد، از اندوخته سالهایی که عایدی بالا بوده به آن اضافه میشود. آرتور لویت، رییس قبلی کمیته بورس و اوراق بهادار مفصلا به تشریح «بازی با اعداد» پرداخته است. عایدیها را همچنین میتوان با استفاده عاقلانه از تملکجویی «به هم جوش داده شده» شرکتهای دیگر، عایدیها را «مدیریت» کرد.
اشتیاق جک به تملک درآوردن کسبوکارهای دیگر معروف بود. «جوش دادن» به معنای ادغامکنندهای است که میتواند بیدرنگ EPS را بالا ببرد؛ اگر عایدیهای افزوده شده به دفاتر شرکت تملکجو بزرگتر از سهام اضافی بنگاه تصاحب شده است که باید به عنوان بخشی از ادغام منتشر سازد. این حقه حتی اگر رشد پایینتر متعاقب آن در عایدیهای شرکت تصاحب شده، رشد کلی EPS هویت ترکیبی جدید را پایین بکشد، کارساز خواهد بود. مشخصا اکثر تحلیلگران مالی دهه ۱۹۹۰ با این حقه نسبت P/E را بزرگتر کردند. (من این تاکتیک را مفصلا در ارتباط با فعالیت دیگری به نام مدیریت عمل پزشکی توضیح دادهام.)
اینکه چقدر و چگونه جک «عایدیهای مدیریت شده» داشت، پرسشی است که پاسخ به آن نیاز به تحقیقات فراوان دارد. فقط کافی است بگوییم وقتی در گوگل در مورد «عایدیهای مدیریت شده» جستوجو میکنیم، نام جنرال الکتریک غالبا ظاهر میشود.
نهایتا هنوز بر سر اشتیاق جک به تکنیک کاملا بیرحمانه «رتبه بندی اجباری» مدیران اجرایی و دیگر کارمندان، بحثهای فراوانی وجود دارد. بر اساس این نظریه، مدیریت منابع انسانی، کارمندان هر واحد را سالانه با توجه به بعضی استانداردهای اجرایی رتبهبندی میکند و کارمندان رتبه پایین اخراج میشوند. مخالفان میگویند، این تکنیک صرفنظر از تحمیل هزینههای اجتماعی بالا به زندگی خانوادگی افراد، به جای بالا بردن روحیه کار گروهی خوب و اخلاقی در میان کارمندان، فشار رقابتی ایجاد میکند.
من در مورد اینکه جک مدیر سازمانی معمولی بود یا نه، بحث نمیکنم. سنگدلی او با استفاده از تکنیک معروف ۶ سیگما که با استقبال زیادی روبهرو شد و واقعا شایسته آن بود، کیفیت محصولات جنرال الکتریک را بهبود بخشید. البته با نظر منتقدان که میگویند، نشریات مالی او را بیشتر از آنچه بوده نشان دادهاند، موافقم. همچنین، اقتصاددانانی که تئوری تکاور تنهای مدیریت سازمانی را با روابط آماری بین پرداختی به مدیران و قیمت سهام ثابت کردهاند، برای دادن پاسخ به نمودار زیر به چالش کشیده شدهاند. این نمودار سهام جنرال الکتریک تحتمدیریت جک و مدیریت فعلی آن، جف ایملت را نشان میدهد. جک به ایملت سالهای زیادی آموزش داد و در سال ۲۰۰۱ او را به عنوان جانشین خود برگزید.
از منظر تئوریسینهای تکاور تنها، از عملکرد جف ایملت چه برداشتی میشود؟ آیا او، مدیر ارشد اجرایی تئوری تکاور تنها یا «بازار» مسوول کاهش ارزش بازار جنرال الکتریک هستند؟ و چقدر باید به او پاداش داد؟ خوانندگان چه فکری میکنند؟
به نظر خود من، جف میتواند به مانند جک مدیر شایستهای باشد و شاید حتی مدیر برتری باشد. آقای ولش به او سازمان بزرگی داد که در آن محیط اقتصادی متلاطم خصوصا تحتمحدودیتهای قانون Sarbanes-Oxley آن را مدیریت کند. میتوان گفت، همانقدر که جک ولش در زمان خوبی به سر میبرد، به همان اندازه جف قربانی بدشانسی زمان بد خود بود.
در هر صورت به نظر من توجیه جبران زحمات مدیران اجرایی با توسل به سرمایهسازی بازار شرکتهایی که آنها مدیریت میکنند، کاری بیمعنی است.
* یوو راینهارت، استاد اقتصاد در دانشگاه پرینستن است که این مقاله را برای نیویورک تایمز نوشته است.