مزایا، معایب و ضرورتهای حذف نظام تعرفهای بیمه
هیوا تاسه *<br>اشاره:<br>ابلاغ سیاستهای کلی اصل ۴۴ قانون اساسی و به تبع آن اجرای طرح تحول در صنعت بیمه کشور نیازمند به وجود آوردن شرایط رقابتی در این صنعت است که یکی از آنها لزوما فعالیت در بازار بدون تعرفه برای تمامی شرکتهای خصوصی و دولتی است.
هیوا تاسه *
اشاره:
ابلاغ سیاستهای کلی اصل ۴۴ قانون اساسی و به تبع آن اجرای طرح تحول در صنعت بیمه کشور نیازمند به وجود آوردن شرایط رقابتی در این صنعت است که یکی از آنها لزوما فعالیت در بازار بدون تعرفه برای تمامی شرکتهای خصوصی و دولتی است.
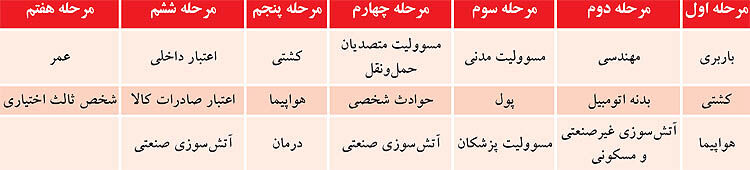
حذف نظام تعرفهای و جایگزینی نظارت مالی چند سالی است در صدر اخبار صنعت بیمه است. نظارت مالی به معنی نظارت بر حد توانگری شرکتهای بیمه جهت ایفای تعهدات آنها است و برای این منظور لازم است تمام فعالیتها و عملیات شرکتهای بیمه اعم از ضریب خسارت، وضعیت بیمههای اتکایی اخذ شده، کفایت ذخایر فنی، میزان و نحوه سرمایهگذاری مالی و بسیاری از نسبتهای مالی مورد توجه و کنترل قرار گیرد. به این منظور شورای عالی بیمه در تاریخ ۰۷/۰۵/۱۳۸۸ سازوکار اصلاح نظام تعرفه بازار بیمه کشور را تحت عنوان «چارچوب برنامه اصلاح نظام تعرفه بازار بیمه کشور» به تصویب رساند و در آن اصلاح نظام تعرفه بازار بیمه کشور به صورت تدریجی و طی یک دوره حداکثر پنج ساله را در دستور کار قرار داد و مراحل حذف تعرفه رشتههای بیمه را در ۷ مرحله مشخص نمود که آییننامههای ۶ مرحله اول به تصویب شورای عالی بیمه رسیده است که در عمل سرآغازی برای تحول در صنعت بیمه محسوب میشود.
حذف نظام تعرفه از صنعت بیمه و گرایش به سمت آزادسازی تعرفهها به مثابه پرتگاهی است که دولت و بیمه مرکزی باید با سرعتی بسیار متعادل از آن عبور کرده و در بلندمدت شاهد مزایای آن در صنعت بیمه کشور باشند. در صورت بروز چنین اتفاقی در این بخش از پیکره اقتصادی کشور، مکانیزم تعیین نرخ بیمه به این ترتیب خواهد بود که شرکتهای بیمه بر اساس مدیریت ریسک خودشان نرخهای بیمه را تعیین میکنند و شورای عالی بیمه نسبت به تعیین نرخها هیچگونه تصرفی ندارد و فقط به عنوان یک ناظر بر فعالیت بیمهها نظارت میکند. صاحبنظران و مدیران این صنعت مردد هستند که به این طرح به عنوان یک فرصت بنگرند یا یک چالش. آن چیزی که کاملا روشن است اکثریت فعالان این صنعت تغییر رویکرد بیمه مرکزی از نظام تعرفهای به نظام نظارت مالی را یک سیاست درست قلمداد میکنند اما مسالهای که اینجا جای بحث دارد نحوه آزادسازی و سازوکارهای نظارتی است که باید تنظیم شود تا استراتژی اصلی این طرح یعنی استقرار نظام نظارت هوشمند، نهادینه و خودتنظیم که همان تحول در صنعت بیمه کشور است محقق شود.
تعرفه به عنوان یک نرخ ثابت محصولات بیمهای با خدمات عرضه شده به مشتریان تعریف میشود. در شرایط بازار، تعرفه یا بازار قانونمند یک قیمت یا ترکیبی از قیمت است که ثابت بوده و توسط نهاد ناظر بازار نظارت میشود. در حال حاضر نرخ حق بیمه با پیشنهاد موسسات بیمه یا نهاد ناظر تعیین و پس از تصویب توسط نهاد ناظر، قابل اجرا خواهد بود. با ورود شرکتهای بیمه خصوصی و شکست انحصار دولت در این بازار و در جهت اجرای طرح تحول در صنعت بیمه به منظور پیشبرد اهداف توسعه و ایجاد بازار رقابت در بازار بیمه کشور گامی اساسی به نظر میرسد تا با آزادسازی تعرفههای بیمهای، قیمتگذاری خدمات بیمه متناسب با نیاز مردم و ارزیابی ریسک انجام شود و امکان رقابت بین شرکتهای بیمهای را فراهم کند.
نگاهی به تجربه سایر کشورها در خصوص آزادسازی تعرفههای بیمه نشان میدهد که برای رشد و توسعه صنعت بیمه ضروری است که شرکتهای بیمه، خود در تعیین نرخهای برخی رشتهها با توجه به میزان ریسک آنها اقدام کنند و حذف نظام تعرفهای کمک بسیاری به این امر میکند.
کشور چین با آزادسازی تدریجی تعرفهها و اعمال سیاستهای نظارتی جدید رشد شتابانی را در صنعت بیمه تجربه کرده است به طوری که طی یک دوره ۱۱ ساله از سال ۱۹۹۷ تا ۲۰۰۸ تقاضای بیمه ۷/۹، تقاضای بیمه عمر۲۵/۱۵ و تقاضای بیمه غیرعمر ۵/۵، برابر شده است.
همچنین فزونی رشد بیمههای عمر بر بیمههای غیرعمر موید دیگری بر موفقیتآمیز بودن این برنامهها است. همچنین کشور هند در سال ۱۹۸۴ تا ۱۹۹۹ با سیاست خصوصیسازی و آزادسازی توانست رشد فزاینده و بادوامی را برای صنعت بیمه خود تامین کند به طوری که نرخ رشد آن به طور متوسط در بخش بیمههای عمر ۳۷ درصد و در بیمههای غیر عمر ۷/۱۵ درصد بوده است.
ضرورت آزادسازی تعرفهها
در شرایطی که ضرورت تغییر نظام تعیین نرخ فعلی و گرایش به یکی از شیوههای نوین دنیا بیش از پیش احساس میشود، باید در خصوص تقویت نهاد نظارتی صنعت بیمه اقدام جدی صورت بگیرد. با نگاهی به صنعت بیمه جهان میتوان به این نکته پی برد که نظام تعرفهای در دنیا منسوخ شده و این اقدامی است که صنعت بیمه ایران هم ناگزیر به انجام آن است. نظام تعرفهای دچار آسیبهایی شده است و هماکنون هیچ شرکتی به درستی این نظام را اجرا نمیکند و با توجه به اینکه برداشتن تعرفه در این برهه زمانی از حساسیت خاصی برخوردار است، باید بر اساس یک طرح برنامهریزی شده و زیر نظر اندیشمندان و صاحبنظران فعال، موضوع آزادسازی را محتاطانه اجرا کرد.
با توجه به ماهیت فعالیتهای بیمهای افزایش توانمندیهای قانونی، نهاد نظارتی نقش مهمی در توسعه پایدار صنعت بیمه دارد و بر این اساس کارشناسان صنعت بیمه نظام ارزیابی و نظارت مالی را بهترین جایگزین برای نظام تعرفهای عنوان میکنند.
پژوهشهای انجام شده نشان میدهد، در جهان کنونی نظارت تعرفهای جای خود را به نظارت مالی داده است و دولتهای توسعهیافته به جای نظارت تعرفهای درصدد سیاستگذاری و هدایت شرکتهای بیمه به سوی بهبود مستمر فعالیتها در این صنعت مهم که بستری برای توسعه اقتصاد ملی به شمار می آید، هستند. این در حالی است که صنعت بیمه ایران تاکنون به جایگاه واقعی و کلیدی خود در اقتصاد نرسیده و هنوز نتوانسته اطمینان خاطر فعالان اقتصادی را جلب نماید.
مزایای حذف نظام تعرفهای
با اجرای حذف نظام تعرفهای در بازار فضای رقابتی حکمفرما میشود و این امر سبب یک تحول اساسی در صنعت بیمه خواهد شد و شرکتهای بیمه خصوصی در این بازار به راحتی میتوانند با ارائه هر چه بهتر خدمات به مشتریان یک رقابت سالم انجام دهند و جایگاه خود را در این صنعت به اثبات برسانند. انتظار میرود برخی از خدمات بیمهای نیز که زیانده بهشمار میرفتند، با حذف قیمتگذاری تعرفهای، شرکتها بتوانند با ارائه خدمات متنوع با نرخهای آزاد سودآور شوند. در عین حال ورود به فضای رقابتی، شرکتهای بیمه را مجبور میکند که با حمایت از حقوق بیمهگذاران خود، بهتر نیازهای مشتریان خود را درک کنند. با افزایش خلاقیت و نوآوری در صنعت بیمه انتظار میرود ضریب خسارت کاهش یابد که از این بابت هم بیمهگر و هم بیمهگذار منتفع خواهند شد. همچنین جایگاه مدیریت ریسک در سازمانها به خوبی درک میشود و از این طریق حمایت از ایجاد و توسعه نهادهای حرفهای و تخصصی در صنعت بیمه محقق میشود و با استقرار نظام جدید تامین، سود و زیان کلیه رشتههای بیمهای از محل فعالیتهای خود به طور جداگانه محاسبه شود.
معایب حذف نظام تعرفهای
یکی از معایب حذف نظام تعرفه میتواند احتمال اعمال نرخهای غیرواقعی توسط بعضی شرکتها به منظور خارج ساختن رقبا (سیاست دامپینگ) باشد. با توجه به اینکه بیمهگران ممکن است به قیمتگذاری کاذب روی آورند لذا بازار بیمه موجب آشفتگی میشود. این به آن علت است که بیمهگران تمایل دارند بیمههای خود را با قیمت ارزان عرضه کنند تا مشتری بیشتری جلب کنند و این امر سبب میشود تا شرکتهای بیمه قیمت واقعی را عرضه نکنند. بیمهگذاران در مواجهه با نرخهای متفاوت ممکن است دچار سردرگمی شوند. همچنین افزایش سختگیری شرکتهای بیمه در پرداخت خسارت اجتنابناپذیر خواهد بود. بروز مشکلات در اخذ پوششهای اتکایی از بازارهای داخلی و خارجی و عدم توانایی رقابت بخش خصوصی، مخصوصا شرکتهای تازهتاسیس، با بخش دولتی نیز از تبعات این سیاست خواهد بود.
سخن آخر
با توجه به تغییر رویکرد بیمه مرکزی از نظام تعرفهای به نظام نظارت مالی و همچنین گسترش فعالیت شرکتهای بیمه در کشور، معاونت نظارت بیمه مرکزی باید نسبت به تدوین یک برنامه جامع قابل اجرا در این زمینه اقدام کند و با به کارگیری یک سازوکار مناسب نظارتی، به وظیفه خود برای ایجاد فضای سالم رقابتی برای بیمهگران و در نهایت افزایش ضریب نفوذ بیمه در کشور عمل کند.
در جریان حذف تعرفه از صنعت بیمه، بیمه مرکزی باید نظارتهایی عمیق بر بلوغ، رشد و پویایی شرکتهای بیمه داشته باشد و به شرکتهایی که سازوکار مناسب برای تعیین تعرفه یا رقابت در بازار را ندارند، کمک کند. همچنین شرکتهای بیمه باید درصدد باشند تا ضمن ملاحظه نرخهای معمول در صنعت بیمه به دور از انحرافات شدید، در دامنه معقول و متناسب با ضرایب خسارات سالهای گذشته صنعت، با احتیاط کامل نسبت به اجرای آن اقدام کنند و همواره با اصلاح فرآیندهای صدور در پی کاهش شدید هزینههای بیمهگری و افزایش بهرهوری سرمایهگذاری خود باشند تا فاکتورهای کلیدی بلندمدت، اعم از توانگری، ماندگاری و ثبات مستمر را در جهت بقای خود نگه دارند. باید این بینش در شرکتهای بیمه ایجاد شود که حق بیمه هر ریسک باید به میزانی دریافت شود که در صورت بروز هرگونه خسارت، امکان تامین آن از محل مجموع حق بیمههای وصولی و پوششهای اتکایی وجود داشته باشد. نبود این بینش میتواند منجر به ورشکستگی شرکتهای بیمه و به طور خاص شرکتهای بیمه خصوصی شود و زیان آن متوجه بیمهگذارانی خواهد شد که از این شرکتها بیمهنامه خریداری کردهاند.
* کارشناس ارشد مدیریت بازرگانی -گرایش بیمه
Ses_bime@yahoo.com