۱- اظهارات طرف موافق در مرحله آغازین
پروفسور برد دیلانگ<br>من متاسفم که نمیتوانم به قول خود عمل کنم، چون با اینکه به عنوان طرف موافق در مناظره شرکت کردهام به هیچ عنوان نمیتوانم با این جمله که «اکنون همه ما کینزی هستیم» موافق باشم. زیرا واضح است که این ادعا غلط است.
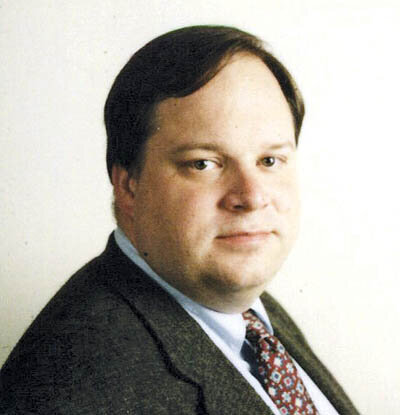
پروفسور برد دیلانگ
من متاسفم که نمیتوانم به قول خود عمل کنم، چون با اینکه به عنوان طرف موافق در مناظره شرکت کردهام به هیچ عنوان نمیتوانم با این جمله که «اکنون همه ما کینزی هستیم» موافق باشم. زیرا واضح است که این ادعا غلط است. در واقع در حال حاضر تعداد کسانی که با تئوری کینز مخالفند کم نیست. مثلا ویلیام پول، رییس سابق بانک فدرال رزرو سنت لوییس برآن است که «مخارج دولت نمیتواند به بهبود پایدار اقتصاد منجر شود. زیرا مردم انتظار دارند که در آینده، برای تامین مالی کسری بودجه نرخ مالیات افزایش یابد و بنابراین، این سیاست اثرگذار نخواهد بود».
خواندن این نوشتهها برای من تعجبآور بود زیرا ویلیام پول در دهه ۹۰ کینزی بود و از افزایش مخارج دولت به عنوان یک سیاست موثر و مناسب برای رفع رکود حمایت میکرد. در واقع باید بدانیم که این تغییر جهت خاص ویلیام پول نیست؛ این چرخش در افراد بسیاری رخ داده است.
رابرت بارو، استاد دانشگاه هاروارد در مورد طرح محرک اوباما اظهار کرد:«احتمالا این طرح بدترین طرحی است که از دهه ۱۹۳۰ ارائه شده است. من نمیدانم که چه بگویم. اجرای این طرح به معنی هدر دادن مبلغ قابل توجهی پول است... این طرح بیشتر شبیه پرت کردن پول به سمت مردم است و اجرای آن بیهوده است.» (البته به نظر میرسد که بارو کلا در مورد هر گونه طرح محرکی همین نظر را دارد).
جان کوکران، استاد دانشگاه شیکاگو میگوید: «از دهه ۱۹۶۰ به این سو سیاستهای کینزی در دانشکدههای اقتصاد برای درس داده شدن، قابل دانسته نمیشوند... اثربخش بودن این سیاستها همانقدر قابلباور است که داستانهای جن و پری. در مواقعی که دچار سختی میشویم، این گونه داستانها میتوانند به ما کنند تا کمی آرام شویم اما آرامشدهنده بودن آنها به این معنی نیست که این داستانها واقعی هستند. همانطور که میدانیم، دولت به منظور افزایش مخارج مجبور است اوراق قرضه منتشر کند. این بدان معناست که افراد، به جای خرید سهام یا محصولات تولیدشده، اوراق قرضه دولتی را خریداری میکنند. این گونه اثر محرک خنثی میشود.»
ادوارد پرسکات، از دانشگاه ایالتی آریزونا، که در سال ۲۰۰۴ نوبل اقتصاد را دریافت کرد، نیز معتقد است: «به نظر میرسد که افزایش مخارج دولت هر دفعه باعث طولانیتر شدن بحران شده است. اقتصاددانان در مورد طرح محرک توافق ندارند. من نمیدانم که چرا اوباما گفته است که همه اقتصاددانان در این زمینه همرای هستند. اگر شما سری به دانشکدههای درجه سه بزنید، ممکن است بسیاری از اساتید با این سیاستها موافق باشند. اما این موضوع در مورد کسانی که در پیشبرد علم اقتصاد نقش ایفا میکنند، صادق نیست.»
اوژن فاما از دانشگاه شیکاگو اعلام کرد:«طرحهای نجات و طرحهای محرک از طریق انتشار اوراق قرضه تامین مالی میشوند (این پول بالاخره باید از جایی بیاید). انتشار اوراق قرضه دولتی به این معنی است که پساندازهایی که میتوانست جذب بخش خصوصی شود، حال جذب دولت میشود. یعنی با وجود این که در اقصاد بخشی از منابع معطل ماندهاند اما طرحهای نجات و محرک به افزایش منابع مورد استفاده نمیانجامد. بلکه فقط به انتقال منابع از بخشی به بخش دیگر منجر میشود.»
آنچه آقایان فاما، پرسکات، کوکران، بارو، پول و دیگران مطرح کردهاند در اقتصاد با عنوان قانون سی شناخته میشود. این قانون به آن معنی است که تصمیم برای افزایش مخارج، چه از طرف دولت اتخاذ شود چه از طرف هر کس دیگری، نمیتواند اقتصاد را به حرکت در بیاورد و اشتغال و تولید را افزایش دهد زیرا عرضه است که تقاضا را ایجاد میکند. اگر مخارج دولتی افزایش یابد مخارج در بخش دیگر باید کاهش یابد.
هرکسی که چشمانش را باز کند میتواند متوجه شود که قانون سِی در کل غلط است. به یاد آورید که ورود سرمایه از آسیا به ایالات متحده طی سالهای ۲۰۰۳ تا ۲۰۰۶، افزایش نقدینگی و این فرض که مهندسی مالی ریسک را به خوبی توزیع میکند، باعث شدند که پولها به بخش ساختوساز مسکن منتقل شده و نرخ بیکاری از ۶درصد به ۸/۴درصد کاهش یابد. به یاد آورید که در سال ۱۹۹۶ تا ۲۰۰۰ زمانی که سرمایهگذاران آمریکایی به کاربردهای اینترنت پی بردند، پولشان را در تلفن و کامپیوتر سرمایهگذاری کردند و در نتیجه نرخ بیکاری از ۶/۵درصد به ۳/۴درصد کاهش یافت. در کل، میتوان گفت که افزایش مخارج اقتصاد را به حرکت وا میدارد و مخارج دولت هم به همان میزانی که مخارج بخش خصوصی موثر است، مفید واقع میشود.
با وجود این که قانون سی یک قانون کلی نیست اما ممکن است کسی ادعا کند که این قانون در شرایط فعلی صدق میکند. مثلا ممکن است گفته شود که دولت برای تامین مالی افزایش مخارجش مجبور است اوراق قرضه منتشر کند و این اقدام دولت باعث میشود که پساندازهایی که میتوانست در بخش خصوصی به کار گرفته شود جذب بخش دولتی شود و منابع از بخشی به بخش دیگر منتقل شود. درست است که سیاستهای کسری بودجه به افزایش نرخ بهره و برونرانی مخارج سرمایهگذاری خصوصی منجر میشود. اما این افزایش در نرخ بهره باید بالاخره روزی اتفاق افتد. نرخ خزانه ده ساله، جمعه گذشته ۰۲/۳درصد در سال بود. در حالی که این نرخ تا پیش از پیروزی اوباما در انتخابات برابر با ۰۱/۴ بود.
میلتون فریدمن کسانی را که در جریان بحران بزرگ نظراتی مانند نظرات کوکران، پرسکات، بارو و دیگر هم فکرانشان ارائه میدادند را به شدت نواخته بود. در آن زمان به بیان فریدمن: «شیکاگو یکی از معدود مراکزی بود که تئوری مقداری پول در آن به نحو
تحسین برانگیزی دنبال میشد... در طول دهه سی و دهه چهل دانشجویان این دانشگاه تئوری پولی را مطالعه میکردند...تئوری مقداری پول با کاریکاتوری که کینزیهای جدید طرفدار افزایش مخارج دولت معرفی کردهاند و در واقع با آنچه که تئوریسینهای قدیمی مطرح در تئوری مقداری ارائه میکردند، بسیار متفاوت است».
با توجه به تمامی این موارد، نمیتوانم بگویم که در حال حاضر تمام ما کینزی هستیم، اما حداقل میتوانم بگویم که در شرایط فعلی همه ما باید کینزی باشیم.