از جهانیسازی ناعادلانه تا بحران مالی
گفتوگوی علی دینی ترکمانی۱ با جیوانی آندریا کورنیا
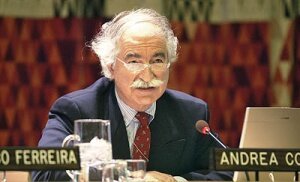
جیوانی آندره کورنیا در حال حاضر استاد دانشگاه فلورانس ایتالیا و از اقتصاددانان شناخته شده در مطالعات فقر و نابرابری است.
پیش از این علاوه بر تدریس در دانشگاههای پاویا و هلسینکی، آکسفورد و کمبریج در مقام رییس «موسسه جهانی برای توسعه تحقیقات اقتصادی» (WIDER) وابسته به دانشگاه سازمان ملل، «رییس برنامه تحقیقات سیاستی اجتماعی و اقتصادی» وابسته به یونیسف، و اقتصاددان ارشد یونیسف، عضو تحریریه مجله «مطالعات توسعه آکسفورد» و «توسعه بینالملل جهان» فعال بوده است. وی چندین کتاب و تعداد زیادی مقاله در کارنامه علمی خود دارد. برخی از کتب مهم وی عبارت است از: «تعدیل با چهره انسانی: حمایت از اقشار آسیبپذیر و تشویق رشد» (دو جلد) (۱۹۸۸)،۲ «گذار و نهادها: تجربه اصلاحات تدریجی و دیررس» (۲۰۰۱)، «نابرابری، رشد و حذف فقر» (۲۰۰۰)، «نابرابری، رشد و فقر در عصر آزادسازی و جهانی شدن» (۲۰۰۴).
به نظر شما ویژگی برجسته ربع پایانی قرن بیستم و سالهای بعد از آن چیست؟
ربع آخر قرن بیستم و سالهای بعد- سالهای جهانی شدن اخیر- از « منافع اقتصادی صلح» در دوره بعد از جنگ سرد، از «منافع اقتصادی دموکراتیک شدن» بعد از سقوط کمونیسم و رشد نهادهای دموکراتیک، از «منافع اقتصادی بازار» تاسیسشده به دست اصلاحات نهادی در اقتصادیهای مداخلهگر، از «منافع اقتصادی تحولات جمعیتی» ناشی از کاهشهای تند در میزان زاد و ولد و همینطور رشد موازی در نیروی کار و سرانجام از «منافع اقتصادی فناوری» ناشی از رشد فناوری اطلاعات و ارتباطات و انقلاب زیستی- پزشکی بهره برده است. این دوره همچنین شاهد رشد و گسترش سرمشق اقتصادی بوده که در آن همزمان بر ثبات اقتصاد کلان، آزادسازی داخلی، خصوصیسازی بنگاههای دولتی و نهادهای عمومی، حذف موانع تجاری و مالی بینالمللی، و تلاش برای یافتن راهحلهای بازاربنیاد در تولید کالاهای عمومی تاکید شده است. ادعای این سرمشق این است که این اقدامات موجب کاهش رانتجویی، بهبود فرصتهای صادراتی و تشویق همگرایی در درآمد سرانه میان کشورهای فقیر و پیشرفته میشود. چنین ادعاهایی، البته، به ندرت معتبر بودهاند و عملکرد اقتصادی و بهداشتی در کشورهای مختلفی که این سیاستها را دنبال کردهاند،
نا امیدکننده بوده است. در این باره، بحث پیرامون بهبود در وضع سلامت و بهداشت و کاهش تفاوتهای بهداشتی موضوعیت زیادی دارد. هرچند وضع سلامت و بهداشت میتواند تحت تاثیر عوامل غیر سیاستی چون ایدز باشد، با وجود این روندهای نامطلوب سلامت میتواند نتیجه آثار جانبی منفی سیاستهای مرتبط با جهانی شدن باشد، همچنانکه آثار مثبت در این باره میتواند نتیجه جنبههای مثبت آن باشد.
مطالعات شما بیشتر مربوط به نابرابری درآمدی و فقر است. تغییرات نابرابری و فقر در این دوره چگونه بوده است؟
دادههای مربوط به توزیع درآمدهای حاصل از سرمایه محدود است. با وجود این محدودیت، شواهد قوی مبنی بر افزایش سهم سرمایه در کشورهای مختلف در دهههای اخیر وجود دارد. در کشورهای سازمان همکاریهای اقتصادی و توسعه (OECD )، معیار غیرمستقیم اندازهگیری سهم سرمایه عبارت است از سهم درآمدی
یک درصد بالاترین. از آنجا که بیش از ۶۰ درصد از درآمدهای این گروه ناشی از سرمایه است، افزایش تند در سهم این گروه به معنای افزایش سهم سرمایه از کل درآمد است. برای نمونه، افزایش سهم این گروه یک درصدی از ۲۱ به ۳۴ درصد در بریتانیا طی سالهای ۱۹۷۹ تا ۲۰۰۱ به معنای افزایش ۸ درصدی در سهم سرمایه است.
مطالعات انجام شده در مورد برخی از کشورها اطلاعات بیشتری درباره افزایش سهم سرمایه به دست میدهد. در هندوستان، سهم مازاد عملیاتی در درآمد خالص داخلی از ۹/۹ درصد در سال ۱۹۸۸ به ۲/۱۶ درصد در سال ۱۹۹۶ افزایش یافت. در ترکیه، سهم پرداختهای بهرهای مربوط به بدهی عمومی از نزدیک به صفر در سال ۱۹۸۰ به ۲/۱۵ درصد تولید ناخالص داخلی در سال ۱۹۹۸ افزایش یافت؛ چنین افزایشی در ارزش افزوده بخش کشاورزی هم وجود دارد، بخشی که ۴۵ درصد از نیروی کار را به خود جذب کرده است. در تایلند، سهم سودهای غیر کشاورزی و درآمدهای ناشی از مالکیت از ۵/۱۹در سال ۱۹۸۸ به ۹/۲۴ درصد در سال ۱۹۹۶ افزایش یافته است. در ونزوئلای مبتنی بر نفت، سهم سرمایه از ۵۸ درصد در سال ۱۹۷۸ به ۷۸ درصد در سال ۱۹۹۶ افزایش یافت.سرانجام در آفریقای جنوبی، این سهم از ۱۸ درصد در سال ۱۹۸۱ به ۳۰ درصد در سال ۲۰۰۱ افزایش و سهم نیروی کار به ۱۱ درصد کاهش یافت.
دلایل افزایش سهم سرمایه از درآمد و در نتیجه نابرابر شدن توزیع درآمد میان کار و سرمایه چیست؟
درآمدهای سرمایهای شامل سودها، سودهای توزیع شده، منافع سرمایهای، بهرهها و انواع رانتها (اجارهها) میشود. افزایش سهم سرمایه ممکن است ناشی از افزایش دستمزدها در بخش رسمی، گسترش بخش غیررسمی یا کاهش مالیات بر درآمد شرکتها باشد. در دهههای گذشته تغییراتی از این دست به کرات دیده شده است. برای مثال، انکتاد اعلام کرد که سهم سود در بخشهای صنعت، حملونقل و ارتباطات از نیمه دهه ۱۹۷۰ تا آخر دهه ۱۹۹۰ در تمامی کشورهای صنعتی افزایش یافته است. افزایش پرداختهای بهرهای در شرکتها، بخش خصوصی وعمومی یکی از علل اصلی افزایش سهم سرمایه است. عوامل مختلفی بر پرداختهای بهرهای طی دهههای اخیر اثر گذاشته است؛ از جمله میتوان به این موارد اشاره کرد: رشد بخش مالی که ناشی ازمقررات زدایی در این بخش بوده است، سیاستهای گذشته معطوف به انباشت بدهی، درخواست صندوق بینالمللی پول مبتنی بر افزایش نرخهای بهره و روند نرخهای بهره بینالمللی.
همچنین افزایش در سهم سرمایه ممکن است ناشی از تغییرات در هنجارهایی باشد که انباشت ثروت را تحت تاثیر قرار میدهد. برای مثال، در دوره بعد از جنگ جهانی دوم، در بسیاری از کشورهای پیشرفته سهم سرمایه به دلیل نظام مالیاتی پیشرفتهای که با نرخهای تصاعدی عمل میکرد، کاهش یافت. تورم و مالیات تصاعدی بازدهی داراییها را کاهش میداد. این روند در دهههای اخیر برعکس شد به نحوی که بازدهی خالص داراییهای مالی به دلیل کاهش تورم و مالیات بر درآمدهای بالا بیشتر شد.
تبیین شما از علل رشد این نابرابری درآمدی چیست؟
در این باره، یعنی افزایش وسیع نابرابری درونکشوری، سه نوع تبیین ممکن وجود دارد. اول، برعکس موج اول جهانی شدن، مهاجرت محدود به ملل پیشرفته - منبع اصلی همگرایی در قرن اخیر- کمکی به برابرسازی توزیع درآمد در کشورهای مبدا نکرد. دوم، جریانهای مالی بینالمللی بیشتر از قرن قبلی هم بیثباتتر و هم منبع نابرابری شدهاند. سوم اینکه، نابرابری درون کشوری تحت تاثیر اصلاحات سیاستی داخلی- مانند موارد معطوف به بازار کار، بخش مالی و نظام مالیاتی- بوده است که برای تسهیل ادغام بینالمللی کشورهای فقیر معرفی شدند اما اغلب آثار معکوسی بر سهم نیروی کار و دستمزدها داشتهاند.
از میان شش جزء بسته لیبرالی، به نظر میرسد که آزادسازی حساب سرمایه و به دنبال آن آزادسازی مالی داخلی، مقررات زدایی از بازار کار و اصلاح مالیاتی، قویترین اثر را بر نابرابری درون کشوری داشته است. در حالی که خصوصیسازی زمینهای دولتی در بسیاری از موارد اثر مثبتی بر توزیع برابرتر درآمدی داشته، خصوصیسازی داراییها و ظرفیتهای صنعتی همراه با افزایش نابرابری بوده است. به نظر میرسد که آزادسازی تجاری در آسیای دهههای ۱۹۶۰ و ۱۹۷۰ - در برخی از کشورهای کوچک- و در نهایت در چین و ویتنام اثر مثبت داشته اما در کشورهای آمریکای لاتین، شرق اروپا و آفریقا اثر منفی داشته است.
چنین نتیجه گیریهایی درباره آثار آزادسازی و جهانی شدن به معنای آن نیست که ادغام متوازن اقتصادی به طور کلی رد شود. بلکه این پیام را دارد که اجرای غیر گزینشی و با مرحلهبندی ضعیف آنها تحت شرایط بازاری ناکامل و نهادی ضعیف میتواند به آثار منفی توزیعی منجر شود. مادام که سرمشق راست آیین این موارد را در راستای رویه مناسبتر توزیعی اصلاح نکند، در بسیاری از کشورها باید شاهد این بود که نابرابری رشد را محدود کند، کشش فقر نسبت به رشد را کاهش دهد و مانع از دسترسی به اهداف فقرزدایی شود که جامعه جهانی در حال حاضر به آن متعهد است.
حال اجازه دهید به بحران اخیر آمریکا و علل آن بپردازیم. به نظر شما چه تبیین قابل قبولی در این باره وجود دارد؟
در این باره تبیین منحصر به فردی وجود ندارد. با وجود این، بحران ریشه در این عوامل دارد:
۱. ظهور «سرمایه داری مالی» قدرتمند در جهان انگلوساکسون که در پیحداکثرسازی سهم خود از تولید ناخالص داخلی بود. برای نیل به این هدف، سرمایهداران مالی لابی سنگینی را انجام دادند تا دولت کلینتون را وادار به لغو قانون گلاساستیگال کردند؛ قانونی که در سال ۱۹۳۳ به منظور تنظیم بازار مالی تصویب شده بود. این اقدام موجب بسط غیرمسوولانه وام دهی موسوم به ساب پرایم (برای خرید مسکن و همینطور برای اعتبار مصرفی، وامهای دانشجویی، قراردادهای هج (Hedge) و غیره شد. اقتصاد سیاسی ضعیف و ناتوان در تنظیم بازار مالی نکته کلیدی از این دیدگاه است.
۲. ناتوازنیهای کلان اقتصاد جهانی مشکلی است که موجب وقوع بحران شد. این موضوع با سیاست مالی ضعیف آمریکا (به دنبال کاهش مالیاتهای ثروتمندان در دوره جرج دبلیو بوش) و سیاست تجاری سوداگرانه چین و تعدادی از کشورهای دیگر سرو کار دارد.
آیا با شبیهسازی بحران به پدیده طبیعی چون سونامی موافق هستید؟ معنای این شبیهسازی این است که عدم توانایی اقتصاددانان جریان متعارف در پیشبینی بحران با ماهیت این پدیده ارتباط دارد.
نه، من موافق نیستم. نویسندگان مختلف (مانند رابرت شیلر یا حتی صندوق بینالمللی پول) به نحوی مشکلات ناشی از مالی گرایی بیش از اندازه در آمریکا، انگلستان، ایرلند و اسپانیا را پیشبینی کرده بودند.
با توجه به این بحران چه اصلاحاتی باید صورت گیرد؟
۱. تنظیم صحیح بازار مالی در آمریکا و انگلستان و همینطور سایر کشورها. دولت اوباما و کنگره پیش از این قانون فرانک-داد ( Frank-Dodd) را تصویب کردهاند؛ اما این کافی به نظر نمیرسد.
۲. تدوین موافقتنامه جدیدی (به رهبری گروه ۲۰ یا صندوق بینالمللی پول گسترشیافته با حاکمیت جدید) درباره هماهنگسازی اقتصاد کلان جهانی.
۳. اصلاح نظام پولی بینالمللی (از طریق انتقال تدریجی به یک نظام چندنرخی یا حق برداشت مخصوص صندوق).
آیا بحران به معنای تسریع گذار از نظم تک قطبی به چند جانبه است؟
آمریکا ( و بیشتر اروپا) به نظر میرسد که در حال از دست دادن قدرت هژمونیکشان هستند و این در آینده به ویژه در مورد اروپا ادامه خواهد داشت (جایی که پیر شدن جمعیت به صورت معضلی جدی ظاهر شده است). آمریکا داستان متفاوتی دارد و ممکن است تا حدی خودش را حفظ کند (به خاطر قدرت رهبریش در بخش نظامی و فناوری و همینطور بازبودنش به روی مهاجران). اما، فکر میکنم که آسیا به سرعت در حال ظهور است (آمریکای لاتین هم خیلی خوب دارد عمل میکند از جمله به خاطر مردمسالاری ). حوادث جدید جهان عرب هم به طور بالقوه امیدوارکننده هست. بیتردید جهان در حال حرکت به سوی یک جهان مبتنی بر چند قدرت هژمونیک است.
آیا نظام حکمرانی اقتصادی جهانی همراه با ظهور قدرتهای جدید منطقهای تغییر خواهد یافت؟
سازمانهای بینالمللی به تدریج (شاید خیلی به تدریج) در حال تکامل هستند؛ علایم روشنی از این تکامل دیده میشود (در حال حاضر، اقتصاددان ارشد بانک جهانی، جاستین لین، چینی است. گروه ۲۰ جایگزین گروه هفت شده است و غیره). آینده نامعلوم است.... شاید مشکلاتی نیز در فرآیند انتقال از نظم آمریکا محور به آنچه قابل جایگزینی خواهد بود رخ دهد. مشکلی که در این باره وجود دارد نبود تقریبا هر نوعی از دموکراسی در چین است. همچنین، به طور تاریخی، قدرت دروننگر بوده است. بنابراین، گرایش و توانایی آن برای مدیریت و هدایت جهان نامعلوم است. و این به معنای نیاز به تعدادی از قدرتهای در حال ظهور دیگر است.
در مورد تاسیس نظام پولی و ذخیره جدید جهانی چه راه حلهایی وجود دارد؟
من دو راه ممکن رو به جلومی بینم.
۱: یک صندوق بینالمللی پول جدید (که حکمرانی متوازنتر و وسیعتر را در برگیرد) که حق برداشت مخصوص را در مقادیر بییشتری منتشر کند و برای چند سالی در کنار دلار آمریکا قرار گیرد و سپس جای آن را بگیرد. این راه دموکراتیکتری برای تغییر نظام ذخیره جهانی است. اما، ممکن است از منظر سیاست واقعی امکان پذیر نباشد.
۲: احتمال زیادی وجود دارد که جهان به سوی نظام چند ارزی (ترکیبی از دلار آمریکا، یورو، یوآن، روپیه، ین، و شاید یوروی آمریکای لاتین) حرکت کند. چنین نظامی نیز کمی غیرمنصفانه است؛ چرا که به کشورهای دارنده آن حق خاصی میدهد؛ دیگران (از جمله کشورهای آفریقایی و خاورمیانه و غیره) تابعی از سیاستهای پولی و مالی این کشورها خواهند بود. در عین حال، پیش بینی اینکه چنین سیستمی تا چه حد از منظر نرخهای ارز بین ارزهای عمده و ثبات اقتصاد کلان منصفانه و خوب خواهد بود، سخت است.
راهکارهای کنترل سرمایه مالی چیست؟
طی بحران مالی اخیر، مشکل اصلی نبود تنظیم داخلی در شمال (آمریکا و بریتانیا) است. جریانهای سرمایه بینالمللی مشکل دیگر است اما به نظر میرسد که برخی از کشورهای در حال توسعه (چین، و همینطور آمریکای لاتین و شرق آسیا) چگونگی کنار آمدن با آن از طریق سیاستهای هوشیارانهتر مالی، پولی و بانکی و همینطور انباشت البته پرهزینه ذخایر را آموختهاند. این در مورد اروپای شرقی سابق و شوروی سابق صدق نمیکند اما در مورد کشورهای در حال توسعه پیشرفت کلی وجود دارد. مالیات توبین همچنان موضوعی حایز اهمیت است اما به نظر میرسد که از سوی نیمی از کشورهای
توسعه یافته با مخالفت مواجه میشود و شاید در برخی از کشورهای در حال توسعه مهم. فکر میکنم احتمال بیشتری دارد که به جای آن از «کنترلهای سرمایه ای» در سطح ملی بیشتر استفاده شود (برزیل چندی پیش این کار را کرده است).
درآمد سرانه کم و بنابراین کمبود تقاضای موثر در بخشهای فقیر جهان میتواند یکی از علل تمرکز سرمایه در کشورهای توسعه یافته باشد. وقتی درآمد سرانه پایین است توجیه اقتصادی برای حرکت سرمایه بینالمللی به چنین مناطقی وجود ندارد. از جمله سیاستهای مواجهه با این موقعیت، تامین عدالت اجتماعی در جهان به طور عام و بخشش بدهیهای کشورهای فقیر به طور خاص است. آیا شما با این ایده موافق هستید؟
موافق نیستم. شرکتهای فراملیتی در کشورهای در حال توسعه (مانند چین و هند) به دلیل بازار داخلی وسیع آنها مستقر شدهاند و از آنها به عنوان پایههای صادراتی کالاها به کل دنیا استفاده میکنند. نیمی از صادرات چین متعلق به این شرکتها است که به دلایل نیروی کار ارزانقیمت و آموزشدیده و زیرساختهای خوب در چین جذب شدهاند. البته، طبیعی است که سرمایه به سمت کشورهایی حرکت میکند که پویایی قابل توجهی دارند (یعنی به جایی میروند که انباشت سرمایه و تولید با سرعت رشد میکند). تردیدی نیست که در مورد کشورهای کمتر توسعه یافته آفریقا مشکل همچنان باقی است اما حتی در این مورد نیز تغییری ولو به میزانی کم به دلیل جریان آرام سرمایهگذاری چین در زیرساختها (جاده، خط آهن، فرودگاه، ارتباطات و غیره) صورت گرفته است. در میان کشورهای کمتر توسعه یافته چند موردی وجود خواهند داشت که از نبود سرمایه رنج ببرند. تضمینهای بیمهای سرمایه بینالمللی در این مورد موثر خواهد بود. در عین حال، تلاشهای داخلی برای تجهیز پسانداز داخلی نیز باید افزایش یابد (مانند آنچه در مورد معجزه آسیا رخ داد).
فعالیت شرکت نفتی بیریتیش پترولیوم در خلیج مکزیک موردی از فعالیتهای شرکتهای فراملیتی است که بر محیط زیست آسیب وارد میکنند. آیا راهی برای کنترل و تنظیم فعالیت این شرکتها وجود دارد؟ در صورت پاسخ مثبت چگونه با موضوع اصلاحات ساختاری نظام اقتصاد جهانی ارتباط پیدا میکند؟
پرسش سختی است. در سطح ملی، «آثار خارجی منفی» از طریق ابزارهای مالیاتی پوشش داده میشوند. ضمانتی وجود ندارد که چنین ابزاری در سطح بینالمللی برای حل این مشکل وجود داشته باشد. شما حتما از موافقتنامه کیوتو درباره گازهای گلخانهای و مشکلات پیشروی آن مطلع هستید. مساله در مورد نفت و نظایر آن این است که حتی موافقتنامهای شبیه کیوتو در مورد آنها وجود ندارد. بنابراین، در اینجا، نیاز داریم که یک گام به پیش برویم.
تحلیل تان از «جنگ ارزی» چیست؟
در اینجا دو موضوع هست. اول، «جنگ ارزی»
(این اصطلاح را وزیر دارایی برزیل، گویدو منتگا، به کاربرد) دغدغه بسیاری از کشورهای در حال توسعه است که میبینند ارزش پولهایشان به دلیل سیاست ارزی چین (و همینطور چند کشور دیگر) و سیاستهای مرتبط با جریان سرمایه و پول در آمریکا و چند کشور دیگر تقویت میشود. این جنگ ارزی مشکلاتی را برای صادرات بسیاری از کشورها ایجاد میکند و باید رفع شود. در غیر این صورت، ممکن است با افزایش حمایتگرایی (به ویژه از جانب چین، ویتنام و ...) مواجه شویم.
با وجود این، هیچ تردیدی نیست که چین از قبل به صورت «موتور رشد» درآمده و در کنار کشورهای سازمان همکاری اقتصادی و آمریکا قرار گرفته است. در آینده چین نقش بزرگتری را بازی خواهد کرد چرا که میتواند با اتکا به بازار داخلی توسعهنیافته خود رشد کند؛ جایی که مصرف سرانه بیشتر چینیها هنوز در سطح بسیار بسیار پایینی است. تنها خطر برای نقش رشد چین در آینده «ثبات سیاسی» آن و تکامل روند دموکراسی در آن است. بلوک شوروی سابق از دهه ۱۹۹۰ کم و بیش به سوی نهادهای دموکراتیک گذار کردهاند. همین مورد در آمریکای لاتین رخ داده است. و در جهان عرب نیز در حال رخ دادن است.
ظهور قدرتهای منطقهای جدید در آسیا، آمریکای لاتین و آفریقا را میتوان به عنوان ظهور منطقهگرایی دانست که میتواند در نیل به توسعه مساواتگرایانهتر موثر باشد؟
کاملا موافق هستم. تعداد موافقتنامههای منطقهای به طور قابل توجهی افزایش یافته است. این موافقتنامهها آثاری بیشتر از آنچه به تجارت مربوط میشود دارند و در آینده موجب ادغام اقتصادی (و سیاسی) بزرگتری خواهند شد. این رویکرد به اندازه «چندجانبهگرایی» سودمند نیست با وجود این مثبت است و قابلیت عملیاتی شدن بیشتری دارد.
پاورقی:
۱- استادیار موسسه مطالعات و پژوهشهای بازرگانی
۲- این کتابها به صورت مشترک با فرانسیس استوارت و رابرت جولی تالیف شده و در شکلگیری دیدگاه تور ایمنی اجتماعی در ابتدای دهه ۱۹۹۰ نافذ بوده است.