جلوگیری از «اثرات خارجی» در سطح جهانی
نویسنده: اسکات سامنر<br>اشاره: اسکات سامنر استاد اقتصاد دانشگاه بنتلی و نویسنده مانی ایلوژن است.
نویسنده: اسکات سامنر
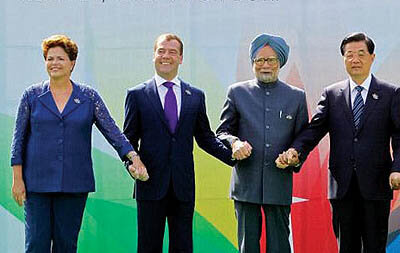
اشاره: اسکات سامنر استاد اقتصاد دانشگاه بنتلی و نویسنده مانی ایلوژن است. نشانههای متعددی مبنی بر کاهش رشد در میان کشورهای بریک، بهخصوص در هند، به چشم میخورد. این اتفاق نباید شگفتآور تلقی شود، زیرا هر چهار کشور بریک سوار بر اصلاحات بازار بودهاند که در دهه ۱۹۹۰ وضع شد. متاسفانه، اقتصاددانها قادر به پیشبینی تغییرات فاحش در نرخ رشد نیستند، بنابراین کار ما صرفا بررسی و توضیح وضعیت کنونی این نرخ است و فرض میگیریم رشد احتمالا در آینده نزدیک آرام و آهسته باقی خواهد ماند.
اما پیشبینی تاثیر رشد اندک در برزیل، روسیه، هند و چین بر اقتصاد جهانی نیز بسیار دشوار است. گزارشهای حاکی از کاهش رشد در چین یا شدتگرفتن بحران بدهی در اسپانیا به آسانی والاستریت را به لرزه میاندازد. مساله این است: چرا صادرات آمریکا به کشورهای بریک تنها ۱ درصد تولید ناخالص داخلی و صادراتش به کشورهای به اصطلاح پیگز ــ پرتغال، ایرلند، ایتالیا، یونان و اسپانیا ــ از آن هم کمتر است؟
به احتمال زیاد بازارهای دارایی جهان نسبت به رشد اندک در کشورهای بریک واکنش نشان میدهند، درست همانطور که به بحران در یونان یا به بحران بانکداری سال ۲۰۰۸ ایالات متحده واکنش نشان دادند: هراس ما از این است که واکنش مزبور به کاهشی فراگیر در مجموع تقاضا دامن بزند. رخدادن چنین اتفاقی ناگزیر نیست؛ برعکس، اگر این اتفاق بیفتد، نشانه شکست سیاست پولی در اقتصادهای توسعهیافته خواهد بود.
کاهش نرخهای فدرال رزرو در زمان بحران آسیای شرقی در سالهای ۱۹۹۷ تا ۱۹۹۸ باعث شد تا اثرات خارجی اقتصاد ایالات متحده را با مشکل مواجه نکنند. اکنون که نرخ بهره نزدیک صفر است، مقامات فدرال تلاش کردهاند تا تحریکات مالی غیرمتعارفی را به اجرا بگذارند اما از موثرترین تکنیکها، مثلا هدف تورمی بالاتر یا هدف GDP اسمی دست شستهاند.
فدرال رزرو و بانک مرکزی اروپا باید بهواسطه اجرای تحریکات پولی نسبت به هر آشوب اقتصادی جدی در کشورهای بریک واکنش نشان دهند. متاسفانه گروههایی بر سیاستگذاری ما چیره شده اند که عدهای تصور میکنند دیگر کاری از دست فدرال رزرو بر نمیآید و عدهای معتقدند فدرال رزرو نباید کار بیشتری انجام دهد. خبر خوب این است که همچون بحران ۱۹۹۷ هنوز ابزارهایی برای مقابله با اثرات خارجی داریم. و خبر بد این است که نهادهای سیاستگذاری پولی ما به نظر ضعیف، منفعل و گیج میرسند.