بانکداری اختصاصی
مریم مختاری مهماندوستی*<br>حتما تاکنون واژه «بانکداری اختصاصی» به گوشتان خورده است یا آن را در تبلیغات بانکهای مختلف ملاحظه کردهاید. چندی است که تعدادی از بانکهای ایرانی به ارائه این خدمت پرداختهاند و در بیلبوردهای مختلف آن را تبلیغ نمودهاند. ولی آیا میدانید این خدمت جدید در ایران، مقولهای نه چندان جدید در بانکهای دنیا مخصوصا بانکهای سوئیس است؟
مریم مختاری مهماندوستی*
حتما تاکنون واژه «بانکداری اختصاصی» به گوشتان خورده است یا آن را در تبلیغات بانکهای مختلف ملاحظه کردهاید. چندی است که تعدادی از بانکهای ایرانی به ارائه این خدمت پرداختهاند و در بیلبوردهای مختلف آن را تبلیغ نمودهاند. ولی آیا میدانید این خدمت جدید در ایران، مقولهای نه چندان جدید در بانکهای دنیا مخصوصا بانکهای سوئیس است؟
قدمت این خدمت در بانکهای سوئیس به دویست سال میرسد، ولی تنها در سه دهه اخیر بانکهای تجاری دیگر کشورها به این مقوله پرداختهاند.
بانکهای تجاری برای ارائه چنین خدمتی نیازمند شرکتهای تابعه یا شرکتهای خواهری هستند که به کمک آنها بتوانند خدماتی مانند اداره امور مالی مشتریان، مشاوره مالی و مدیریت ثروت را به مشتریان خاص خود ارائه دهند.
البته تعریف مشتریان خاص در بانکداری اختصاصی در هر کشور با کشور دیگر متفاوت است، ولی به طور کلی مشتریانی، هدف بانکداری اختصاصی هستند که ثروت یا درآمد سالانه آنها از مقدار معینی بالاتر باشد.
بانکهای مختلفی در سراسر جهان چه اروپایی و چه آمریکایی و حتی بانکهای آسیایی و آمریکای جنوبی به این خدمت جدید رو آورده و در آن سرمایهگذاری میکنند.
در ایران بانکداری اختصاصی یا private banking اولین بار توسط بانک اقتصاد نوین و با کمک شرکت تامین سرمایه نوین راهاندازی گردید و هماکنون بانکهای دیگر نیز شروع به ارائه این سرویس البته با انواع و شرایط مختلف کردهاند.
مشتریان هدف بانکداری اختصاصی در جهان افراد ثروتمندی هستند که به علت درگیریهای شغلی یا ناآشنایی با مسائل مالی نیاز به کمک مشاوران و موسسات مالی متخصص در مدیریت ثروت خود دارند (High Net Worth Individuals -HNWIs).
بانکداری اختصاصی با برآورد میزان ریسکپذیری مشتریان خود اقدام به تشکیل سبدهای سرمایهگذاری میکنند.
میتوان گفت بانکداری اختصاصی نتیجه همکاری میان بازار سرمایه و پول برای ارزشآفرینی برای مشتریان خاص و ثروتمند خود است.
تاکید بر واژه اختصاصی به معنی ارائه خدمات خاص و متناسب با نیازهای این گونه مشتریان است. این خدمت با حفظ، مدیریت و افزایش داراییهای شخصی زمینه را برای افزایش و انتقال ثروت از نسلی به نسل دیگر فراهم میآورد.
افراد ثروتمند بر این موضوع اشراف کامل دارند که ثروتمند ماندن سخت تر از ثروتمند شدن است.
هر ثروتی در معرض ریسکهای مختلف است، عوامل مختلفی باعث این ریسکها میشوند مانند عوامل محیطی از جمله عوامل اقتصادی، سیاسی، فرهنگی و عوامل درونی مانند عدم توانایی در مدیریت صحیح ثروت و ... .
یکی از عوامل بسیار قابل توجه، نیاز به اشراف کامل به علم و دانش اقتصادی است. برای ثروتمند ماندن دانش و دانایی متفاوتی نسبت به ثروتمند شدن لازم است.
بانکداری اختصاصی میتواند با حفاظت، مدیریت و افزایش داراییهای شخصی، امکان حفظ ثروت را در انتقال از نسلی به نسل دیگر فراهم آورد.
در واقع با استفاده از خدمات بانکداری اختصاصی میتوان به واسطه مدیریت موثر خطرات انواع ریسک را دفع کرد و ثروت موقتی را به ثروت دائم تبدیل کرد.
ضرورت استفاده از خدمات خاص و ویژه برای هر فرد در بانکداری اختصاصی به دلایلی مانند دلایل ذیل مربوط است:
الف: منحصر به فرد بودن شخصیت مالی هر مشتری مانند اهداف فردی، اهداف استراتژی و افق زمانی ایشان
ب: زمانبر و پیچیده بودن مدیریت امور مالی شخصی
ج: نیاز به تخصص ویژه برای مدیریت حرفهای داراییها
مشتریان خاص علاقهمند به استفاده از محصولاتی بهتر و بالاتر از خدمات مالی عادی ارائه شده به مشتریان بانکداری خرد هستند.
در این زمینه خدمات مالی ویژهای همچون محصولات بانکی ساختار یافته و استاندارد یا خدمات شخصیسازی شده در قالب بانکداری اختصاصی به ایشان ارائه میگردد. به منظور جذب مشتریان خاص، بانکها تعدادی از خدمات اضافی از قبیل استفاده از تخفیف موسسات مختلف، استفاده از امکانات VIP فرودگاهها، ارائه مشاوره در مورد مسائل مختلف و غیره را که لزوما به طور مستقیم در رابطه با فعالیتهای بانکی نیست نیز ارائه میدهند.
همانطور که قبلا گفته شد بانکداری اختصاصی نتیجه همکاری میان بازار سرمایه و پول برای ارزشآفرینی بیشتر برای مشتریان خاص و ثروتمند است؛ اما خدمات قابل ارائه به مشتریان خاص و ثروتمند به همین جا ختم نمیشود. بانکها با درک ارزش این دسته از مشتریان در پی ارائه خدماتی منحصر به فرد در حوزههای مالی و بانکی نیز هستند. خدماتی چون خدمات بیمهای، لیزینگ، صرافی و....
نکته قابل تامل در این خصوص آن است که این خدمات به صورت منحصر به فرد و منعطف به اینگونه مشتریان ارائه میشود و این به آن معنا است که برای حفظ مشتریان خاص نمیتوان به خدمات استاندارد، کلیشهای و رایج بسنده کرد و باید با انعطاف، خلاقیت و حساسیت خدمات مورد نیاز آنها را شناسایی کرد و به آن پاسخگو بود.
البته بانکهای مطرح دنیا به این خدمات نیز اکتفا نکرده و وارد تمامی حوزههای مالی مشتریان خود شدهاند. این خدمات طیف وسیعی از پیچیدهترین مشاورههای مالی، حقوقی و مالیاتی تا خدمات مربوط به تسهیل فرآیندهای کاری و پولی مشتریان را در برمیگیرد. انجام معاملات املاک و مستغلات مشتریان، خرید اتومبیل، انجام امور مربوط به کارتهای اعتباری و... تنها چند نمونه از خدمات قابل ارائه در بانکداری اختصاصی است. بانکداری اختصاصی با هدفگذاری مشتریان خاص و ثروتمند که نیازمند خدمات منحصربهفرد در زمینههای گوناگون مالی، بانکی و سرمایهگذاریاند از تمامی ظرفیتها، تخصصها و منابع خود برای پاسخگویی به نیازهای مشتریان خود بهره میبرد. بدیهی است که مشتریان با توجه به توانایی، نوع و تنوع خدمات دریافتی، علاوه بر سود اعتبارات دریافتی، کارمزدهای قابل توجهی را پرداخت نموده و سودآوری مناسبی را نصیب مشاوران برجسته و ذینفعان خود میکنند. بانکداری اختصاصی بستری مناسب برای شکوفایی خلاقیتهای مبتنی بر تخصص بانکی و سرمایهگذاری برای مشتریان ارزشمند است که باید به آن توجه ویژه نشان داد.
از دید مردم بانکداری اختصاصی صرفا برای ارائه خدمات به افراد ثروتمندی است که از طریق دریافت ارث به ثروت رسیدهاند؛ در صورتی که مشتریان بانکداری اختصاصی از اقشار مختلف جامعه با شرایط بسیار گوناگون میباشند. امروزه اکثر مشتریان بانکداری اختصاصی را فعالان در فرآیند خلق ثروت تشکیل میدهند.
یک کارشناس بانکداری اختصاصی به عنوان یک مشاور قابل اعتماد مانند حسابداران و وکلا به مشتریان خود خدمات منحصر به فردی ارائه میدهد، وی به عنوان یک شریک، با مشتریان خود ارتباط بلند مدت برقرار کرده و همواره به مشتریان خود در طول زندگیشان مشاوره میدهد. نباید این نکته را فراموش کرد که داشتن چنین رابطهای و حفظ آن به صورت بلندمدت نیازمند داشتن خلاقیت و نوآوری در ارائه خدمات است.
زمانی که کارشناسان بانکداری اختصاصی با مشتریان رابطه بلند مدت برقرار میکنند، آنها را شناخته و از نیازها و علایق آنها اطلاع پیدا کرده، همچنین از سوابق کاری و حرفهای ایشان آگاه میشوند. تنها در این صورت است که مشتریان به کارشناسان خود اعتماد کرده و کارشناسان بانکداری اختصاصی نیز از نیازها و خواستههای واقعی مشتریان آگاهی یافته و ایشان را در رسیدن به نیازهای واقعی خود هدایت میکنند.
به علت متفاوت بودن خدمات ارائه شده در بانکداری اختصاصی در شروع این خدمات مشتریان نیازها و اهداف خود را به کارشناس بانکداری اختصاصی خود اعلام کرده و از ایشان راهنمایی میگیرند؛ ولی بعد از گذشت مدت زمانی و ایجاد شناخت متقابل و کاملتر و درک شفاف از دو طرف، کارشناسان میتوانند خدمات بهتری بسته به نیاز مشتریان طراحی کرده و به ایشان ارائه دهند.
همانطور که میدانید بین نیازها و خواستهها تفاوت وجود دارد، در بانکداری خرد مشتری ممکن است از کارشناسان بانک خدمتی را درخواست نماید که به آن خواسته مشتری گویند؛ ولی در بانکداری اختصاصی کارشناسان با شناخت کاملی که از مشتریان خود دارند نیازهای واقعی ایشان را شناسایی میکنند که ممکن است با خواستههای مشتری یکی بوده یا تفاوت داشته باشد. کارشناسان بانکداری اختصاصی با داشتن اطلاعات کامل درباره خدمات قابل ارائه و نیازهای واقعی مشتریان بهترین خدمات متناسب با آن نیاز را ارائه میدهند.
یک کارشناس خبره بانکداری اختصاصی اطلاعات اولیه مشتریان را جمعآوری نموده و با پردازش آنها برنامهریزی مناسبی برای مشتریان خود و خانواده ایشان تدارک میبیند و خود بر انجام کلیه برنامهها نظارت خواهد داشت.
همانطور که گفته شد کلیه خدمات بانکداری اختصاصی در بخش مشاوره خلاصه نمیشود، بانکداری اختصاصی میتواند به انجام فعالیتهای معاملاتی نیز بپردازد و خدماتی مانند نگهداری داراییهای ارزشمند توسط صندوق امانات، سرمایه گذاری در صندوقهای سرمایهگذاری بورسی، تنظیم وصیتنامه و ارائه خدمات صرافی را نیز ارائه دهد.
بانکداری اختصاصی میتواند سبد داراییهای مشتریان را مدیریت کند و به آنان مشورتهای لازم را برای نوع و کیفیت سرمایه گذاریهای مختلف ارائه نماید. همچنین قادر است اقدامات لازم را برای هر نوع معامله در بخش مستغلات انجام دهد و ضریب ریسک این دسته از معاملات را کاهش دهد. در بانکهایی که بانکداری اختصاصی قدمت بیشتری دارد، بانک به ارائه مشاورههای حقوقی نیز مبادرت میورزد و در عین حال، در زمینه مالیات و مشکلات مالیاتی به ارائه مشاوره به مشتریان میپردازد.
بانکداری اختصاصی خدمات بیمه ای را نیز متناسب با نیازهای مشتریان، خصوصیسازی کرده و به ایشان ارائه میدهد که برای تحقق این امر شرکتهای بیمه را ارزیابی کرده و در این زمینه تحقیقات مفصلی انجام میدهد و با اولویتبندی و درجهبندی شرکتهای بیمهای، امکان شناسایی بهترین گزینه را فراهم میسازد.
گاهی اوقات که تصمیم به خرید لباس داریم به یک فروشگاه لباس فروشی میرویم که دارای انواع مختلف لباس در طرح و رنگهای مختلف است و ما میتوانیم بسته به سلیقه خود یکی را انتخاب کنیم.
ولی گاهی به یک خیاط ماهر مراجعه کرده تا از ایشان در طراحی لباس و انتخاب رنگ کمک بگیریم و پس از انتخاب نهایی از مهارت ایشان در دوخت لباس بهرهمند میشویم تا لباسی متناسب با نیازها و سلیقه خود بهدست آوریم.
در بانکداری اختصاصی علاوه بر بهرهمندی از انواع مختلف خدمات بانکی، خدماتی متناسب نیازها و خواستههای مشتریان طراحی شده، به ایشان ارائه میشود و کارشناسان مربوطه در انجام کامل این خدمات نظارت کامل دارند که این امر بدون وجود یک رابطه طولانی مدت غیر ممکن است.
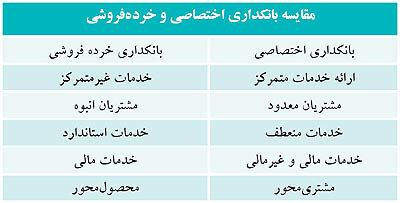
مزایای بانکداری اختصاصی از دیدگاههای متفاوت
دیدگاه بانک:
با توجه به افزایش رقابت در ارائه خدمات بانکی و افزایش هزینههای بانکداری، بانکها هر روز به فکر پیدا کردن و ایجاد راههای جدیدی برای افزایش درآمد خود هستند. بانکها در عین حال که به اداره و کاهش هزینههای خود میپردازند در جهت افزایش کارآیی و درآمد نیز مشغولند. جلب اعتماد و حفظ اطمینان مشتریان از موضوعات مهم در بانکداری اختصاصی است؛ زیرا در صورت از دست دادن یکی از مشتریان ویژه، هزینههای به دست آوردن مشتریان جدید در بازارهای به شدت رقابتی، در حال افزایش است. همچنین سودآوری یک مشتری خاص، درطول دوره زمانی رابطه کسب وکاری، همواره افزایش مییابد. از این رو بانکها درصدد ارائه خدمات اختصاصی و نوین به مشتریان ویژه خود به منظور حفظ و نگهداری و استفاده از منابع مالی آنها میباشند و لازمه این کار استفاده از نیروهای متخصص در تمام ارکان بانکداری اختصاصی
است.
دیدگاه مشتریان:
مشتریان و استفاده کنندگان اصلی بانکداری اختصاصی، افراد متخصص و همچنین خوش حساب بانکی هستند که به صورت فعال در فرآیند خلق ثروت مشغول فعالیت میباشند و به دنبال برقراری ارتباط بانکی با بانکداران با تجربه و مدیران حرفه ای سرمایهگذاری میباشند. از طرفی این افراد به دلیل درگیریهای کاری و حرفهای خود نیاز دارند تا مشاوران و موسسات مالی تخصصی، ثروت آنها را مدیریت کرده و رشد دهند همچنین بتوانند خدمات شخصی و مالی استثنایی در چارچوب بانکداری اختصاصی از طرف بانک دریافت کنند.
دیدگاه کارآفرینی
کارآفرینان با مهارتی که در تشخیص فرصتها و موقعیتها و ایجاد حرکت در جهت توسعه این موقعیتها دارند، پیشگامان حقیقی تغییر در اقتصاد و تحولات اجتماعی محسوب میشوند. در حقیقت کارآفرینان موتور محرکه توسعه و رشد اقتصادی محسوب میشوند و بالطبع اشتغالزایی یکی از رهاوردهای مهم کارآفرینی است.
دیدگاه بازاریابی
در یک برنامه ریزی بازاریابی علاوه بر مشتریان موجود، پیدا کردن مشتریان جدید برای سودآوری بلندمدت ضروری است. از این رو، حفظ و نگهداری مشتریان به وسیله توسعه ارتباطات با آنها مستلزم این است که یک مزیت رقابتی در بازار داشته باشیم. بسیاری از تحقیقات و آموزهها در بازاریابی بر یافتن مشتریان جدید از طریق تولید محصولات جدید و جلب رضایت مشتریان تاکید دارند. این در حالی است که هزینههای بالای به دست آوردن مشتریان جدید باعث شده است که به جای آن، بر حفظ ارتباطات بلندمدت و مستمر با مشتریان تاکید شود. بازاریابان حرفهای همواره سعی میکنند که بر شناخت مزایای بالقوه برای بانک و مشتری و توسعه خدمات نو توجه داشته باشند. تعداد اندکی از مردم ممکن است به مزایایی که از رضایت مشتری عاید بنگاه اقتصادی میشود آگاهی نداشته باشند. در نتیجه برای اینکه به سطح رضایت مطلوب مشتری دست یابیم، یک سطح عالی خدمات که فراتر از انتظار مشتری است باید به مشتری ارائه شود.
سابقه و تاریخچه بانکداری اختصاصی در جهان
بانکداری اختصاصی پدیدهای نو در جهان نیست، این خدمت حداقل به دویست سال پیش در کشورهای سوئیس و بریتانیا بر میگردد. در سه دهه اخیر نیز بانکداری اختصاصی شکل نوین به خود گرفته و در تمام جهان ارائه میگردد.
سوئیس قطب بانکداری در جهان بوده و خدمت بانکداری اختصاصی را در همه جهان گسترش داده است، هم اکنون با جهانی شدن خدمات، بسیاری از بانکها به این مقوله پرداختهاند. هر بانک بسته به استراتژیها و اهداف خود تعریف متفاوتی از بانکداری اختصاصی و مشتریان هدف دارد، همچنین منطقهای که این خدمت در آن ارائه میگردد نیز در تعریف و اختصاصی کردن این تعاریف نقش بسزایی دارد ولی همه بانکها بر این امر توافق دارند که بانکداری اختصاصی؛ یعنی ارائه خدمات خاص به مشتریان ویژه.
بانکهای بینالمللی و منطقهای به علت تغییرات اقتصادی جهان همواره در خطر هستند لذا با ارائه خدمات متفاوت تلاش در کاهش ریسک داشته و در مواقع کاهش سود و افزایش رقابت در بانکداری حوزه حیات خود را با بانکداری اختصاصی تضمین میکنند.
مهمترین مسولیت بانکها در ارائه خدمات بانکداری اختصاصی، شناخت و ارزیابی ریسک سرمایهگذاری و مدیریت آن میباشد.
هدف از مدیریت ریسک، کاهش خطرات ریسک مرتبط با پروژه موردنظر بوده البته تاحدی که قابل توجیه از طرف جامعه و قابل برنامهریزی باشد.
مدیریت ثروت اصطلاحی است که در بیست سال اخیر در ادبیات مالی ظهور کرده و علت آن افزایش چشمگیر ثروت در اواخر قرن بیستم و نیازهای مربوط به حفظ و مدیریت آن است.
در بخش خدمات، مدیریت ثروت سریعترین رشد را در اواخر دهه ۱۹۹۰ به خود اختصاص داد و همچنان با وجود بحرانهای اقتصادی جذابیت خود را حفظ کرده است.
قبل از سال ۲۰۰۰:
در دهه هفتاد بانکداری اختصاصی به صورت سنتی و فقط برای افراد بسیار ثروتمند ارائه میشد؛ ولی رفته رفته با رشد ثروت و شکلگیری لایههای جدید از مشتریان ثروتمند و با درآمد بالا، بانکداری اختصاصی شکل تازهای به خود گرفت.
در این دوران بانکها متوجه فرصتهای پیشآمده در افزایش تعداد اینگونه مشتریان شده و سیاستهای خود را در ارائه خدمات بانکداری اختصاصی و مشتریان هدف تغییر دادند. همچنین در این دوران بانکها فعالیت خود را به صورت بین المللی افزایش داده و توان ارائه خدمات جدیدی را پیدا کردند.
در این راستا بانکها دامنه محصولات بانکداری اختصاصی را بر پایه تکنولوژی جدید بنا نهاده لذا قادر به ارائه خدمات نوین و به صورت گسترده در کل جهان گردیدند.
قبل از سال ۲۰۰۰ دامنه محصولات ارائه شده بسیار متنوع گردیده و علاوه بر بهبود خدمات بانکی مانند افزایش نرخ سود بانکی، ارائه تسهیلات منعطف، خرید و فروش اوراق بهادار، بانکها طیف تازهای از خدمات را نیز مدنظر قرار دادند.
با توجه به نیازهای مشتریان جدید، بانکها خدماتی مانند برنامه ریزی برای بازنشستگی، خدمات مشاوره در سرمایهگذاری داراییهای مالی، املاک و مستغلات و... را به صورت مستقیم یا با کمک شرکتهای واسطه ارائه دادند.
بعد از سال ۲۰۰۰:
در قرن سوم با افزایش و تغییر تکنولوژی جهان وارد مرحله جدیدی از نسل ارتباطات شد.
در این قرن با کمک اینترنت دسترسی به اطلاعات به روز و جهانی امری ساده گردید و این خود تاثیر بسیار مهمی در خدمات ارائه شده توسط شرکتهای خدماتی مخصوصا بانکها داشته است.
از طرفی با توجه به تغییر در ساختار خانوادهها و تغییر دیدگاههای نسل جدید دیگر مدیریت ثروت مانند قبل امکانپذیر نبوده و نیاز به برنامهریزیهای جدید و خدمات نو ضروری است.
استراتژیها و برنامههایی که قبلا قابل اجرا بود در این قرن با توجه به تغییرات ایجاد شده عملی به نظر نمیرسید لذا بانکها برای اینکه خود را همپای رشد تکنولوژی و تغییرات اقتصادی بنمایند، نیاز به برنامهریزی متفاوتی داشتند. هم اکنون بانکها با کمک نیروهای متخصص و بهرهمندی از تکنولوژی روز خدماتی نوین به مشتریان خود ارائه میدهند و هر روز این خدمات را ارتقا میدهند.
در این دوره با توجه به رشد اقتصادی سالهای آغازین و رکود سالهای بعد از آن، همچنین با رشد اقتصادی کشورهای آسیایی تعریف افراد ثروتمند و همچنین تعداد آنها تغییر قابل ملاحظهای داشت.
همچنین رشد بالای تعداد ثروتمندان باعث شد تا نیاز به بررسی دقیق انتقال ثروت از یک نسل به نسل دیگر به مسالهای قابل توجه تبدیل گردد.
در دوره کنونی باید به ۲ نکته بسیار توجه داشت، اول آنکه تعداد خانوادههای ثروتمند و میزان ثروت آنها تغییر کرده که برنامهریزی تفضیلی و انعطافپذیر اجتناب ناپذیر مینماید و دومین نکته مهم در دسترس بودن اطلاعات گسترده میباشد که میتوان از آن در برنامهریزی مالی بهرهمند گردید.
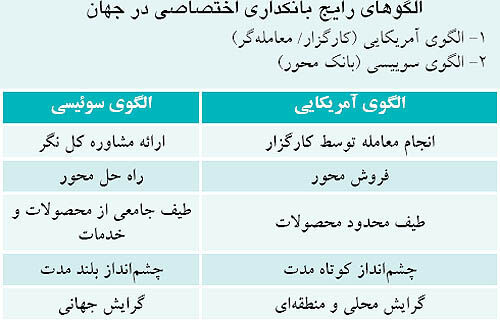
مدیریت ثروت
البته علاوه بر بانکداری اختصاصی تعریف دیگری نیز با عنوان مدیریت ثروت (wealth management) در حوزه بانکی مطرح گردیده است.
مدیریت ثروت خدمتی است که برای افراد ثروتمند و خانواده ایشان در نظر گرفته شده، این خدمت در بسیاری از بانکهای بینالمللی برای افراد با دارایی بیش از ۰۰۰/۱۰۰ دلار ارائه میگردد.
ولی بانکداری اختصاصی خدمتی است که بیشتر به صورت انحصاری برای افراد بسیار خاص ارائه میگردد و در زیرمجموعه مدیریت دارایی قرار دارد، در این خدمت مشتریان هدف، افرادی با ثروت بالای یک میلیون دلار هستند.
بانکداری اختصاصی سنتی دارای خدماتی بسیار محدود و خاص بود، در این خدمت تنها پیشنهادها و مشاورههایی محدود و بدون ریسک به مشتری ارائه میگردید. در این خدمت داراییها بسیار با احتیاط و بدون ریسک مدیریت میشود، مشاورههای سرمایهگذاری و مشاورههای مالیاتی کمترین خطر و ریسک را در بر دارد و در تمام موارد خدمات توسط یک مدیر حساب خاص به مشتری ارائه میگردد. با رشد روز افزون رقابت و تخصصی شدن تمام امور مفهوم جدیدی به نام مدیریت ثروت مطرح گردید. این خدمت دارای تنوع و وسعت بیشتر بوده و به دو طرف ترازنامه افراد (داراییها و بدهیها) توجه دارد.
در بانکداری اختصاصی فقط چند بعد خاص سرمایهگذاری در نظر گرفته میشود در صورتی که در مدیریت ثروت توجه بیشتر معطوف به مشاوره مالی، جمعآوری ثروت، حفظ آن، افزودن آن و همچنین انتقال داراییها میباشد.
به طور مثال در مدیریت ثروت خدماتی مانند: ۱- خرید و فروش ۲- کلیه خدمات بانکی ۳- انواع بیمهها از جمله بیمه عمر و بازنشستگی و درمانی ۳- مدیریت دارایی به صورت وسیع از جمله سرمایهگذاری، مدیریت و مشاوره مدیریت داراییهای نقدی و غیر نقدی مانند املاک و مستغلات، کالاها و محصولات و آثار هنری ۵- مشاوره در انواع و اقسام مختلف: تخصیص داراییها، ساماندهی مدیریت ثروت، مالیات، انواع برنامهریزی مدیریتی، بازنشستگی، وراثت و خیریه، حل مشاجرهها و اختلافات مالی خانواده و خدمات متنوع دیگر مانند رزرو هتل و بلیت مسافرتی، مشاوره خرید و فروش املاک، حفظ و نگهداری از آثار هنری و حتی رزرو بلیت و سینما در موارد خاص ارائه میگردد.
سه خصوصیت اصلی مدیریت حساب را در بانکهای موفق جهان میتوان به صورت زیر بیان کرد:
۱- رابطهای که مدیران حساب با مشتریان خود دارند به صورت کلی و جامع بوده و مدیران حساب به صورت جامع از وضعیت مالی مشتریان خود آگاه هستند و در تصمیمگیریها کل ثروت و دارایی را در نظر میگیرد و از طرف دیگر برای ارائه سرویس یا مشاوره هر فرد را به صورت جداگانه بررسی کرده و سرویس خاص ایشان را طراحی نموده و ارائه میدهند.
۲- مشاورهها و پیشنهادها برای مشتریان به صورت برنامههای بلندمدت بوده و مدیران حساب در تهیه این برنامهها دید بلندمدت دارند. در این برنامهریزیها حتی به آینده دور و انتقال ثروت از نسلی به نسل دیگر نیز توجه میشود.
۳- ارائه سرویسهای متفاوت مانند تلاش در جهت حفظ ثروت و نقل و انتقالات مالی و ... .
انواع مختلف بازه فعالیت در مدیریت حساب:
مدیران حساب حوزه متفاوتی از فعالیت دارند که این حوزه بستگی به تمایلات موکل آنها دارد. افراد ثروتمند با توجه به مشغلههای روزانه و میزان آگاهی از بازار انتظارات متفاوتی از مدیران حساب را بیان میکنند.
در زیر دستهبندی متفاوتی را از اختیارات و فعالیتهای مدیر حساب با توجه به درخواست مشتریان بیان میکنیم.
۱- سرپرستی از اموال و داراییهای مشتری:
در این حوزه مدیر حساب به فعالیتهای ضروری نگهداری از اموال میپردازد. مدیر حساب مسوول جمعآوری درآمدهای موکل خود بوده، سود سرمایهگذاریهای ایشان را جمعآوری کرده و گزارش دورهای برای موکل خود آماده میکند.
۲- اجرای دستورات و خواستههای خاص
در این حالت مدیر حساب تنها به موارد خاصی که از طرف موکل درخواست شده باشد میپردازد، مثلا خود مدیر حساب یا فردی از طرف ایشان به عنوان نماینده موکل به نقل و انتقالات اسناد رسیدگی میکند. در این حالت، مشاورهای در زمینه سرمایهگذاری ارائه نگردیده و موکل خود رأسا برای سرمایهگذاریها تصمیمگیری میکند.
۳- مدیریت حساب اختیاری
در نوع سوم مدیر حساب با توجه به اختیاراتی که موکل ایشان در ابتدای قرارداد به مدیر حساب میدهد رأسا اقدام به خرید و فروش و سرمایهگذاری میکند. البته با توجه به قراردادی که بسته شده در مواردی مدیر حساب باید موکل خود را در جریان خرید و فروشها قرار بدهد. باید به این موضوع توجه داشت که مدیر حساب باید میزان ریسکپذیری موکل را در نظر گرفته سپس اقدام به برنامهریزی نماید.
(در ایران به صورت کلی از خدمات مدیریت سرمایه و بانکداری اختصاصی با نام بانکداری اختصاصی یاد میشود.)
خلاصهای از وضعیت ثروت در جهان
شاید تاکنون با واژه HNW یا آشنا شده باشید. معنی تحتالفظی آن به فارسی افراد با خالص دارایی بالا میباشد. این افراد همیشه مورد توجه کارآفرینان و شرکتهای تولیدی و خدماتی بودهاند.
HNWIs افرادی هستند که بالای یک میلیون دلار ثروت دارند، البته ممکن است این ثروت به یک خانواده تعلق داشته باشد. البته تعریف دیگری نیز به نام UHNWIs (Ultra High Net Worth Individuals)s یا افراد فوق ثروتمند (در گفتار عامیانه افراد مولتی میلیاردر) این روزها به گوش میرسد. این افراد کسانی هستند که ثروت بالای ۳۰ میلیون دلار دارند.
البته این تنها یک دستهبندی تعریف شده در بین بانکها است و میتوان بسته به استراتژی بانک در هر منطقه تعریفی متفاوت از این گروه داشت و خدماتی متفاوت به ایشان ارائه کرد.
ثروت افراد ثروتمند یا HNW از سال ۲۰۰۷ تا ۲۰۱۰ به میزان ۷/۹ درصد رشد کرده و به ۷/۴۲ تریلیون دلار رسیده است. تعداد این گروه نیز در این دوره ۳/۸ درصد رشد کرده و به ۹/۱۰ میلیون نفر رسیده است.
در این دوره رشد ثروت در آسیا بسیار قابل توجه است به صورتی که اروپا ۲/۷ درصد رشد کرده و به ۲/۱۰ تریلیون دلار رسیده در صورتی که در همین دوره ثروت آسیا با رشد ۱/۱۲ درصد به ۸/۱۰ تریلیون دلار رسید.
ثروت آمریکای شمالی نیز به ۶/۱۱ تریلیون دلار با رشد ۱/۹ درصد در سال ۲۰۱۰ رسید. ولی آمریکای لاتین رشد کمتری داشته و به رشد تعدادی ۲/۶ درصد و رشد ثروت ۲/۹درصد رسید.
کشور هندوستان با رشد قابل توجه افراد ثروتمند از نظر تعدادی مقام دوازدهم دنیا را کسب کرد. کشورهای خاورمیانه رشد تعدادی افراد با ثروت بالا به میزان ۴/۱۰ درصد در سال ۲۰۱۰ را تجربه کرده و به ۴/۰ میلیون نفر رسید که ثروت ایشان با ۵/۱۲ درصد رشد به ۷/۱ تریلیون دلار رسید.
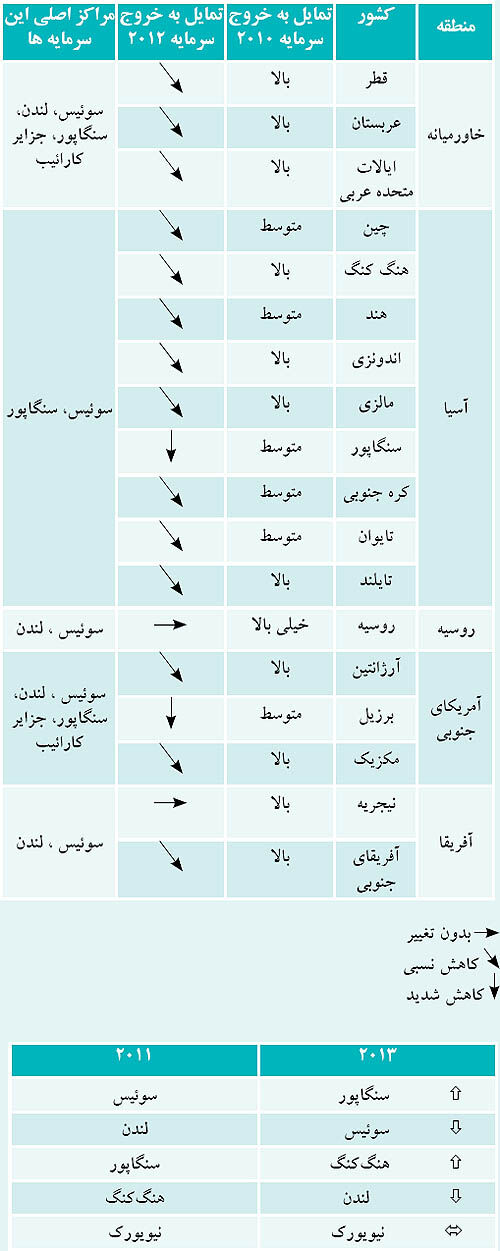
در دیگر نقاط رشد کمتری در تعداد ثروتمندان وجود داشت ولی همچنان ۵۳ درصد از افراد با خالص دارایی بالا UHNWIs در کشورهای آمریکا، ژاپن و آلمان زندگی میکنند. در سال ۲۰۱۰ رتبه هندوستان از چهاردهم به دوازدهم ارتقا پیدا کرد و جای اسپانیا را گرفت. استرالیا نیز از رتبه دهم به نهم صعود کرده و جای خود را با ایتالیا عوض کرد.
انواع سرمایهگذاریهای مختلف از طرف HNWI
ثروتمندان معمولا انتخابهای متفاوتی برای سرمایهگذاری داراییهای خود دارند که بسته به شرایط اقتصادی و اجتماعی متفاوت میباشد. برای مثال حدود ۴۲ درصد از ثروت و دارایی افراد ثروتمند آمریکای شمالی در سال ۲۰۱۰ در قالب سهام بوده است که این رقم در سال قبل ۳۶ درصد بوده و میانگین جهانی آن ۳۳ درصد است، که این نشانه خوبی برای اعتماد افراد به رشد اقتصادی جهان میباشد. در آسیا به غیر از ژاپن تمایل به سرمایهگذاری در املاک و مستغلات زیاد بوده به صورتی که از ۲۸ درصد در سال ۲۰۰۹ به ۳۱ درصد در سال ۲۰۱۰ رسید، با توجه به اینکه میانگین جهانی آن ۱۹ درصد میباشد این رقم نشاندهنده جذاب بودن سرمایهگذاری در املاک و مستغلات در آسیا است.
ثروتمندان ژاپن نیز همچنان متمایل به حفظ و افزایش دارایی خود به صورت وجه نقد یا سرمایهگذاری با سود ثابت میباشد که از ۴۸ درصد به ۵۵ درصد در سال ۲۰۱۰ رسید با توجه به اینکه میانگین جهانی آن ۴۳ درصد است.
به صورت میانگین و با دید جهانی تمایل ثروتمندان در سرمایهگذاری در شرکتها و خرید سهام میباشد. میانگین این بخش در سال قبل ۲۹ درصد بوده که در سال ۲۰۱۰ به ۳۳ درصد رسید، این موضوع به دلیل رشد جهانی ارزش سهام میباشد. در همین دوره تمایل به تجمع ثروت به صورت سپرده و پول نقد از ۱۷ به ۱۴ درصد تنزل داشت. همچنین ثروت در سرمایهگذاریهای با درآمد ثابت از ۳۱ به ۲۹ درصد نزول کرد.
تمایل به سرمایهگذاری در قارههای مختلف
در مورد سرمایهگذاری در کشورهای مختلف، تمایلات متفاوتی وجود دارد. ثروتمندان آمریکایی بیشتر علاقهمند به سرمایهگذاری در قاره آمریکا یا اروپا هستند.
سرمایهگذاری در قارههای مختلف در سالهای اخیر تغییر چشمگیری نداشته است. برای مثال دارایی افراد با درآمد بالا در آمریکا حدود ۳۹ درصد مقدار جهانی آن بوده است و ۲۱ درصد از این مقدار نیز در اروپا سرمایهگذاری شده است. ۲۲ درصد در آسیای دور، ۱۳ درصد در آمریکای جنوبی و ۳ درصد به خاورمیانه تعلق گرفته است.
با کمی توجه میتوان دریافت که در سال ۲۰۱۰ حدود ۷۶ درصد از ثروت افراد ثروتمند آمریکایی در آمریکای شمالی سرمایهگذاری شده بود که پیشبینی میشود این مقدار با کاهش روبهرو شده و در سال ۲۰۱۲ به ۶۸ درصد برسد. این بدان معنا است که حدود ۳۲ درصد از این ثروت در دیگر نقاط جهان سرمایهگذاری خواهد شد که نسبت به سال ۲۰۱۰ حدود ۸ درصد رشد خواهد داشت.
در اروپا نیز مانند آمریکای شمالی تمایل برای سرمایهگذاری در دیگر قارهها حدود ۷ درصد افزایش خواهد یافت و این مقدار به آمریکای شمالی، آسیای دور، آمریکای جنوبی و آفریقا تعلق خواهد گرفت.
البته از سال ۲۰۰۹ تا ۲۰۱۰ تمایل برای سرمایهگذاری در آمریکا زیاد شده بود که این میزان دوباره رو به کاهش است. در آمریکای لاتین تغییر چندانی در سرمایهگذاری در این قاره مشاهده نشده، ولی پیشبینی میشود سرمایهگذاری در این قاره کاهش یابد و این سرمایهها جذب آمریکای شمالی گردد.
با توجه به آمارهای جهانی تمایل به سرمایهگذاری این افراد در آسیای دور در حال افزایش است، ولی این موضوع کاملا بستگی به رشد اقتصادی آسیا داشته که در این مورد سیاستهای اعمالی از طرف بعضی دولتها در این نقطه از جهان نقش بسزایی در این امر خواهد داشت.
رشد ثروت در بعضی کشورها مانند هند و چین و خاورمیانه با رشد بالایی رو به رو است، البته با توجه به شرایط اقتصادی و سیاسی کشورها و میزان خدمات ارائه شده به ثروتمندان، این ثروت در کشور باقی میماند یا به کشورهای دیگر منتقل میگردد.
البته معمولا این گونه افراد تمایل دارند که دارایی خود را در کشور خود سرمایهگذاری کنند چون در صورت اجبار به انتقال دارایی از کشوری به کشور دیگر با مشکلات زیادی رو به رو خواهند شد، البته در همین نقل و انتقالات نیز بانکداری اختصاصی میتواند کمک شایانی به مشتریان ارائه دهد.
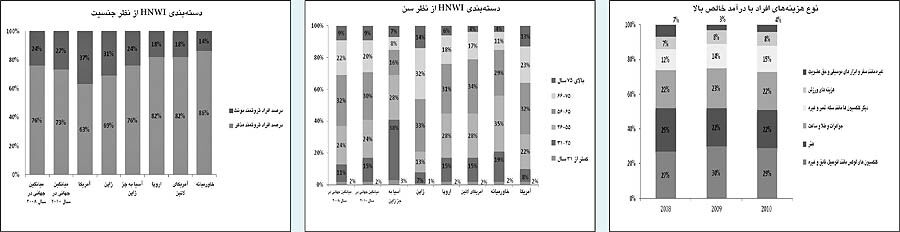
محل صرف پول و هزینههای افراد با درآمد خالص بالا
افراد ثروتمند معمولا تمایلات مشابهی برای خرج کردن پول خود دارند. این افراد دارای گزینههای متنوعی برای صرف سرمایه خود دارند. برای مثال صرف هزینه برای خرید انواع اتومبیل لوکس یا داشتن کلکسیونی از اتومبیلهای قدیمی از این جمله است.
• این دسته هزینههای صرف شده برای خرید اتومبیلهای لوکس، هواپیما و قایق شخصی بیشترین سهم را به خود اختصاص داده است.
بین سالهای ۲۰۰۹ و ۲۰۱۰ این علایق تفاوت چندانی نداشته و همچنان صرف هزینههای هنگفت برای خرید وسایل لوکس نقلیه و آثار هنری رتبه اول و دوم را در بین ثروتمندان حفظ کرده است. همانطور که در نمودار مشاهده میکنید خرید وسایل نقلیه لوکس رتبه اول را دارا بوده است (حدود ۲۹درصد).
برای مثال شرکت مرسدس بنز گزارش داده است که فروش این شرکت در سال ۲۰۱۰ نسبت به سال قبل ۱۵ درصد افزایش داشته، این در حالی بوده که تنها در چین و هنگ کنگ فروش مرسدس بنز ۱۱۲ درصد رشد داشته، در بازارهای دیگر نیز مانند هندوستان، برزیل و روسیه رشد فروش قابل توجه بود. همچنین فراری رشد ۵۰ درصد فروش در چین را تجربه کرد. کشورهای چین، هنگکنگ و تایوان جمعا رتبه پنجم را در خرید محصولات فراری به خود اختصاص دادند.
• اما وضعیت برای محصولات هنری متفاوت است. معمولا افراد با خالص دارایی بالا تمایل زیادی به خرید محصولات هنری دارند و این تمایل نه تنها به دلیل علاقه، بلکه به دلیل افزایش درآمد است. این افراد روی آثار هنری سرمایهگذاری کرده و با فروش آن سود قابل توجهی کسب میکنند. سرمایهگذاری روی آثار هنری در جهان بین افراد با درآمد بالا حدود ۲۲ درصد از هزینههای صرف شده را به خود اختصاص میدهد. البته در اروپا این سهم ۲۷ درصد است و بیشترین سهم متعلق به آمریکای جنوبی با ۲۸ درصد میباشد.
• اشیای با ارزش دیگر از جمله جواهرات، سنگهای قیمتی و ساعتهای لوکس نیز بخش عمدهای از این هزینهها را به خود اختصاص دادند.
در خاورمیانه سال قبل این مقدار حدود ۳۵ درصد بوده که در سال ۲۰۱۰ به ۲۲ درصد نزول کرد، ولی با این وجود همچنان ثروتمندان خاورمیانهای بیشترین علاقه را در صرف پول خود در این قسمت نسبت به جهان دارند. تقاضا برای این گونه وسایل لوکس در خاورمیانه و روسیه رشد قابل توجهی دارد، در چین و آسیای دور نیز رشد چشمگیر میباشد.
• کلکسیونهای دیگر
اشیایی مانند سکه، اشیای قیمتی و عتیقه به این گروه تعلق دارند. این گروه ۱۵ درصد سهم این قسمت را به خود اختصاص دادهاست. افزایش قیمت طلا و سکه تمایلات سرمایهگذاران را در این بخش افزایش داده و بسیاری از سرمایهداران سکهها را پیش خرید میکنند.
• صرف هزینه برای ورزش و تیمهای ورزشی مانند خرید اسب یا قایق موجسواری شامل این دسته میشود. این گروه در دید جهانی ۸ درصد سهم داشته، ولی این سهم در کشورهای خاورمیانه ۱۳درصد، آسیای دور به جز ژاپن ۱۰ درصد و آمریکای لاتین نیز ۱۰ درصد است. در سالهای اخیر سرمایهگذاری زیادی روی تیمهای فوتبال از طرف کشورهای روسیه، هند و آسیای میانه انجام گرفته است. البته سرمایهگذاری روی تیمهای بسکتبال نیز قابل توجه بوده است.
• صرف پول برای سفر، عضویت در باشگاههای مختلف، اسلحه و ابزارهای موسیقی در این گروه محاسبه میگردند.
بررسی افراد با دارایی خالص بالا با توجه به سن و جنسیت ایشان
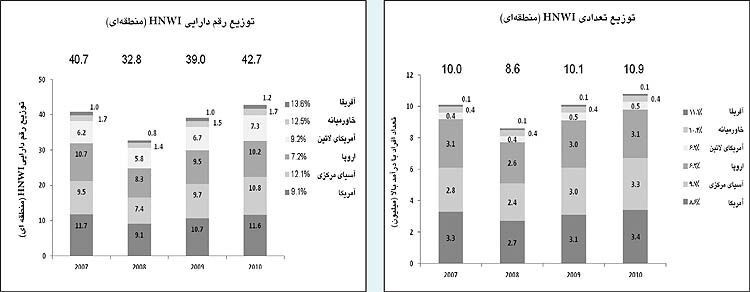
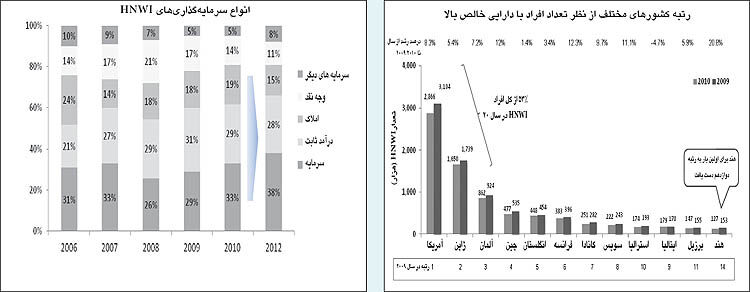
لغت میانگین تعاریف متفاوتی دارد ولی به صورت کلی و متوسط جهانی، حدود ۱۸ درصد از افراد ثروتمند جهان بالای ۴۵ سال سن دارند و شاید جالب باشد که بدانیم در سال ۲۰۱۰ حدود ۷۳ درصد از ثروتمندان جهان را مردان تشکیل میدادند. البته توزیع ثروت بین این افراد کاملا به کشور و خصوصیات فرهنگی و اجتماعی آن منطقه بستگی دارد ولی به صورت کلی زنان و افراد جوان سهم کمی از این ثروت را در اختیار دارند. در سالهای اخیر با توجه به شرایط بحران اقتصادی و تغییرات زیاد اقتصادی، ثروتمندان بیشتر به فکر سرمایهگذاریهای بلندمدت و سود طولانی هستند و در برنامهریزیهای خود از مشاوران متخصص استفاده میکنند تا ایشان را برای برنامهریزیهای بلندمدت کمک کنند.
افراد ثروتمند زیر ۴۵ ساله به صورت کلی در جهان حدود ۱۷ درصد ثروت را به خود اختصاص دادهاند، البته این رقم در میان کشورها و مناطق مختلف تفاوت چشمگیری دارد و همچنین رشد قابل توجه، به طوری که از ۱۳ درصد به ۱۷ درصد در سال ۲۰۱۰ رسید. برای مثال در کشورهای آسیای دور که رشد چشمگیری در تجارت دارند حدود ۴۱ درصد از ثروتمندان کمتر از ۴۵ سال سن دارند. در این خصوص مشاوران باید توجه ویژه داشته باشند. در درجه اول در نقل و انتقال ثروت از نسلی به نسل دیگر درصد بالای مالیات دریافت شده و همین طور دارایی تحت کنترل مدیران حسابدار بخش مدیریت دارایی به صورت قابل توجهی کاهش مییابد از طرفی ثروتمندان جوان با توجه به تجربه بحران اقتصادی سختی که در سالهای اخیر داشتند افراد محتاطتری بوده و در انتخاب مشاوران توجه بیشتری دارند، در سرمایهگذاریهای خود دید بلندمدت داشته و وسواس بیشتری از خود نشان میدهند. از طرف دیگر با جهانی شدن دیگر ثروتمندان به یک کشور اکتفا نکرده و از مشاورانی استفاده میکنند که دید جهانی داشته و از موقعیتهای سرمایهگذاری در مناطق مختلف جهان آگاه باشند.
همچنین مشاوران باید از تکنولوژی روز دنیا بهخصوص در برقراری ارتباط موثر آگاهی داشته باشند. در مورد جنسیت باید به این نکته توجه کرد که تنها ۲۷ درصد از ثروتمندان جهان را زنان تشکیل میدهند که این رقم در هر کشور و بسته به فرهنگ و موقعیت اقتصادی و اجتماعی آن کشور متفاوت میباشد. البته این نکته قابل توجه است که تعداد زنان ثروتمند در جهان رو به افزایش است.
برای مثال در آمریکای شمالی که زنان سهم عمدهای در تجارت دارند حدود ۳۷ درصد از ثروتمندان را زنان تشکیل میدهند.
یک مشاور خوب در زمان برنامه ریزی باید موکل خود را به خوبی بشناسد، مثلا در ارائه مشاوره به یک خانم ثروتمند باید میزان ریسکپذیری و برنامههای بلندمدت ایشان را که تا حدودی با مردان متفاوت است در نظر گرفت.
به صورت کلی این تغییرات یک شبه رخ نمیدهند و کمکم تغییرات ایجاد میشود، لذا یک مشاور خوب باید به این تغییرات توجه ویژه داشته باشد و خود را به روز نگهداشته تا بتواند بهترین برنامهریزیها را برای موکلان خود انجام دهد. تعداد افراد با درآمد بالا در جهان بسیار زیاد بوده و ثروت بسیار بالایی در اختیار این گروه قرار دارد، لذا بانکداران حرفهای و متخصصان بانکداری اختصاصی با فرصتهای شغلی و درآمدی بالایی روبهرو هستند. متخصصان در این زمینه باید تمام جوانب را در نظر گرفته، از رشد بازار و فرصتهای ایجاد شده آگاه باشند، خصوصیات افراد ثروتمند را دانسته و تمایلات ایشان و تغییر این تمایلات را در تصمیمگیریها مدنظر قرار دهند.
* دانشآموخته مدیریت MBA_ دانشگاه Puna
(maryam_۰۷۰۸@yahoo.com)